Instagram



本週焦點:跨地域資產配置應對疫情市況
剛踏入2020不久的時候,環球市場普遍仍沉浸在美中兩大經濟體就貿易問題達成首階段協議的喜訊中,表現頗為不俗。可惜好景不長,在兩國正式簽署協議後,新型冠狀病毒(下稱「武漢肺炎」)便開始在中國爆發並逐步擴散。除中國股市外,地理上較為接近的香港以至整個亞洲股市自然是首當其衝。不過,雖說中國對世界經濟的影響力與日俱增,環球股市理應難以完全從病毒爆發中獨善其身,但無可否認,從股市來看,離中國較遠的地區所受的拖累似乎較少,導致它們表現較佳:截至上週五(2020年2月7日)為止,分別代表歐洲和美國的Stoxx 600 和 標普500指數,是少數年初至今錄得正數回報的市場。
這突顯出跨地域跨資產風險分散組合的優越之處:即使我們曾表明看好新興市場,但並不代表我們在配置管理組合時完全把成熟市場置之不顧。事實上,我們組合的核心部分中,仍然超過一半投資於成熟市場。當中佔比較重的是美國和歐洲,我們認為前者目前估值昂貴,歐洲的估值相對較吸引;如果大家希望部署一些投資於當地的配置,不妨考慮我們這隻歐洲市場精選基金 ── 木星全球基金 - 木星歐洲增長基金 (歐元) L類 累算(下稱「此基金」)。
基本資料
表一:基本資料
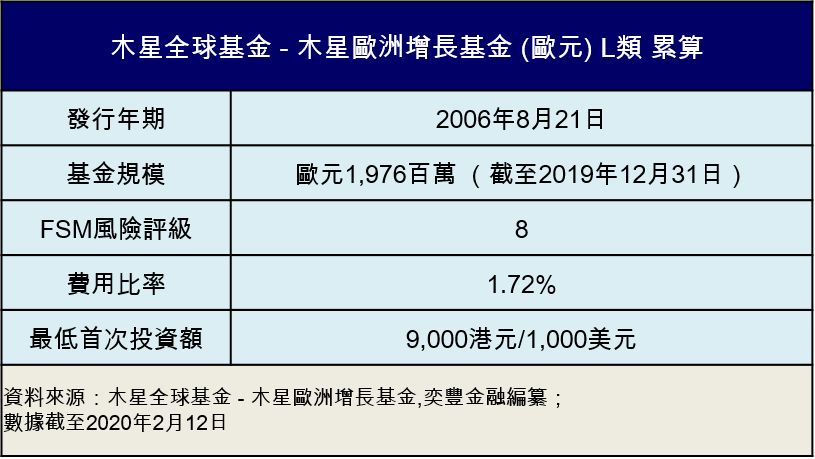
我們今次介紹的基金成立於2006年,目標是透過發掘歐洲的特別投資機遇,實現長期資本增值。此基金將至少三分二總資產(不包括流動資產)投資於註冊辦事設於歐洲、或主要在歐洲開展經濟活動,且基金經理認為其價值被低估或看好其資本增值前景的發行人的證券。此基金可使用衍生工具進行對沖、有效投資組合管理用途,惟不會為實現本基金的投資目標或出於投資目的而廣泛或主要使用金融衍生工具。
投資風格清晰 配置多元
此基金的投資風格主要有三點:
首先,從其12月的基金簡報中可見,十大持倉佔總資產淨值的百分比高達55.1%;這正是此基金的特色,而非只是個別月份的現象。此基金的投資組合通常集中持有40-50家持股,故對它們的信念度頗高。此基金十大持倉的比重長期佔據組合超過一半甚至六成左右,如此高的比例即使在單一國家的股票基金亦不算常見,某程度象徵着基金經理對自身選股能力的信心。
其次,正是由於每一隻持股都對組合表現舉足輕重,它們更需要有一定程度的質素。此基金的管理團隊採取由下而上的研究方式,再由基金經理精挑細選持股,並不受任何指標或行業比重限制。這些公司往往具備以下特點:獨特和完善的產品或業務模式令需求和價格相對穩定、收入來自世界各地的行業龍頭,以及能倚靠自身現金流和競爭優勢做到持續增長。最大持倉的專業資訊分析及決策服務供應商RELX集團,以及第三大持倉 — 家喻戶曉的運動品牌Adidas便是表表者。
另外,從基金名稱可看出此基金對「增長」尤為注重。所謂增長除了微觀上來自個別公司的財務數據外,能否掌握和判斷整體世界大環境的長期發展趨勢同樣主宰基金長期資本增值的能力。這些大趨勢包括全球化帶來的影響、科技急速發展對各行業的顛覆及消費者需求變化等等;基金經理致力從這些趨勢中發掘出機遇,早着先鞭地對這些企業進行投資。第二大持倉旅遊科技公司Amedeus IT Group及第六大持倉電子支付技術公司Edenred均是科技發展的受惠者。
配置上,基金的投資行業分布頗為平均。從12月的基金簡報可見,從佔比最重的健康護理(19.8%)到佔比第六重的消費服務(10%),全數分布都介乎一至兩成之間,並未明顯側重於個別行業。地理分布方面亦類似,除了權重最高的法國佔去23.9%外,德國、英國、西班牙和荷蘭公司的佔比都介乎11.8%到16.2%左右。雖然上文提及過此基金主要投資的公司的銷售來源區域分布在世界各地,但畢竟法規或稅率轉變或會對企業利潤帶來影響,一個較分散的國家分布有助減少這些個別國家的風險。最後,雖然此基金追求增長,但其偏好仍是市值達到一億歐元或以上的中至大型企業,比重超過九成半;這些公司在市場上的成交往往較活躍,此基金規模頗大,一旦需要調倉,亦不需承擔過多流動性折讓造成的損失。
表現優異 升跌市皆宜
圖一:此基金與平台同儕平均(歐洲股票類別)累積回報比較
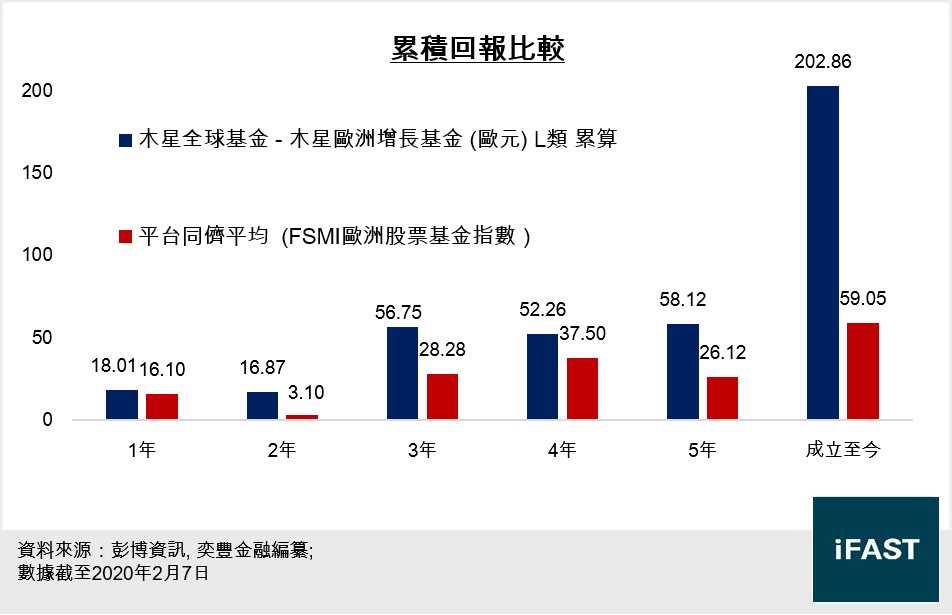
截至上週五(2020年2月7日),此基金自成立以來的不足十四年間,其累積回報高達202.9%,大幅高於同儕平均期内的59.1%。它的好表現是持續的,即使我們將關注時間段縮短至五年内,亦不會影響我們得出其表現優異的結論。從上圖可見,此基金的一年期到五年期的累積回報同樣名列前茅,不但全數跑贏同儕平均,而且差距隨時間拉長而擴大,顯示出此基金的高信念度精選持股風格能夠在中長線為投資者帶來卓越的超額收益。
圖二:此基金與平台同儕平均(歐洲股票類別)曆年回報比較
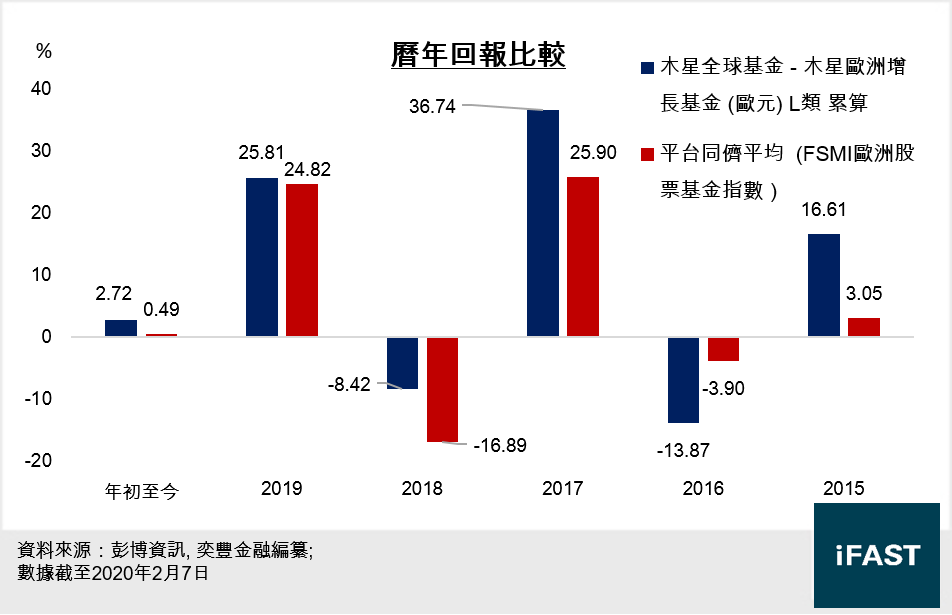
若我們審視最近五個曆年的表現,不難發現此基金在大部分年份的表現都較平台上同類基金為佳,當中2015、2017和2018年都排名榜首;這當中包括了同儕表現普遍良好(2017)、一般(2015)和艱難(2018)的年份,代表此基金能夠適應各種不同的市況。而此基金年初至今的升幅已接近3%,反映縱使此基金在去年第四季開始由新基金經理接手,但對其表現暫時未見負面影響。
同儕中較低的費用比率
投資者選擇基金時,自然看重它們能帶來多大潛在回報,但亦應該將費用比率納入考慮。誠然,為方便廣大投資者,平台上的基金資產淨值已扣除年度管理費用,惟無形中仍等於蠶食了部分收益,對中長線投資者而言更為關鍵。此基金雖然自成立日起累積表現數一數二,但其年度費用比率僅為1.72%,即使和同類別基金相比亦偏向廉宜,絕對稱得上是物超所值。
投資啟示
此基金於過去一直保持優異表現,其累積回報表現一直遠超同儕平均且名列前茅;曆年回報同樣不俗,其中2015,2017和2018年的表現值得留意。總括來説,此基金的強勁表現和超值費用比率,使它連續兩年成為FSM歐洲市場類別的精選股票基金。