Instagram



三大重點:
- 集團營業額及稅前溢利創歷史新高,個人電腦及智能設備業務盈利能力領先同業。
- 雖然集團借款規模不大,但流動負債中應付賬款較多,資金流動性似乎較為緊張。
- 集團最近發行的2025年到期美元債券,票面息率為5.875%,值得投資者留意。
最近Gartner的調查報告指出,2020年第一季全球個人電腦出貨量受肺炎疫情影響,相較去年同期下跌12.3%。目前全球首三大PC供應商,第一是聯想集團(Lenovo),市佔率為24.4%。雖然集團有絕對的市場優勢,但業務仍然會受到疫情影響。今次我們將於本文討論一下聯想集團最近的業務概況及介紹其公司美元債。以下為該公司相關債券的資料:
|
債券名稱 |
債券到期日 |
淨到期收益率 |
|
LENOVO 3.875% 16MAR2022 CORP (USD) |
2022年3月16日 |
3.323% |
|
LENOVO 4.750% 29MAR2023 CORP (USD) |
2023年3月29日 |
4.420% |
|
LENOVO 5.875% 24APR2025 CORP (USD) |
2025年4月24日 |
5.067% |
資料來源:FSM 數據截至2020年5月6日 *淨到期收益率乃扣除應計利息、FSM處理指示費用及預計平台服務費。
公司背景
聯想集團成立於1984年,為聯想控股旗下的子公司。集團於2004年收購了 IBM 全球的 PC 業務,其後十年間迅速成長,轉型為國際企業,目前更是全球最大的個人電腦生產商。
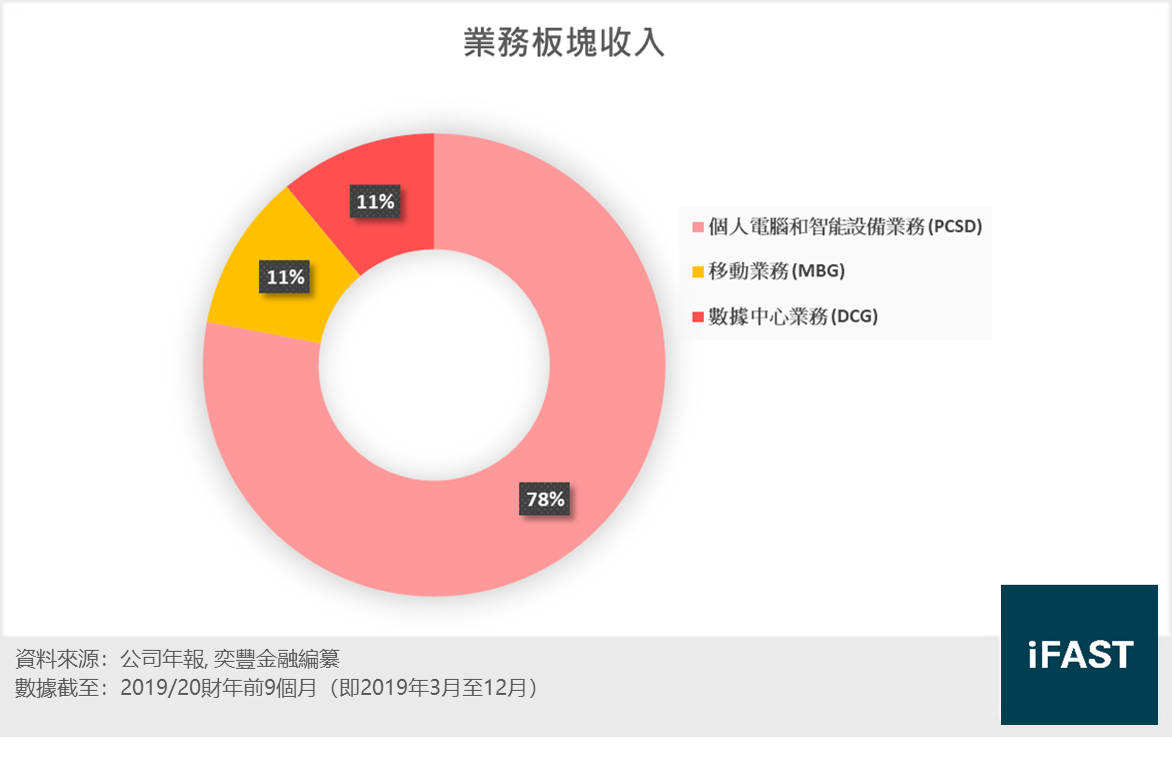
聯想集團的業務可以分為兩大板塊,分別為智能設備業務集團(Intelligent Devices Group, IDG)和數據中心業務集團(Data Center Group, DCG),而智能設備業務集團當中包括個人電腦和智能設備業務(PC and Smart Device, PCSD),以及移動業務集團(Mobile Business Group, MBG)。於2019/20財年的前九個月(即2019年3月至12月),個人電腦和智能設備業務為集團貢獻了近八成的收入,移動業務及數據中心業務則分別為集團貢獻約一成收入。
業務概況
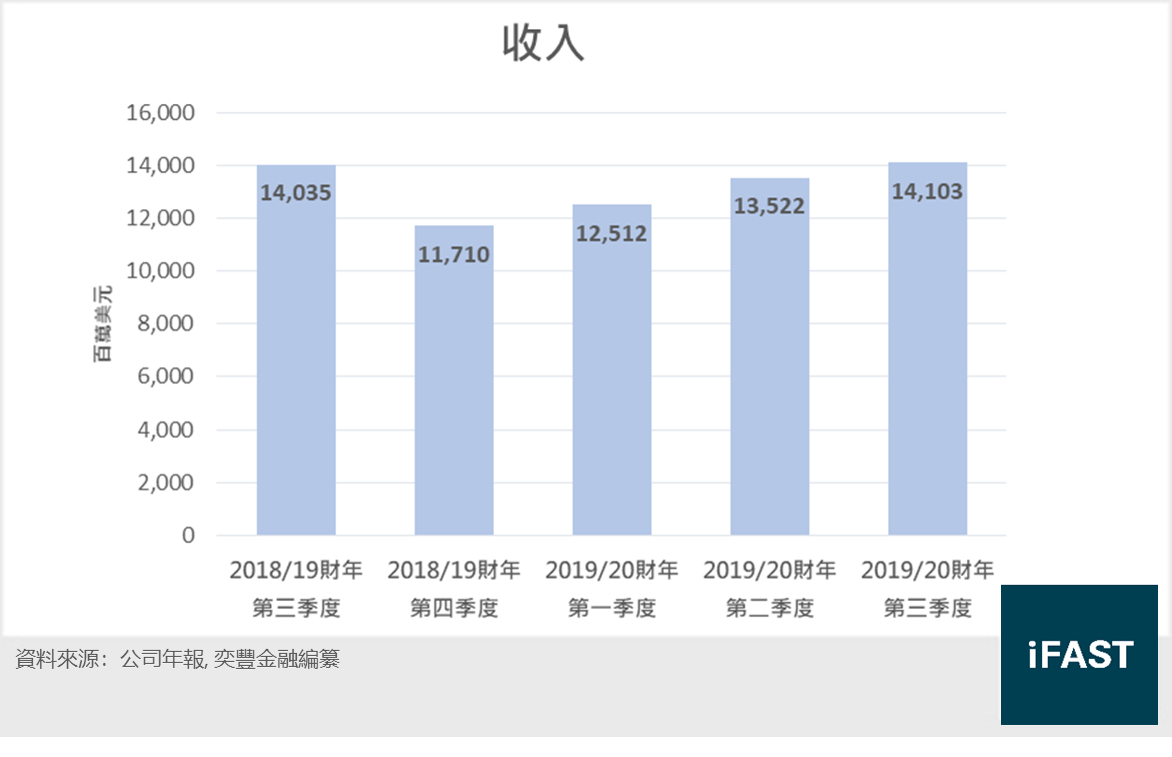
聯想集團2019/20財年第三季度(即2019年10月至12月)的收入達141億美元,除税前溢利為3.9億美元,是有史以來錄得最高的除稅前溢利。主要因為個人電腦和智能設備業務的銷售持續造好,移動業務仍然保持盈利,數據中心集團業務也持續改善。截至去年底的首三季,集團收入為401.4億美元,按年升2.1%;應佔溢利為6.23億美元,升30.3%,增長表現不俗。
三大業務中,個人電腦及智能設備業務於期內盈利能力仍然領先同業。截至 2019 年 12 月 31 日的三個月,該業務收入為110.7億美元,佔集團的大部分收入。目前,個人電腦及智能設備業務的收入超過一半以上來自工作站、輕薄本和遊戲電腦等高增長及高端細分市場。
受到新冠肺炎疫情影響,國內的工廠於今年初關閉,期間產量及物流方面的服務供應亦會受限。集團最大的生產基地位於武漢,更佔全球產能三分之一,其移動業務和個人電腦及智能設備業務方面受疫情較大影響,故預計集團2020首三月的收入將會因此下跌。
雖然聯想集團可能於短期內受疫情困擾,但同時疫情亦帶動了線上教育及工作,個人電腦需求量或有所增加。
信貸概況
信貸狀況方面, 我們留意到集團的流動比率長期處於不足一倍的水平。截止2019年年底,集團之流動比率為 0.85倍,反映流動負債較高。
從負債結構可以發現,集團的流動負債中有近八成是應付帳款,而應付賬款大部份為集團向供應商購買製成品將要支付的金額。因此集團的流動負債遠高於其現金水平,其資金流動性看似比較緊張。不過,我們留意到同業如戴爾和惠普等的資產負債率亦較高,流動比率也是處於較低的水平,所以高槓桿運營是行業特點。
由於集團實際上的借款規模不算很大,所以其淨負債率、總債務/EBITDA比率以及利息覆蓋率等都在非常健康的水平。
截止2019年12月31日,集團一年期的短期借款只有26.6億美元,現金及現金等價物為35.9億美元,足夠覆蓋一年期的短期借款,反映集團的借款規模不大。截止2019年年底,集團之淨債務為12.3億美元,總權益為約43億美元,淨負債率為28.6%。總債務/EBITDA在過去12個月亦改善至1.8倍的水平(2018/19財年為2.0倍)。減去資本支出後的EBITDA利息覆蓋率亦達到7.8倍,反映集團的利息支付能力不俗。
如此看來,集團的負債主要是經營性負債,有息負債確實較少。考慮到集團的業務表現保持強勁,營運活動現金流亦能維持較穩定的水平,加上融資能力較強,我們相信集團的有息債務產生違約可能性較低。
債券簡評
|
債券名稱 |
債券到期日 |
淨到期收益率 |
|
LENOVO 3.875% 16MAR2022 CORP (USD) |
2022年3月16日 |
3.323% |
|
LENOVO 4.750% 29MAR2023 CORP (USD) |
2023年3月29日 |
4.420% |
|
LENOVO 5.875% 24APR2025 CORP (USD) |
2025年4月24日 |
5.076% |
資料來源:FSM 數據截至2020年5月6日 *淨到期收益率乃扣除應計利息、FSM處理指示費用及預計平台服務費。
聯想集團於4月17日發行了共6.5億美元的五年期優先無擔保美元債券,票面息率為5.875%,於2025年到期。截至2020年4月27日,[LENOVO 5.875% 24APR2025 CORP (USD)]債券的淨賣出到期收益率為5.08%,可見集團新發行債券的票面息率或淨到期收益率都比起其現時尚未到期的債券更吸引。
|
債券名稱 |
債券信貸評級 |
債券到期日 |
到期收益率 |
|
DELL 6.020% 15JUN2026 CORP (USD) |
BBB-/ BBB- |
2026年6月15日 |
4.434% |
|
HPE 4.900% 15OCT2025 CORP (USD) |
BBB/ BBB+ |
2025年10月15日 |
3.949% |
|
LENOVO 5.875% 24APR2025 CORP (USD) |
N.R/ N.R |
2025年4月24日 |
5.287% |
資料來源:BSM 數據截至2020年5月6日
雖然聯想集團所發行的債券均未被評級,但根據現時的信貸狀況,我們認為聯想集團的債券可以與同業或投資級債券中最低級別之債券(BBB 範圍)進行比較。
我們找來其同業Dell戴爾的2026年到期美元債券[DELL 6.020% 15JUN2026 CORP (USD)]及由HP惠普分拆出來的HPE慧與的2025年到期美元債券[HPE 4.900% 15OCT2025 CORP (USD)]作比較。截至2020年4月27日,聯想集團新發行的2025到期債券比上述兩張債券的到期收益率高出介乎0.85%至2.34%。
聯想集團在全球環境仍具備多種不確定因素時發債,因此提供了合理的票面息率,使新發行的2025年債券成為不錯的投資選擇,對於投資風險偏好較低的投資者頗為吸引。
企業相關風險
聯想集團約八成的銷售額都是來自個人電腦及智能設備業務,其他業務營收貢獻比例甚微。由於收入較為單一,如果銷售業務方面出現問題,公司亦容易出現現金回籠不暢順及短期流動性緊張等狀況,使公司面臨較大的財務風險。此外,行業競爭較激烈,集團需要在產品及價格方面與新企業及原有對手競爭,以保持行業龍頭地位。然而,經濟狀況轉差及國際政治經貿環境波動可能導致消費者推遲或減少消費,供應鏈運營亦有可能受損,業務經營面臨不確定因素。
總結
聯想集團業務表現理想,個人電腦及智能設備業務的盈利能力更是領先同業。雖然集團借款規模不大,惟流動負債水平較高,資金流動性較為緊張。不過,我們留意到高槓桿運營是行業特點,亦考慮到集團有較強的融資能力,相信集團補充短期流動性的困難不大。集團最近所發行的2025年到期美元債券值得投資者留意。