Instagram



接連兩週我們介紹了兩隻亞洲債券基金,它們的持倉都是以投資級別為主,部分投資者或許會覺得雖穩陣有餘,回報卻欠吸引。事實上,我們自去年起便新增了亞洲高收益債券這一個類別,而首屆台主——東亞聯豐亞洲債券及貨幣基金 (美元) A 累積(下稱東亞基金)未能成功蟬聯。這個星期我們會介紹,本年度正式擊敗前者並取而代之的滙豐投資信託基金——滙豐亞洲高收益債券基金 (美金) AM2 每月派息(下稱「此基金」)。
歷史、規模和投資範圍
此基金設立於2011年5月,已有九年有餘的歷史,故具備相當的規模,達7.7億美元(除非另有注明,所有數據均截至2020年3月31日,下同)。此基金旨在透過主要投資於由收益較高的債券(包括主要以美元計值,並由亞洲市場的發行人買賣或發行的投資級別、非投資級別及未獲評級的債券)組成的多元化投資組合,達致高水平的回報及資本增值。此基金於中國內地市場的投資總額應少於本基金資產淨值的20%。
此基金雖聲稱可以投資於投資級別債券,且對其比重設定具體限制,但我們從其基準指數或者可以看出一點端倪:此基金的基準指數較為特別,乃是一條合成指數,由70%摩根亞洲信貸指數非投資級別企業指數(JP Morgan ACI Corporate Non Investment Grade)、20% 摩根亞洲信貸指數主權指數(JP Morgan ACI Sovereign)(僅指印尼、蒙古、巴基斯坦、菲律賓、斯里蘭卡和越南)、10%摩根亞洲信貸指數準主權指數(JP Morgan ACI Quasi Sovereign)(僅指印尼、蒙古、巴基斯坦、菲律賓、斯里蘭卡和越南)組成。由此我們多少推斷到,此基金整體應該會偏重於非投資級別的企業債之上,但同時亦可能會涉獵區內主權及準主權債券。
投資風格和配置
根據基金公司提供的最新數據,此基金共持有189張、分別來自96個發行人的債券。雖然前文提及此基金本身沒有相關規限,但這些持倉只有約23%為投資級別債券,換言之其餘大部分約八成都屬於非投資級別債券,集中在BB和B級的債券,分別佔31.6%和37.7%,加起來已經佔組合近七成。當中此基金相對基準而言,顯著地(差距超過10%)超配B級債券而低配BBB級債券,應該是最明顯的分野;儘管如此,此基金的平均信貸評級仍較基準指數略高一個等級。
此基金採取積極的基礎投資策略,強調廣泛的由上而下宏觀評估,以及嚴格的由下而上信貸分析,進行嚴謹有序及具重複性的投資流程。和上週介紹的滙豐亞洲債券基金一樣,此基金背後的亞洲固定收益團隊經驗豐富,早於1996年已涉足亞洲信貸市場,超過30名團隊成員對亞洲企業文化和管理風格有獨特見解,兩位基金經理梅立中和陳寶枝亦不時接受媒體採訪發表對亞洲債市的看法。
行業分布方面,内房在亞洲高收益債市中可謂舉足輕重,此基金中房地產的比例亦難免較高,佔約四成,而分別佔約15%和11%的政府債券和能源債券已經是少有能在組合中佔比超過一成的行業;三者合共佔組合大概三分二,其中如前文所講,此基金低配政府債券,而對房地產和能源債券都略有高配。地域分布則同樣集中在中國,比重超過一半,和佔組合16.4%的前十大持倉當中有一半來自中國相當吻合。
回報對比
為了讓大家能對此基金的表現有更清晰的理解,我們把此基金和去年度此類別的盟主東亞基金,再加上平台上亞洲高收益債券的同儕平均,去做了一個比較,找出它們各自截至5月底(5月29日)的一至五年期,以及自此基金成立以來的累計回報:
圖一:累計回報比較
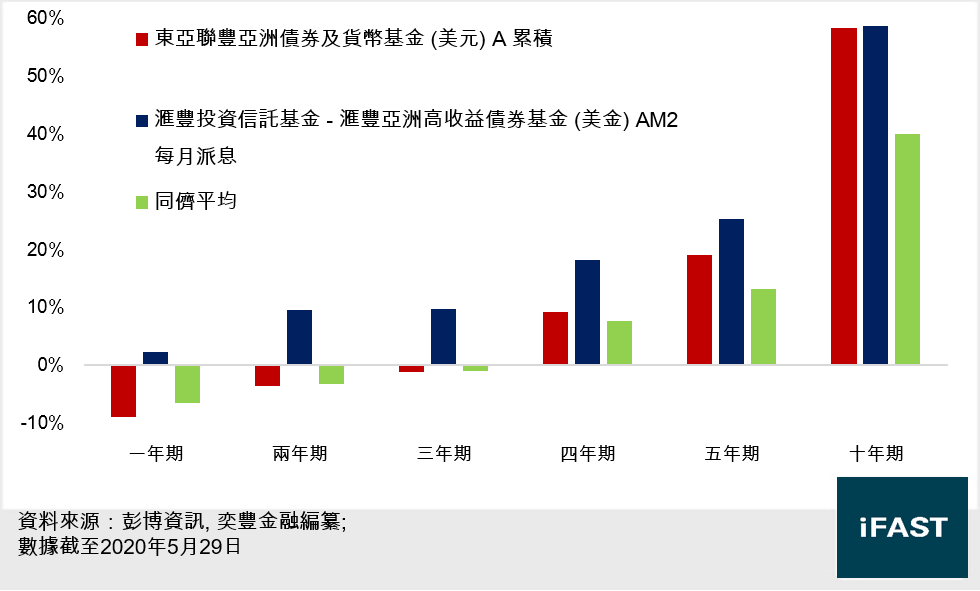
從上圖可見,此基金的累計表現在最近五年的任何一個對比期内,都擊敗東亞基金和同儕平均,證明獲選精選基金絕非浪得虛名。事實上,若我們將目光聚焦在一年至三年期的表現,我們發現不論是東亞基金抑或同儕平均都錄得負數回報,但此基金卻能逆勢為投資者帶來正數回報,兩年期和三年期的升幅甚至接近一成,其一年期、三年期和五年期的額外回報(基金回報減去同儕平均回報)分別為8.90%、10.85%和12.09%,充分反映出此基金優異的累計表現。
圖二:曆年回報比較
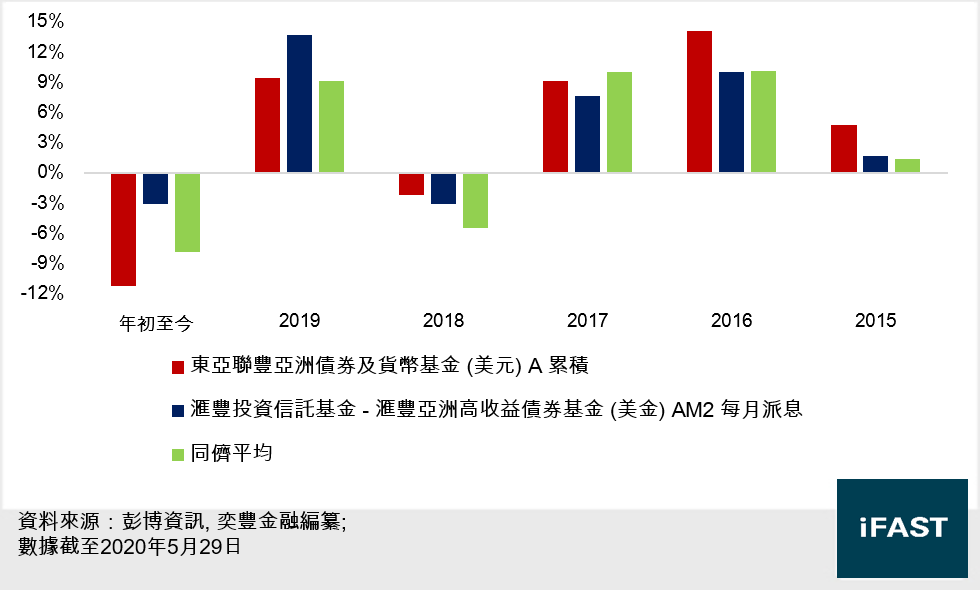
若以曆年表現計,此基金在2018年之前表現僅和同儕平均相約,甚至偶有落後(2017年),和去年精選基金東亞基金相比自然更有所不及;但自2018年起,此基金的表現大幅改善,除了開始優於同儕平均,和東亞基金的差距亦收窄至約一個百分點。在2019年和年初至今,此基金的蛻變更為明顯,顯著跑贏同儕平均接近五個百分點;反觀東亞基金表現卻出現下滑,一來一回下,難怪將精選基金的寶座拱手相讓予此基金。我們相信這除了和兩隻基金個別的持倉有關外,它們在存續期的取態或許亦是關鍵:此基金的平均存續期明顯比東亞基金長,較能夠受惠於自去年開始的環球央行減息潮,而受疫情影響下各國利率易減難加,利率的變化可望使此基金近年的優勢維持。
抗跌力對比
對於債券基金而言,除了表現,抗跌力也是不容忽視的,所以我們亦不妨分析一下此基金在主要跌浪中的相對表現:
圖三:跌市期間抗跌力比較
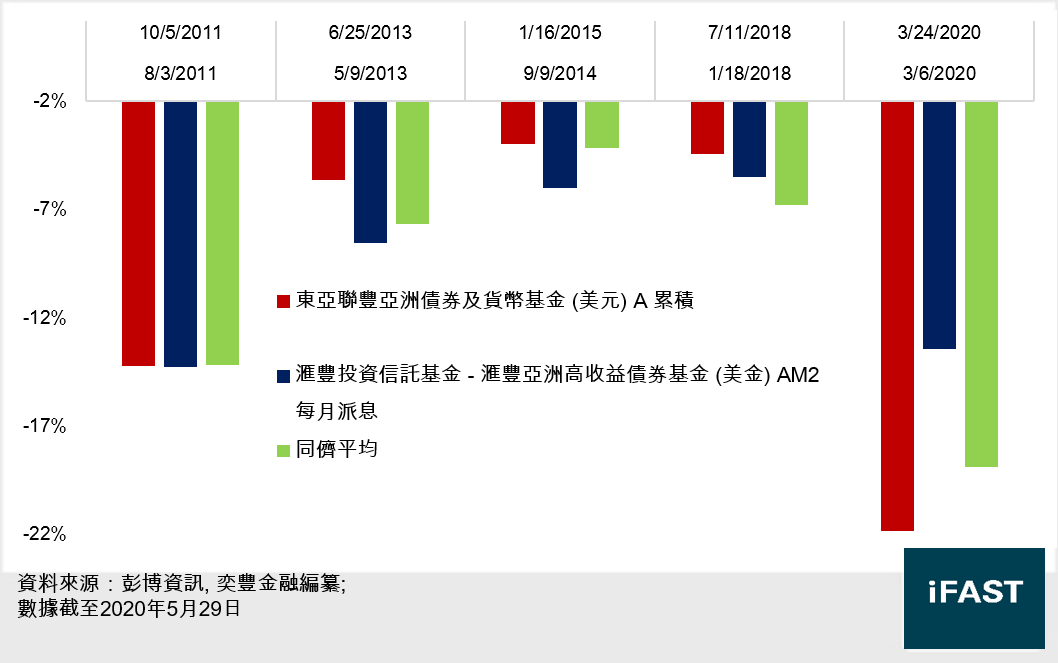
從上圖可見,在過去五個主要跌浪中,此基金的抗跌力確實中規中矩,跑贏和跑輸同儕平均的比例大概只在一半,未見突出;無可否認,此基金在這方面的表現,普遍而言遜於東亞基金,但後者在今年的跌浪期間重挫超過兩成,反而此基金在最近兩次跌浪的跌幅都較同儕平均為少,似乎開始呈現此消彼長的趨勢。
費用比率對比
投資者選擇基金,自然看重它們能帶來的潛在回報,但費用比率亦不容忽視。雖然基金資產淨值已經扣除了年度管理費用,但是一個高的費用比率無形中等於蠶食了一部分收益;尤其是對於普遍回報較低的債券基金,這方面更是舉足輕重。此基金的年度費用比率僅為1.36%,是平台同儕之中最低。正所謂積少成多,一個較低的費用比率,在中長線投資的角度相當關鍵。
投資啟示
以我們進行評選之時(截至2020年3月底)的數據計算,基金一年至五年期的累計回報都鶴立鷄群,加上尚可的抗跌力和在同儕中最低的費用比率,各項優勢的配合令此基金成功擠下曾連續七年入選精選基金的東亞聯豐亞洲債券及貨幣基金(美元)A 累積,首次勇奪FSM亞洲高收益債券基金類別的精選基金。