Instagram



十月底中央召開第十九屆五中全會,討論了第十四個五年規劃和2035年遠景等重要議題;會後發表的公報再次强調加快構建「以國內大循環為主體、國內國際雙循環相互促進的新發展格局」,再次將擴大内需放在要點之中。事實上,自8月起中國零售銷售數據已經連續兩個月重新錄得按年增長,消費市道呈現改善跡象。除了一些相關的ETF之外,我們早於4月時便曾介紹過富達基金 - 中國消費動力基金 (港元) A 累算(下稱「此基金」),這隻基金和内需主題息息相關,恰巧在我們撰文不久,便宣布轉換首席基金經理。究竟此舉有否為基金帶來重要改變?
風格和配置轉變
自6月1日起,原基金經理馬磊退居二線,首席基金經理改為擁有16年投資經驗、來自南韓的Hyomi Jie擔任。在接手此基金前,她負責管理一隻在英國設立、同樣主攻中國消費的基金。相對而言,她的投資範圍聚焦在市值達20億美元或以上的大型企業,且組合較為集中,通常僅由30-50隻股票組成,和過往馬磊管理時超過80隻的股份相比顯著較少。她在篩選持股時重視資產負債表和現金流的穩定程度,並尋求能帶來高於市場增長的公司,故普遍持股側重於估值未必便宜的增長型股份。
這一點從行業配置上可見一斑:此基金在易手後減少對金融和通訊服務的配置,減持原先十大持倉中的中國移動和友邦保險,並從中國人壽換馬至平安保險,令此兩個行業的總佔比從5月時接近四成降低至最新9月月報中的約三成;相反,基金大幅增持可選消費和必須消費,合共佔比由不足一半(44.4%)上升至53.3%,其中更是顯著超配必須消費;該行業在基準MSCI中國指數(下稱「基準」)中僅佔4.1%。另外,此基金悉數低配如房地產及物料等舊經濟板塊,甚至全無涉獵能源和公用事業,導致行業配置上頗為集中:前四大板塊已囊括組合超過八成,和我們表現出色的精選基金——匯添富中港策略基金 (港元) A 累算(下稱「匯添富基金」)有異曲同工之妙。
持股方面,此基金的十大持股共佔組合的51.6%,當中的公司相信大家亦耳熟能詳,ATMX中除了小米外均榜上有名,還有茅台及京東等。較為特別的可能是好未來和新東方這兩家在美國上市的中國教育公司,以及銀河娛樂——作為第六大持倉,銀河娛樂是此基金相對基準最顯著超配的公司,其佔比從截至四月底時年報顯示的0.85%急升至3.9%。在十大持股以外,基金亦超配美的、蒙牛和李寧等公司。不過,此基金對國有銀行似乎避之則吉,沒有投資於四大行中的建行、工行和中行,以及在其他中國基金中時有出現的招商銀行。值得一提的是,根據Hyomi Jie透露,此基金在最近數月參與了農夫山泉、思摩爾國際和明源雲等新股的首次公開招股,回報不俗。
表現對比
此基金的投資風格和策略轉變,有否為表現帶來正面影響?就此,我們將此基金在轉換基金經理前後的表現,和其基準以及平台上中國基金的平均(下稱「同儕平均」),再加上我們兩隻中國精選基金匯添富基金和銘基亞洲基金 - 中國小型企業基金 (美元) A類累積股份(下稱「銘基基金」),分別在下圖做了一個比較:
圖一:轉換前後表現對比
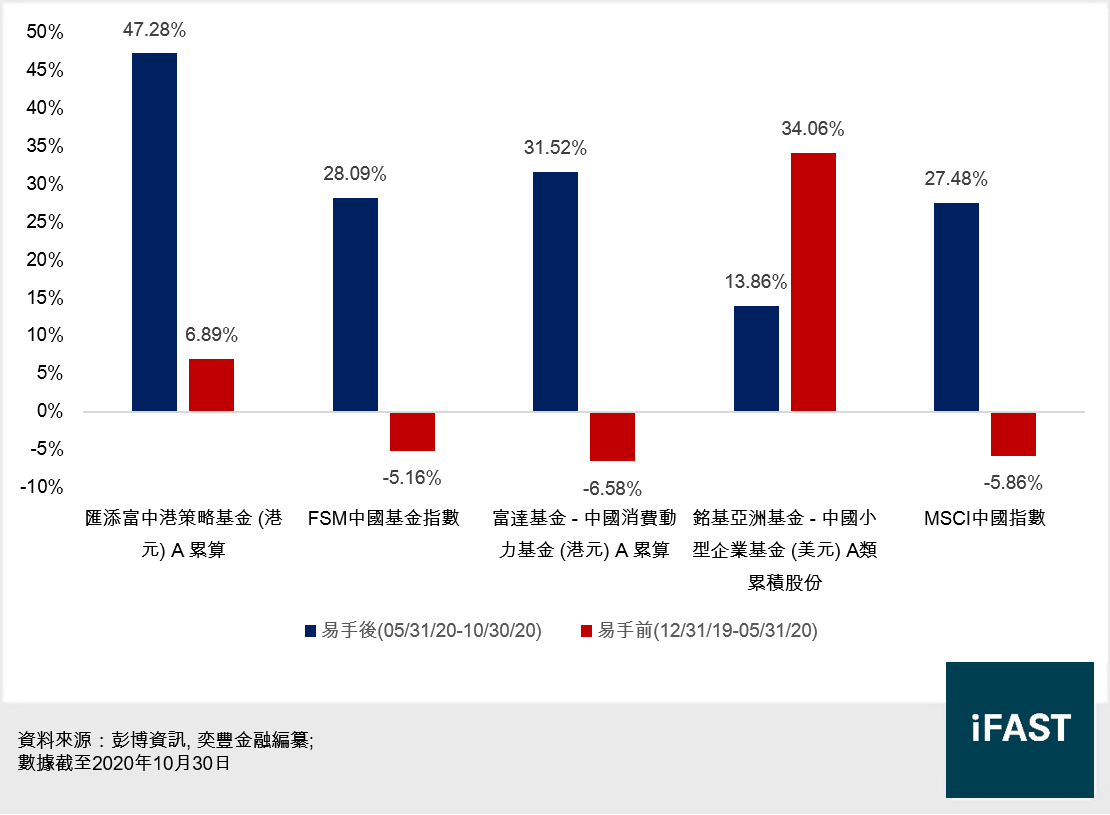
如讀者希望更詳細了解此基金過去的累計表現和抗跌力,不妨回顧我們的文章,而本文將把焦點集中於年初至今基金經理轉換的前後相對表現。從上圖可見,此基金在今年頭五個月的累計回報為負,且略遜於同儕平均和基準約1-2個百分點,同期我們兩隻中國精選基金均錄得正回報,相較之下自然有所不及。
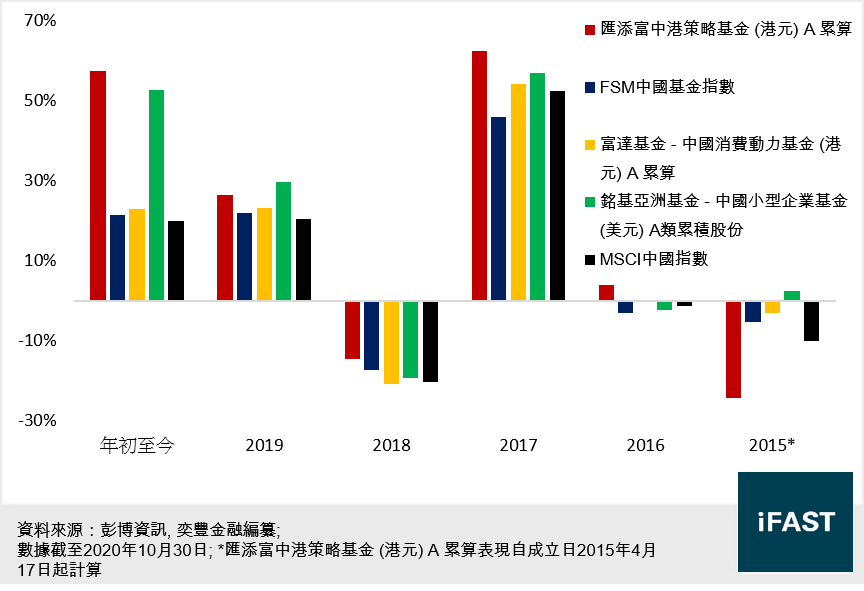
在轉換基金經理後的五個月間,表現的確有所好轉,升幅達31.5%,雖然離匯添富基金的47.3%仍有一段距離,但亦超出同儕平均和基準約3-4個百分點,甚至跑贏了銘基基金。整體而言,這次轉換所帶來的變化縱使未至於能以翻天覆地來形容,但也可算是立竿見影,成功為投資者帶來額外回報。至於過去五個曆年和年初至今表現,則可參考下圖。
圖二:曆年回報對比
風險提示
畢竟新基金經理接手的時日尚短,往績未算太長。表現雖能跑贏同儕平均和基準,但亦有機會是因為增長型風格在期内低利率環境下受惠所致,一旦將來市場風格切換,不排除會為基金表現造成負面影響。
投資啟示
中國股市作為今年研究範圍内表現最佳的地區股市,普遍基金的回報不俗。此基金的年初至今表現或許未如兩隻精選基金一樣出類拔萃,但在轉換基金經理後,表現明顯地急起直追。由於基金偏重消費企業,如投資者有興趣捕捉該行業的增長機遇,此基金不失為另類的選擇。