Instagram


上週我們介紹了一隻表現出色的日股基金,事實上,由於日本的現代化進程開始得較早,經過多年發展,日本早已躋身發達國家的行列,並且擁有相對深厚的市場流動性、成熟的資本市場和健全的監管體系、經濟發展程度和資本市場的素質,與普遍鄰近亞洲各國相距甚遠;同樣的道理亦能套用在澳洲和新西蘭身上。因此,大多數希望聚焦各個高速成長的新興亞洲經濟體的股票基金,往往會將這些國家排除在外,平台上的亞洲股票基金亦不例外;而MSCI亞洲(日本除外)指數,便是最具代表性、廣為這些基金用作基準的指數。
在我們每年的精選基金評選,日本和亞洲(日本除外)也是兩個獨立的類別。然而,個別基金由於主要投資在亞太區(包括日本、澳洲和新西蘭)較廣闊的投資範圍,其地理分類落入亞洲 (包括日本)之中,變相失去了競逐精選基金的資格。本週介紹的安聯東方入息基金 (美元) AT(下稱「此基金」),正是一隻這樣的亞太股票基金。
歷史、規模和投資範圍
此基金成立於2005年12月,擁有約15年的歷史,規模達到5.3億美元(除非另有注明,所有數據均截至2020年10月31日,下同)。此基金相當特別之處,在於其目標為透過主要(即將其資產至少70%)投資於涉及亞太區或與之有關連的公司(例如註冊辦事處設於該區域或其絕大部份銷售╱溢利均源自該區域的公司)的股票及債券,以達致長期資本增值。具體而言,此基金最少將50%的資產投資於股票,最多亦可將50%的資產投資於債券;看起來和股債兼具的平衡基金頗為近似,但根據基金公司最新提供的月報,此基金絕大部分(超過94%)資產均為股票,因此我們判斷其實質上就是一隻股票基金。當然,這提升了此基金在波動的市況下,能靈活配置債券的彈性。
投資風格和配置
此基金雖以入息為名,但在選股方面未見偏好傳統上股息率較高的行業;相反,佔38.1%的十大持倉,幾乎由資訊科技和健康護理囊括:其中前者已經佔據六席,後者則佔三席,餘下的便是組合的最大持倉——新西蘭貨運、倉庫和物流公司Mainfreight。這一點和此基金的投資方向有莫大關係:管理此基金逾15年的基金經理允卓德,其投資意念是挑選能夠受惠於亞洲地區人口紅利和新科技蓬勃發展,對經濟帶來持續結構性增長動力的企業。
由於此基金採取主動型管理,且選股不受國家或市值所限制,其66隻持倉以中小企為主,這些公司往往處於高速發展期,通過大舉投資核心技術去建立競爭優勢,但投資者未必耳熟能詳:以十大持倉為例,相信讀者唯一有聽聞的只有和黃中國醫藥科技,其餘無論是兩家日本和南韓檢測設備製造商Lasertech和Koh Young Technology,抑或是兩家台灣的晶片設計及製造商祥碩科技和世芯電子,都談不上是在亞洲基金中常見的名字,可見此基金絕對有自己一套選股方式。
然而,雖然這些公司名氣有限,但皆是經過研究團隊精挑細選,故基金經理對它們亦保持一個相當高的確信度。我們翻查了此基金截至3月底的中期報告,發現最新的十大持倉和當時有多達七隻相同,反映此基金重視企業中長線的增長潛力,不會因短期的股價波動而輕易清倉或套現。
另外,不得不提此基金的地域分布。亞洲基金一般而言都會坐擁騰訊、阿里巴巴等鼎鼎大名的中國公司,在MSCI亞洲(日本除外)指數和此基金的基準指數MSCI綜合亞太區淨回報指數中,中國公司權重分別達45.5%和25.6%,堪稱舉足輕重;此基金卻反其道行之,中國公司的佔比只得13.2%,較基準大幅低配;而對於約佔基準34.2%的日本公司,此基金的低配甚至更為顯著。此基金對台灣的公司最為青睞,其佔組合的22.2%遠多於基準的約8%;對於南韓公司亦略有超配。事實上,除了台灣佔比超過兩成,其餘五個國家包括日本、中國、南韓、澳洲和新西蘭的佔比均只介乎8.4%至14.9%不等,偏向分散的地域配置不但有助降低個別地區股市的風險,也能讓投資者對整個亞太區有較均衡的涉獵。
回報對比
當大家對此基金的投資風格有一定了解後,不妨看一下它的表現。為了讓大家更清晰理解,我們分別以代表平台上亞洲基金平均的FSMI亞洲(日本除外)股票基金指數(下稱「FSMI」)、本年度精選亞洲基金之一,與此基金風格相近即同樣偏好增長股的摩根亞洲增長 (美元)(累計)(下稱「摩根基金」)、平台上此基金所屬類別——亞洲(包括日本)的同儕平均,以及此基金的基準指數,來和其作比較,找出它們各自截至11月底的一至五年期及十年期累計回報:
圖一:累計回報比較
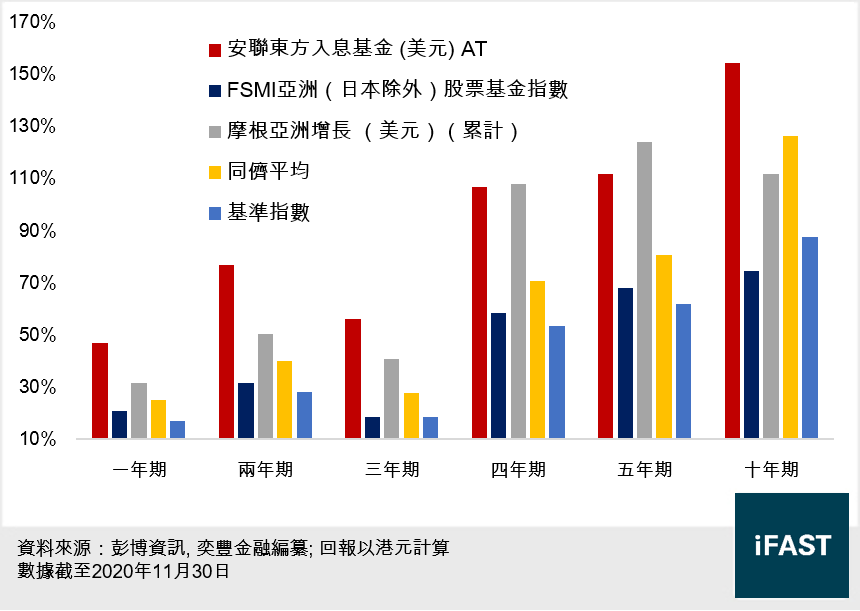
從上圖可見,此基金不但在任何年期都能大幅跑贏基準、同儕平均和FSMI,表現即使和貴為精選基金的摩根基金都不遑多讓,在較近的一至三年期和較長的十年期都有過之而無不及。具體而言,此基金一年期、三年期、五年期和十年期的額外回報(基金回報減去基準回報)分別為29.8%、37.7%、49.9%和106.8%;成立至今約15年間,累計回報更達到232.5%,表現絕對堪稱卓越,充分顯示了此基金投資策略奏效和選股眼光獨到。
圖二:曆年回報比較
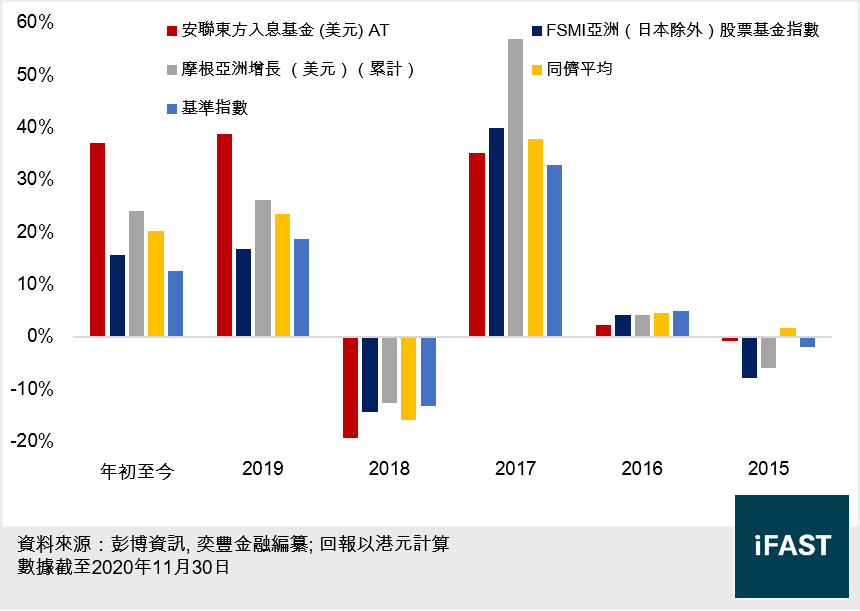
從上圖可見,按曆年表現計,此基金在2018年表現遜色敬陪末席,亦是唯一一年未能跑贏基準。惟隨後此基金在2019年和年初至今的表現都獨佔鰲頭,遙遙領先所有比較對象至少10個百分點,在 2017年表現鶴立雞群的摩根基金亦未能望其項背。這也解釋了為何圖一此基金在一至三年期表現較佳,四至五年期卻不如摩根基金。但它們的共同點皆是在市況良好的年份表現會格外突出。
抗跌力對比
圖三:主要跌市期間抗跌力比較
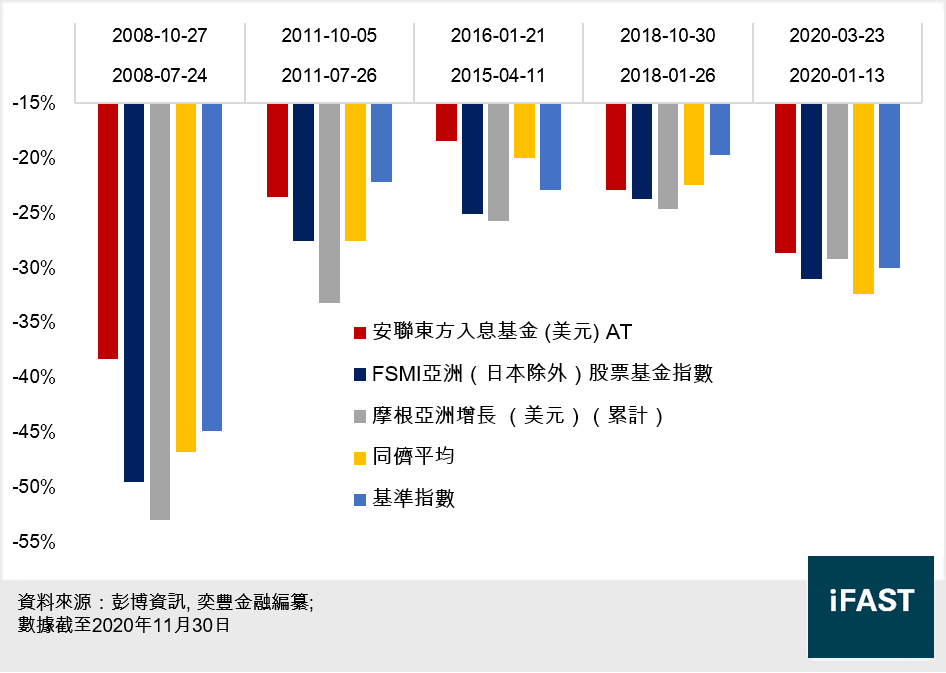
從上圖可見,在成立至今經過的五個主要跌浪中,此基金只有在2018年一浪,同時跑輸基準和同儕平均;但即使如此,此基金表現仍勝FSMI和摩根基金。事實上,此基金在五個跌浪中的跌幅都比FSMI和摩根基金少,普遍時間亦能跑贏基準或同儕平均,反映其抗跌力不俗,相信和前文提及,此基金能在波動市況靈活配置最多一半債券的較佳彈性有一定關係。
投資啟示
鑑於此基金的投資範圍,恐怕能夠成為精選基金的機會相當渺茫。不過正所謂「是金子總會發光」,別樹一幟地低配中國、集中於中小型增長股的投資風格,加上出類拔萃的表現和不俗的抗跌力,安聯東方入息基金 (美元) AT無疑是值得希望分散投資亞太區的投資者考慮之絕佳選擇。