Instagram



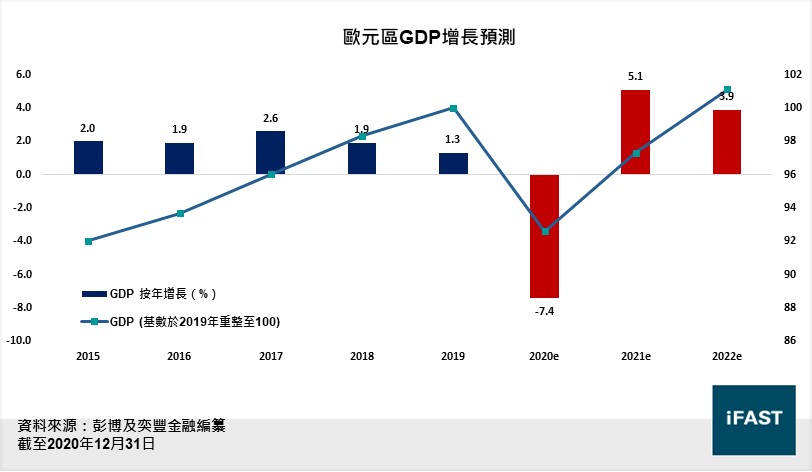
- 踏入2021年,歐洲經濟將強勁反彈。我們預計2021年歐元區的GDP按年增長5.1%,並在2022年前恢復至新冠疫情前的水平。
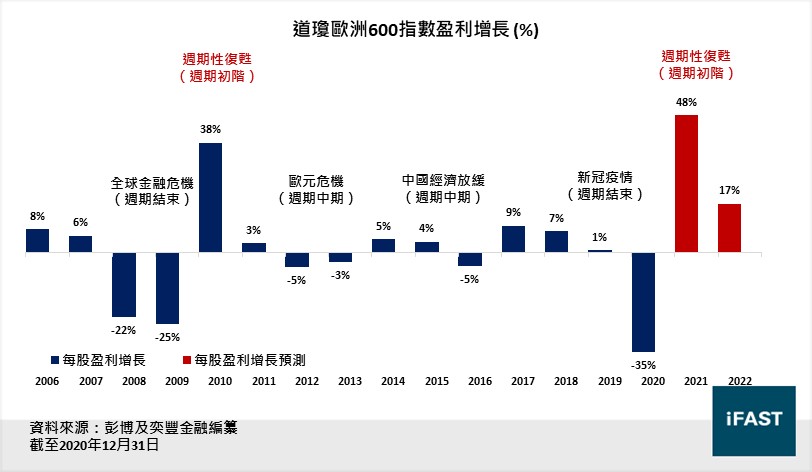
- 受惠於2021年全球週期性復甦,我們預期歐洲股市的企業盈利將迎來週期性反彈,並於2021年和2022年分別按年上升48%和17%。
- 在疫苗面世和通脹的利好因素下,市場目光由增長股逐漸轉換至價值股。預計短期內將會有三大因素驅動歐洲股市轉向價值投資。
- 隨着全球價值回升和週期性復甦,以16.5倍合理市盈率,再配合2021年和2022年的盈利預測計算,我們預計歐洲股市將在2022年底前實現19%的潛在升幅,並維持3星「吸引」的評級。
新冠疫情擾攘全球將近一年,全球部分地區亦開始陸續控制疫情,然而歐洲仍與之抗衡,去年10月下旬更重返封鎖狀態,對歐洲股市的樂觀情緒因而消退。儘管如此,我們相信歐洲股市會守得雲開見月明,2021年迎來的價值及週期性上行將提振歐洲股市。
展望未來一年歐洲經濟加碼復甦
儘管歐洲於去年10月已經實行第二輪的封鎖,但其破壞力明顯比第一輪小。首先,第二輪的封鎖措施相比下較為寬鬆。其次,與當時不同的是,全球經濟和工業週期現已反彈並加速發展,更有利具週期性的歐洲經濟。而持續改善的製造業PMI(本質上更具週期性)更反映,全球週期性復甦正減少歐洲第二輪封鎖帶來的經濟影響。
踏入2021年,在政策大力支持、疫苗進程明朗、亞洲經濟穩步復甦及全球工業週期上行的一系列利好因素下,歐洲經濟將加快增長。政策全力支持更將成為最不可或缺的因素:財政政策方面,我們預計7500億歐元復甦基金將投放三成於2021和2022年,財政規模為全球最大;貨幣政策方面,歐洲央行將繼續推行緊急抗疫購債計劃(PEPP)、定向長期再融資操作(TLTRO)和維持負利率,以支撐經濟增長。有財政和貨幣政策作後盾,我們對歐洲經濟前景保持樂觀。
隨着歐盟復甦基金開始運行,加上去年第三季貨幣刺激政策有滯後影響,以及封鎖措施較為寬鬆,歐洲的復甦勢頭將於今年第一季末更為強勁。而且在低基數效應下,我們預計2021年歐元區的GDP按年增長5.1%,並在2022年前恢復至新冠疫情前的水平(見圖一)。
圖一:歐元區經濟增長預測
企業盈利將迎來強勁的週期性反彈
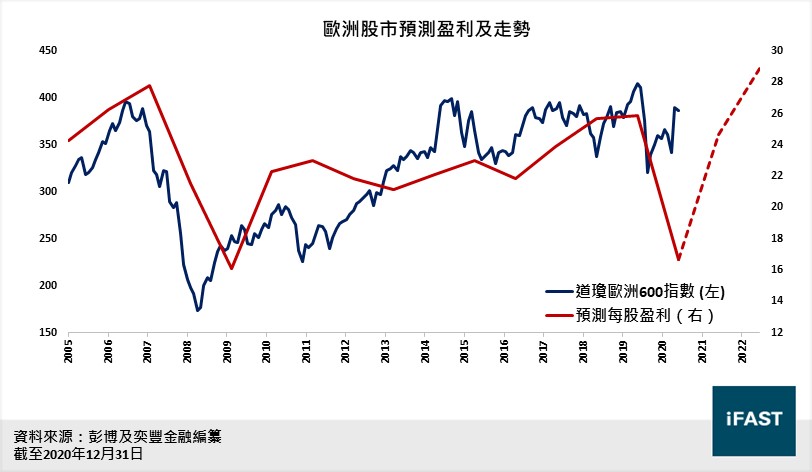
受惠於2021年全球週期性復甦,歐洲股市將迎來強勁的週期性盈利增長。代表歐洲市場的道瓊歐洲600指數,其週期性行業佔比超過60%,反映歐洲股市對全球經濟的敏感度較高。週期性板塊對2020年大市盈利貢獻佔九成半,並預計其對2021年盈利貢獻佔八成,可見其盈利貢獻遠遠高於其權重。因此,我們預測歐洲股市在週期性復甦下將迎來強勁的雙位數增長,2021年和2022年的預測盈利將分別按年上升48%和17% (見圖二)。
圖二:2021年和2022年每股盈利按年增長
價值股已重振 歐洲股市有望從中受益
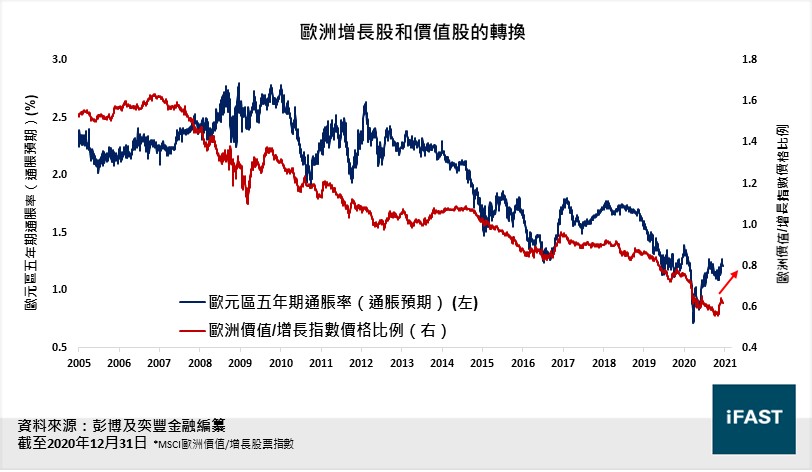
除週期性行業外,歐洲股市相對較依賴價值股。全球增長和通脹率以往一直偏低,市場傾向投資增長股,導致歐洲股市的表現落後於發達市場。然而,幾乎每一次全球危機過後,價值股都會在市場復甦中脫穎而出。由增長股轉換至價值股的時段內,歐洲股市的表現相對全球市場更為出色(見圖三)。
圖三:歐洲價值股和增長股的轉換
在疫苗面世和通脹的利好因素下,市場目光由增長股逐漸轉換至價值股。我們相信重振價值股無疑將推動歐洲股市走高,預計短期內將會有三大因素驅動歐洲股市轉向價值投資,包括(一) 增長股的溢價已大幅超過價值股、(二)增長預期持續改善,以及(三)通脹預期上升。
增長股的溢價已大幅超過價值股
過去三年來,全球和歐洲範圍內的增長股估值溢價大幅超過價值股。但是,我們留意到溢價最終會返回長期均值。在當前的延伸水平下,增長股的跌幅空間較大。
增長預期持續改善
全球週期性復甦下,最新的領先指標和其他高頻數據都反映了歐洲經濟正在恢復,其中歐元區的綜合PMI(衡量歐洲價值及增長表現的領先指標)再度走高,增長預期持續改善。
通脹預期上升
由於傳統行業(金融、材料、能源等)對通脹較敏感,所以與價值股走勢較有關聯。我們預測,當歐洲重開邊境並逐漸減少刺激措施,通脹預期將上升,更有利於價值投資。
望向遠方 歐洲股市的價值浮現
最近,轉投價值股使歐洲股市的估值上升至令人振奮的水平。儘管現時的估值水平令價值投資者卻步,但以2021至2022年的盈利預測計算,我們相信增長空間依然存在。
以目前16.2倍的市盈率來衡量,歐洲股市目前的估值較為便宜,仍低於我們的16.5倍合理市盈率。此外,歐洲股市相對較依賴價值股,預測市盈率在成熟市場中屬最便宜,相比美國和日本股市低22%至25%,有助減低投資者組合中整體估值偏高的風險。
隨着全球價值回升和週期性復甦,以16.5倍合理市盈率,再配合2021年和2022年的按年盈利增長預測來計算,我們預計歐洲股市將在2022年底前實現19%的潛在升幅(見表一)。
圖四:歐洲股市預測盈利及走勢
表一:2022年道瓊歐洲600指數預測
|
道瓊歐洲600指數 |
2019年 |
2020年 |
2021年 |
2022年 |
|
市盈率(倍) |
16.1 |
24.0 |
16.2 |
13.9 |
|
預期收入增長(按年) |
1.0% |
-35.5% |
47.9% |
17.1% |
|
每股收益(EPS) |
25.9 |
16.7 |
24.6 |
28.9 |
|
目標價(基於16.5倍合理市盈率) |
-- |
-- |
-- |
477 |
|
潛在上升空間(%) |
-- |
-- |
-- |
19% |
|
資料來源:彭博及奕豐金融編纂 (截至2020年12月31日) |
||||
總結
隨着全球經濟進入週期性復甦,歐洲股市的週期性行業盈利有望錄得可觀增長。與此同時,市場目光從增長股逐漸輪動至價值股。加上歐元將進一步升值,我們認為歐洲股市收益將強勁反彈。考慮到潛在前景及上升空間,我們將維持歐洲股市3星「吸引」的評級。