Instagram



上月底我們獲悉富達旗下富達基金 - 中國高收益基金 (港元-對沖) A 每月特色派息(G)(下稱「此基金」)將在5月下旬開始控制資金流量。基金公司解釋,此基金自2019年起資金流入速度快於市場增長速度,故計劃將基金維持在適度的水平,以保護現有投資者的利益。簡單而言,富達將停止接受新投資者對基金進行一筆過認購,而新投資者及現有投資者的月供計劃暫不受影響,惟交易仍會被審視和批核,視乎實際情況而定。
這對於不少熱衷派息的投資者來説自然不是好消息,皆因此基金長期在十大最高派息債券基金榜上有名,即使自今年1月起,其每單位股息額從過往的0.0678港元稍微減少至0.0644港元,其年度化派息率仍接近9厘;與此同時,自此類別在2016年1月29日推出以來的五年餘間,此基金累計錄得37.04%的總回報(截至4月底,以港元計算),即使和我們亞洲高收益類別的精選基金——滙豐投資信託基金 - 滙豐亞洲高收益債券基金 (美元) AM2 每月派息(下稱「滙豐基金」)比較,差距亦不足三個百分點。能夠在本金增值的同時坐擁高息,難怪此基金能成為其中一隻最暢銷的定息基金。
然而,當限購勢成定局,我們不妨未雨綢繆,從平台上另覓其他風格接近的基金。本文章將嘗試從投資範圍、行業分布、派息率等方面,找出潛在可以代替的基金。
投資範圍
根據基金最新月報,此基金投資在中國、澳門和香港的比例為74.41%(除非另有注明,所有數據均截至2021年3月31日,下同),符合其投資政策和目標——主要(即基金資產的最少70%)投資於總公司設於大中華地區 (包括中國、香港、台灣和澳門),或主要在該等地區進行業務活動的發行機構所發行的高收益、未達投資級別或未獲評級的債券,以取得高水平的流動性收益。當然,撇除10.31%的現金,亦有約15%投資於其他國家,如印度、印尼和泰國等亞洲國家,但共佔此基金20.22%、五大持有量最高之發行商——中駿、融創、陽光城、佳兆業和復星,仍清一色來自中國。
平台上只有一隻和此基金一樣屬於中國高收益類別的基金——東亞聯豐中國高收益入息基金 (美元) A 每月派息(下稱「東亞基金」),理應是最直接之替代品。東亞基金同樣於2016年成立,比此基金稍遲數月,惟其5400萬美元的規模遠低於此基金的22.75億美元。儘管如此,其表現實際上並不遜色:東亞基金成立至今的累計回報為32.17%,甚至高於此基金同期的30.61%,費用比率也較低。
鑑於中國高收益債券一向在整個亞洲高收益債市中佔舉足輕重的地位,我們也可以將範圍擴展至一些亞洲高收益基金。在前面提過的滙豐基金中,中國、澳門和香港合共佔比僅稍多於一半,而印尼和印度則共佔逾三分之一,可見不算側重中國債券;其十大持倉普遍亦不是中國企業發行之債券,因此未必屬於此基金的一個貼切替代品。
反觀新上架的海通精選基金系列 - 海通亞洲高收益債券基金 (美元) D 每月派息(下稱「海通基金」)和弘收高收益波幅管理債券基金 (人民幣) 2B 每月派息(下稱「弘收基金」),或許會與此基金較為相似。海通基金和弘收基金的最新月報顯示,中港澳三地合共分別佔去組合的89.4%和70.4%,和此基金不遑多讓,海通基金甚至有過之而無不及。它們的主要持倉同樣以内房企業債為主,和此基金及東亞基金異曲同工,反映它們雖聲稱投資範圍闊至整個亞洲,實質上仍明顯由中國主導。
行業分布
東亞基金和海通基金投資房地產行業的比重分別達到76.1%和78.43%,而它們超過八成投資在中國,故推斷對於内房相當看好。雖然從 3 月份人行公開市場操作來看,流動性投放的節奏受到調整,社會融資規模增量和M2增速均遜於預期,反映人行貨幣政策或將持續收緊,但內房市場按年復甦強勁,銷售、樓價及土地投資等基本面良好,強勁的買地意欲反映地產商對未來的展望依然正面。即使近月住宅新開工面積的增速放緩,預期今年全年銷售增長仍有望達到10%。當去槓桿、減負債已成為主流共識,現有政策對行業影響有限,故整體而言,我們認為其前景續看俏。至於弘收基金和此基金,對於内房的涉獵則相對較低,約在一半左右,兩隻基金持有的債券之發行人橫跨較多行業,包括銀行與金融、工業、商品等,亦有部分是主權和準主權債。
信貸評級
根據基金公司提供的月報,此基金、弘收基金和東亞基金的平均信貸評級分別為BB、BB和B+,而海通基金則未有列明;但根據其比重分布,BBB級或以上(投資級別)、BB級、B級或以下分別佔10.12%、40.42%和40.01%,其平均信貸評級很可能亦為BB。事實上,弘收基金和此基金同樣有如海通基金一樣,提供了持倉的信貸評級具體分布,我們將資料整理如下:
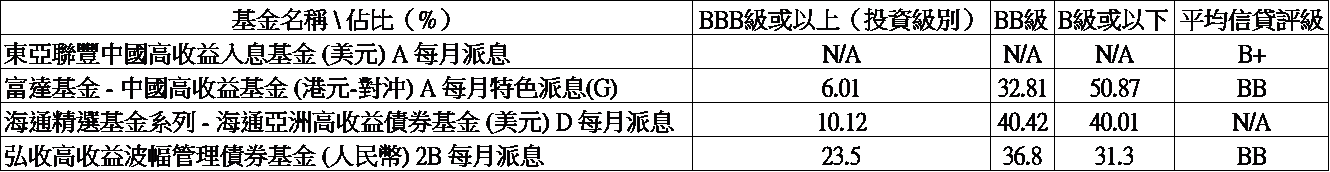
上表顯示海通基金和弘收基金對B級或以下的投資相對此基金會較少,而東亞基金儘管未提供具體分布,但從其平均信貸評級逆向推斷的話,估計其相關比重或較此基金更多。由此可見,海通基金和弘收基金相對偏好評級較高的債券,而此基金和東亞基金則較樂意從較低評級的債券中發掘收益。
派息率
派息率對於重視入息的投資者無疑至關重要,此基金某程度上亦以此聞名;能夠在這方面與其一較高下的是弘收基金,其最新4月的年度化派息率為8.979%,甚至略高於此基金同月的8.948%。相比之下,東亞基金的8.253%稍遜一籌,而海通基金則最低,僅為7.398%。不過,我們要再次提醒投資者,應該了解基金的派息成分分布,明白部分派息有機會是從資本部分撥付,而基金的資產淨值價格會在派息當日相應下降,投資者應該從總回報角度作考慮。
回報對比
當大家了解過各基金的投資風格後,不妨看一下它們的表現。
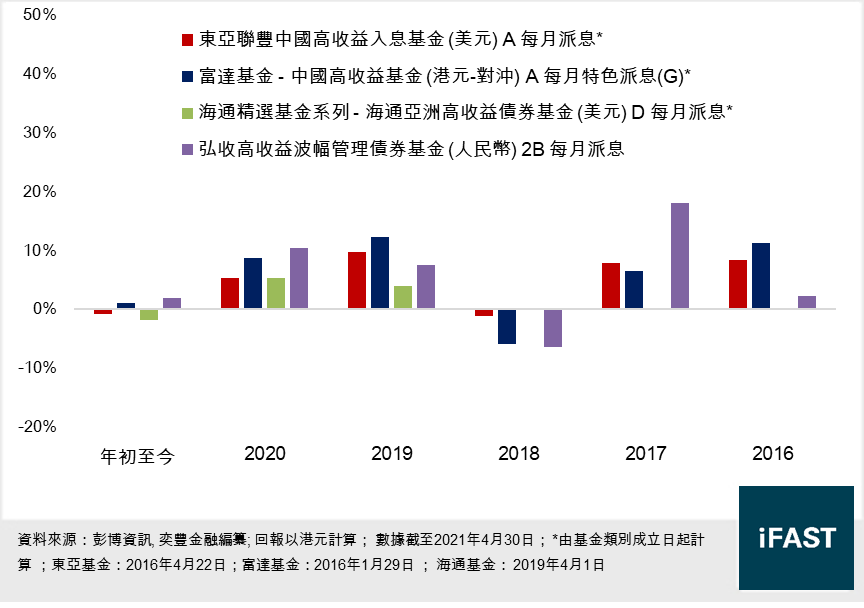
圖一:曆年回報比較
圖二:累計回報比較
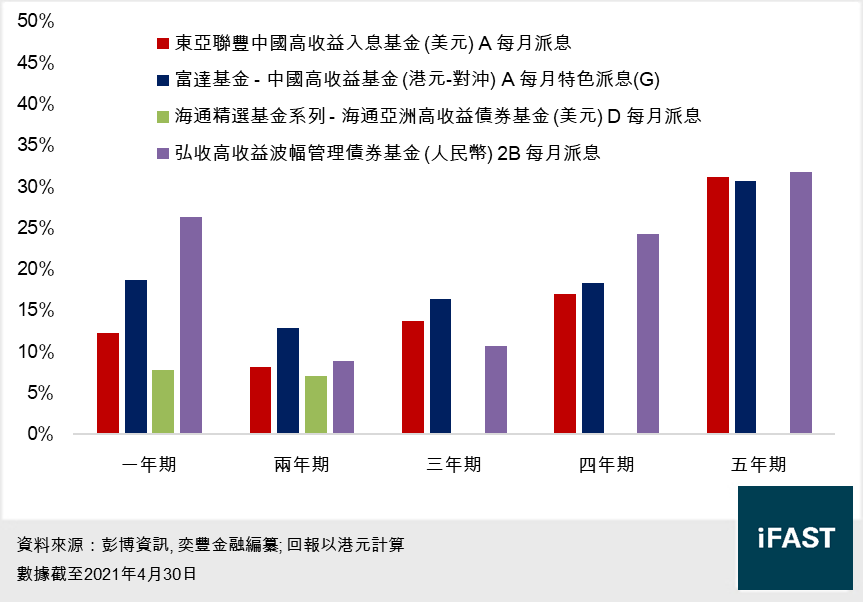
綜合圖一和圖二,從累計表現來看,此基金在兩年期和三年期跑出,其餘時期則由弘收基金領先,兩者可謂各有千秋;它們的特點都是個別曆年尤其出色:此基金2019年表現突出,弘收基金則在2017年鶴立鷄群。東亞基金只在2017和2018年跑贏此基金,海通基金甚至未曾在任何時期跑贏,相對表現稍遜,兩者的特點在於它們的存續期較此基金和弘收基金為短,僅約為1.9年。
抗跌力對比
基金的表現固然重要,抗跌力也是不容忽視的一環,尤其是對於定息基金而言。
圖三:近年跌市期間抗跌力比較
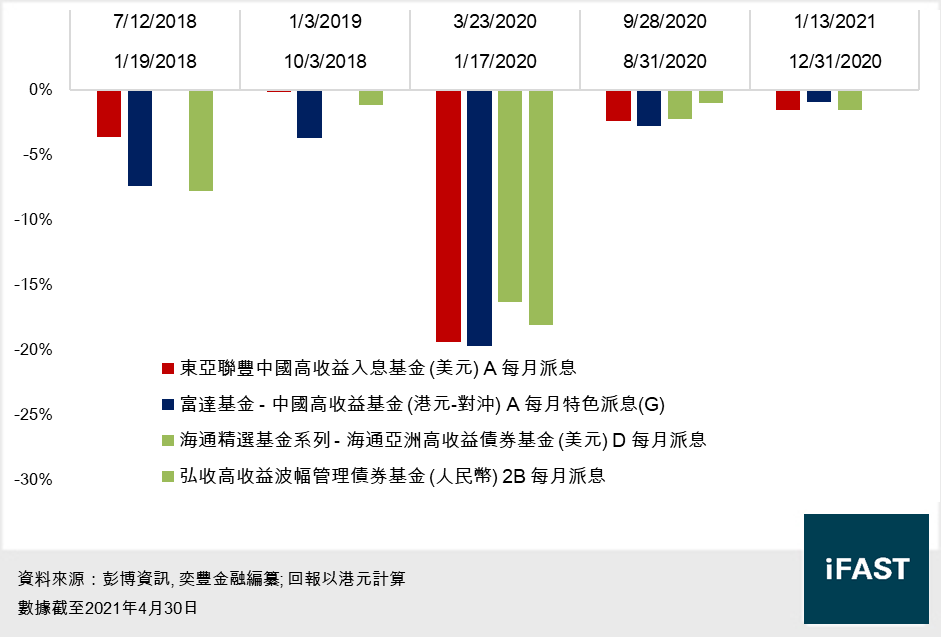
從上圖可見,抗跌力絕非此基金強項,其跌幅在大部分跌浪中都名列前茅;另外三隻基金在大部分跌浪中都能夠跑贏此基金,估計這與其存續期較長,以及投資低級別債券較多的特點有關。
總結
撇除歷史尚短的海通基金,若我們將投資年期定為五年的話,東亞基金、弘收基金和此基金的累計回報其實叮噹馬頭,差距在一個百分點左右,抗跌力方面更略勝一籌;東亞基金存續期短、重倉内房債、費用比率最低、約8厘的派息率亦稍低於此基金;弘收基金持倉數目少(組合由74張債券構成)、投資行業較分散、派息率和此基金相若,可説是各有千秋。希望投資者在細閲本文後,能找到適合自己、替代富達基金 - 中國高收益基金 (港元-對沖) A 每月特色派息(G)的選擇。