Instagram



我們在上週介紹的基金最終成功當選本年度新興市場類別的精選基金,可説是對其近年穩健而良好的表現之嘉許;而在本週發表的文章中我們指出,在整個新興市場入面,亞洲股市擁有長線增長潛力、樂觀經濟展望及較低主要阻力,若投資者希望對組合中新興市場的配置進行策略性細分,而不靠個別基金一蹴而就,亞洲股市毫無懸念乃作為壓艙石的首選。所以在自本週開始的【精選基金巡禮】中,我們亦決定以兩隻亞洲基金打頭陣,它們分別是順利連任的摩根亞洲增長
(美元)(累計)(下稱「摩根基金」),以及後起之秀、今年首次當選的銘基亞洲基金
─ 亞洲(日本除外)股息基金
(美元) A 累算(下稱「銘基基金」),探究一下兩者誰較適合作為新興市場配置甚至整個投資組合的核心。
兩隻基金當中,摩根基金相對年長,已具備十餘載歷史,而銘基基金則僅成立約五年半,故其4.4億的規模亦顯著小於前者的11.3億;有趣的是,兩隻基金投資風格上最為明顯的分野,也正正是它們所投資的公司之市值。
先説説資歷較老的摩根基金:它秉持該公司一貫的作風,聚焦大型企業,市值超過100億美元的公司在組合中佔比接近九成,當中更有約一半屬市值超過千億美元的龐然大物,十大持倉除了台積電、三星和海力士,其餘重倉如藥明生物、平保、友邦、港交所等全都是在港上市、家喻戶曉的名字,至於ATM——阿里、騰訊和美團,就更無需多言。這些佔組合接近一半(47.8%)的十大持倉,大家無疑都相當熟悉,可能部分投資者會覺得很放心,但換個角度看的話,亦同時代表着缺乏驚喜。
持倉貼近基準 力求去蕪存菁
我們翻查了其截至3月底的半年報,若將隱形重倉(佔比近2%、和第十大重倉相約)京東包括在内,摩根基金包含了MSCI亞洲(日本除外)指數(下稱基準)十大權重股的八隻,僅剔除了印度信實工業和中國建設銀行,變相代表基金的主動管理成分其實不算太高。基金的地域分布亦仿佛驗證了這個判斷——在大部分的主要地區如中國、香港、台灣和印度,摩根基金的比例和基準差距都只在一個百分點左右,較為明顯的分別只是低配了南韓轉而超配印尼。有鑑於此,我們不妨做出一個大膽的假設:摩根基金主要是以基準為基礎,再從中排除一些不符合其投資主題和目標之公司去構建投資組合。當然,能連續兩年成為精選基金,某程度上反映此策略近年的確奏效。
圖一:曆年回報比較
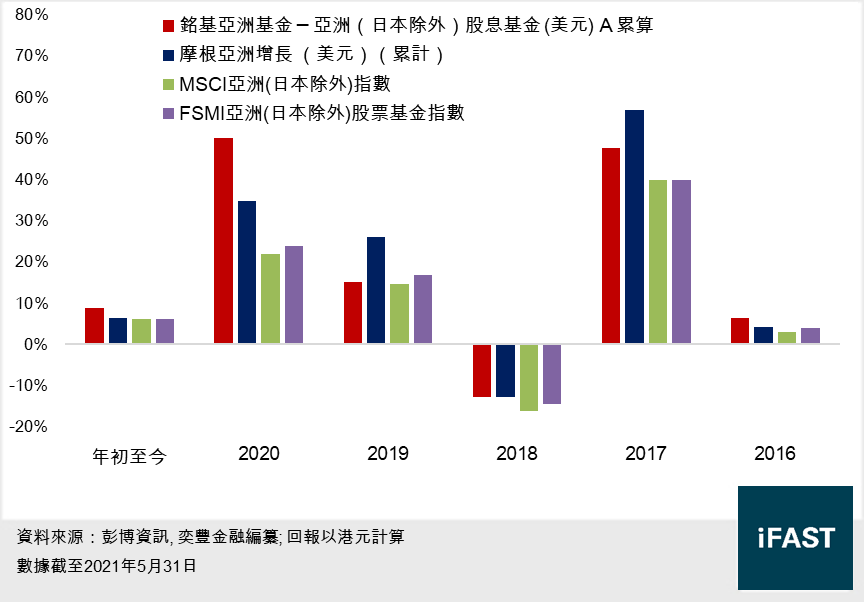
從上圖可見,摩根基金在以上曆年和年初至今都能跑贏基準和由FSMI亞洲(日本除外)股票基金指數代表的同儕平均(下稱同儕平均),顯示蟬聯精選基金乃名不虛傳,尤其是當中市況向好(基準錄得雙位數字升幅)的年份如2017、2019和2020年表現更是突出,平均能帶來超過十個百分點的額外回報。儘管如此,我們卻更青睞後起之秀銘基基金,原因在於其能在提供較優秀的抗跌力的同時,累計回報不落下風。
策略雖南轅北轍 抗跌力猶有過之
和摩根基金風格迴異,銘基基金對於中小型公司的投資明顯較多:若同樣地以100億美元為分水嶺,其多達53.9%持倉的市值在此之下,當中市值在30億美元以下的小型企業更達27.6%;作為參考,基準的平均市值約為62.1億美元。由此可見,銘基基金並未格外偏好大型企業,而是相對均衡地投資於大中小型公司身上,務求捕捉企業在不同成長階段帶來的增長機遇。地域分布方面,和基準相比,銘基基金低配大中華(中國、香港和台灣)及印度公司,這四個地區在基準中比重超過四分三,在銘基基金卻只佔約六成;反而此基金顯著超配南韓及東盟各國,當中尤以越南最獲基金經理垂青,6%的佔比和印度幾乎不相伯仲。綜合來看,銘基基金在持倉市值和投資地域分布都較為分散,但無形中變相等於增加涉獵部分傳統印象中風險較高的地區和類別,難免令部分投資者擔心對其抗跌力造成負面影響。既然如此,我們不妨分析一下兩隻基金在近年主要跌浪中,相對基準和同儕平均的表現,探討一下哪一種風格更能幫助在逆市時減少損失:
圖二:主要跌浪期間抗跌力比較
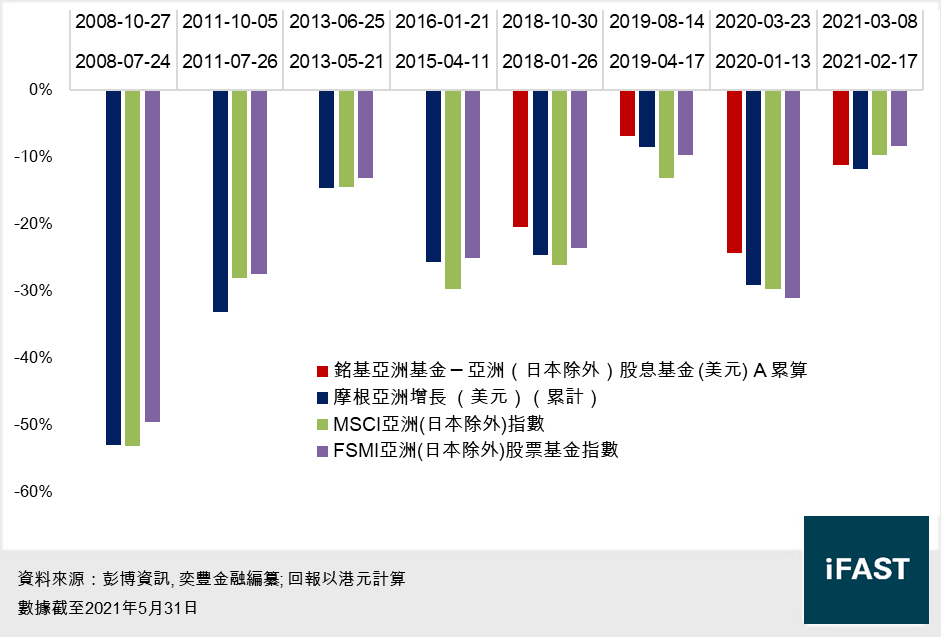
從上圖可見,往績較長的摩根基金在普遍跌浪中表現只和基準相若,當中更有兩浪明顯跑輸,相對同儕平均亦未見優勢,反映抗跌力並非其特長。反觀新秀銘基基金在近四次跌浪中三次大幅跑贏,包括去年新冠疫情爆發期間;年初調整一浪雖然跌幅稍多於基準約兩個百分點,但仍較摩根基金為佳。換言之,銘基基金較為分散的投資策略,的確做到幫助投資者抵禦市場下行風險。
部署多元化 表現顯功架
事實上,我們認為「分散」兩字,正是銘基基金最為突出的亮點,這一點從其持股和行業分布便可見一斑。根據最新提供的月報,此基金持有61隻持倉,當中前十大的比重不足三成;其中53隻持倉在組合中的佔比介乎1%至3%不等,即使兩大重倉台積電和騰訊亦只佔3.7%和3.3%,代表基金的表現不會單單受某些側重的持股所主宰。行業分布方面亦然——摩根基金中,資訊科技(28.8%)和金融(24%)兩個行業已佔去組合超過一半,而銘基基金則有六個行業比重介乎10%-18%;其中兩者分歧最大的地方,是最獲銘基基金超配的兩個行業——工業和房地產,都為摩根基金所低配。不過在此需要補充,銘基基金在這兩個行業的配置並非傳統印象中的「舊經濟股」,而是更多包含物流、精密科技製造、物管、房地產信托等。另外也不得不提銘基基金的選股和基準有頗大差異,從其網站上提供的完整持倉來看,大家耳熟能詳的名字比例不高。
既然已經對兩隻基金的投資風格有深入的了解,不妨看一下它們的累計表現。我們將基準和同儕平均納入比較,來找出它們各自截至5月底的一至五年期和自2015年11月30日(銘基基金成立日)起的累計回報:
圖三:累計回報比較
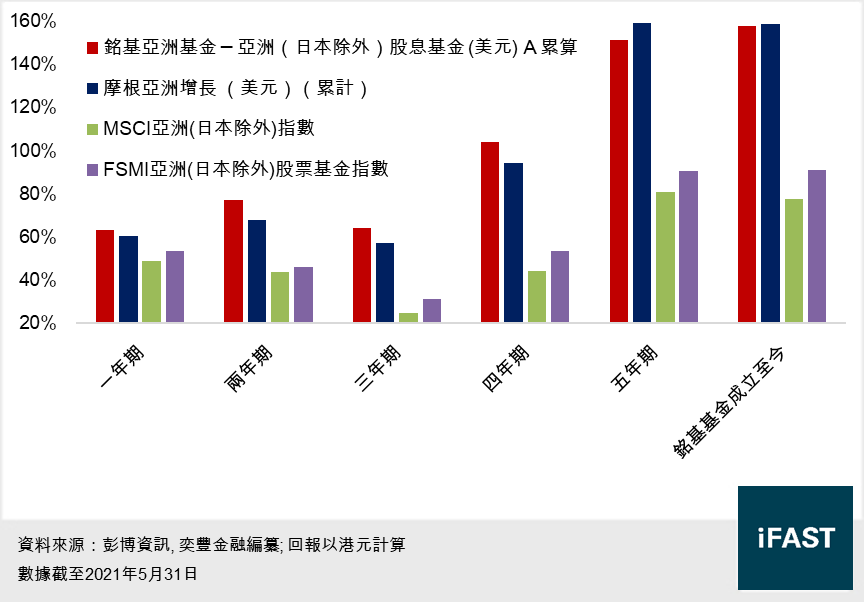
明顯可以看出兩隻基金的累計表現都堪稱傲視群雄,在一至五年期中,回報皆能持續跑贏基準和同儕平均;而自銘基基金成立的五年半間,兩者表現亦叮噹馬頭。銘基基金自2020年後表現更勝一籌,使其在一至四年期累計回報跑出:具體來説,銘基基金在一年期、三年期和成立至今的額外回報(基金回報減去基準回報)分別為14.3%、39.6%和80.3%,跑贏幅度隨投資年期拉長而增加,顯示此基金能夠持續地帶來長線資本增長。同期摩根基金的額外回報則分別為11.6%,32.6%和81.1%。
投資啟示
總括而言,銘基基金縱使年歲尚輕,但憑藉其獨特而分散的配置,在近年跌浪中展現出較出色的韌性,和連任精選基金的摩根基金相比,累計表現亦不相伯仲,優勢在2020年開始更形顯著,漸漸呈現後來居上之勢,絕對有力成為大家建構投資組合,亞洲股票部分的基石之選。