Instagram


在去年出色表現的襯托下,亞洲股市在今年上半年的表現較為遜色。由於科技板塊在監管方面受壓,加上近期部分地區出現疫情回彈,令股市表現一度疲弱。截至6月,年初至今的回報率為6.4%。儘管上半年表現未如理想,但我們認為亞洲股市的前景樂觀,下半年具有潛在升幅。以下我們將會逐一解釋亞洲股市的利好因素,短期風險及作整體分析。
出口增長維持強勁
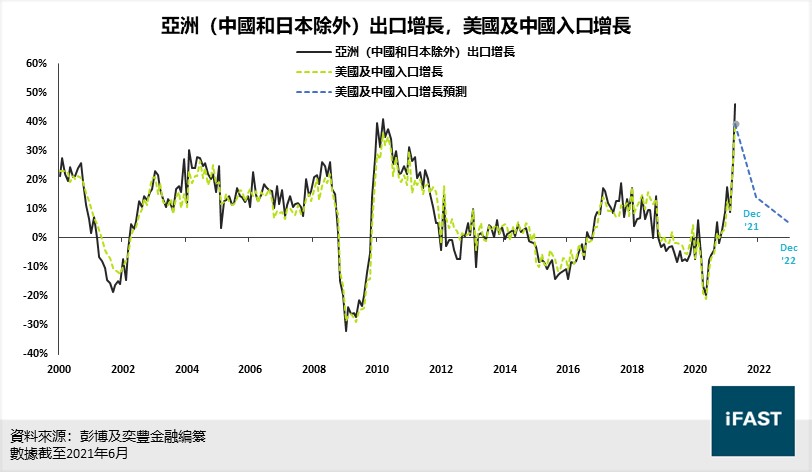
在疫情的影響下,亞洲國家的出口不跌反升,更超出疫情前的水平。在上年的第三季度,由於亞洲國家有出口收縮的情況(見圖一),因此在低基數效應的影響之下,預計在下個季度其出口增長仍會保持強勁。其次,亞洲地區的製造業採購經理人指數近期轉趨樂觀(見圖二),表示亞洲製造業出現廣泛擴張的情況,可見經濟增長在未來數月會進一步改善。另外,美國和中國的進口預測在未來兩年將保持增長(見圖三),作為亞洲地區出口的主要需求,為其出口增長水平提供穩健支撐。而我們相信強勁出口增長將推動亞洲整體經濟表現,從而帶動整體股市向好。
圖一:亞洲地區出口增長
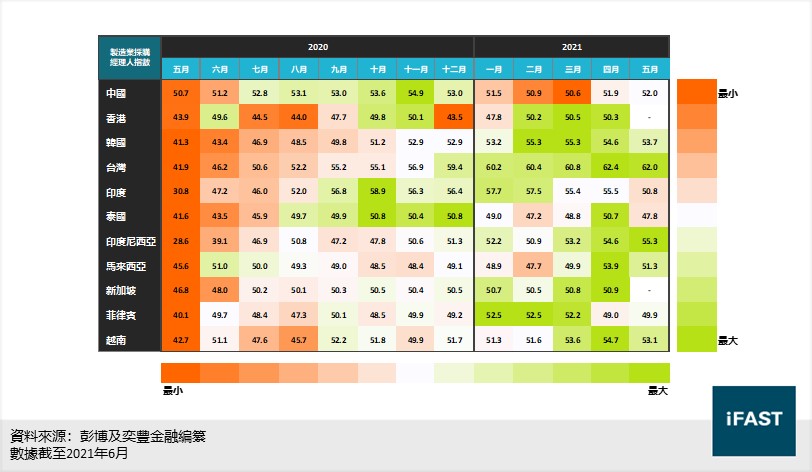
圖二:亞洲地區製造業採購經理人指數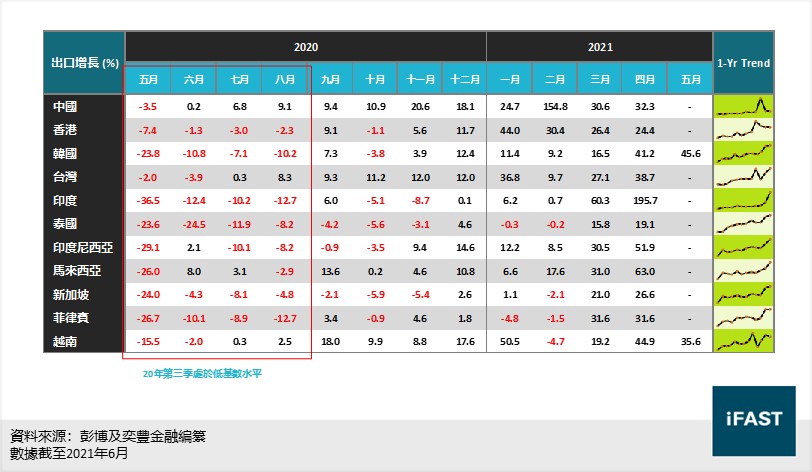
圖三:亞洲(中國及日本除外)出口增長,美國及中國入口增長
未來每股盈利增幅樂觀
在未來兩年,我們預計亞洲股市的盈利走勢頗為樂觀,或會成為股市的另一推動力,原因如下:
1. 短期盈利反彈
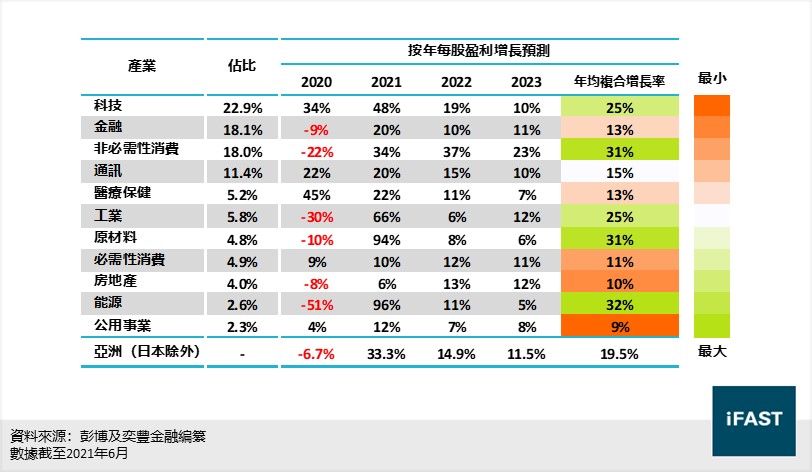
追蹤亞洲股市的MSCI亞洲(日本除外)指數的構成較為多樣化,有31%的股票(金融、工業、原材料及能源產業)是屬於週期性股,而有52%的股票(資訊科技、非必需消費品類及通訊產業)是屬於成長股(見圖四)。而隨著疫情後的經濟復甦,週期性股及增長股同時受惠,整體盈利增長會進一步改善。
2. 宏觀利好因素
現時有不少宏觀因素都利好盈利增長,包括美元走弱、全球經濟復甦、亞洲出口及經濟增長。而這些利好因素能抵消中國在收緊信貸政策所帶來的負面影響,我們預計2021年及2022年的每股盈利增長預測分別為33.3%及14.9%(見圖四)。
3. 利潤率呈回升跡象
在最近數個季度,亞洲股票的利潤率所承受的壓力逐漸降低,低庫存量、經營槓桿及銷售增長等驅動因素都令各項利潤率有反彈的跡象,而回升的利潤率相信將能成為盈利增長的另一支撐。
圖四:MSCI亞洲(日本除外)指數的每股盈利增長預測
估值水平回調
早前亞洲股市的市盈率在達到20.2倍後出現大幅度下調,目前水平為 16.1倍。儘管其仍略高於15年平均市盈率(13.5倍),但考慮到指數中的增長股比例持續增加,我們認為現時的市盈率是位於合理範圍內,與我們所分析得出的合理水平(16倍)相約。而對比起其他已發展市場,亞洲股票的估值明顯處於較低水平,往後在重新估值時極有潛力跑贏大市,對投資者而言相對吸引。
短期潛在風險
在股市波動方面而言,亞洲股市的風險主要是暫時性的不穩定因素,包括科技板塊的波動及部分地區的疫情反彈。
1. 科技板塊的波動
構成亞洲科技板塊波動主要有兩個因素,美國國債債息便是其中之一,現時聯儲局備受壓力,因而下半年有債息上升的風險,或會引發估值較高的科技股或增長股的拋售。其次是中國對科技產業的監管,若然政策被進一步收緊,科技板塊同樣地會遭受打壓,市場或會被情緒影響而出現拋售科技股的情況。
2. 部分地區的疫情反彈
最近部分亞洲地區(包括台灣、印度和新加坡等)出現疫情反彈,確診人數突然急升,影響生產力及令部分產業受挫,拖累整體經濟增長,因而亞洲股市一度疲弱,同時部分股價亦出現大幅度調整。
中長期前景樂觀
總括而言,亞洲股市現時仍有不穩定因素,短期或會出現區間波動,話雖如此,現時大部分的中國科技公司基本面健康,加上亞洲國家過往在處理疫情時相對成功,因此考慮到投資者的樂觀情緒,我們偏向股市未來數月呈上行跡象。而中長期方面,宏觀經濟及預期盈利增長為亞洲股市帶來穩健支撐,我們對其保持樂觀及相信有大幅度的潛在升幅。若以16倍的合理市盈率及盈利預測去計算,預計亞洲股市將在2023年底前能突圍而出,實現27%的潛在升幅(見表一)。
表一:MSCI亞洲(日本除外)指數
|
MSCI亞洲(日本除外)指數 |
FY2019 |
FY2020 |
FY2021 |
FY2022 |
|
市盈率(倍) |
20.2 |
16.1 |
14.0 |
12.6 |
|
預期盈利增長(按年) |
-6.7% |
33.3% |
14.9% |
11.5% |
|
每股盈利(EPS) |
41.8 |
55.7 |
63.9 |
71.3 |
|
目標價(基於16倍合理市盈率) |
- |
- |
- |
1140.4 |
|
潛在上升空間 (%) |
- |
- |
- |
27% |
|
資料來源:彭博及奕豐金融編纂 (截至2020年6月2日) |
||||