Instagram


在週初公布、平台上第二季表現最佳和最差的基金中,投資拉丁美洲國家的基金包攬了前十大部分席位,相對較為冷門的地區則分別有越南和新興歐洲。所謂新興歐洲,主要包括了六個位處中歐、東歐和地中海的國家(俄羅斯、波蘭、土耳其、匈牙利、希臘和捷克)。和我們熟悉的成熟市場如英國、法國和德國等西歐國家相比,這些國家的經濟發展和市場完善程度都較低,故被MSCI旗下指數歸類為歐洲新興市場。
我們屢屢提及跨地域投資的重要性,有助降低個別國家或地區的風險;近兩週中央政府接連出台各種監管政策,恒指、恒科指、滬深300指數和MSCI中國指數無一倖免全數急瀉。儘管現時經歷調整過後,實乃進行中長線部署的良機,但部分投資者短期内可能對於中港股市抱觀望態度甚至欲避之則吉,我們亦能夠理解。歐美等成熟市場年初至今表現良好,累積了一定升幅後估值水平未算特別吸引;這情況下除了可以考慮早於上月初我們便撰文提過或許能成為組合奇兵的拉丁美洲基金外,大家同樣相對陌生和忽視的新興歐洲市場,亦有效分散投資產組合中的地域集中風險。如欲涉足這個地區,我們的精選基金施羅德環球基金系列 - 新興歐洲 (歐元) A類股份 累積單位(下稱「此基金」)堪稱不二之選。
歷史、規模和投資範圍
此基金成立於2000年1月,擁有超過21年的悠久歷史,規模約10.6億美元(除非另有注明,所有數據均截至2021年6月30日,下同)。基金致力透過把至少三分之二的淨資產投資於歐洲中部和東部(包括前蘇聯市場及地中海新興市場)的公司股票,務求在三年至五年期內扣除費用後提供跑贏自身基準MSCI Emerging Markets Europe 10/40(下稱「基準」)的回報。基金通常被積極管理,持有30至50間公司,可投資於任何歐洲中部及東部國家、行業和公司市值的資產淨值有關部分都不受任何限制。
投資風格和配置
根據基金公司最新提供的月報,此基金持有48隻股票,當中前十大持倉已佔54.6%,超過一半的比例可算是相當集中,且略高於基準的52.9%,但須留意基準中成分股共有60隻。十大持倉中此基金和基準的十大成分股不同之處,在於兩家俄羅斯公司——油公司Rosneft和折扣超市Magnit,取代了基準中的俄羅斯國營油企Tatneft和波蘭PKO銀行。儘管如此,根據基金截至2020年底的年報,此基金實際上並非把兩者棄如敝屣,只是減低了持有比重(均少於1.5%)。事實上,即使是同樣的公司,只要在組合中的比重有異,帶來的回報也可以差天共地,後面我們會揭曉究竟這些看似細微的變化,有否使投資者受益。
不難發現,俄羅斯作為新興歐洲最大經濟體,當地公司主導了整個區域的股市;不但囊括了十大持倉中八席,在基金中佔比亦高達61%。然而,此基金對於俄羅斯和基準中同樣舉足輕重、佔逾16%的波蘭,均予以低配,反而此基金對於部分來自基準以外的國家如哈薩克斯坦、格魯吉亞及斯洛文尼亞等均有所涉獵,反映兩位執掌基金近七年的基金經理,在構建組合時注重對目標企業基本面進行詳細分析以去蕪存菁,不會唯基準馬首是瞻;因此前面提及不少重倉股和基準重複之現象,相信不是他們嘗試跟隨或複製基準的結果。
此基金的主動型管理策略從其行業分布便昭然若揭。眾所周知,俄羅斯是世界上一大資源出口國,石油、天然氣和金屬等所在的能源和物料行業和當地經濟息息相關,而這兩個行業的公司合共亦佔基準超過一半;不過,它們卻遭基金經理顯著低配:能源業方面,就算此基金持有俄羅斯的Gazprom、Lukoil和Novatek等巨頭,但從年報中我們發現基金在此行業實質上只有六隻持倉;物料行業方面,基準中第四大成分股、佔約5.9%的俄羅斯最大礦業公司Norilsk Nickel,在此基金中佔比僅3.6%,而整個行業在組合中的比重甚至連一成也不到。
相對於這兩個傳統且容易受商品價格劇烈波動影響的週期性行業,基金經理明顯偏好較為具備持續增長能力的金融業,較基準大幅超配逾10個百分點;兼具穩定現金流和增長潛力的必須消費和健康護理亦受基金經理青睞。值得留意的一點是,此基金對資訊科技和通訊服務(科網)方面的配置頗低(共約6.2%),故若説基金是以舊經濟行業為主,亦絕不為過。
回報對比
了解過此基金的投資風格,不妨看一下它的表現。為了讓大家更清晰理解,除了基準外,我們將平台上的新興歐洲股票基金平均(下稱「同儕平均」)納入比較,來找出它們各自截至6月底的一至五年期累計回報:
圖一:累計回報比較
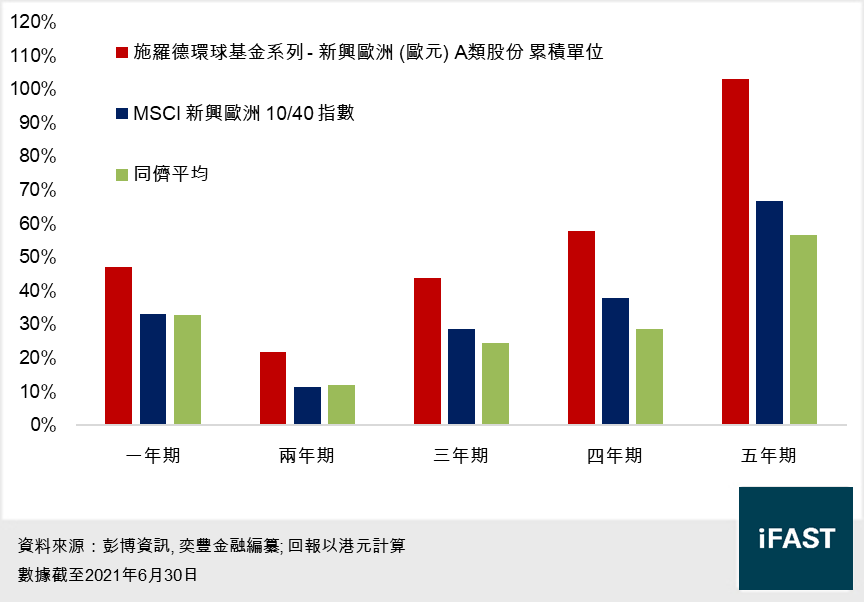
此基金的累計表現一枝獨秀,在一至五年期中,其回報持續跑贏基準和同儕平均,展現出精選基金的實力。具體而言,此基金在一年期、三年期和五年期的額外回報(基金回報減去基準回報)分別為13.9%、15.2%和36.3%,跑贏幅度隨投資年期拉長而增加,顯示它一直都能盡一隻基金跑贏基準的應有本分,並且能達至自身的投資目標。
圖二:曆年回報比較
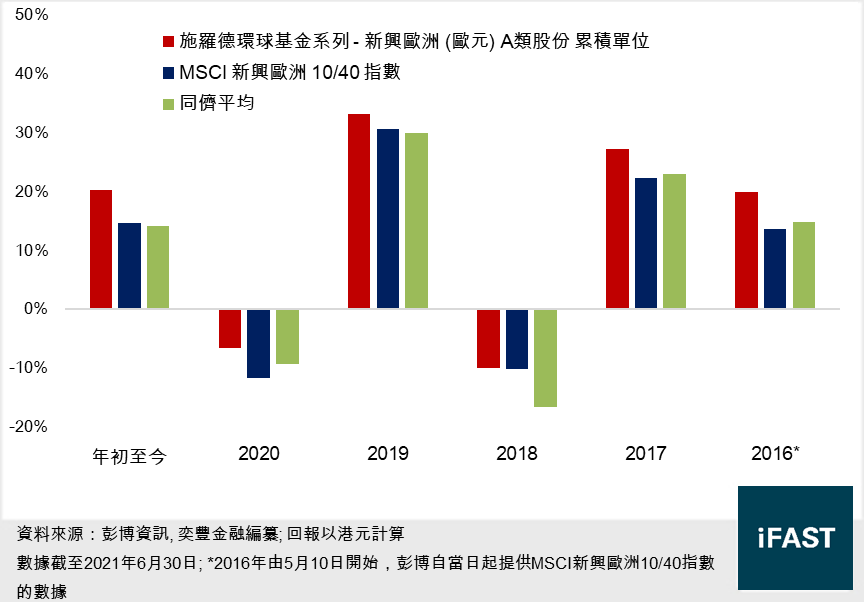
從曆年表現可見,此基金所有時期都能跑贏基準和同儕平均:無論是基準向好的2017和2019年,抑或市況不景的2018和2020年,此基金都能為投資者帶來額外回報,穩定的表現教人讚嘆。年初至今由於大宗商品價格暴漲,此基金雖低配能源和物料行業,但表現不但絲毫沒受拖累,甚至跑贏基準5.6個百分點,基金經理的選股和策略部署實在功不可沒。
抗跌力對比
股票基金的表現固然重要,但抗跌力也同樣值得關注。我們不妨分析一下此基金在主要跌浪中的相對表現:
圖三:主要跌浪期間抗跌力比較
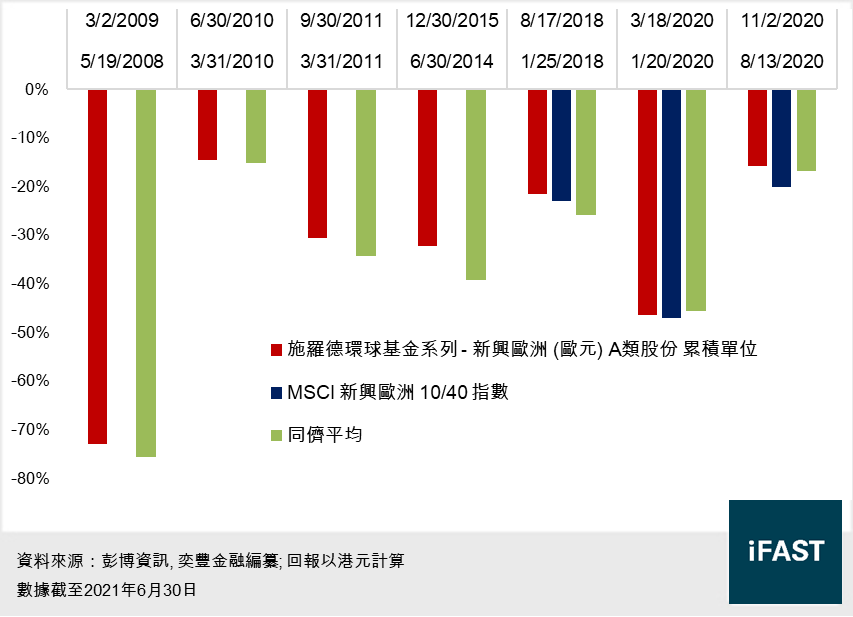
從上圖可見,此歷史悠久的基金在七次跌浪中只有一次跌幅多於同儕平均,同時全數跑贏基準,反映出其抗跌力相當優秀,也解釋了為何此基金的中長線累計回報鶴立雞群。
投資啟示
俄羅斯股市在新興歐洲舉足輕重,截至上週五(7月23日),其指標指數俄羅斯交易指數的2021年和2022年預測市盈率分別僅為6.8和6.4倍,低於我們給予其的合理市盈率7倍,代表俄羅斯股市的估值若橫向對比環球股市,吸引力猶存。此基金能夠讓投資者在主要布局俄羅斯股市的同時,涉獵新興歐洲地區其他具備發展潛力的公司,難怪其憑藉優秀的中長線回報、良好的抗跌力及低於同儕平均的費用比率,已經連續11屆蟬聯所屬類別的精選基金席位。對於有意擺脫對中港股市的過度聚焦,放眼環球投資機遇的投資者而言,施羅德新興歐洲基金值得擁有。