Instagram



上月我們便略有提過,中國股市年内遭逢各種不利因素,當中以針對大型科網企業的反壟斷和網絡訊息安全監管所帶來的負面影響尤為顯著。首當其衝的包括被稱為「ATMXJ」的五巨頭,不單是恒指和MSCI中國指數等不少指標指數的重要成分股,也是許多中國股票基金的心頭好。一波未平,一波又起,7月底中央政府頻頻出台各種政策,其中最新印發的《關於進一步減輕義務教育階段學生作業負擔和校外培訓負擔的意見》,對K12教培的打擊可謂史無前例,相關企業如新東方、好未來和高途等動輒錄得單日五成的跌幅。
即使市場已儼如驚弓之鳥,中央仍似乎未有放軟手腳的計劃,對於外賣、房地產、未成年人士網絡活動等的新規,仍排山倒海地湧現;繼美團、貝殼等公司先後遭殃後,週二(8月3日)就連股王騰訊亦無法倖免——官媒旗下《經濟參考報》發表文章,指網絡遊戲的危害愈來愈得到社會的共識,並一度稱遊戲作「精神鴉片」和「電子毒品」,騰訊和網易股價上午應聲急挫逾一成,儘管其後隨該文章遭刪除和修改用詞後,兩家公司之跌幅收窄,惟種種跡象均反映政策方面帶來的潛在憂慮大增,令不少投資者感到無所適從,就算不直接沽貨套現,對這些政策風險較大的公司所要求的溢價難免提升,變相壓縮了給予它們的估值。
國策未必定是洪水猛獸
然而,政策實際上好比一把雙刃劍,既然有行業遭重點整頓,自然也會有行業被選擇性地扶持,而半導體和新能源相關公司無疑便是這樣的幸運兒。對於半導體行業的重要性,相信我們近幾年已經不厭其煩地再三提及,在此不贅;目前半導體相關的關鍵物料、設備和技術等,中國仍主要倚靠國外,例如製造先進晶片必備、由ASML獨家生產的EUV光刻機,便因荷蘭屢遭美國施壓而遲遲未能購入,這使中國政府更深切地意識到推動晶片自給自足乃刻不容緩。
至於新能源相關的投資機遇,我們在年初已經略有講解,而隨後國家主席習近平在不同場合下屢屢提及碳中和、碳達峰等目標,並在「十四五」規劃綱要中提出要堅定不移貫徹創新、協調、綠色、開放、共享的新發展理念,制定 2030 年前碳排放達峰行動方案,以及力爭 2060 年前實現碳中和的目標,變相將其確立為一個核心的國策,其後各部門亦陸續出台相關的行動方案以配合。此舉固然一方面有實際作用:目前中國主要仍依賴化石燃料,但以光伏為首的可再生能源亦發展迅速,甚至逐漸開始出現成本優勢,加速轉型一舉兩得;另一方面,積極推進實現碳中和也能體現出中國作為世界上最大經濟體之一的承擔,對國家形象有利。
事實上,人民銀行在7月意外全面降準,其聲明中亦有提到部分釋出資金將用以支持綠色發展和科技創新,側面反映國家高度重視重點政策(晶片、碳中和)。既然政策方向如此昭然若揭,投資者希望押注其中,轉而避開某些確定性較低、政策風險較高的行業,也絲毫不難理解。究竟平台上哪些基金較能幫助投資者達至這樣的目的呢?談到新能源,不少投資者可能會聯想到去年表現一鳴驚人的法巴能源轉型基金 (美元);誠然,該基金的主題的確吻合,最新十大持倉中亦有比亞迪和大全新能源兩家中國公司,惟中國公司實際上只共佔組合約一成,基金仍以美股為重心,在地域匹配度上相當有限。至於建銀國際 - 國策主導基金(港元)(下稱「建銀基金」),截至7月底的過去五年累計回報僅為約35%(除非另有注明,本文所有回報均以港元計算並截至2021年7月31日,下同),連中國股票基金的同儕平均也不如,顯示其縱使聲稱跟隨國策,卻似乎有名不副實之嫌。
想緊跟國策 有何選擇?
我們經過持續的觀察,認為有兩隻基金,較為真正適合希望捕捉國策的投資者,分別是南方龍騰基金–中國新平衡機會基金 (美元) A (下稱「南方基金」),以及上投摩根行業輪動混合型證券投資基金 - H股 (人民幣)(下稱「上投基金」)。前者估計心水清的讀者不會太陌生,因為我們在年初曾詳細介紹,有意的讀者可以細閲另文;故本文將盡量避免老調重彈,並集中分析此基金近半年的變化和表現,以及其和上投基金的分野。
南方基金在今年1月交出接近兩成(18.84%)的升幅,除了因五大持倉之一的嗶哩嗶哩漲勢凌厲,兩家新能源公司新特能源和大全新能源同樣居功不少。當時我們便指出基金經理對於捕捉國策頗有一手;隨後基金截至去年底的年報出爐,我們發現28隻持股中,囊括了不少和新能源相關的企業如信義光能、小鵬汽車、龍源電力等,對於半導體行業的涉獵亦有ASM太平洋和嘉楠科技。其中龍源電力更是自3月開始,便與新特能源和大全新能源一同時常躋身基金五大持倉,可見基金經理的信念度有增無減,而這樣的堅持和眼光也有回報。年初至今錄得正數回報的中國股票基金可謂屈指可數,南方基金正是其中之一;惟若要跟上投基金做比較,卻仍是小巫見大巫:上投基金年初至今的回報高達33.8%,放諸整個平台上亦堪稱數一數二。這隻基金有何特點呢?
南下基金 獨樹一幟
上投基金較為特別之處在於其屬於中港基金互認安排下的合資格南下基金。南下基金普遍都是股債混合型,其中以偏股混合型基金數目較多;它們雖然一般偏重股票,但投資範疇極具彈性,債券或現金部分最多可佔組合四成,意味着基金經理可因應市況靈活調配倉位,但亦代表主動管理風險較高。另外,內地公募基金的投資風格相對進取,周轉率一般也較高,故基金表現更依賴基金經理及團隊的選股能力。
上投基金規模約12億人民幣,其目標是通過把握資產輪動、產業策略與經濟週期相聯繫的規律,挖掘經濟週期波動中屬於強勢行業並具有核心競爭優勢的上市公司,力求在前景多變的環境中追求基金資產長期穩健的超額收益。投資範圍則集中在由中國內地發行人發行的A股,包含中小企業板、創業板、科創板及其他經中國證監會核准上市的股票,這一點其他可以投資H股和海外上市中概股的中國基金有頗大分別。
投資風格和策略
基金經理孫芳從業18年,為此基金致力挖掘每一經濟週期階段下處於景氣復甦及上升階段的行業,並重點投資於強勢行業中獲益程度最高且具有「護城河」的公司,主要評價標準包括:1) 主營業務表現突出且具有核心競爭優勢;2) 具有持續的成長能力和成長潛力;3) 具有估值優勢;4) 具有良好的公司治理結構。基金經理在近期一次訪問中透露,自己近年進行組合管理的最大改變是加強了風險控制,這一點我們認為她言行一致:截至6月底,上投基金的十大持倉佔組合的比重為46.8%,這數字相對一般的中國公募基金,算是代表集中度較低,畢竟前五大持倉已佔組合近半的例子,可説是比比皆是。
根據基金公司提供的最新報告,超過八成半持倉在行業分類上都被歸類為製造業,包括了基金少有各自佔組合比重超過3%的六大持倉,其中除了大家耳熟能詳的寧德時代(6.67%),通威股份(5.84%)和天華超淨(4.67%)都和新能源有關,最大重倉科沃斯(8.78%)和石頭科技(6.56%)皆生產智能機器人,而近月曾因大媽忘記證券戶口密碼多年後才發現所持股票暴漲喜極而泣的主角長春高新(4.16%),則是以生物製藥業務為主的綜合企業。由此可見,孫芳在管理這隻基金的投資主線是新能源相關產業鏈和技術壁壘較高的高端製造業,正正是受國策支持的行業。
部分投資者或許會質疑:這可能是基金經理在各種政策出台後才跟進的部署,未必代表她獨具慧眼;就此,我們翻查了基金過去四個季度的報告並觀察其重倉變化,發現長春高新及新能源相關的寧德時代、隆基股份、通威股份和億緯鋰能,早於去年第三季已躋身十大持倉;至於科沃斯和石頭科技,則是從去年第四季才冒起,取代了蘋果供應商立訊精密和基建設備生產商建設機械。這都能看出基金經理布局新能源產業的前瞻性,以及對於國内製造業重心逐漸從低端轉向高端的判斷。
回報對比
了解過幾隻基金的投資風格後,不妨看一下它們的表現。為了讓大家更清晰理解,我們把平台上的中國股票基金平均(下稱「同儕平均」)納入比較,來找出它們各自截至7月底的曆年回報:
圖一:曆年回報比較
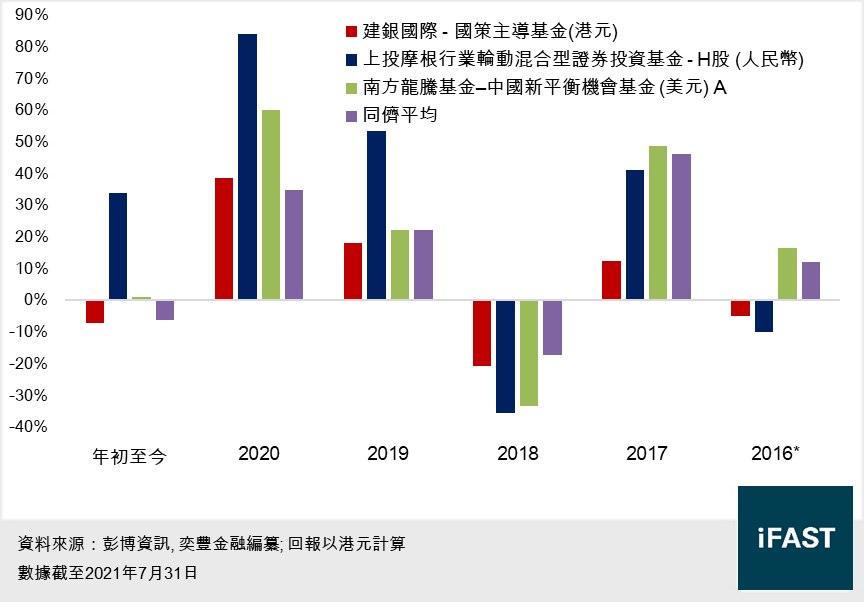
從圖一可見,南方基金表現不俗,大部分年份的回報都優於同儕平均,建銀基金則恰恰相反。至於2016年1月21日才成立的上投基金,在2018年之前表現頗為一般,但自2019年起仿佛脫胎換骨,表現遙遙領先。我們認為這與其所集中投資的A股市場之表現相關:滬深300指數2018年底僅約3,000點,目前則徘徊在5,000點附近,兩年餘間累計升幅超過六成,反觀南方基金和同儕平均都主要投資H股,同期恒指升幅連五個百分點都不到。
圖二:累計表現比較(基數於2016年1月21日重整至100)
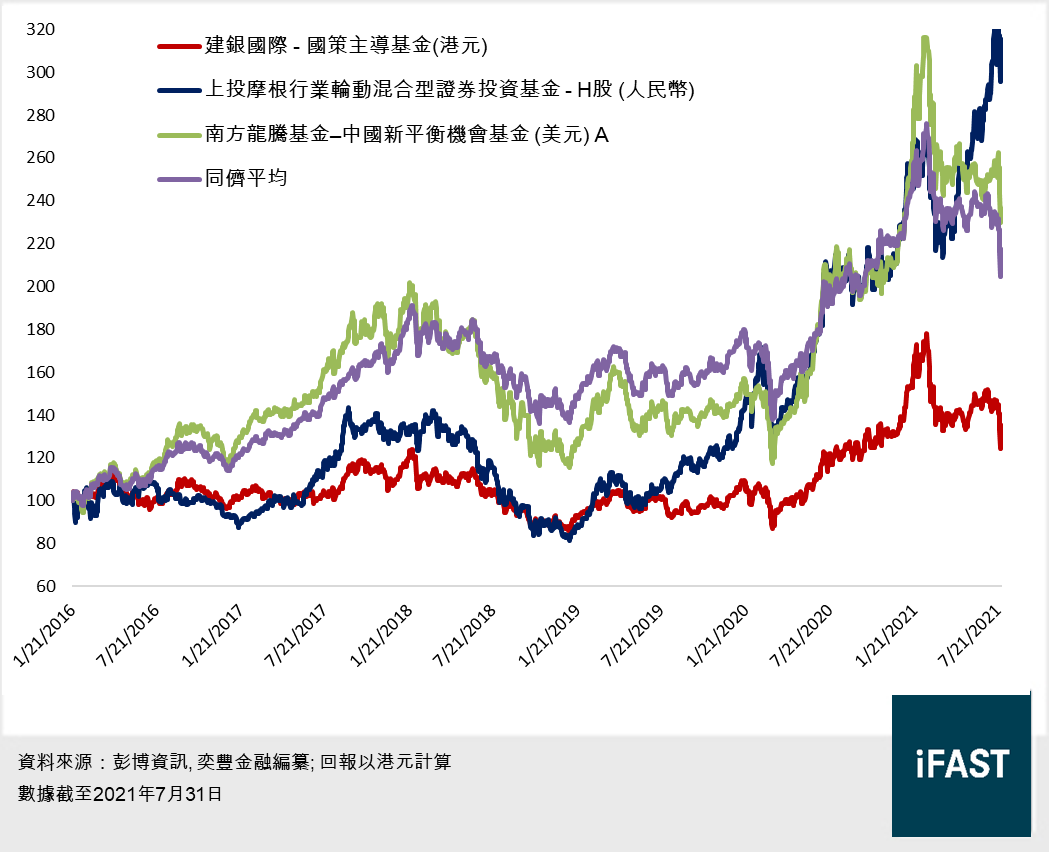
我們上圖用了歷史最短的上投基金之發行日2016年1月21日作重整,找出各基金在近五年半左右期間的累計回報:建銀基金表現持續落後可以暫且忽略;南方基金和同儕平均的走勢頗為相近,在2018年中至2020年中這兩年稍微落後,其餘大部分時間則能略勝一籌。上投基金在2018年和之前的表現甚至可以與建銀基金相提並論,可幸其後表現大為改善,經過2019年和2020年首兩季後,其表現已反超同儕平均,和南方基金相若。基金真正爆發並一舉甩開對手的轉捩點,其實是在今年3月9日見底後;及後截至7月底的大概五個月期間,上投基金錄得45.43%的漲幅,而南方基金和同儕平均分別下跌3.88%和7.07%,滬深300指數同樣向下,象徵其近乎完美地捕捉到這一輪國策受惠行業的升勢。
投資啓示
大家希望趨利避害,盡可能避開有機會遭國策變化所牽連的行業和公司,實屬合情合理。然而「有危便有機」,中央明顯試圖扶持的行業似乎具備較高確定性,當中同樣蘊含不少機遇。南方龍騰基金–中國新平衡機會基金和上投摩根行業輪動混合型證券投資基金都對新能源行業的公司有不少涉獵,其中後者近月表現更冠絕平台一眾中國股票基金;儘管其投資A股市場的特點難免使其表現波動性較大,但其近年整體表現出色,且最低首次投資額低至1000人民幣/1100港元,不失為一個簡易地緊隨國策進行押注的可行選擇。