Instagram


- 行業整改的其中一環是信貸融資及資金監管,並由此引導資金流向國家重大發展戰略項目。
- 市場憂慮民營經濟前景,政策不確定導致估值收縮,中資股需要更大折讓才能補償箇中風險。
- 重災區中資科技股及中概股由52週高位計的跌幅甚大,其估值更跌至多年低位,股市頹勢或充分反映當前已公布政策所帶來的負面影響。
- 阿里季績顯示分析員過分悲觀,實際盈利狀況並沒有預期般差,近期連番盈利下調有機會隨著中期業績發布而告一段落。
- 通脹數據見頂在即,人行意外地於7月中進行全面降準,釋出一萬億人民幣以支持中小企,彭博中國信貸脈搏指數掉頭向上。
- 今次政府利用穩增長壓力較少的窗口期進行改革,短期陣痛在所難免,但改革目的不是要殺死企業;而參考過去經驗,改革力度和手法亦會隨經濟環境而轉變。
- 今年以來,環球主要股市同樣面對基本面健康但估值收縮的壓力,只是背景因素各有不同。
- 儘管近期改革不利於部分行業,但部分行業卻受惠於國策,其相關股票的表現強勁,例如半導體、電動車及電池、光伏等。
7月23日,中央辦公廳、國務院辦公廳印發《關於進一步減輕義務教育階段學生作業負擔和校外培訓負擔的意見》(下稱《雙減》),為教育行業投下一顆核彈。 《雙減》文件對K12教培的打擊可謂史無前例:明令禁止學科類培訓以各種方式上市,並且牌照不再新增;線上學科類培訓重新審批,搜題等工具類APP或面臨下架。 K12教培行業受到極大衝擊,相關機構面臨轉型。
政策不確定性非只限於教育行業,近期不斷有利淡科網及新經濟相關公司的政策出台,如騰訊被責令關閉網絡音樂獨家版權、網信辦針對未成年人上網的整治、市監局再出手監管網絡餐飲平台、房企購地金額被納入監管等;部分行業的估值邏輯顯然已出現變化。
行業整改的啟示 — 引導資金流向重點領域
參考過去經驗,行業政策出台往往意味着暴利時代結束,無論是傳統金融、房地產、資源,到近年影子銀行以至金融科技,無一例外。被整頓行業往往在過去一段時間賺取暴利,積聚了大量資源,導致資源無法流入國家鼓勵發展的重點行業及領域。
根據目前政策,金融科技、地產相關企業不能在創科板上市,同時今次也明確教培類企業不能通過資本市場融資,可見行業整改的其中一環是信貸融資及資金監管,並由此引導資金流向國家重大發展戰略項目。
事實上,人民銀行在7月意外全面降準,聲明中提到部分釋出資金流向將用以支持綠色發展和科技創新,反映國家對重點政策(晶片、碳中和)的重視程度。
估值更大折讓以反映政策不確定性
在今年2月份股市見頂前,教育股仍被視為一個高增長行業,市場需求巨大,盈利前景一片光明。怎料行業龍頭、千億市值的企業股價可以跌九成以上。一紙公文,就可以摧毀實實在在的企業以及行業,如此兒戲,無論是外資、機構還是散戶,根本無法預測這樣的風險。
市場憂慮民營經濟前景,政策不確定導致估值收縮,中資股需要更大折讓才能補償箇中風險。此外,近期再有多項打擊房地產及科網的新規、政策接連出台,打擊市場信心,最終中資股遭到無差別拋售,清楚反映投資者的惶恐。投資者信心需要重建,股市復元需時。
股市頹勢已充分反映市場憂慮
中國股市今年以來的表現令人失望。在24個全球主要股市指數中,只有兩個於上半年錄得負數回報,其中一個是代表中資科技股的恒生科技指數。而其他代表中國股市的指數,包括滬深300、MSCI中國以及恒生中國(香港上市)100,均排行榜尾。此外,中資科技股的表現更是慘不忍睹,其年初至今表現不單遠遜亞洲科技股,由52週高位回落超過五成的股票更是多不勝數,反映本輪中國股市頹勢是全方位的。
儘管政策因素導致估值顯著收縮,但中資股的盈利前景未受到重大影響。中港股市今年預測盈利雖有所下調,但未來兩年增速仍然強勁。重災區中資科技股及中概股的估值已跌至多年低位,股市頹勢或充分反映當前已公布政策所帶來的負面影響。如後續結構性改革力度有所收儉,中資股將會企穩築底。
有兩個轉捩點可扭轉目前中資股的頹勢,分別是8月起的中期業績發布以及流動性轉為寬鬆。
扭轉中資股頹勢的兩個轉捩點
中期業績發布
阿里巴巴已率先公布第二季業績,雖然整體收入低過預期,而雲服務及客戶管理收入增長減慢,但EBITDA和淨利均優於預期。集團預期大客戶的流失加上近期的教育行業整改都對阿里雲的收入帶來影響。儘管如此,阿里巴巴仍維持全年的盈利指引,並且進行100-150億美元的股份回購。
作為多條中資股指數的權重股,阿里業績當然舉足輕重。阿里第二季業績可謂好壞參半,收入遜預期但盈利優於預期。但當中最大亮點,莫過於面對眾多不利因素影響,集團仍維持全年盈利指引不變。
圖一:今年以來中資股預測盈利遭下調
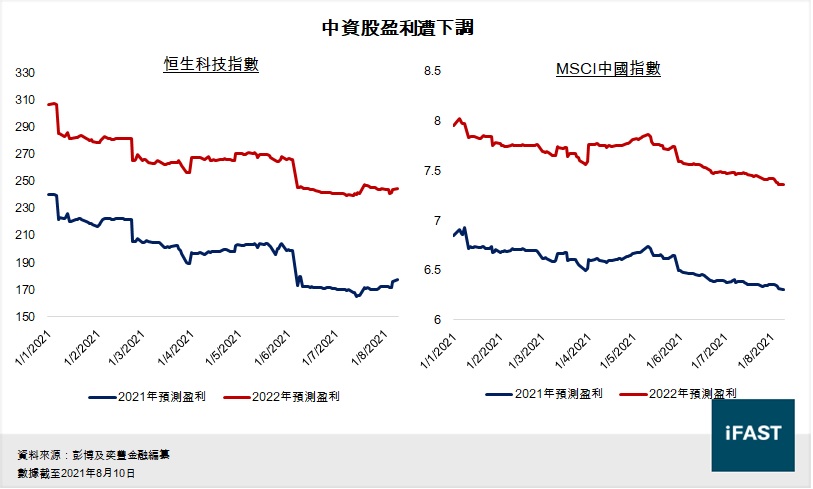
然而,市場此前已連番下修阿里預測盈利,同樣情況亦見於其他權重股如騰訊和美團等,以致主要中資股指數的預測盈利均遭到顯著下調(見圖一)。今次阿里業績顯示分析員過分悲觀,實際盈利狀況並沒有預期般差,而政策對企業未來盈利的打擊亦有限,近期連番盈利下調有機會隨著中期業績發布而告一段落。
流動性拐點將至
圖二:流動性將轉為寬鬆
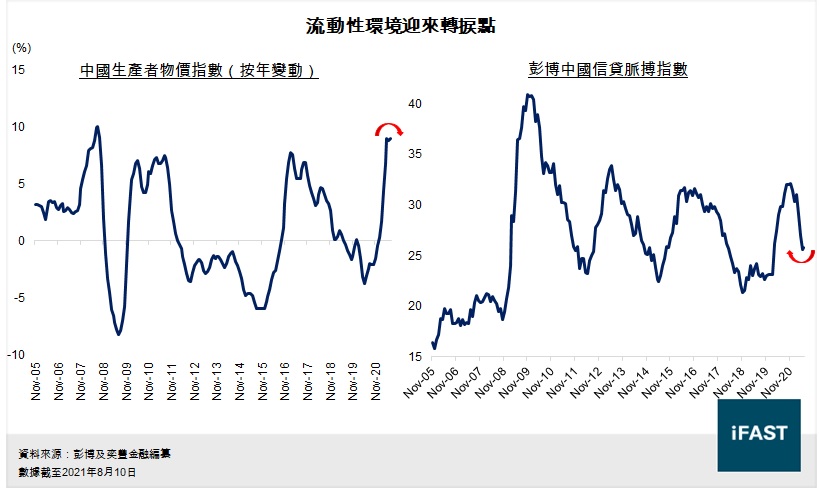
此外,自人行於7月中意外全面降準後,內地的流動性拐點將至。自去年年中起,人行一直減少進行逆回購和續做MLF以收回為應對疫情而注入的流動性。儘管官方一再強調貨幣政策維持中性,但內地生產者物價指數(PPI)於去年5月見底後持續上升,貨幣政策由當時起亦開始偏緊,彭博中國信貸脈搏指數由去年第四季見頂後便一直回落(見圖二)。隨著通脹數據見頂在即,人行意外地於7月中進行全面降準,釋出一萬億人民幣以支持中小企。在全面降準後,彭博中國信貸脈搏指數掉頭向上(向上代表寬鬆)。相信未來人行仍會繼續走偏向寬鬆的路線,在寬鬆的流動性環境支持下將利有助改善投資者信心。
總結 — 政策因素導致估值「單殺」 盈利前景仍然正面
目前中資股最大不確定性是行業整改會否持續出台,進一步打壓大型企業。然而,中國經濟在過去十幾年高速增長期間累積了許多結構性問題,以往每次改革都因為經濟下行而剎停。今次政府利用穩增長壓力較少的窗口期進行改革,短期陣痛在所難免,但改革目的不是要殺死企業;而參考過去經驗,改革力度和手法亦會隨經濟環境而轉變。
圖三:MSCI中國指數的盈利趨勢圖
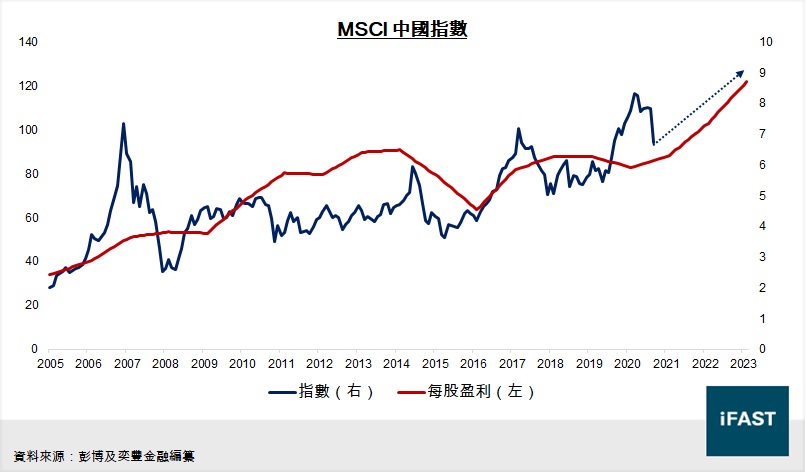
2021年的股市環境與2015年有相似之處。當年人行意外地進行匯改,一次性下調人民幣中間價匯率,殺過市場措手不及,投資者同樣憂慮中國政策的不確定性,壓抑了中資股的估值。當時中國面對經濟硬着陸風險,企業盈利倒退,股市出現估值和盈利「雙殺」。與當年不同,中國經濟剛從去年疫情復甦過來,當前形勢並不太差,企業盈利增速亦理想(見圖三),只是受政策因素而導致估值「單殺」。
估值收縮並不限於中國。今年以來,環球主要股市同樣面對基本面健康但估值收縮的壓力,只是背景各有不同。以美股為例,當美債債息於今年首季上升時,儘管同期盈利增速強勁,但估值收縮導致美股急跌。我們以此說明,估值時有起伏,當相關憂慮減弱,估值最終會回歸到正常水平。
儘管近期改革不利於部分行業,尤其互聯科,以至權重科企的股價大跌,並拖累主要中資股指數表現,但部分行業卻受惠於國策,其相關股票的表現強勁,例如半導體、電動車及電池、光伏等。正如我們於本週焦點: 與其恐懼不如緊隨 尋找最能捕捉國策的基金一文介紹了兩隻捕捉國策頗有心得的基金,其年初至今表現不單大幅跑贏同儕,其中一隻更錄得接近四成升幅。由此說明,在眾多利淡因素充斥下,中國股市仍有投資機會,投資者不應過分恐慌。