Instagram


國內的監管政策廣泛重擊科技行業,三大中資科技巨頭——阿里巴巴(9988.HK)、美團(3690.HK)和騰訊(007.HK)遭到拋售,拖累主力追蹤中國前三十大科技公司的iShares 恒生科技ETF (3067.HK)。年初至今(截至2021年12月29日),該ETF下跌超過35%。相反,在國策支持下,投資者對晶片製造商的前景保持樂觀,晶片製造商的股價今年有幸增長,使專注追蹤中國半導體及相關公司的Global X China Semiconductor ETF(3191.HK)今年以來升幅超過一成。
隨着投資的資金不斷湧入半導體產業,中國晶片製造商年初至今的股價曾一度整體攀升40%。不過,監管機構隨即警告禁止炒高股價,淋熄了投資者對半導體產業的樂觀情緒,所以此番漲勢未有維持太長時間。儘管如此,半導體產業與互聯網公司正面對的情況大有不同。監管機構已採取進一步行動對互聯網領域進行大規模打擊,但我們認為這種情況極不可能發生在半導體產業上。下文將為大家逐一拆解。
中國或不遺餘力地扶植國內半導體產業
無論是中美貿易戰或是科技戰,美國自去年以來對中國的制裁幾乎都以半導體為核心。美國的出口管制對華為等中國硬件製造商造成了相當大的衝擊,導致他們無法從美國半導體公司採購重要部件來進行智能電話生產,就連國內最大的晶片代工廠——中芯國際(981.HK)亦無法獲得EUV光刻機等最新的高端芯片製造設備。
在中美博弈下,中國顯然更果斷地執行結構性改革,並誓言將通過各種政策和措施大力支持國內半導體產業的發展,努力實現晶片生產自給自足。至今,政府已經出台多項稅收優惠措施,符合標準的半導體公司可以減稅甚至無須繳稅,同時更設立官方基金促進本土半導體產業發展。
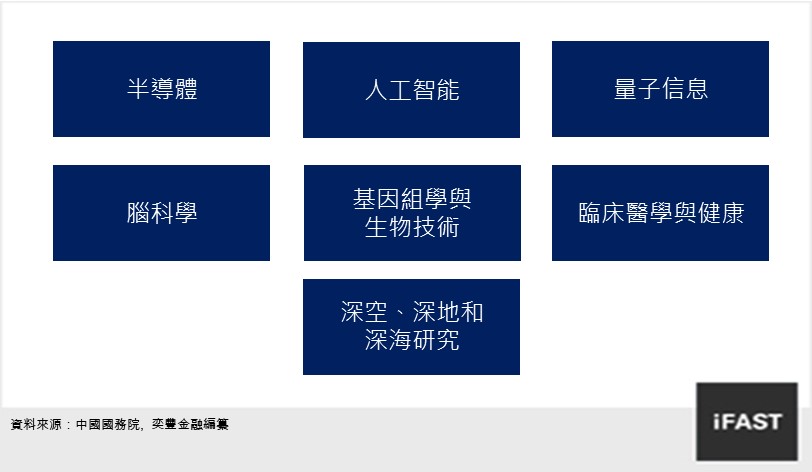
今年以來,中國政府繼續加大對半導體產業的支持力度。在「十四五規劃」(2021-2025)中,政府將半導體定為一個獨立類別,成為未來五年中國重點發展的七大戰略性技術之一(詳見圖一)。為了進一步表明支持半導體發展的決心,中國國家主席習近平更任命了他的得力助手——國務院副總理劉鶴來領導半導體的開發工作。劉鶴將監督中國半導體產業的發展,包括制定產業和金融政策。這項任命向國際發出了一個明確的信息:發展半導體產業不是紙上空談,中國會嚴肅認真貫徹執行計劃。
隨着中國為着晶片生產自給自足的目標努力,中國教育部已將半導體科學列入優先學術項目,以解決國內半導體人才短缺的問題。就連學術界也紛紛投身其中,清華大學等多所著名學府開設了與半導體產業相關的新學系。種種政策和措施證明,中國致力於建立半導體製造能力,並將不惜代價為之努力。
圖一:半導體是中國計劃重點發展的七大戰略性技術之一
國內半導體產量已大幅提升
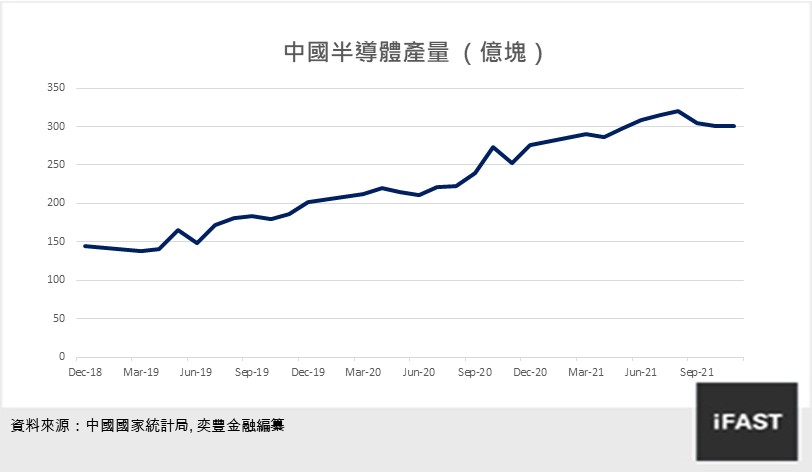
儘管中國距離實現晶片完全自給自足還有很長的距離,但是一些跡象表明中國已經開始取得令人鼓舞的進展。自從科技戰爆發以來,受國內公司需求增長和產能提升的帶動下,國內半導體產量已大幅提升。截至2021年9月,中國半導體產量為304億塊,雖略低於8月份創新高的321億塊,但按年數據錄得接近30%增幅。可是,雖然產量在接近歷史最高的水平,但僅靠本土生產仍不足以滿足國內的半導體需求。
目前,中國和台灣正在熱火朝天地進行半導體廠房建設,預計兩個市場將在2021年至2022年期間各開建八座新半導體廠房。隨着中國推動晶片生產本地化,中國的半導體廠房開建數量已遠超美國和韓國等其他市場,預料此趨勢將會持續(詳見圖三)。作為中國最大和最先進的晶片代工廠,中芯國際正參與其中。在9月初,該公司宣布與上海市人民政府合資建設一座90億美元的晶圓廠,預料每月能產10萬片12英寸晶圓。除此之外,中芯國際還有另外兩座晶圓廠正在建設中:一座在北京,產能將與上海晶圓廠相近;另一座在深圳,產能較小,每月僅產四萬片12英寸晶圓。預計這兩間晶圓廠分別可於2024 年和2022 年投入生產。
我們相信,隨着更多資本注入半導體產業和其生產力水平的提高,中國半導體產業將在未來十年繼續增長。在此期間,整個產業鏈上的中國半導體公司應會受益於行業的增長。
圖二:中國半導體產量增長強勁
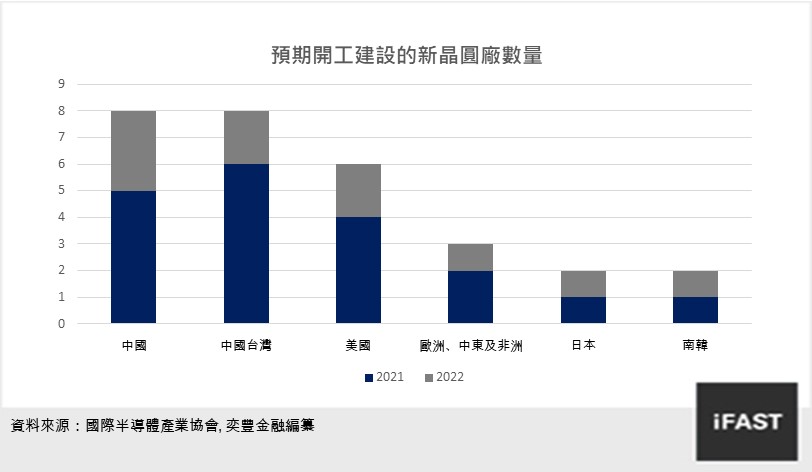
圖三:中國新開建晶圓廠數量領先其他市場
中國半導體產業預計有進一步上升空間
目前,中國半導體行業面臨的最大挑戰來自美國的制裁(我們已經在估值中計入這個因素),這可能是中國半導體產業股價尚未重估的其中一個關鍵原因。儘管中國距離實現晶片自給自足仍有一段距離,但目前進展良好。在美國的制裁壓力下,中國現在比以往更有動力建立自己的半導體製造能力,有望給國內晶片製造商帶來更多機會和更大的盈利增長空間。
以35倍的合理市盈率計算,Factset中國半導體指數將在2023年前或升至380.68港元水平,潛在升幅超過35%。(以2021年12月29日280.4港元收盤價計)(詳見表一)。對於有興趣投資中國半導體板塊的投資者,港股市場上唯一一隻投資中國半導體產業的ETF,並同時追蹤Factset中國半導體指數的Global X中國半導體ETF (3191.HK)或是較佳選擇。
表一:Factset中國半導體指數盈利增長預測
|
2020 |
2021E |
2022E |
2023E |
|
|
市盈率 |
62.44 |
33.80 |
30.64 |
25.78 |
|
盈利增長 |
- |
120.6% |
10.3% |
18.9% |
|
每股盈利 (港元) |
3.76 |
8.23 |
9.15 |
10.88 |
|
上升潛力 |
- |
- |
- |
35.78% |
|
資料來源:彭博財經社(Bloomberg Finance LP)及奕豐金融 數據截至2021年12月底 |
||||