Instagram


主要特點:
-
麗新發展在2021財年的營運表現一般,而在疫情下預計仍將錄得虧損。
不過,公司的信貸狀況不俗,槓桿水平雖然有所惡化,但手上的投資物業可為其帶來流動性。
我們認為麗新發展的2026年債券吸引力不俗,現時淨到期收益率約5.8%。
麗新集團作為紮根香港的老牌企業,對香港人來說應該並不陌生。集團由林百欣於1947年創辦,最初的主業為製衣業務。直到今天,集團的主席為知名商人林建岳,業務亦涉足至物業發展及投資、酒店、電訊、傳媒及娛樂等。
現時,整個麗新集團旗下共有五間公司在港交所上市,分別負責不同生意(見表一)。
表一:麗新集團旗下的上市公司
|
旗下公司 |
股份代號 |
市值 (億港元) |
主要業務 |
|
麗新制衣國際有限公司 |
0191.HK |
21.6 |
控股公司 |
|
麗新發展有限公司 |
0488.HK |
41.0 |
物業投資及發展、酒店、餐飲(香港及海外) |
|
豐德麗控股有限公司 |
0571.HK |
5.1 |
戲院營運 |
|
麗豐控股有限公司 |
1125.HK |
18.8 |
物業投資及發展 (中國內地) |
|
寰亞傳媒集團有限公司 |
8075.HK |
29.3 |
媒體及娛樂 |
|
資料來源:香港交易所,奕豐金融編纂 數據截至2022年2月17日 |
|||
本文的主角麗新發展,正是整個集團中市值最高的上市公司,主要業務包括物業發展及酒店管理,並同時是豐德麗、麗豐控股及寰亞傳媒的控股公司。
收入及盈利表現一般 疫情下預計仍將錄得虧損
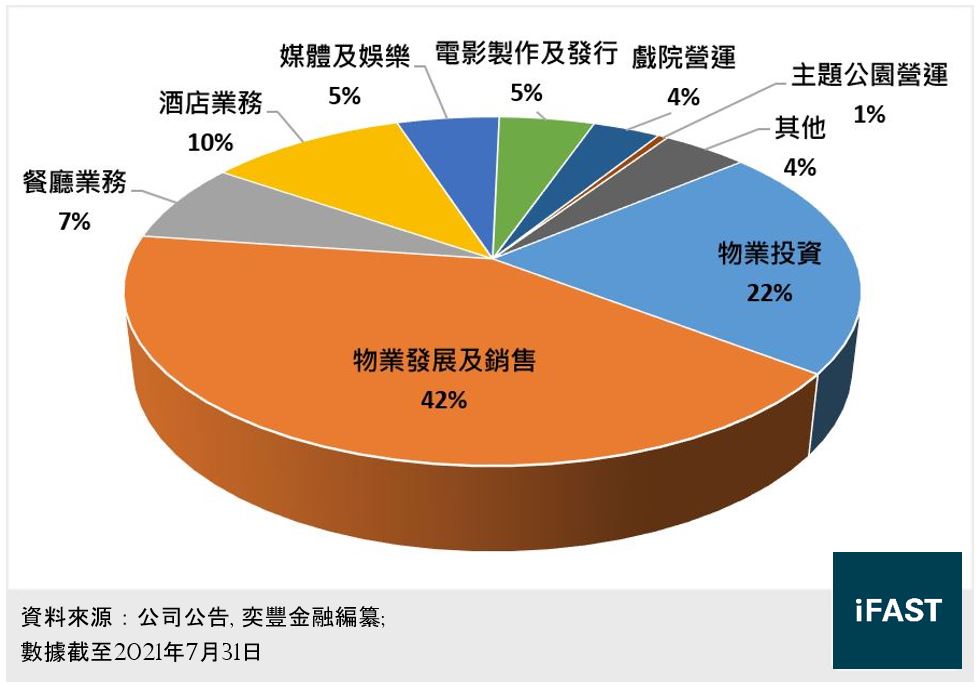
在2021財年(2020年8月1日至2021年7月31日,下稱「FY21」),麗新發展的四大主要收入來源為物業發展及銷售、物業投資、酒店及餐飲服務(見圖一),餘下部份則由子公司豐德麗及寰亞傳媒為主的娛樂及電影相關業務組成。
圖一:麗新發展的收入分布
在FY21,麗新發展錄得營業額為59.9億港元(下同),按年增長14.8%。不過,自2020年的疫情以來,公司已連續兩年錄得虧損,FY21的股東應佔虧損20.9億元(FY20:虧損29.3億元);而剔除物業重估影響後,虧損則大約9.5億元。
事實上,過去兩年公司的虧損其中一部分是投資物業的公允值下跌所致,包括位於倫敦Leadenhall Street的三幢物業,位於香港的長沙灣廣場、銅鑼灣廣場二期及麗新商業中心,以及位於上海、廣州和橫琴的多個廣場。考慮到疫情仍然嚴峻,加上內地樓市最近出現調整,公司今年或許會再次錄得估值上的虧損,短時間內將未必能夠扭虧為盈。
而收入佔比最重的物業銷售方面,公司未來仍有數個本地項目,包括位於元朗大旗嶺、觀塘恒安街,及與新世界、資本策略等公司共同發展的黃竹坑項目。而透過麗豐控股持有,未來可供發展的內地住宅物業項目並不多,只有中山棕櫚彩虹花園較為值得提及(截至7月底已簽約但尚未確認收入的金額約13.4億元)。
在疫情持續影響其他業務如娛樂、餐飲等情況下,公司的總收入可能會在FY22及FY23減少,直至恒安街及大旗嶺項目在2023年及2024年逐步竣工才恢復。
信貸狀況不俗 投資物業可帶來流動性
截至2021年7月底,麗新發展的總債務約為282億元,當中約三分之二為銀行貸款。而因為公司進行了相關的貸款再融資,短期債務有所減少,令流動比率上升至2.5倍,現金短債比亦達到3.0倍,但整體槓桿水平卻有所惡化(見表二)。
另一方面,雖然今年9月到期的4億美元債券未有計入上述的流動性比率中,但麗新發展手持約106億元的現金儲備,而且因為內地住宅項目並不多(預售監管資金只佔大約18億元),其整體短期流動性仍然良好。
表二:麗新發展的信貸指標
|
FY21 |
FY20 |
FY19 |
FY18 |
FY17 |
|
|
總債務(億港元) |
282 |
235 |
194 |
120 |
96 |
|
淨負債率 |
45.9% |
44.2% |
32.0% |
25.4% |
25.7% |
|
流動比率 |
2.5 |
1.3 |
1.4 |
2.2 |
1.1 |
|
EBITDA |
-3.3 |
-20.2 |
50.5 |
28.5 |
18.5 |
|
資料來源:彭博財經,奕豐金融編纂 數據截至2021年7月31日 |
|||||
如果撇除豐德麗集團及麗豐控股來看,麗新發展獨立持有約43億元現金,另外有8.5億元左右的未用信貸額度,資金層面上看似有所減弱。
然而,麗新發展手持的香港及倫敦物業大多位於繁華地段,應該佔合共370億元投資物業中的大部分。雖然這些物業投資在會計上屬於非流動資產,但考慮到其價值已經遠高於有抵押的銀行貸款,我們認為在公司有需要時用作套現的空間較多,整體風險可控。
可關注麗新發展2026年到期債券 收益率約5.8%
麗新發展目前有兩張美元債券,而公司旗下的麗豐控股亦有一張美元債券。我們認為相對之下專注內地業務的麗豐控股在信貸層面上較弱,因此其債券收益率亦明顯較母公司高(見表三)。
表三:麗新發展及麗豐控股的債券
|
債券名稱 |
發行人 / 擔保人 |
金額(億美元) |
債券信貸評級 |
剩餘年期 |
淨到期收益率 |
|
LASUDE 4.600% 13SEP2022 CORP (USD) |
麗新發展 |
4 |
N/A |
0.57 |
4.65% |
|
LASUDE 5.000% 28JUL2026 CORP (USD) |
麗新發展 |
5 |
N/A |
4.44 |
5.78% |
|
LAIFNG 5.650% 18JAN2023 CORP (USD) |
麗豐控股 |
3.5 |
B+(惠譽) |
0.92 |
9.19% |
|
資料來源:FSMOne 數據截至2022年2月17日 |
|||||
雖然相比本地的地產及租賃公司,麗新發展的規模相對較小,但這張「LASUDE 5.000% 28JUL2026 CORP (USD)」現時能提供約5.8%的淨到期收益率,較同儕有著更高的回報,因此我們認為其吸引力不俗。
至於麗豐控股作擔保的「LAIFNG 5.650% 18JAN2023 CORP (USD)」,雖然風險略高一些,但因為年期較短,而且淨到期收益率高達9.2%,因此亦值得投資者考慮。
企業相關風險
麗新發展合併了旗下多間公司的財務報表,加上現金流上所需的調整非常多,容易令實際數字失真。而且公司的規模較小,個別年份可能會完全沒有物業銷售,因此會出現收入及盈利波動率較高的狀況,同時令其長期償債能力較難預測。
另外,在近來內地及香港的房地產、租務及零售市場均有所下滑的情況下,公司的物業銷售、餐飲及租金收入可能會持續疲弱,從而影響現金流及償債能力。
總結
麗新發展在2021財年的收入及盈利表現一般,而在疫情下預計仍將錄得虧損。不過,公司的信貸表現不俗,槓桿水平雖然有所惡化,但手上的投資物業可為其帶來流動性。
我們認為麗新發展的2026年債券吸引力不俗,現時淨到期收益率約5.8%。
風險披露聲明
投資債券的主要風險
|
投資高收益債券的主要風險
|
| 具有某些特點的債券 某些債券可能別具特點及風險,投資時須格外注意。這些債券包括:
|
附注
|