Instagram




主要特點:
- 受惠於新推項目較多,瑞安2021年的合約銷售額按年增長約42.9%;2021年上半年商業地產租金及相關收入則按年增長約32%,主要商業地產項目出租率維持在90%以上。
- 瑞安施行穩健的發展策略,槓桿維持在較低水平。公司合營項目較少,少數股東權益比例相當之低,表外債務風險可控;而公司持有的大量投資物業亦可作為潛在流動性來源。
- 目前瑞安2023年到期的債券值得投資者考慮,現時淨到期收益率約23.1%。
自2021年下半年以來,多間内房陷入流動性危機。相對而言,港資背景的内房在此輪風波中受到的影響相對較小,瑞安房地產有限公司(下稱「瑞安」)便是其中一員。
公司背景
瑞安成立於2004年,總部設立在上海。2006年10月在港交所掛牌上市,股票代號為272.HK。截至2022年3月17日,瑞安的市值約85億港元。
瑞安為瑞安集團在内地設立的地產開發企業。瑞安集團於1971年在香港成立,主要從事房地產發展、建築及建築材料業務,其中香港業務由瑞安建業(股票代號983.HK)有限公司管轄。
截至2021年6月,瑞安集團主席羅康瑞持有瑞安55.7%股份,因此從資本構成的角度來看,瑞安是一間港資企業。另一方面,由於該公司在上海註冊,且所有業務悉數位於内地,所以瑞安同時亦是一間内房企業。
2021年合約銷售表現跑贏市場
去年下半年開始的内房違約潮,直接衝擊了購房者信心。國家統計局的數據顯示,在2021年上半年全國商品房銷售額增速達38.9%的情況下,最後全年增速卻只有4.8%,足以見得下半年市場之慘淡。然而,瑞安卻似乎沒受到影響,公司去年錄得合約銷售額302.7億元人民幣(下同),按年增速高達42.9%,完全跑贏市場。值得一提的是,瑞安去年第四季度的合約銷售額達143.3億元,佔全年銷售額的47.3%。
瑞安優秀的銷售表現主要歸功於推盤項目數量較多,如上海太平橋翠湖五集以及武漢漢天地雲廷二期這兩個項目於2021年上半年開始預售。此外,上海瑞虹新城亦為業績帶來了有力支撐,該項目在2021年上半年就貢獻了約42億元的銷售額。
長遠來看,公司的地產開發業務未來有不錯的增長空間。截至2021年6月,瑞安持有的土地儲備面積為840萬平方米,其中住宅土儲面積佔140萬平方米左右,以2021年每平方米6.4萬元的銷售均價計算,這部分的住宅地產總可售貨值達896億元,足以支撐公司未來幾年的銷售業績。
商業地產規模龐大且營運穩定
不同於傳統内房,瑞安對商業地產相當重視,頗具香港本地發展商風格。截至2021年6月底,瑞安持有的商業地產總土儲面積703.6萬平方米,是住宅地產的五倍左右。此外,以公允值 計價的已落成及發展中投資物業的賬面價值達到500.4億元,規模可以説相當龐大。
受疫情影響,商業地產在2020年的表現未算太好,不過在2021年上半年有明顯修復。公司2021年上半年錄得租金及相關收入按年上漲32.0%至15.7億元,其中73%來自上海的物業組合。出租率方面,上海地區商業地產出租率較高,上海新天地及新天地時尚出租率達到99%,虹橋天地亦達到97%。其他地區商業地產出租率大多接近90%,基本恢復至疫情前的水平。
考慮到瑞安商業地產規模較大且每年新增部分數量可觀,我們認為公司有望在未來較長一段時間内維持兩位數的租金收入增長。另外,相對物業銷售收入而言,租金收入受地產週期及政策大環境影響較小,因此收入更加穩定,有助於瑞安補充現金流和分散業務風險。
槓桿率維持在較低水平,償債壓力可控
截至2021年6月底,瑞安淨負債率為43.5%(見表一),較2020年底下降約3.3%。參考同期内房行業淨負債率中位數為67%,表明瑞安槓桿率處於行業較低水平。
事實上,作為港資房企,瑞安的發展策略穩健,不以槓桿方式來尋求規模增長,2017年至今淨負債率最高不過58%,槓桿率長期維持在較低水平,公司中長期的償債能力良好。
其他信貸指標方面,2021年6月底,瑞安扣除受限制現金之後的現金短債比為1.8倍,較2020年底1.1倍顯著上升,主要原因是回款增多而帶來現金流入。經調整後資產負債率為53.9%,與2020年底基本持平,全部信貸指標都能滿足三道紅線的要求。
表一:瑞安信貸指標
|
2020年底 |
2021年中 |
變化 |
|
|
淨負債率 |
46.8% |
43.5% |
-3.3% |
|
現金短債比 |
1.1 |
1.8 |
+63.6% |
|
經調整後資產負債率 |
54.4% |
53.9% |
-0.5% |
|
資料來源:公司中報,奕豐金融編篡 數據截至2021年6月30日 |
|||
隱性債務不顯著,流動性來源廣闊
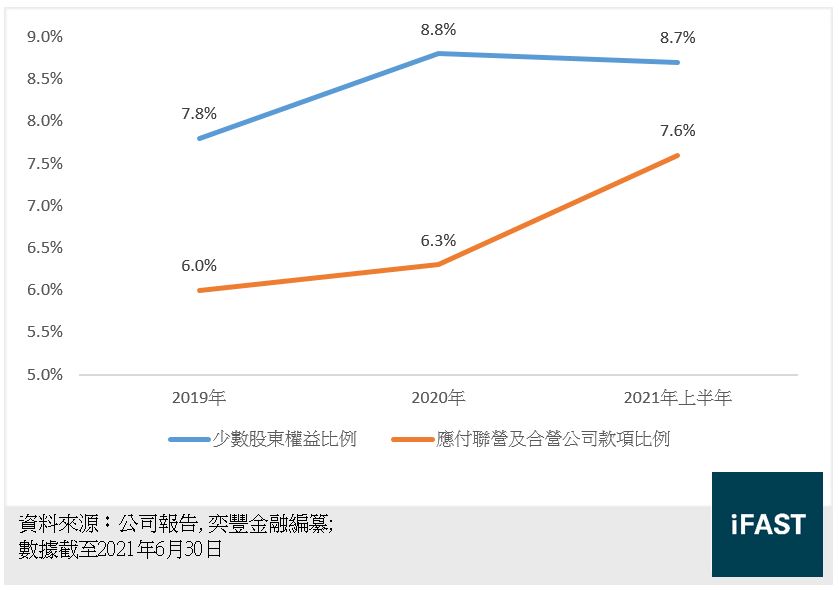
另一方面,瑞安持有的大量商業地產能夠成為其流動性來源。當公司資金緊張的時候,將可以出售部分商業地產換取現金流。即使不願意出售這部分的核心資產,瑞安還可以通過發行資產抵押債券來進行融資,如以商業地產為抵押物發行商業抵押擔保債券(CMBS)。除此之外,瑞安正計劃分拆其商業投資物業於港交所獨立上市,若能成功分拆上市,亦能夠為公司帶來流動性支持。
另外,我們還留意到,今年2月份瑞安與上海浦東發展銀行上海分行簽署了房地產並購融資及ESG可持續發展融資備忘錄 ,總規模達100億元。瑞安能夠在行業寒冬中獲得如此大規模融資,反映了市場看好其信貸狀況。值得一提的是,目前房地產並購貸款不再計入三道紅線,瑞安的後續融資計劃不會受到影響。
綜合以上,瑞的安整體信貸質素在2021年上半年提升較為明顯,且考慮其穩健的商業模式,我們預計即使在內房行業的寒冬下,其信貸狀況在可預見的未來仍能保持在較佳水平。
可考慮短年期債券
目前在FSMOne平台上有四張瑞安的債券可供投資者交易,其相關信息如下:
|
債券 |
剩餘年期 |
投資者買入價格 |
淨到期收益率 |
|
SHUION 5.750% 12NOV2023 CORP (USD) |
1.7 |
78.0 |
23.1% |
|
SHUION 6.150% 24AUG2024 CORP (USD) |
2.4 |
75.7 |
19.5% |
|
SHUION 5.500% 03MAR2025 CORP (USD) |
3.0 |
73.9 |
17.4% |
|
SHUION 5.500% 29JUN2026 CORP (USD) |
4.3 |
70.8 |
15.1% |
|
資料來源:FSMOne,數據截至2022年3月18日 |
|||
近期美元債市場出現新的一輪抛售潮,許多信貸質素不錯的發展商皆被波及,如碧桂園、旭輝等,瑞安亦不例外。但如我們相信瑞安的信貸基本面仍然良好,其債券仍然具有一定的投資價值,如2023年11月到期債券,現時這張債券的淨到期收益率約23.1%,剩餘年期約1.7年,
值得一提的是,2026年6月到期的是可持續發展掛鈎債券(Sustainability Linked Bond), 尋求ESG投資理念的投資者可考慮這張債券。
企業風險
投資者須留意瑞安地產目前的地產項目過於集中,僅分佈於上海、武漢等幾個城市,如果這些城市收緊地產調控政策,可能會影響瑞安的去化狀況,進而影響其償債能力。
此外投資者還須要注意,瑞安在中國主要從事豪宅物業開發,相比傳統住宅,豪宅開發周期較長、且市場需求較低,對其資金周轉狀況可能會有一定程度上影響。
總結
受惠於新推項目較多,瑞安2021年的合約銷售額按年增長約42.9%;2021年上半年商業地產租金及相關收入則按年增長約32%,主要商業地產項目出租率維持在90%以上。
瑞安施行穩健的發展策略,槓桿維持在較低水平。公司合營項目較少,少數股東權益比例相當之低,表外債務風險可控。而公司持有的大量投資物業亦可作為潛在流動性來源。
2023年到期債券值得投資者考慮,現時淨到期收益率約23.1%。尋求ESG投資理念投資者可考慮2026年到期債券。
風險披露聲明
投資債券的主要風險
|
投資高收益債券的主要風險
|
| 具有某些特點的債券 某些債券可能別具特點及風險,投資時須格外注意。這些債券包括:
|
附註
|