Instagram


主要特點:
- 京東現時處於高速發展階段,過去四年收入年均複合增長率高達27.2%。不過公司營銷及研發開支數額龐大,股權投資亦錄得較大損失,令公司2021年純利轉虧。
- 信貸方面,京東手上現金極其充裕,是總債務的數倍,同時槓桿比率維持在相當理想的水平。公司營運資本管理能力不俗,整體信貸質素優秀。
- 2026年到期的美元債券信貸評級為BBB+(標普),收益率約4.2%,適合尋求穩定收益的投資者。
公司背景
京東成立於2004年,2014年在納斯達克證券交易所上市,股票代號為JD.US。公司於2020年在港交所二次上市,股票代號為9618.HK。截至目前,公司的總市值約為1,014億美元。
京東主營電子商務業務,其網購平台──京東商城以成交總額計,為中國第二大電商平台。公司的其他核心業務亦包括物流及廣告業務。目前京東旗下有兩間港交所上市企業,分別是京東健康(6618.HK)及京東物流(2618.HK),兩間子公司合計市值約3,100億港元。
業務持續快速增長,但盈利能力有待提升
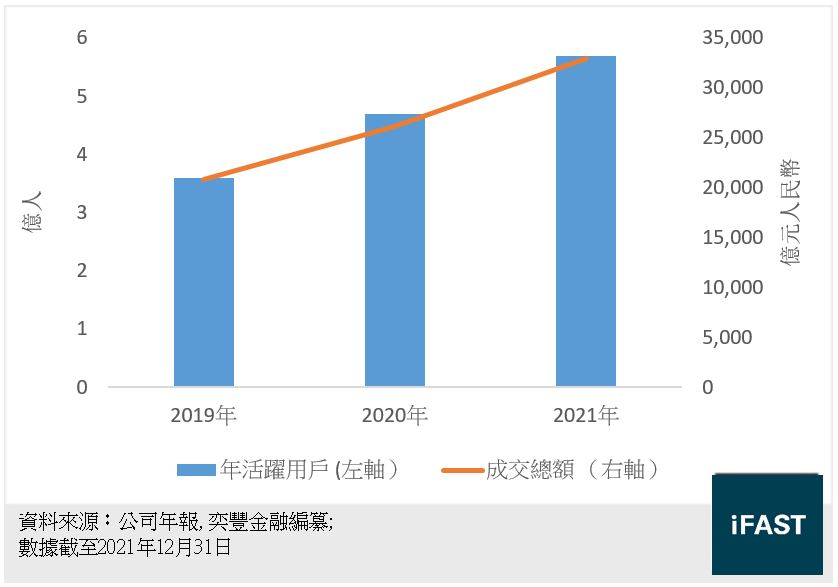
作為2004年便開始網購業務的老牌電商,京東近年來的業務擴張速度未曾減慢。根據圖一顯示,公司年活躍人數從2019年的3.6億人增長至2021年的5.7億人,其中2021年新增用戶接近1億人,約70%新增用戶來自下沉市場(即三至六線城市,及各鄉鎮農村地區)。與此同時,京東成交總額達到3.3萬億人民幣(下同),按年增長26.2%。
圖一:京東用戶人數及成交總額
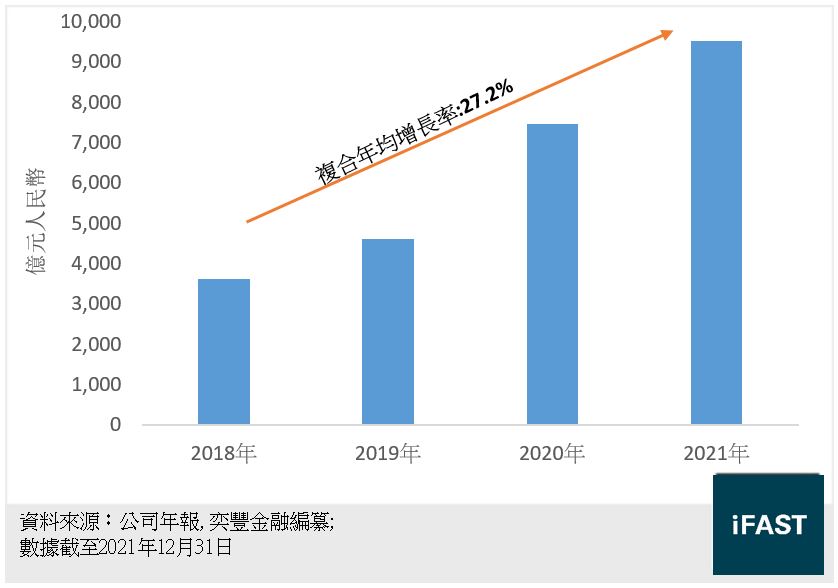
公司收入則隨着成交總額增加而節節攀升(見圖二),從2018年的3,623億元上升至2021年的9515億元,四年間的複合年均增產率高達27.2%。
圖二:京東收入
根據艾瑞諮詢的數據,中國網絡零售滲透率由2010年的1.1%增長至2020年的34.6%,年均複合增長率近50%。鑑於滲透率尚未飽和,京東仍有很大的業務增長空間。
不過公司收入增速雖快,但盈利能力稍顯不足。由於公司仍處於快速擴張階段,營銷及研發開支數額龐大,導致經營利潤十分之低,2021年經營利潤錄得41.4億元,利潤率只有0.4%。另一方面,由於去年市場表現不濟,京東持有的上市公司股票帶來超過49億元的投資損失,最終純利由2020年賺493.4億元,轉為虧損44.7億元。基於公司發展策略較激進,盈利能力偏弱的情況很有可能持續。
物流業務有望成為增長動力
在電商業務快速增長的同時,與之配套的物流業務亦令人眼前一亮。有別於其他電商平台,京東的網購比例大多來自其自營業務而非第三方賣家。京東因此組建了專門服務其網購需求的物流網絡,並於2017年將物流業務分拆,命名為「京東物流」,並在2021年5月於港交所上市。
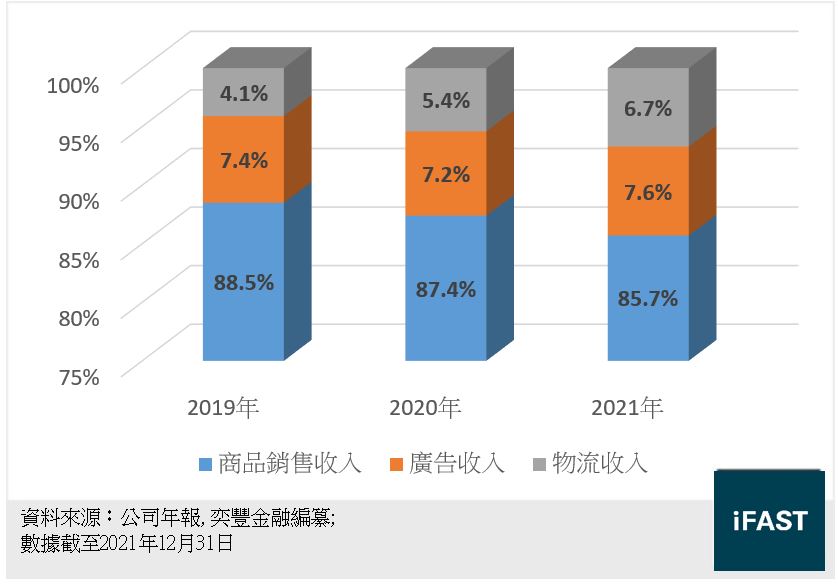
截至2021年12月,京東物流營運超過1,300個倉庫,總面積超過2,400萬平方米。2021年錄得638.2億元收入,按年增長57.8%,佔總收入的比列增至6.7%(見圖三)。
圖三:京東收入來源
另一方面,京東物流不只向自身電商業務提供服務──2021年外部客戶佔比超過50%。物流網絡的擴張步伐仍未減慢,今年3月京東以90億元收購中國老牌物流企業德邦物流約66%股份。收購完成後,京東的物流網點數量躍升至全國第一,因而物流業務增長空間廣闊,並有望成為新的增長動力。
手上現金充裕,槓桿比率較低
京東近年一直保持較快的「燒錢」節奏,但公司的現金流仍十分充足。截至2021年12月底,京東持有的現金及現金等值物約為648.4億元(見表一)。雖較2020年底有所下降,但仍是其137.6億元總債務的數倍,因此公司面臨的償債壓力相當之小。此外,公司過去三年的營運現金流分別為247.8億元,425.4億元及423.0億元。換句話説,僅靠營運產生的現金流就足以償還公司債務。
表一:京東信貸指標
|
(億元人民幣) |
2021年 |
2020年 |
|
現金及現金等價物 |
648.4 |
816.6 |
|
總債務 |
137.6 |
157.9 |
|
總債務/EBITDA(倍數) |
1.4 |
1.7 |
|
存貨周轉率 |
10.9 |
12.2 |
|
應收賬款周轉率 |
100.1 |
112.1 |
|
資料來源:公司年報,奕豐金融編纂 |
||
值得一提的是,公司在2021年底的時候持有約770億元理財產品及190億元上市公司股權。這些資產都可被看作潛在流動性來源,因此其流動性狀況十分理想。
槓桿方面,總債務/EBITDA比率由2020年的1.7倍降至2021年的1.4倍。公司債務負擔不大,當前槓桿屬行業最低水平之一。
營運資本管理方面,2021年京東的存貨周轉率及應收賬款周轉率均有不同程度的下跌,意味營運資本的使用效率弱化。即便如此,超過10倍的存貨周轉率及100倍的應收賬款周轉率代表京東營運資本管理能力以及風險抵禦能力之高。總括而言,京東整體信貸質素優秀,未來亦大機會維持在良好水平。
2026年債券有一定的投資價值
目前京東在我們平台上有兩張債券,信貸評級為BBB+,相關資料如下:
|
債券 |
信貸評級 |
投資年期 |
投資者買入價 |
淨到期收益率 |
|
JD 3.875% 29Apr2026 Corp (USD) |
BBB+(標普) |
3.8 |
97.8 |
4.2% |
|
JD 3.375% 14Jan2030 Corp (USD) |
BBB+(標普) |
7.5 |
90.3 |
4.5% |
|
資料來源:FSMOne, 數據截至2022年6月29日 |
||||
受加息周期影響,目前投資級別債券收益率水平均有不同程度的上升,京東亦不例外。其2026年到期債券到期收益率由加息前的2.5%左右上漲至現時的4.2%,投資吸引力有所提升。當然,對比其他亞洲投資級別債券,4.2%的回報率不算太高。不過考慮到京東的信貸質素以及未來發展潛力,當前收益率已展現出一定的投資價值,因此對京東感興趣的投資者可考慮此債券。
企業風險
京東目前營運狀況穩定,但仍可能面臨以下風險。首先,以抖音、快手為代表的短片平台異軍突起,成為網購新勢力。抖音、快手於2021年的成交總額分別為1萬億元及6,800億元,合計佔京東成交總額的50%,京東的電商業務或會面臨更多競爭。
此外,京東亦面臨一定的監管風險。例如,公司在5月被列入《外國公司問責法案》的認定名單,未來有可能從美國交易所除牌,對公司營運帶來負面影響。
總結
京東現時仍處於高速發展階段,過去四年收入年均複合增長率高達28.2%。不過公司營銷及研發開支數額龐大,股權投資也錄得較大損失,令公司2021年純利轉虧。
信貸方面,京東手上現金極其充裕,是總債務的數倍之多,槓桿比率亦維持在理想水平。公司營運資本管理能力不俗,整體信貸質素優秀。
2026年到期美元債券信貸評級為BBB+(標普),收益率約4.2%,適合尋求穩定收益的投資者考慮。
風險披露聲明
投資債券的主要風險
|
投資高收益債券的主要風險
|
| 具有某些特點的債券 某些債券可能別具特點及風險,投資時須格外注意。這些債券包括:
|
附註
|