Instagram



主要特點:
- LG化學2021年收入按年增長46.5%。此公司目前是全球第二大動力電池生產商,全球電動汽車潮流盛行下,LG化學的收入有望維持快速增長。
- 儘管LG化學身處於重資產工業領域,但財務槓桿比率實則不高。公司持有較高額的現金,流動性較佳。
- 2025年到期的美元債現時收益率約4.0%,投資吸引力尚可。
早前我們在「每週債券熱點:海力士—來自韓國的存儲器半導體引領者」中向大家介紹了韓國半導體行業相關情況。除了電子工業以外,韓國的其他工業板塊如汽車製造、造船、化學工程(下稱「化工」)等均有相當強的實力。本次〈每週債券熱點〉,我們一起聚焦於LG化學有限公司(下稱「LG化學」),探討這間韓國化工龍頭企業是否值得投資。
公司背景
LG化學 成立於1947年,1969年在韓國交易所掛牌上市,股份代號為051910.KS,目前公司市值約40萬億韓圓(下同)。
股權結構方面,截至2021年12月,韓國LG集團持有LG化學約33%股權,為公司最大的股東。
LG化學主營業務涵蓋石油化工製品生產及電動汽車電池生產,另有部分業務涉及到製藥。以銷售規模計,截至2021年12月,LG化學是全球第七大化工企業,同時是韓國最大的化工企業。
石油化工業務2021年業績不俗
從收入來源來看(見圖一),截至2021年12月,石油化工產品製造是LG化學最大的收入來源,佔總收入比值約41%。
圖一:LG化學收入來源
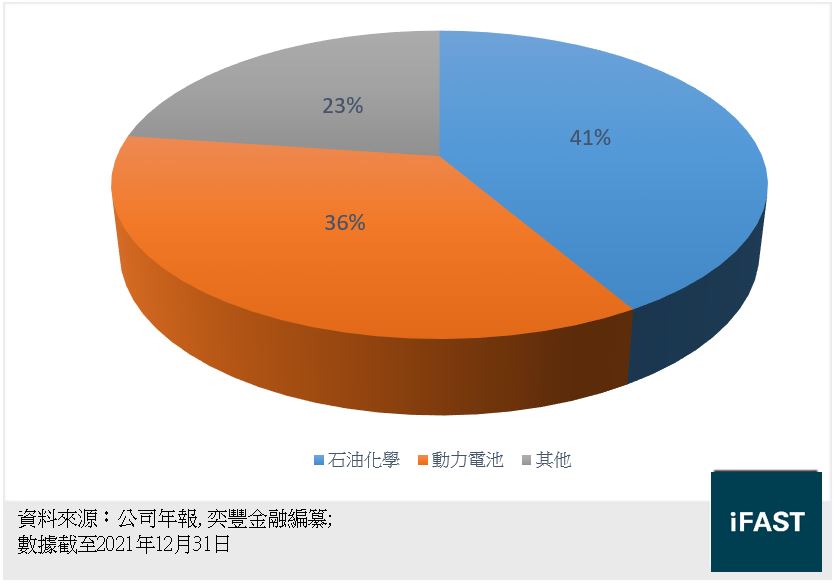
LG化學生產的石油化工產品包括塑膠材料,如ABS樹脂和聚乙烯(PE)。LG屬石化行業的上游企業,所生產的產品大部分出口至中國。受惠於中國2021年市場需求旺盛以及受低基數影響,LG化學石油化工業務表現十分亮眼,錄得收入20.8萬億,按年增長44.4%。
不過,石油化工產品始終是石油煉化的衍生品,其生產成本與全球原油價格有高度相關性。今年受俄烏戰爭影響,原油價格大幅上漲,理論上應會為 LG化學帶來負面影響。但我們注意到,LG化學今年第一季度的石油化工板塊收入較去年第四季度增長約10%,展現出一定的韌性。但其營運利潤率跌至10.6%,遠不及2021年的20%。由於原油價格仍居高不下,我們相信這將持續拖累LG化學的營運表現。
長遠而言,隨着全球對傳統塑膠產品的限制愈來愈嚴格,整個行業正轉向生物可降解塑膠(Biodegradable
Plastic)。LG化學手上相關專利數量較多,並計劃在2022年下半年建設首間PBAT(聚己二酸/對苯二甲酸丁二酯)工廠,有望在未來成為行業領軍者。
全球電動汽車潮流受惠者
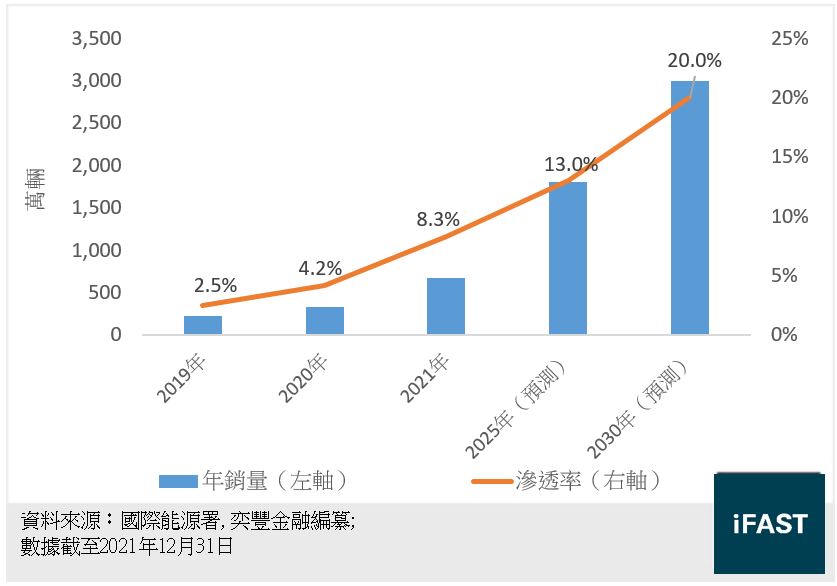
考慮到碳排放等環保因素,多個國家計劃在2030年之後禁售傳統燃油汽車,電動汽車是其中一個替代選擇。根據國際能源署(IEA)的數據顯示(見圖二),2019年全球僅售出228萬輛電動汽車(包含PHEV插電式混合動力汽車),但在2021年就快速攀升至675萬輛,且滲透率也達到了8.3%。國際能源署預計2030年的銷售數量將突破3,000萬輛,滲透率超過20%。以此計算,電動汽車銷量在此期間的年均複合增長率高達18%,全球正在邁入電動汽車時代。
圖二:全球電動汽車銷量及滲透率
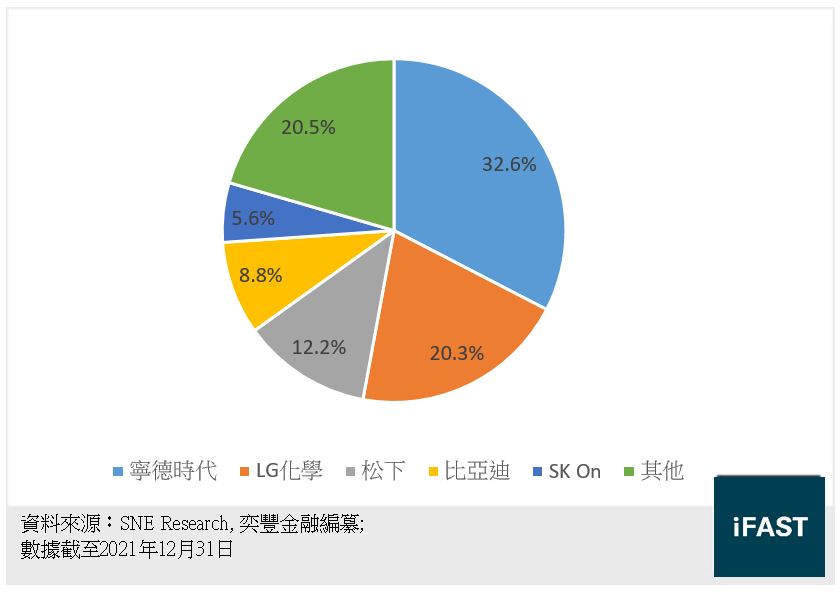
電池作為電動汽車最核心的組成部分,其需求量將隨着電動汽車銷量而節節攀高,電池生產廠商將毫無疑問受惠於此。電動汽車權威研究機構SNE research的數據顯示(見圖三),LG化學2021年電動車電池裝機量達到60.3吉瓦時(GWh),市場份額為20.6%,是繼「寧德時代」之後的全球第二大電動車生產商。值得一提的是,大家耳熟能詳的電動汽車均有使用LG化學所生產的電池,包括特斯拉Model 3、Model Y、保時捷Taycan以及奧迪E-tron等。
圖三:電動汽車電池產商市場份額
LG化學在2020年分拆其電池生產業務,命名為LG Energy Solution,後者於今年年初在韓國交易所上市(股份代號373220.KS),並且成為韓國史上規模最大的IPO。截至目前,LG Energy Solution的市值已達到96萬億,躋身為韓國第二大上市公司,僅次於三星。
LG化學電池板塊收入近年來出現了「井噴式增長」,從2019年的8.4萬億增至2021年的17.9萬億,年均複合增速近50%。此外,該板塊2021年的盈利能力有所修復,營運利潤首次錄得正數,達到0.8萬億。
總括而言,LG化學2021年總計錄得收入20.8萬億,按年增長46.5%,營運利潤達到4.1萬億,按年增長約100%,營運利潤率達到19.7%,整體表現優秀。無論是石油化工板塊還是電池生產,LG化學的發展空間都相當廣闊,未來發展前景良好。
槓桿率略有上升但仍屬健康
信貸方面,截至2021年12月,LG化學的短期債務及長期債務分別為3.5萬億及11.3萬億(見表一),較2020年均有不同程度的上升,主因是公司為擴大產能而大幅舉債。LG化學的現金及現金等值物為3.8萬億,剛好足夠覆蓋其短期債務,公司整體流動性不算太寬裕。另一方面,公司2021年的槓桿率有所上行,淨負債率增長約15個百分點至47.1%,但當前槓桿率仍屬比較健康的水平,債務償還壓力可控。
表一:LG化學信貸指標
|
(萬億韓圓) |
2021年 |
2020年 |
|
短期債務 |
3.5 |
1.5 |
|
長期債務 |
11.3 |
8.6 |
|
現金及現金等值物 |
3.8 |
3.3 |
|
淨負債率 |
47.4% |
36.8% |
|
資料來源:公司年報,奕豐金融編纂 |
||
激進擴產計劃對信貸影響可控
電動汽車潮流令市場出現對電池的巨大需求,並促使LG化學近幾年積極擴大產能,如去年LG化學宣布計劃在2025年前投資45億美元以擴大美國的生產線,並計劃在2024年成為全球最大的電池生產商。在如此激進的擴張下,公司信貸狀況會否惡化?
我們認為LG化學未來的發展計劃看似有些激進,但其實仍算理性。例如公司2021年的資本支出達到3.1萬億,按年增長約20%,而同期的營運活動現金流為5.0萬億,代表LG化學僅靠自身營運所賺取的現金就足以覆蓋資本支出。因此我們相信公司的擴張計劃在一定程度上是取決於公司的現金流狀況,流動性狀況大幅惡化的可能性較低。
此外,鑑於LG化學資產規模龐大,且從事電池生產這類具有發展潛力的行業,LG化學能輕易獲得融資,例如今年7月底時,美國能源部將25億美元借給LG化學與通用汽車的合營公司,用於建立新的電池生產線。綜合以上幾點,LG化學的激進擴張計劃預計對其信貸狀況的影響有限。
2025年債券投資吸引力尚可
目前我們平台上僅有一張LG化學發行的2025年到期債券,其相關信息如下(見表二):
表二:LG化學債券投資
|
債券 |
投資年期 |
買入價格 |
淨到期收益率 |
|
LGCHM 4.375% 14JUL2025 CORP (USD) |
2.9 |
100.5 |
4.0% |
|
資料來源:FSMOne |
|||
目前該債券的信貸評級是BBB+,投資年期約三年,現時收益率水平4%,投資吸引力在投資級別債券中比較普通,不過對LG化學乃至韓國發行人感興趣的投資者,可考慮此債券。
企業風險
投資者應當留意以下幾方面的風險。首先,電池原材料價格上漲可能會拖累公司的盈利能力。由於電動車電池生產需要金屬鋰材料,而強勁需求帶動原材料價格大幅攀升,如碳酸鋰價格從2021年初每噸約7,700美元劇增至目前的每噸69,000美元,近10倍的價格增幅將推高LG化學的生產成本,繼而影響公司的盈利能力。
此外,LG化學主要生產三元鋰電池,這種類型的電池雖然性能更好,但成本也遠高於中國同儕生產的磷酸鐵鋰電池,價格劣勢可能會導致其市場份額被蠶食,未來的發展空間受到限制。
總結
LG化學2021年收入按年增長46.5%。此公司目前是全球第二大動力電池生產商,全球電動汽車潮流盛行下,LG化學的收入有望維持快速增長。
儘管LG化學身處重資產工業領域,但財務槓桿比率實則不高。公司持有較高額的現金,流動性較佳。
2025年到期的美元債現時收益率約4.0%,投資吸引力尚可。
風險披露聲明
投資債券的主要風險
|
投資高收益債券的主要風險
|
| 具有某些特點的債券 某些債券可能別具特點及風險,投資時須格外注意。這些債券包括:
|
附註
|