Instagram



- 聯想集團是一間電腦設備生產商,集團於全球個人電腦的市佔率達25%,可以稱得上是世界級電腦生產商。個人電腦市場本身較為成熟,但這行業中仍存在少量的增長空間。
- 聯想集團的個人電腦和智能設備業務表現一般,其餘兩項業務錄得較高增長。集團處於淨現金狀況,近年持續降低債務水平,整體信貸風險偏低。
- 投資者可考慮其2025年到期債券,淨到期收益率約5.2%。
集團為一級個人電腦生產商 行業仍存在少量增長空間
聯想集團是一間電腦設備生產商,其業務遍布全球,包括個人電腦和智能設備業務、移動業務和數據中心業務。集團目前在港交所上市(股份代號:992.HK),市值達740億港元。
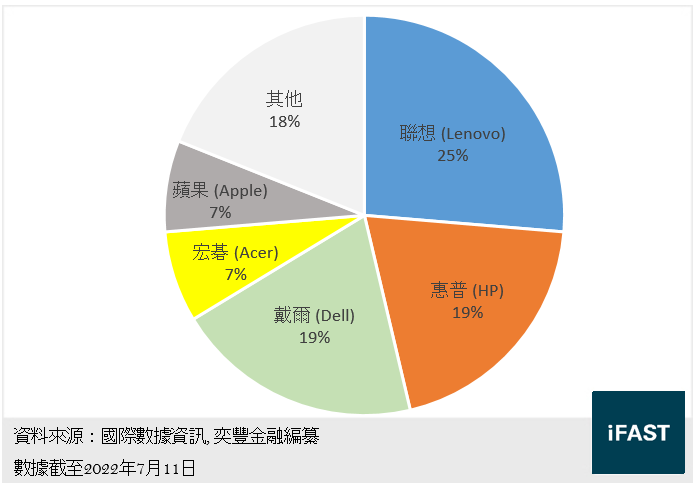
如圖一所示,聯想集團在2022年第二季度全球個人電腦出貨量為全球第一名,市佔率更增加至25%,遠遠拋離第二及第三名的惠普(HP)及戴爾(Dell),可以稱得上是世界級電腦生產商。
圖一:全球個人電腦出貨量—市佔率
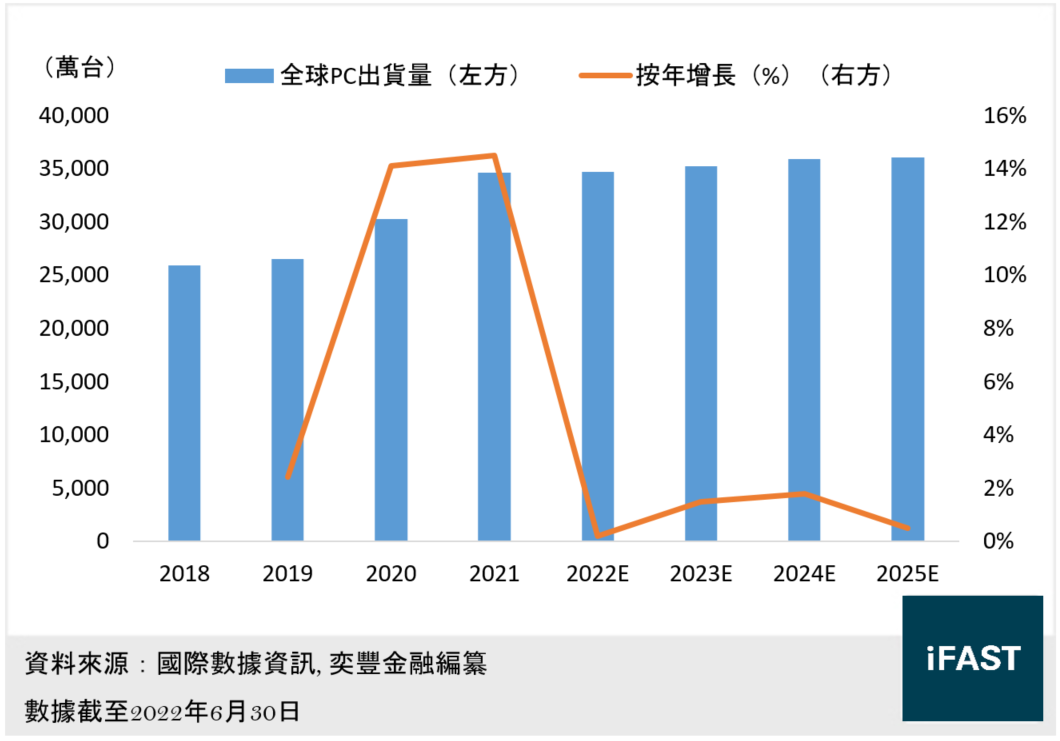
受惠於疫情,更多市民在家工作及學習,帶動了人們對電子娛樂的需求,促使全球個人電腦需求增加。根據國際數據資訊的統計,2021年全球個人電腦的出貨量達到約3.5億部,按年大約上升13.5%(圖二)。
個人電腦市場屬於較成熟的市場,故此在疫情紅利過後,預料其增長率將會放緩至每年度0% 至2%(圖二),估計全球出貨量大約3.5億部。換言之,整個行業仍存在少量增長空間。
圖二:個人電腦出貨量及增長率
個人電腦和智能設備業務表現一般 其餘兩項業務錄得較高增長
業務方面,於2023財年第一季(2022年4月至6月),聯想集團的總收入約169.6億美元(下同),按年大致持平;營運利潤則按年上升4.6% 至7.8億元,整體表現穩健。
雖然個人電腦和智能設備業務(包括個人電腦、平板電腦及智能手機等硬件產品,佔總收入約80%)收入及純利均按年錄得單位數跌幅,但其餘兩項業務(基礎設施方案及方案服務,分別佔總收入約12% 及8%)分別錄得14% 及23% 的按年收入增長,令聯想集團的收入保持穩定。基礎設施方案的分部營運利潤更轉虧為盈,帶動整體利潤率改善。
我們預計聯想集團的主要業務(個人電腦和智能設備業務)將會平穩發展。隨着數字化的發展,料另外兩項業務的收入在中短期內仍會錄得較高的增長,且方案服務的營運利潤率已達到23%,遠高於現時智能設備業務約7.5%,再加上基礎設施方案的利潤率持續改善,這將會令集團的利潤表現更為理想。
處於淨現金狀況 持續降低債務水平
如表一所示,截至2022年6月底,聯想集團的總債務約34.5億美元,而現金儲備約38.5億美元,高於其總債務,代表集團處於淨現金狀況,集團流動性及槓桿水平良好。
另外,截至2022年3月底,集團的利息覆蓋率上升至高達20.9倍,利息成本不會造成太大壓力。融資成本方面,由於集團在財務年度期間償還債務,基數效應之下造成平均融資成本上升至偏高的5.8%,我們預計這項數字將於下個財務年度回落至5% 以下。
表一:聯想集團的信貸指標
|
2021年3月 |
2022年3月 |
2022年6月 |
|
|
總債務(億美元) |
40.0 |
34.2 |
34.5 |
|
現金儲備(億美元) |
31.1 |
39.9 |
38.5 |
|
淨債務/EBITDA(倍) |
0.3 |
淨現金 |
淨現金 |
|
淨負債率(%) |
24.5% |
淨現金 |
淨現金 |
|
現金短債比(倍) |
4.5 |
5.1 |
4.7 |
|
利息覆蓋率(倍) |
15.2 |
20.9 |
N/A |
|
平均融資成本(%) |
4.5% |
5.8% |
N/A |
|
資料來源:公司報告、奕豐金融編纂 數據截至2022年6月30日 |
|||
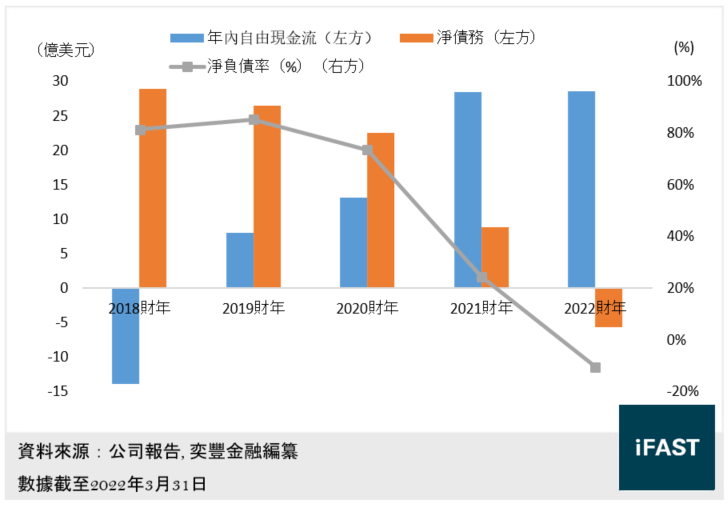
聯想集團的收入穩步上升,而且集團謹慎控制庫存數量及資本支出,令其自由現金流持續改善。如圖三所示,過去數年不俗的經營表現為集團帶來大量的現金流入,既增強集團持續降低債務水平的能力,也大幅增加其現金儲備,令聯想集團由昔日的高槓桿公司搖身一變成為低負債的淨現金公司。
圖三:聯想集團過去五年的自由現金流、淨債務及淨負債率
投資者可考慮其2025年到期債券 淨到期收益率約5.3%
目前聯想集團的發行人信貸評級為BBB- / BBB(標準普爾/惠譽),其多張債券亦獲相同的評級,屬於投資級別。
鑑於集團槓桿水平良好,坐擁大量現金可作償債,且主要業務成熟穩定,另外兩項業務亦受惠於數字化的大趨勢。因此,我們認為其整體信貸風險偏低,各張不同年期的債券均可納入考量。
考慮到長年期的債券有較高存續期風險,而且與較短年期債券的息差並不高(表二)。故此,我們認為其2025年到期的債券吸引力相對較高,現時淨到期收益率約5.3%,值得投資者考慮。
表二:聯想集團的債券
|
債券名稱 |
剩餘年期 |
投資者買入價 |
淨到期收益率(%) |
|
0.6 |
100.5 |
2.9% |
|
|
2.6 |
100.9 |
5.2% |
|
|
5.4 |
99.2 |
5.8% |
|
|
8.2 |
81.8 |
6.1% |
|
|
9.9 |
99.1 |
6.6% |
|
|
資料來源:FSMOne 數據截至2022年9月9日 |
|||
與評級相近的硬件公司或中國科技公司相比(表三),聯想集團及美團的債券吸引力明顯較同儕高。雖然美團債券收益率略高於聯想集團,但美團投放大量資金於「新業務」之中,這些「新業務」尚未實現盈利,不確定性甚高,而且也面臨較高的監管風險。
相反,聯想集團本業穩定,所有業務均能實現盈利。因此,我們認為其在信貸質素方面略勝美團一籌,其債券收益率較美團低屬合理。但無論是聯想集團或美團債券,均是投資者可取的選擇。
表三:聯想集團債券比較
|
債券名稱 |
發行人或擔保人 |
發行人或擔保人信貸評級 (標準普爾/惠譽) |
剩餘年期 |
淨到期收益率(%) |
|
聯想集團 |
BBB- / BBB |
2.6 |
5.2% |
|
|
XIAOMI ZERO 17Dec2027 Corp (USD) |
小米集團 |
BBB- / BBB |
3.3 (可回售日為2025年12月) |
4.0% |
|
DELL 6.020% 15Jun2026 Corp (USD) |
Dell |
BBB / BBB |
3.5 |
4.2% |
|
美團 |
BBB- / BBB- |
3.1 |
5.9% |
|
|
京東 |
BBB+ / N.R |
3.6 |
4.3% |
|
|
資料來源:FSMOne 數據截至2022年9月7日 |
||||
企業相關風險
硬件行業的競爭較為激烈,聯想集團需要在產品及價格方面與新競爭者及原有對手競爭,以維持行業龍頭地位,甚至要持續投入大量資本開支(2023財年第一季:3.9億元,佔現金儲備約10%)作更新及升級設備之用。這或會蠶食集團目前的現金儲備,導致淨負債率上升。
供應鏈及芯片短缺問題或會導致聯想集團毛利率下跌,或者令集團需要提前堆積庫存,將影響其利潤及現金流表現。
另外,環球經濟或會在未來陷入衰退,高通脹率亦可能導致消費者推遲或減少購買電子產品,聯想集團在個人電腦及智能設備業務上亦未有非常強的品牌效應及定價權,這些因素均會影響其收入表現。
總結
聯想集團是一間電腦設備生產商,全球個人電腦的市佔率達25%,集團可以稱得上是一級個人電腦生產商。個人電腦市場本身較為成熟,但行業仍存在少量的增長空間。
聯想集團的個人電腦和智能設備業務表現一般,其餘兩項業務錄得較高增長。集團處於淨現金狀況,近年持續降低債務水平,整體信貸風險偏低。
投資者可考慮其2025年到期債券,淨到期收益率約5.2%。
風險披露聲明
投資債券的主要風險
|
投資高收益債券的主要風險
|
| 具有某些特點的債券 某些債券可能別具特點及風險,投資時須格外注意。這些債券包括:
|
附注
|