Instagram




主要特點:
- 全球大部分國家陸續開放國境,旅游航空業迎來復甦。大韓航空2022上半年上座率達到80%,接近疫情前的水平,同時收入及利潤均錄得大幅上升。
- 信貸狀況方面,今年上半年現金大幅增長,且槓桿率降至較為理想的水平,預計隨著收入狀況改善,信貸質素仍有有較大的提升空間。
- 2025年到期美元債券現時淨到期收益率約5%,可供尋求穩定收益的投資者考慮。
作為受疫情衝擊最為顯著的行業,全球航空業的日子在過去兩三年相當煎熬,部分航空公司一度陷入困境,甚至倒閉。不過隨着全球步入後疫情時代,大部分國家陸續開放國境,航空業迎來曙光。本次〈每週債券熱點〉,我們將目光聚焦大韓航空,探尋其債券投資機會。
公司背景
大韓航空成立於1962年,為韓國國家航空公司。公司在韓國證券交易所掛牌上市,股份代號003490.KR,目前大韓航空的市值約8.1萬億韓圓(下同)。
截至2022年6月30日,大韓航空總計擁有154架飛機,當中客運飛機有131架,提供超過120條航線,是韓國最大的航空公司。國際航空協會(IATA)的統計數據顯示,以總計客運量計算,大韓航空是全球第19大航空公司,以貨運量計算,則是全球第五大航空公司。
疫情造成收入大幅倒退
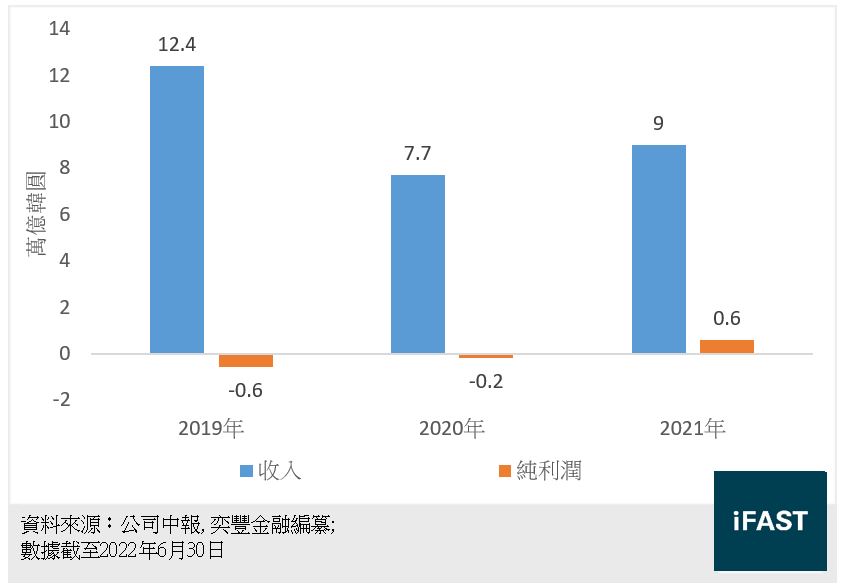
自2020年疫情在全球肆虐,各國收緊旅遊觀光政策,令航空業陷入低谷。大韓航空亦不例外,我們注意到,公司營運狀況在2020年大幅度倒退(見圖一),收入錄得7.7萬億,按年下跌37.9%,雖然2021年的收入略有改善,但相對2019年仍有27.4%的跌幅。
圖一:大韓航空收入
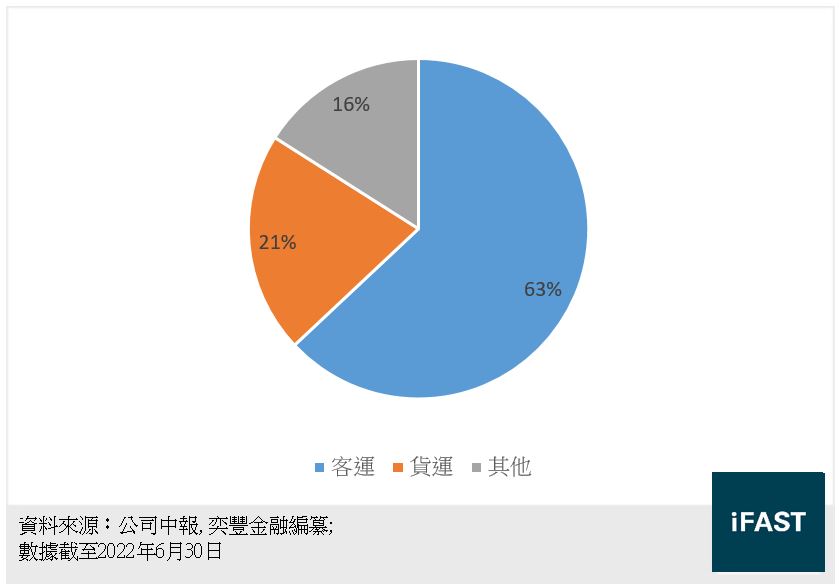
當然,客觀而言,參考其他航空公司普遍八九成以上的跌幅,大韓航空的跌幅未算太高,整體收入表現尚可。這是因為大韓航空參與較多的貨運業務,從疫情前的收入結構來看(見圖二),貨運業務貢獻超過20%的收入,而相對客運業務,貨運業務受疫情影響較小,因此令大韓航空收入有較明顯的抗跌性。
圖二:大韓航空2019年收入來源
後疫情時代,大韓航空強勢復甦
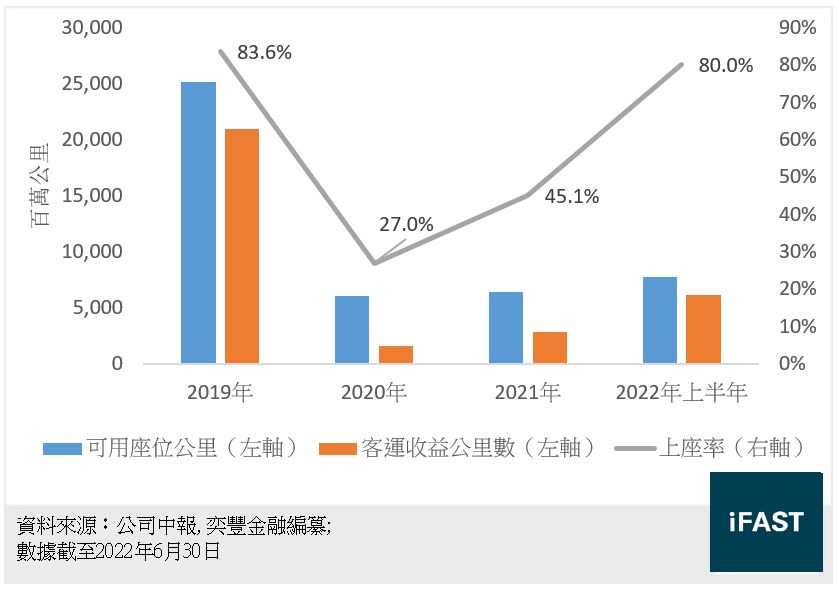
包括韓國在内的全球大部分國家在2022年陸續宣布與病毒共存且重新開放國境,航空業終於迎來曙光。大韓航空也迎來復甦(見圖三),公司可用座位公里(飛行公里乘以可出售座位數量,用於評估運輸能力)從2021年的6,387百萬公里提升至2022上半年的7,728百萬公里,同時客運收益公里數(飛行公里乘以旅客數量,用於評估航空公司經營狀況)亦大幅改善至6,186百萬公里,客運上座率(旅客數量/可出售座位數量)達到80.0%,非常接近2019年的83.6%,基本上恢復至疫情前的水平。
圖三:大韓航空營運狀況
此外我們還注意到,韓國自今年3月起逐步放鬆疫情管控措施及入境限制(見表一),目前入境韓國政策幾乎與疫情前無異,一定程度上利好當地旅遊消費及航空業務,因此我們相信公司未來營運狀況將持續改善。
表一:韓國疫情防控政策調整
|
時間 |
政策 |
|
2022年3月 |
已接種疫苗者入境韓國無須被隔離 |
|
2022年4月 |
解除幾乎所有防疫措施 |
|
2022年6月 |
所有旅客入境韓國無須被隔離 |
|
2022年9月 |
入境前無須進行PCR檢測 |
|
2022年10月 |
入境後亦無須進行PCR檢測 |
|
資料來源:韓國觀光公社,奕豐金融編纂 |
|
擬收購韓亞航空,有望成為全球前十的航空公司
2020年11月,大韓航空提出以1.8萬億的金額收購韓亞航空(Asiana Airlines),後者是韓國第二大航空公司。經韓國公平交易委員會審查,在今年2月批准了大韓航空的收購申請,目前大韓航空仍需美國、歐盟、日本、中國和英國等國的批准,才可以正式收購。
如果收購得以順利完成,大韓航空的機隊數量將會增至240架左右,有望躋身全球前十大航空公司。值得一提的是,大韓航空約60%的收入來自韓國國内航線,而韓亞航空的國際航線比例較高,如果兩者能夠合併,能夠產生明顯的互補及協同效應,帶給公司較為明朗的前景。
信貸指標全面提升
在2020年至2021年間,大韓航空不佳的營運狀況也直接影響到公司的信貸狀況,例如公司的營運活動現金流從2019年的1.7萬億萎縮至2020年0.8萬億,同時債務及槓桿率出現不同程度增加。
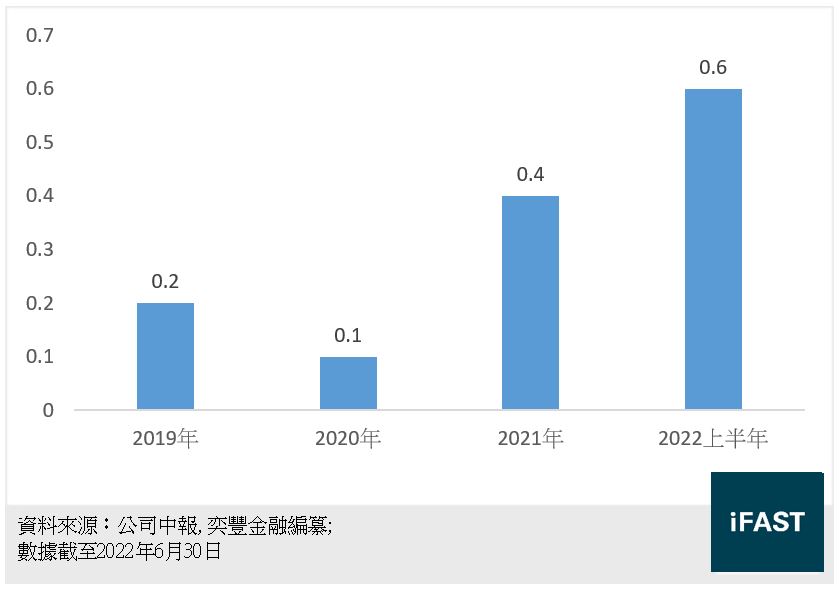
但在公司營運狀況復甦後,公司的整體信貸狀況也隨之改善。我們注意到,公司營運活動現金流/流動負債的比率從2020年的0.1倍大幅增長至今年上半年的0.6倍(見圖四),反映公司依靠自身營運產生的現金流,已足以覆蓋60%的短期負債,可見公司的流動性顯著提升,同時對外部融資的依賴度降低。
圖四:大韓航空營運活動現金流/流動負債
其他信貸指標方面(見表二),截至2022年6月30日,公司的總債務為11.7萬億,相較年初的12.1萬億有所下降,而現金及現金等值物則增加至4.8萬億。與此同時,大韓航空的淨負債從2021年底的120.0%降至87.3%,總債務/EBITDA比率亦顯著下降至2.8倍,公司的槓桿減少,未來的債務償還壓力縮減。
綜上所述,大韓航空所有的核心信貸指標在今年上半年皆有所提升,當前整體信貸質素優秀。我們相信隨着收入狀況改善,信貸質素仍有有較大的提升空間。
表二:大韓航空信貸指標
|
(萬億韓圓) |
2021年 |
2022上半年 |
|
現金及現金等值物 |
3.7 |
4.8 |
|
總債務 |
12.1 |
11.7 |
|
淨負債率 |
120.0% |
87.3% |
|
總債務/EBITDA |
3.9倍 |
2.8倍 |
|
資料來源:公司公告,奕豐金融編纂 |
||
2025年債券淨收益率為5%
目前大韓航空在我們平台上僅有一張債券,其相關信息如下:
表三:大韓航空美元債券
|
債券名稱 |
債券信貸評級 |
剩餘年期 |
淨到期收益率 |
|
KOREAN 4.750% 23Sep2025 Corp (USD) |
AA(標普) |
2.9 |
5.0% |
|
資料來源:FSMOne |
|||
這張債券的信貸評級為AA(標普),與韓國的主權評級相同,現時淨到期收益率為5.0%,在高投資級別債券中有一定的吸引力,尋求穩定收益的投資者可考慮此債券。
企業風險
投資者應當留意以下幾方面的風險。首先,大韓航空的營運狀況可能或面臨一定的匯率風險。自年初以來,韓圓兌美元匯率已貶值超過20%,創 13年來的低點。截至2022年6月,大韓航空以外幣計價債務佔比高達61%,意味着如果韓圓繼續貶值,公司的債務償還壓力將會加大。
此外,從大韓航空的營運成本結構來看,燃油開支大約佔總開支的四成。今年第二季度由於全球油價上漲,令公司燃油採購價格上漲約1倍,燃油開支按年大增144.9%。由於當前油價持續高企,公司的營運狀況可能將受到負面影響,進而可能影響信貸質素。
總結
全球大部分國家陸續開放國境,旅遊航空業迎來復甦。大韓航空2022上半年上座率達到80%,接近疫情前的水平,同時收入及利潤均錄得大幅上升。信貸狀況方面,今年上半年現金大幅增長,且槓桿率降至較為理想的水平,預計隨著着收入狀況改善,信貸質素仍有有較大的提升空間。
公司的2025年到期美元債券現時淨到期收益率約5%,可供尋求穩定收益的投資者考慮。
風險披露聲明
投資債券的主要風險
|
投資高收益債券的主要風險
|
| 具有某些特點的債券 某些債券可能別具特點及風險,投資時須格外注意。這些債券包括:
|
附註
|