Instagram




主要特點:
- 龍湖長年期債券曾經急挫,反映市場對龍湖債券有較大的違約預期。不過,集團在營運、銷售、信貸及融資多方面均較同儕優勝,理論上有較大機會渡過這次的內房風暴。
- 在內房債之中,集團為極少數因非自身的流動性或債務問題而導致債價急跌,與過去大多數案例並不相同。另外,集團多次回購債券,大股東亦持續購買債券,再加上大量救市措施出台,因此其長年期債券已出現較大程度的反彈。
- 我們預計龍湖在短時間內不會出現境外債務違約。不過,現時行業前景未見明朗化,本來信貸狀況較佳的內房發展商或會逐步耗盡流動資金。故此,我們認為投資者應該對內房債採取更保守的態度,即使龍湖現時手上資金尚算充裕,其長年期債券仍有較大的信貸風險。
長年期債券急挫 市場對龍湖有較大的違約預期
十月初,龍湖集團(下稱「龍湖」)多張長年期債券急挫(圖一),其中2027年到期的美元債更由月初約75元水平一度急跌至月尾約25元水平,一度反映市場預期龍湖債券有較大的違約預期。
圖一:龍湖的美元債價格
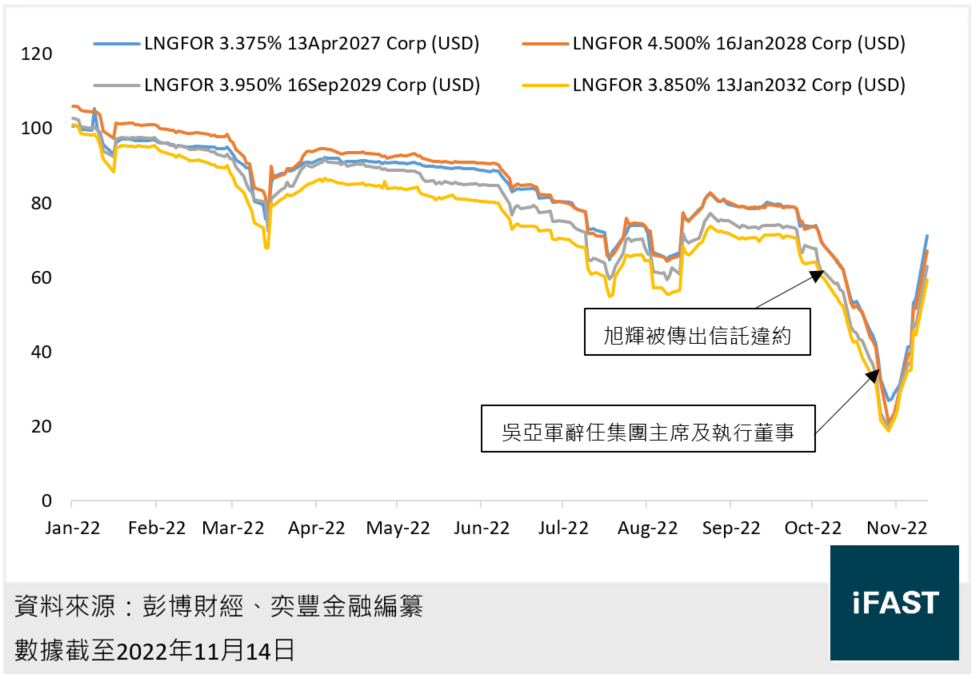
當時龍湖債價急跌原因包括:(1)曾被視為「示範民企」之一的旭輝意外地信託違約及債券利息違約,同樣作為「示範民企」的龍湖受到同儕拖累、(2)十月期間中港股市急跌,拖累整體內房債表現,以及(3)龍湖創辦人吳亞軍在行業生死存亡之濟卻以健康理由辭任集團主席及執行董事(下稱「辭任事件」),外界懷疑集團有「暗病」甚至存在流動性問題。
多方面均較同儕優勝 較大機會渡過這次內房風暴
龍湖一度被視為最優秀的民企,主要由於其手上現金充裕,經調整現金短債比高達3倍,為我們追蹤的內房之中最高(圖二),淨負債率處於60% 的可控水平。
圖二:內房發展商的經調整現金短債比及淨負債率
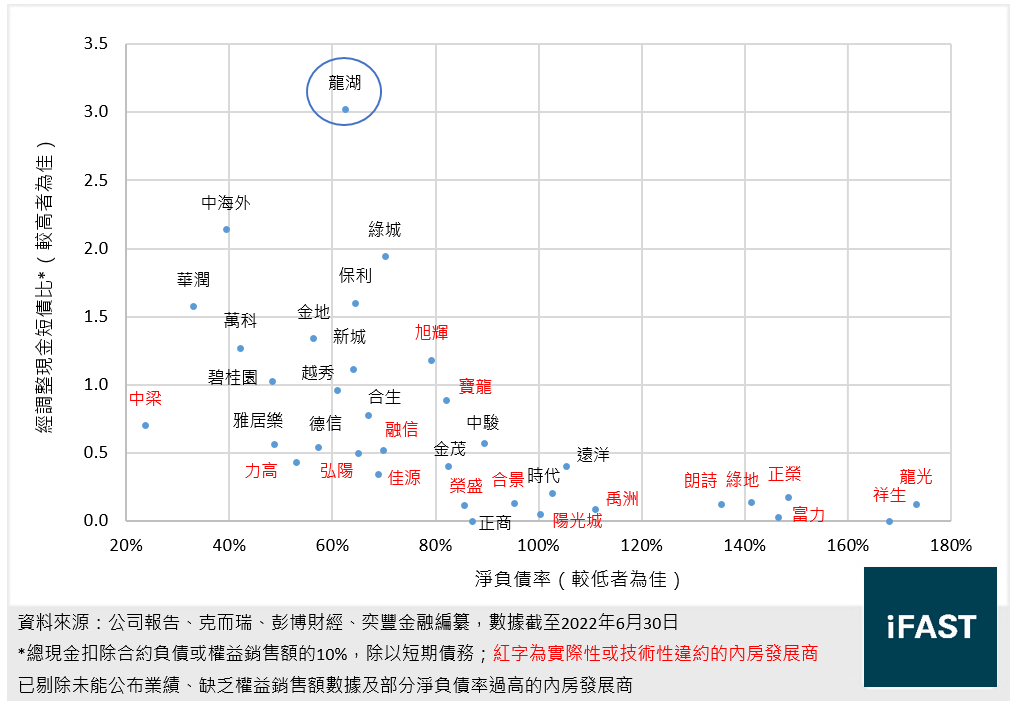
同時,龍湖的短期債務佔比只有總債務約10%,債務到期日分佈十分理想,每年到期債務大約只有總債務的10% 至15%,平均融資成本更低至4%,遠勝同儕平均約7% 至8% 的水平。
集團年初至今未有暫停買地,於首十個月已收購約288億元人民幣(下同)的土地(以權益計算),可見其信貸狀況及流動性遠較同儕良好。
除此之外,龍湖的銷售成績較同儕穩定,首十個月累計權益銷售額僅按年下跌33% 至1060億元,跌幅遠低於同儕約50% 水平。
同時,集團持有大量商業項目以產生租金收入,首十個月累計租金收入已高達98億元,亦有其他經營性收入(包括物業管理、商業營運等)約93億元。這類多元化的商業模式相比僅依賴物業合約銷售的同儕更具優勢。
融資方面,龍湖年初至今持續在境內發債,包括發行多張公司債券,合共50億元,以及由屬於國企的中債信用增進公司提供全額擔保的15億元中期票據。
此外,於上半年期間,集團的新增銀行及其他貸款約392億元,獲再融資比例(新增銀行及其他貸款/償還銀行及其他貸款)高達197%(見圖三),這比例遠高於同儕平均約50%。多種跡象顯示集團的再融資能力遠勝於同儕,亦代表集團某程度上受到政府、銀行及監管機構的支持。
圖三:內房發展商上半年的償還貸款金額及獲再融資比例

整體而言,龍湖在營運、銷售、信貸及融資多方面均較同儕優勝,理論上有較大機會渡過這次的內房風暴,且現階段的償債能力尚算良好。
大股東撈底增持股債 集團持續回購債券
10月31日起,龍湖大股東Charm Talent International Limited(由前主席兼創辦人吳亞軍家族所控制)不斷增持集團的股票及債券(表一)。我們推斷大股東在辭任事件後已增加投資超過1.3億港元於股票及債券之中,或反映其仍對集團的前景充滿信心。我們傾向相信辭任事件與集團流動性未必有太大關係,我們的看法與市場共識並不一致。
值得強調的是,集團非因自身的流動性或債務問題而導致債價急跌至30元或以下水平,在內房債之中為極少數,亦與過去大多數案例並不相同。這意味着相比其他已違約或接近違約邊緣的內房發展商,即使集團債價跌至接近的違約水平,其仍有較大的翻身機會。的確,後來集團在各方面的好消息刺激下,其債價率先谷底反彈,表現優於同儕。
另外,集團同樣有把握機會,以折讓價回購美元債(表一)。截至11月8日,集團已回購900萬美元本金額的債券。根據我們估算,集團的回購價大約為債券面值的25% 至45%,這將有助減輕集團的償債成本,亦彰顯其流動性較同儕為佳,並於控股公司層面仍有較多可動用的離岸資金。
表一:集團回購及大股東購買美元債與股票的紀錄
|
日期 |
大股東購買 |
集團回購 |
||
|
股票(股數) |
股票平均增持價格(港元) |
債券(本金額,美元) |
債券(本金額,美元) |
|
|
10/31/2022 |
300萬 |
9.53 |
500萬 |
/ |
|
11/1/2022 |
300萬 |
10.48 |
280萬 |
/ |
|
11/2/2022 |
100萬 |
11.27 |
500萬 |
/ |
|
11/3/2022 |
/ |
/ |
520萬 |
400萬 |
|
11/7/2022 |
/ |
/ |
500萬 |
300萬 |
|
11/8/2022 |
/ |
/ |
300萬 |
200萬 |
|
總計 |
700萬 |
10.2 |
2,600萬 |
900萬 |
|
資料來源:公司公布、奕豐金融編纂 數據截至2022年11月8日 |
||||
11月初,集團為回應關於流動性緊張的指控,選擇提前償還部分債務,包括償還於2023年到期的部分銀團貸款51億港元,以及透過提前贖回權(make-whole call)贖回2023年4月到期的3億美元債,反映集團現時手上資金的確較為充裕。
短期違約風險較低 但長債仍有較大風險
除非有更大的黑天鵝事件(包括坊間傳聞指出有部分發展商在匯款方面有所滯後,導致它們未能按預期計劃從境內匯款至境外),否則預計龍湖不會在短時間內出現境外債務違約。
因應前主席吳亞軍突如其來卸任集團業務,以致投資者恐慌性拋售其債券,這一度出現超賣的情況。不過,集團多次回購債券,大股東亦持續購買債券,再加上大量救市措施出台,包括(1)中債信用增進公司推動民企內房第二輪融資,規模約200億元、(2)人民銀行「第二支箭」推動民企發債融資,規模約2,500億元及(3)「十六條」救市新措施出台,因此其長年期債券已出現較大程度的反彈。
不過,現時行業前景未見明朗化,中國在對抗疫情一直採取強硬的清零政策,內房銷售未見有收復的跡象,同時有更多發展商陷入信貸危機,這均意味着內房板塊收復需時較長,甚至可能需要數年或以上,或導致本來信貸狀況較佳的內房發展商逐步耗盡流動資金。
故此,我們認為投資者應該對內房債採取更保守的態度,即使龍湖現時手上資金尚算充裕,其長年期債券仍有較大的信貸風險,投資者若選擇現時買入並持有至到期的話未必是一個合適的時機。
總結
龍湖長年期債券曾經急挫,反映市場對龍湖債券有較大的違約預期。不過,集團在營運、銷售、信貸及融資多方面均較同儕優勝,理論上有較大機會渡過這次的內房風暴。
在內房債之中,集團為極少數因非自身的流動性或債務問題而導致債價急跌,與過去大多數案例並不相同。另外,集團多次回購債券,大股東亦持續購買債券,再加上大量救市措施出台,因此其長年期債券已出現較大程度的反彈。
我們預計龍湖在短時間內不會出現境外債務違約。不過,現時行業前景未見明朗化,本來信貸狀況較佳的內房發展商或會逐步耗盡流動資金。故此,我們認為投資者應該對內房債採取更保守的態度,即使龍湖現時手上資金尚算充裕,其長年期債券仍有較大的信貸風險。
風險披露聲明
投資債券的主要風險
|
投資高收益債券的主要風險
|
| 具有某些特點的債券 某些債券可能別具特點及風險,投資時須格外注意。這些債券包括:
|
附注
|
風險披露聲明
•投資涉及風險•過往表現未必可作為基金日後表現的指引
•投資者作出任何投資決定前,應詳細閱讀有關基金說明書,以了解包括風險因素等詳細資料
•基金投資涉及不同程度的投資風險(例如市場、法律、金融、利率、貨幣等風險)。在極端的市場環境下,投資者可能損失全數的投資本金。
•以上資料未經證監會審閱
•請點擊基金以了解更多相關風險披露聲明
相關關係及相關財務權益的披露
•撰寫本投資研究報告之分析員及其有聯繫者均未擁有與此報告的發行人或新上市申請人有關的任何財務權益;亦無擔任有關發行人或新上市申請人或與其有聯繫的高級人員。•奕豐金融(香港)有限公司與本投資研究報告有關的發行人或新上市申請人無任何投資銀行業務的關係,亦沒擁有相等於或高於有關發行人市場資本值的1%或新上市申請人的已發行股本或已發行單位的 1%。此外,受僱於奕豐金融(香港)有限公司或與其有聯繫的個人亦無擔任有關發行人或新上市申請人的高級人員。