Instagram




- 近一星期,城中熱話由內房違約轉移至本港發展商新世界發展之上,不同年期的新世界發展債券遭到投資者拋售。這源自一些未經證實的傳聞,包括:
- 有人在社交平台上指控某大型地產集團以三個商業項目作抵押,以「明股實債」的方式借取資金,有關項目價值達200億港元(下同),融資成本更高達11% 至12%,暗示該集團「缺水」情況嚴重。
- 據了解,該傳聞所指的三個商業項目可能是指愉景新城(D-park)、荔枝角道888號寫字樓項目及永康街寫字樓項目(表一),以下是我們的看法:
表一:分析新世界發展集團「明股實債」的可能性
| 項目名稱 | 「明股實債」的可能性 | 分析 |
| 愉景新城 | 一般 | 上年年中,已有消息傳出新世界發展集團計劃以 60 億元出售愉景新城,但當時市場反應不佳,集團至今仍持有這項資產。 這項資產規模只有約60億元的水平,即使新世界發展集團確實以這項目集資,亦未必能帶來太多新的資金。 在 3 月業績發布期間,新世界發展集團已表明會出售更多非核心資產(約200億元)。因此,這僅可能是一則舊新聞,只不過被重新包裝成新版本的傳聞而已。 |
| 荔枝角道888號寫字樓 | 幾乎不可能 | 新世界發展集團指出接近八成的荔枝角道888號寫字樓單位已經出售,新世界發展集團沒有該項目的大多數權益,因此不可能再次抵押這個商業項目。 |
| 永康街寫字樓 | 偏低 | 新世界發展集團早於上年9月時出售永康街寫字樓項目的51% 權益予私募基金Ares Management(新世界發展集團仍持有當中的49% 權益),以合作營運的模式發展這項目。 Ares Management理論上會監視項目的擁有權,若新世界發展集團利用這項目作「明股實債」方式融資,或有較大的難度,機率上亦較低。 |
| 資料來源:網上不同資源、公司回應、奕豐金融編纂 | ||
- 有投資者或會擔心有銀行將撤銷新世界發展集團的信貸額度,影響其償債能力。但我們認為單憑這些傳聞,銀行不太可能突然撤銷其所向新世界發展集團提供的信貸額度。銀行一般不會突然主動收回信貸額度及要求償還貸款本金,皆因這相等於迫使新世界發展集團貸款違約,並影響其餘發展商對該銀行的信心。
- 另外,參考碧桂園在7月仍能為高達約 66 億元離岸貸款進行再融資的案例,我們認為新世界發展集團仍能為其銀行貸款作再融資。
- 據我們對本地銀行經營模式的瞭解,現階段它們較大可能只是檢視新世界發展集團佔該銀行貸款組合的比例,並非撤銷集團的信貸額度,因此持有新世界發展集團債券的投資者毋須過份擔心這方面的再融資風險。
- 當然,我們不能完全排除有部分銀行撤銷其信貸額度的可能性,這樣新世界發展集團則有機會陷入信心危機及流動性危機。
- 無論債券下跌的理由是否充分,現時市場信心薄弱,已導致新世界發展集團債券遭到拋售,這的確會對其自身流動性構成影響。最顯然易見的原因為新世界發展集團的再融資渠道被收緊,現時其難以在公開市場上發債,未能以債券再融資的方式作償還即將到期的債務。
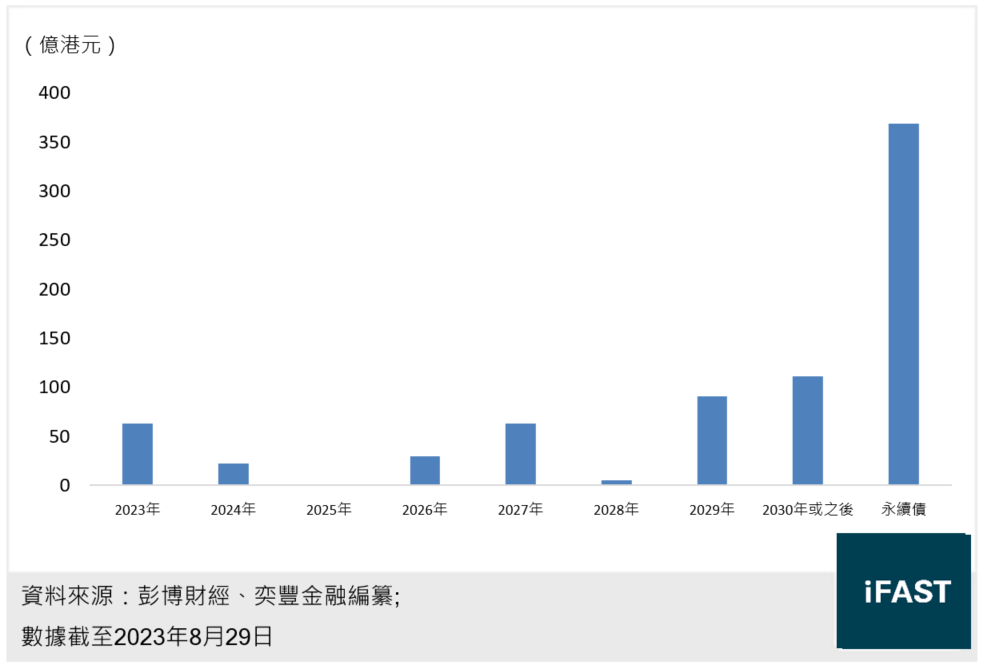
- 參考其債券到期日分布(圖一),於2023年9月至2025年底期間,新世界發展集團需要償還的本金額約85億元,對比起其賬面現金(2022年底:567億元,扣除今年4月時償還一筆富通保險的債券本金後則尚餘414億元),新世界發展集團仍有充裕的流動性償還未來兩年內到期的債券,其短期債券的違約風險仍然偏低。
- 由於新世界發展集團的再融資風險增加,因此現時新世界發展集團的信貸風險確實有所上升,債券收益率已抽升到12% 至 15% 不等,我們相信市場已把這些已知的負面因素及風險反映在債價之內。
- 雖然如此,我們相信新世界發展集團的違約風險仍然相當可控。就中長遠而言,新世界發展集團有不少方法補充流動性,包括變賣非核心資產套現、降低甚至暫停派發股息、放棄先前堅持不供股的想法、把旗下K11投資物業證券化或分拆上市等,後兩者(供股及分拆K11)更可為集團補充過百億以上的資金。
- 因此,較進取的投資者可考慮其不同年期的債券,把握新世界發展集團債券拋售潮帶來的極高收益機會。其中,「NWDEVL 5.875% 16Jun2027 Corp (USD)」的淨到期收益率已達到約15%,投資吸引力偏高。較保守的投資者則可持觀望態度,等待債價穩定下來,再作進一步的部署。
- 最後值得一提的是,永續債的風險較一般債券為高。雖然新世界發展集團的永續債與一般債券同樣屬於優先級別,但就條款而言,永續債具有「遞延利息支付」的特點,新世界發展集團有權停止並延遲派發永續債的票息,這亦不構成債券違約。
相關文章:
風險披露聲明
投資債券的主要風險
|
投資高收益債券的主要風險
|
| 具有某些特點的債券 某些債券可能別具特點及風險,投資時須格外注意。這些債券包括:
|
附注
|