Instagram




LG新能源債券主要特點:
- 受惠於全球電動車熱潮,LG新能源業務飛速成長,收入預計在未來數年能夠維持高兩位數增長。逐步提高的磷酸鐵鋰電池產能,或有助於公司重返世界前二。
- 信貸方面,隨着擴張步伐加快,公司逐漸告別淨現金狀況,但槓桿比率處於行業極低水平,加之背靠LG化學,公司融資能力優秀,整體信貸風險較低。
- 2026年到期債券淨到期收益率約5.6%,投資吸引力尚算不錯,尋求穩定收益或對ESG有偏好的投資者可考慮。目前此債券已於債券快線上架,讓投資者能以更低成本進場。
LG新能源公司背景
LG新能源成立於2020年,是由LG化學分拆出來的電池業務子公司,2022年在韓國交易所掛牌上市,股份代號為373220.KS,目前公司市值約113萬億韓圓(下同),躋身成為韓國第二大上市公司,僅次於三星電子。
LG新能源主要業務為電池生產,包括用於電動車的動力電池,數碼產品的小型電池以及儲能電池。動力電池方面,以裝機容量計,LG新能源是繼寧德時代及比亞迪之後的全球第三大生產商,市場份額約15%(見圖一)。
LG新能源與多間大型汽車生產商達成密切合作關係,包括特斯拉、通用汽車、保時捷等均大量使用LG新能源電池。而且,LG新能源將為成為特斯拉下一代動力電池-4680電池的主要供應商,或有助於公司提高市場份額。
圖一:動力電池生產商市場份額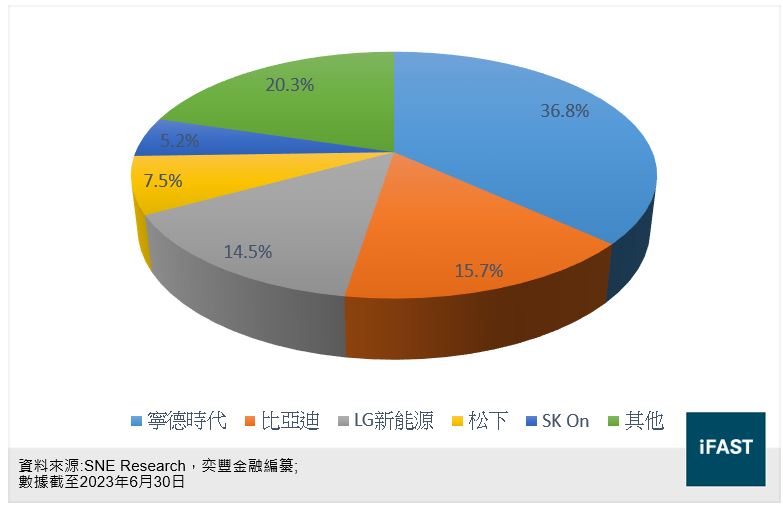
動力電池需求旺盛 LG新能源公司業績亮眼
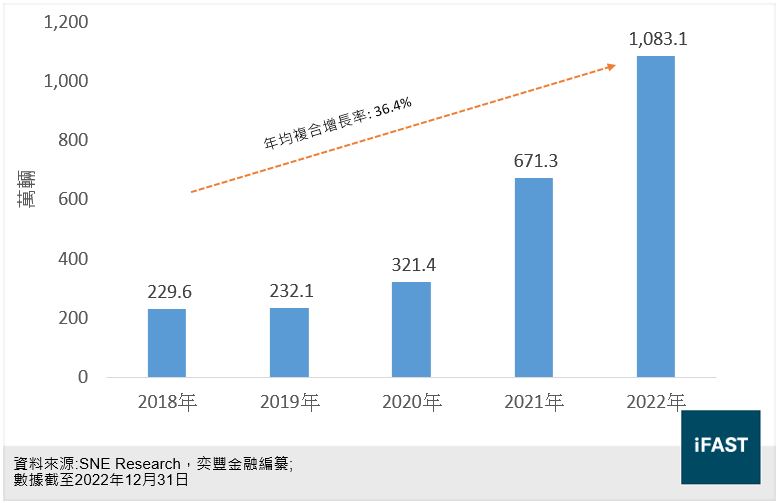
眾所周知,基於碳排放等環保因素,全球主要經濟體計劃在2030年之後逐步停止銷售傳統燃油汽車,令電動車在近年來開始「井噴式」發展。根據SNE Research的資料顯示(見圖二),全球電動車(包括PHEV插電混動式汽車)銷量從2018年約230萬輛迅速增加至2022年的1,100萬輛左右,在此期間的年均增長率高達36.4%。
圖二:全球電動車銷量
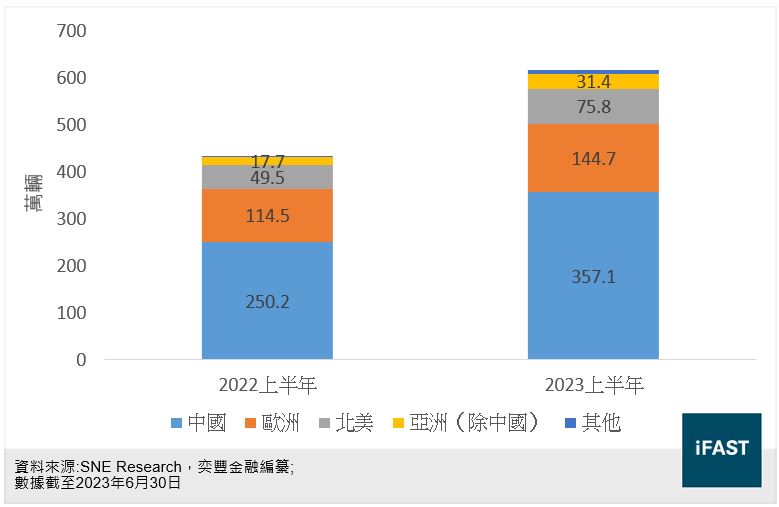
今年上半年全球延續電動車熱潮(見圖三),中國銷量達到357萬輛,按年增長42.7%,北美及歐洲市場銷量分別按年增長53.1%及26.4%。毋容置疑,全球已經邁入電動車時代。
圖三:全球主要市場電動車銷量
 我們注意到(見表一),作為電動車時代的受益者,LG新能源過去三年的收入錄得非常強勁增長,從2020年的1.5萬億增長至2022年的25.6萬億,年均複合增長率高達150%,同時公司的利潤亦由負轉正。今年上半年,LG新能源收入及營運利潤分別按年大漲86%及140%,整體業績十分亮眼。
表一:LG新能源收入及利潤
|
(萬億韓圓) |
2020年 |
2021年 |
2022年 |
|
收入 |
1.5 |
17.9 |
25.6 |
|
營運利潤 |
-0.5 |
0.8 |
1.2 |
|
純利潤 |
-0.5 |
0.9 |
0.8 |
|
資料來源:公司報告,奕豐金融編纂 |
|||
補齊磷酸鐵鋰短板 未來發展可期
雖然LG新能源現時發展如日中天,但從歷史業績來看,公司似乎有些「落後」了,在過去較長一段時間裡,LG新能源能夠與「一哥」寧德時代分庭抗禮,兩者的市場份額相差無幾,且遠遠領先第三名。然而,LG新能源與寧德時代的差距在2020年開始逐步擴大,當前公司的市場份額已不足寧德時代的一半,而且在今年上半年被比亞迪超過,滑落至第三位。LG新能源之所以「掉隊」核心原因是不夠重視磷酸鐵鋰電池(LFP)。
一般而言,電動車動力電池主要有三元鋰電池及磷酸鐵鋰兩種技術路線,前者具有能量密度高的特點,電壓強度和續航里程上都更勝一籌,但生產成本居高不下,後者雖然能量密度較低,但成本較低且發生熱失控(Thermal
Runaway)的可能性較低。在2020年以前,三元鋰電池是電動車最主流選擇,市場份額一度高至80%以上,所以LG新能源主要生產三元鋰電池,在磷酸鐵鋰電池的研發上較少。不過,隨着寧德時代與比亞迪大力推行安全性更好的磷酸鐵鋰電池,特斯拉從2020年開始,在中國生產的部分Model 3車款中使用寧德時代的磷酸鐵鋰電池,在頭部效應影響下,越來越多的汽車生產商開始接受並選擇磷酸鐵鋰電池,導致LG新能源失去大量訂單。
好在LG新能源很快意識到磷酸鐵鋰電池的重要性,並在2021年開始研發磷酸鐵鋰電池技術,並且計劃於2025年開始大規模生產。此外公司今年3月宣布將在美國亞利桑那州投資7.2萬億用於生產電池,當中約3萬億將用於磷酸鐵鋰電池。考慮到磷酸鐵鋰技術難度未算太大,再加之LG新能源相對中國廠商更容易涉足到歐美市場業務,我們認為公司正在補齊短板,有望提高其市場份額,未來甚至有望成為行業「一哥」。
在下一代電池技術方面,LG新能源計劃在2026年前實現鋰硫半固態電池商業化,將電池能量密度提升至現有三元鋰電池的2倍以上,且生產成本更低。總括而言,LG新能源技術實力雄厚,未來發展可期。
LG新能源槓桿為行業最低水平之一 綜合信貸質素優秀
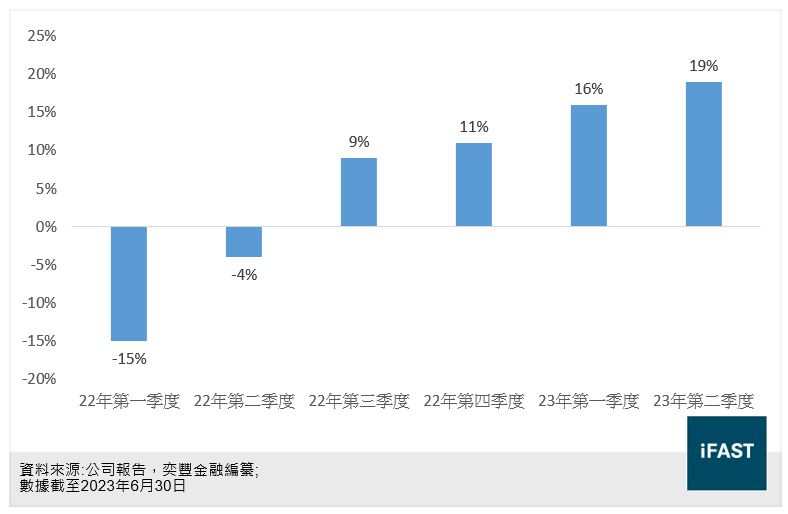
信貸方面,LG新能源近幾年的快速發展令其債務規模不可避免地上升。截至2023年6月,公司總債務規模達到9.3萬億,較2022年底的8.1萬億增長約14.8%。從下圖可以看到,LG新能源今年6月的淨負債比率為19%,較去年年底上升約8個百分點。雖然公司的淨負債比率呈逐漸上升的趨勢,並且在2022年第二季度告別淨現金狀態,但好在公司資產端的擴張速度基本能夠跟得上負債端的變化,令公司槓桿的上升幅度相對有限。
此外,今年上半年的總債務/EBITDA比率為2.2倍(見表二),較2021年及2022年均有不同程度下降。對比同為韓國電池生產商的SK Innovation, 截至今年6月,這間公司的淨負債率及總債務/EBITDA比率分別為63%及4.3倍,足以見得LG新能源的槓桿比率為行業最低水平之一,償債壓力相當低。
圖四:LG新能源淨負債比率
 流動性方面,截至2023年6月,LG新能源的現金及現金等值物為4.8萬億,高於其同期3.1萬億的短期債務,現金短債比達到1.5倍,我們還留意到,
LG新能源流動比率從2021年的1.0倍增加至現時的1.8倍,
LG新能源流動性有所改善且處於較為寬裕的狀態。
表二:LG新能源信貸指標
|
(萬億韓圓) |
2021年 |
2022年 |
2023上半年 |
|
短期債務 |
2.2 |
2.9 |
3.1 |
|
長期債務 |
4.8 |
5.2 |
6.2 |
|
總債務 |
7.0 |
8.1 |
9.3 |
|
現金及現金等值物 |
1.3 |
5.9 |
4.8 |
|
現金短債比(倍數) |
0.6 |
2.0 |
1.5 |
|
流動比率 |
1.0 |
1.6 |
1.8 |
|
總債務/EBITDA(倍數) |
3.2 |
2.7 |
*2.2 |
|
資料來源:公司報告,奕豐金融編纂 *2023年上半年EBITDA*2 |
|||
需要留意的是, LG新能源資本開支飛速增長,從2021年的4.0萬億增加至2022年的6.3萬億,今年上半年就以達到了4.2萬億,背後原因是公司正在快速擴大產能,包括在北美和歐洲地區大量建立新的電池生產線。我們相信電池工廠從投產到盈利仍需時間,在此期間LG新能源公司的流動性可能會有所弱化。不過考慮到公司資產規模龐大,且從事電池生產這類行業前景光明的行業,從資本市場融資理應不難,短期内就算有資金缺口也可以相對容易地被填補上,因此我們對LG新能源流動性持較樂觀看法,短期内的信貸風險較低。
LG新能源債券投資吸引力尚算不錯
我們平台上有一張LG 新能源所發的債券,發行人及債券的的信貸評級均為BBB+(標準普爾),其他信息如下:
表三:LG新能源債券投資
|
債券 |
投資年期 |
買入價格 |
淨到期收益率 |
|
LGENSO 5.625% 25Sep2026 Corp (USD) |
3.0 |
99.8 |
5.6% |
|
資料來源:FSMOne |
|||
目前該債券的淨到期收益率為5.6%,參考信貸評級相同的寧德時代2026年美元債券,到期收益率同樣為5.6%左右,表明LG新能源估值水平合理,雖然此債券收益率在韓國企業債券中未算十分出彩,但考慮到公司前景正面及不俗的信貸狀況,我們認為其債券綜合投資價值仍算不錯,並且這張債券為綠色債券,ESG有偏好的投資者可考慮。
值得一提的是,這張債券現時已於債券快線上架, 投資者能以更低成本進場。
LG新能源 企業風險
投資者應當留意以下幾方面的風險。首先,電池原材料價格上漲可能會拖累公司的盈利能力。由於電動車電池生產需要金屬鋰材料,而強勁需求帶動原材料價格大幅攀升,如碳酸鋰價格曾在2022年巔峰時達到每噸51,000美元,較前些年攀升約10倍,若未來碳酸鋰價格繼續上升,必然將推高公司的生產成本,繼而影響公司的盈利能力。
另外,若公司海外擴張計劃過於激進,且融資計劃未如預期,可能導致公司出現資金緊張的局面,進而影響其信貸質素及償債能力。
總結
受惠於全球電動車熱潮,LG新能源業務飛速成長,收入預計在未來數年能夠維持高兩位數增長。逐步提高的磷酸鐵鋰電池產能,或有助於公司重返世界前二。信貸方面,隨着擴張步伐加快,公司逐漸告別淨現金狀況,但槓桿比率處於行業極低水平,加上背靠LG化學,公司融資能力優秀,整體信貸風險較低。2026年到期債券淨到期收益率約5.6%,投資吸引力尚算不錯,尋求穩定收益或對ESG有偏好的投資者可考慮。目前此債券已於債券快線上架,讓投資者能以更低成本進場。
風險披露聲明
投資債券的主要風險
|
投資高收益債券的主要風險
|
| 具有某些特點的債券 某些債券可能別具特點及風險,投資時須格外注意。這些債券包括:
|
附注
|