Instagram


主要特點:
-
麗新發展的營運表現欠佳,業績最大亮點為租金收入的上升。在高利率持續較長的時間下,繼續出現投資物業公平值虧損的機會仍然較大,其投資物業賬面值可能虛高。
麗新發展仍會繼續放售物業資產,直至融資情況變得寬鬆、利率回落至一定水平、流動性良好為止。集團的投資物業佔比高達70%,受內房銷售低迷的影響有限。
- 麗新發展的槓桿指標尚可接受,反映其有較大的自救能力。在變賣資產後,集團仍有空間把部分款項用於降低槓桿比率及提升流動性。
- 以目前環境而言,麗新發展應該可以逐步套現其物業資產,尤其是位於本港的一些投資物業及住宅項目。我們相信集團距離債務違約尚有一大段距離,有能力償還2026年到期的美元債。
我們曾於「每週債券熱點:麗新發展 —— 港式地產商的風格」提及過麗新發展的債券。時隔兩年,無論是本港或國內的地產行業都遠較當時環境更為嚴峻。那麼,麗新發展能否如期償債呢?此文將會探討集團的經營及信貸狀況,並分析集團能否償還2026年美元債「LASUDE 5.000% 28Jul2026 Corp (USD)」。
營運表現欠佳 最大亮點為租金收入的上升
營運表現方面,於24財年上半年,麗新發展的總收入為30.4億港元(下同),按年上升23%,主要由於更多物業銷售收入、租金收入上升及酒店業務復甦所帶動(見表一)。不過,集團錄得稅前虧損(包括合聯營企業利潤,剔除投資物業公平值變化)約8.8億元,整體表現欠佳。
表一:麗新發展的分部收入
| (億港元) | 24財年上半年 | 23財年上半年 | 按年變化 | 佔總收入(%) |
| 租金收入 | 6.2 | 5.6 | 11% | 21% |
| 物業銷售 | 9.2 | 6.0 | 54% | 30% |
| 酒店業務 | 6.2 | 4.2 | 48% | 21% |
| 餐廳及餐飲 | 2.9 | 2.6 | 9% | 9% |
| 媒體、娛樂、電影及電視節目 | 3.0 | 2.5 | 22% | 10% |
| 戲院營運 | 1.9 | 2.6 | -28% | 6% |
| 其他 | 0.9 | 1.1 | -19% | 3% |
| 合計 | 30.4 | 24.5 | 23% | 100% |
| 資料來源:公司報告、奕豐金融編纂 資料截至2024年1月31日 |
||||
在業績之中,最大亮點為租金收入的上升。由於兩幢寫字樓(上海麗豐天際中心及廣州麗豐國際中心)於2022年第四季落成,於2024財年上半年可錄得租金收入,帶動租金收入按年上升22% 至6.2億元,足夠覆蓋集團約66% 的利息支出。
值得一提的是,由於麗新發展的投資物業隱含資本化率(=租金收入/投資物業賬面值)過低,只有3.6%。在高利率持續較長的時間下,繼續出現投資物業公平值虧損的機會仍然較大(2023年:虧損10.4億元),這亦代表其投資物業賬面值可能虛高,與市場實際價值或存在一定的落差。
仍會繼續放售物業資產 受內房銷售低迷的影響有限
對比起經營虧損,更令市場擔心的是麗新發展的債務壓力及償債能力。麗新發展的債券「LASUDE 5.000% 28Jul2026 Corp (USD)」下跌至約 $65,到期收益率高達27%,反映市場對其償債能力有一定的保留。
的確,麗新發展目前營運方向是以降槓桿,增加流動性為目標。如表二所示,近期集團多次套現物業資產,合共約17.7億元,我們相信集團仍會繼續放售不同類型的物業資產,直至融資情況變得寬鬆、利率回落至一定水平、流動性良好為止。
表二:2024年至今麗新的資產套現
| 日期 | 項目名稱 | 總代價 |
| 2/20/2024 | 藍塘傲商場 | 2.675億元 (項目總代價為5.35億元,集團應佔50%股權) |
| 3/15/2024 | 偉倫中心第二期的非住宅物業及停車位 | 8,000萬元 |
| 4/8/2024 | 友邦金融中心 10% 股權 | 14.2億元 |
| 合共 | 17.7億元 | |
| 資料來源:公司公布、網上不同資源、奕豐金融編纂 資料截至2024年4月8日 |
||
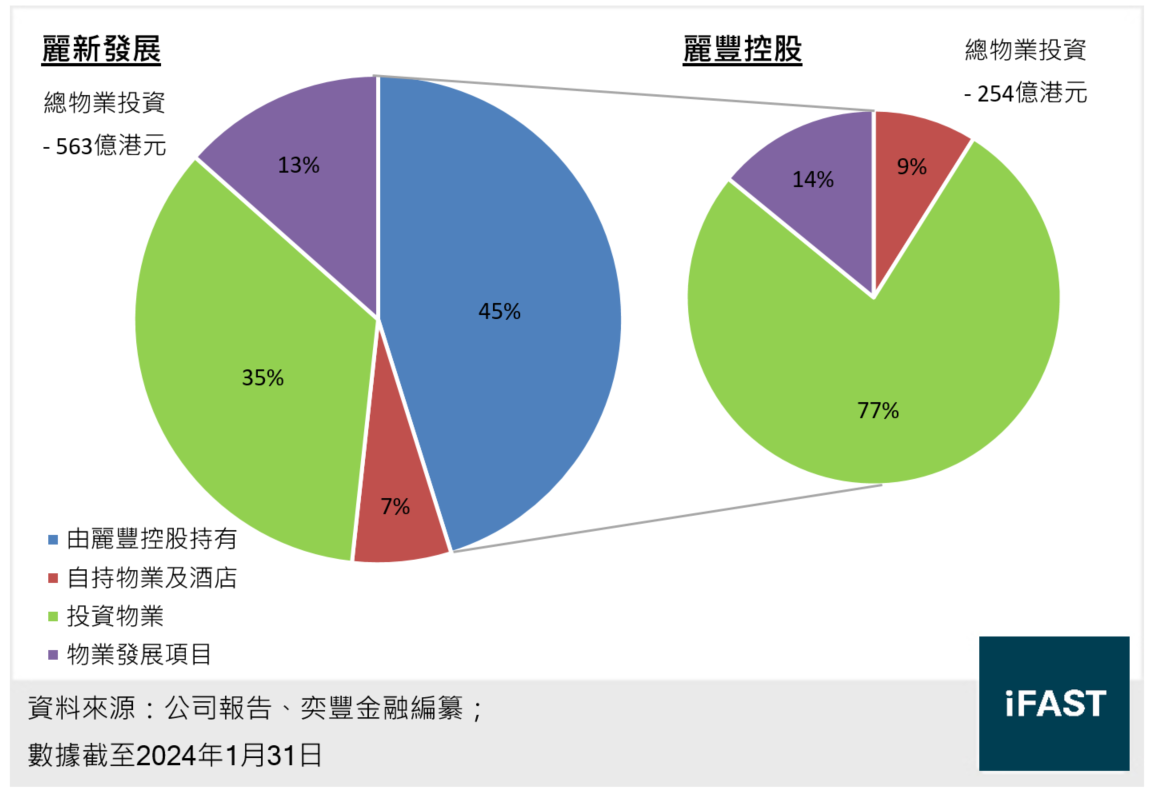
我們整理了麗新發展及麗豐控股的物業資產分類(見圖一)。麗新發展持有麗豐控股的55.1% 股權,在麗新發展的財報內會合併麗豐控股的財報。
截至2024年1月底,麗新發展(包括麗豐控股)擁有約348億元的投資物業及36億元的待售物業可供即時套現,其總物業投資(包括物業發展項目、投資物業、酒店等,已計及合聯營項目)合共563億元。
麗新發展的投資物業佔總物業投資的比例高達70%,這間接反映集團的物業發展項目並不多(僅佔20%),受到內房銷售低迷的影響有限,這是集團的重要優勢之一。
圖一:麗新發展及麗豐控股的物業資產分類
投資物業的特徵是租金收入的可預見性高,且現金流較為穩定,資產的融資能力較高。
的確,麗新發展較依賴抵押資產借取貸款。集團已把高達93% 的投資物業用作借取有抵押貸款。雖然集團未有公布有抵押及無抵押銀行貸款的比例,但我們相信集團絕大多數的銀行貸款屬於有抵押,因此預計集團應為絕大多數的銀行貸款進行再融資,真正需要集團籌集資金用於償還本金的債務為債券本金,而非銀行貸款。
槓桿指標尚可接受 有較大的自救能力
在分析麗新發展的信貸狀況時,須同時考慮其核心子公司麗豐控股,以及麗新發展剔除兩家子公司(麗豐控股及豐德麗)後的信貸狀況。豐德麗處於淨現金狀態,其信貸風險並不高。
如表一所示,截至2024年1月底,三者(併表後的麗新發展、麗豐控股及剔除麗豐控股及豐德麗後的麗新發展)的槓桿率並不高,其資產負債率處於47% 至55% 之間,總債務/總物業投資最高亦只有54%,淨負債率亦低於70%。
表三:麗新發展及麗豐控股的信貸指標
|
麗新發展 |
麗豐控股 |
麗新發展 |
|
|
總債務(億港元) |
266 |
99 |
165 |
|
總現金(億港元) |
44 |
22 |
18 |
|
未動用信貸額度(億港元) |
52 |
31 |
21 |
|
資產負債率 (%) |
51.0% |
55.0% |
46.6% |
|
總債務/總物業投資 (%) |
47.2% |
39.1% |
53.5% |
|
淨負債率 (%) |
64.1% |
60.0% |
68.9% |
|
現金短債比(倍) |
1.8x |
2.9x |
1.1x |
|
資料來源:公司報告、奕豐金融編纂 資料截至2024年1月31日 |
|||
若我們考慮到麗新發展的投資物業賬面值可能失真,並假設資本化率上升的壓力測試下(見表四),麗新發展的槓桿指標尚可接受,在6.5% 資本化率下(相當於投資物業貶值約45%),集團的資產負債率及總債務/總物業投資分別只有65.4% 及65.2%,仍有條件讓債權人取回全數本金。
表四:麗新發展(併表)在壓力測試下的槓桿指標
|
隱含資本化率 |
投資物業賬面值(億港元) |
資產負債率(%) |
總債務/總物業投資(%) |
|
3.58%(現值) |
348.1 |
51.0% |
47.2% |
|
4% |
312.0 |
53.7% |
50.4% |
|
4.5% |
277.3 |
56.6% |
53.9% |
|
5% |
249.6 |
59.2% |
57.1% |
|
5.5% |
226.9 |
61.5% |
60.0% |
|
6% |
208.0 |
63.5% |
62.7% |
|
6.5% |
192.0 |
65.4% |
65.2% |
|
資料來源:公司報告、奕豐金融編纂 資料截至2024年1月31日 |
|||
這些指標反映麗新發展有較大的自救能力。在變賣資產後,集團仍有空間把部分款項用於降低槓桿比率及提升流動性,因此我們可以預計集團仍會繼續變賣資產作償債之用,增加其財務安全性。
距離債務違約尚有一大段距離 有能力償還2026年到期的美元債
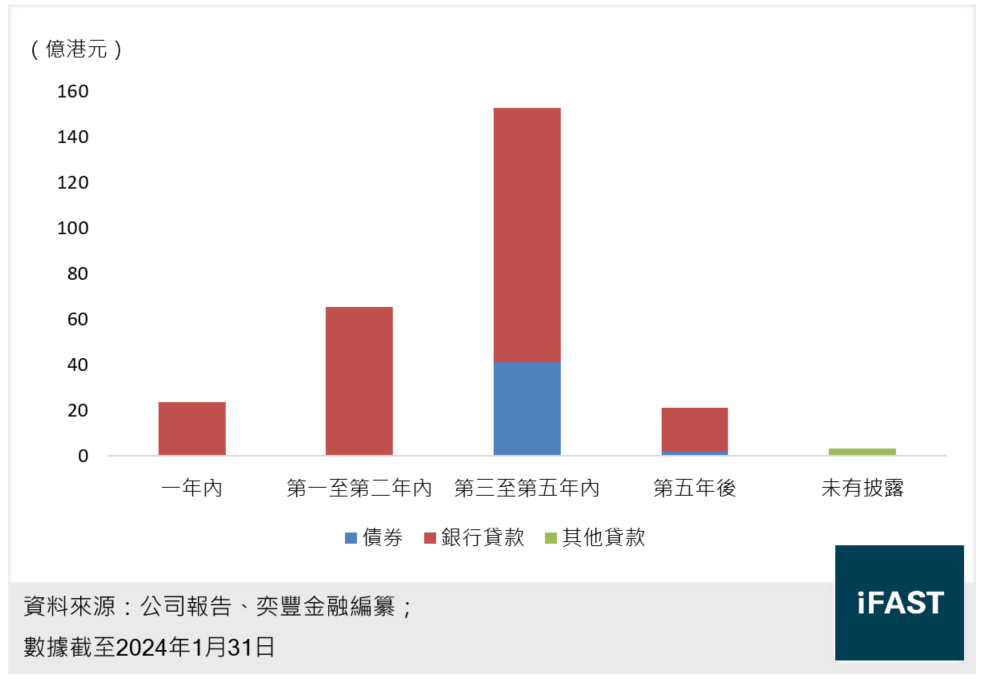
參考圖二的債務到期日分布,麗新發展的債務結構以銀行貸款為主,當中較多為有抵押貸款,預計可以獲得續期或再融資,這部分應該不會令集團有太大的償還壓力。
圖二:麗新發展的債務到期日分布
至於債券部分(見表五),麗新發展現時仍有三張債券在兩年或之後到期,仍有時間讓集團安排償債計劃。從近期舉動可見,集團已意識到其需要變賣更多的資產,才能「逃出生天」,順利如期償還債券。
其中關鍵在於麗新發展能否有序在合理價錢下套現資產,以及經營虧損能否得到有效控制。以目前環境而言,集團應該可以逐步套現其物業資產,尤其是位於本港的一些投資物業及住宅項目,而且主業每年的經營虧損可以控制在15億元以內。因此,我們相信麗新發展距離債務違約尚有一大段距離,有能力償還2026年到期的美元債。
表五:麗新發展的債券
|
債券名稱 |
本金額 |
年期 |
投資者買入價 |
淨到期收益率 |
|
5億美元 |
2.3 |
65.3 |
27.5% |
|
|
LASUDE 4.900% 10Nov2026 Corp (HKD) |
1.8億港元 |
2.5 |
/ |
/ |
|
LASUDE 5.250% 9Feb2029 Corp (HKD) |
2.05億港元 |
4.8 |
/ |
/ |
|
資料來源:FSMOne、彭博財經 資料截至2024年4月24日 |
||||
至於大股東林氏家族會否向麗新發展伸出援手及注入流動性,我們相信有一定的可能性。但考慮到集團市值已跌至只有約7億元,利用供股或配股作流動性補充的成效有限。而且,林氏家族的拯救意願難以分析,因此投資者不應寄望大股東拯救集團,反而應該關注集團的營運表現,以及其出售物業資產的進展。
總結
麗新發展的營運表現欠佳,業績最大亮點為租金收入的上升。在高利率持續較長的時間下,繼續出現投資物業公平值虧損的機會仍然較大,其投資物業賬面值可能虛高。
集團仍會繼續放售物業資產,直至融資情況變得寬鬆、利率回落至一定水平、流動性良好為止。集團的投資物業佔比高達70%,受內房銷售低迷的影響有限。
集團的槓桿指標尚可接受,反映其有較大的自救能力。在變賣資產後,集團仍有空間把部分款項用於降低槓桿比率及提升流動性。
以目前環境而言,集團應該可以逐步套現其物業資產,尤其是位於本港的一些投資物業及住宅項目。我們相信集團距離債務違約尚有一大段距離,有能力償還2026年到期的美元債。
風險披露聲明
投資債券的主要風險
|
投資高收益債券的主要風險
|
| 具有某些特點的債券 某些債券可能別具特點及風險,投資時須格外注意。這些債券包括:
|
附注
|