Instagram



- 2025年我們看好日圓將走強,未有貨幣對沖的日股基金或能捕捉最大利益。
- 我們認為最近日圓走弱是投機驅動,而非基本面因素。日本面臨的風險過大,進一步干預日圓是合理的。
- 得益於日本公司的全球競爭力以及人工智能和數位化等關鍵趨勢,日本企業盈利預計保持強勁增長。
圖一: 2024年第三季各種貨幣對美元匯率
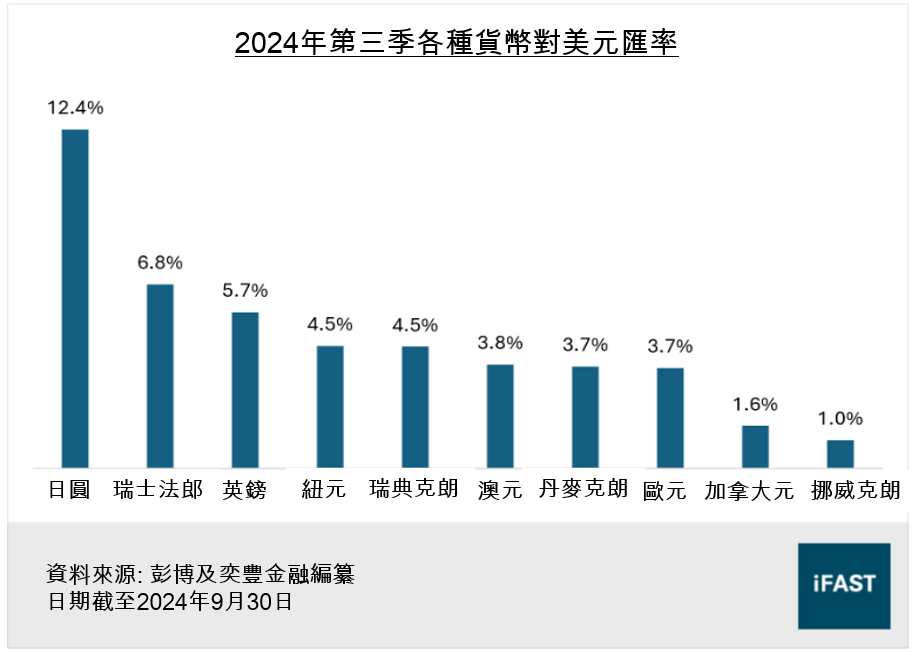
大部分主要貨幣兌美元在2024年均錄得下跌,日圓全年下跌一成。儘管如此,日圓在7一度反彈,主要由於市場預期聯儲局將展開進取減息步伐,以及估計日本央行將加息,兩國息差或會縮窄,令日圓在第三季反彈超過12%,成為表現最佳貨幣。
然而在反彈過後,日圓在9月再次回落。其中一個原因是石破茂當選日本執政黨領導人後曾表示經濟尚未準備好再次加息。這鴿派言論令貨幣市場感到不安,導致日圓回落至150區間(見圖二)。 隨後自民黨在大選中未能在國會中獲得多數席位,加上特朗普再次上任將引來投資者對貿易關稅擔憂,進一步加劇了日圓的下跌。
圖二: 美元兌日圓

日本央行緊貼留意日圓匯率走勢
隨著日圓匯率跌至數月以來低位,日本外匯事務最高官員三村淳表示正高度密切關注。三村強調,當局正密切監控市場動態,並隨時準備對貨幣市場過度波動時採取適當行動。他指出最近的日元疲弱更多是由投機驅動,而非基本面因素。日本以往的負利率環境令國際投資者借日圓作套息交易 (Yen Carry Trade),故此近期日圓波動及日本央行加息觸發拆倉潮,令日圓短期耐有恐慌性拋售。
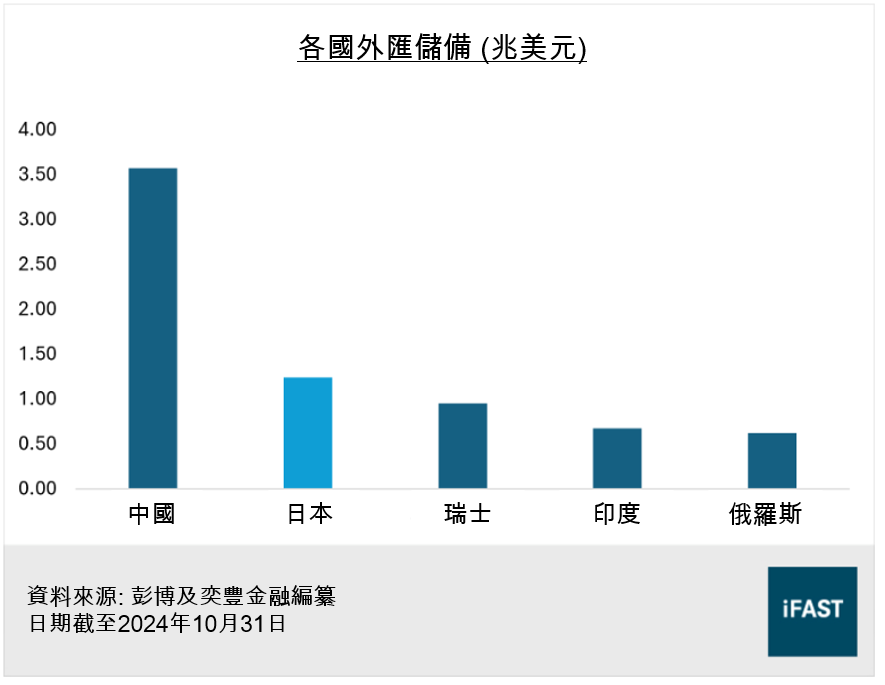
今年日本採取了大膽行動,年初至今已在外匯市場上花費超過15萬億日元以穩定日圓(見表一)。儘管如此,日本政府仍持有1.24萬億美元(約192萬億日元)的外匯儲備,是世界上第二高的,僅次於中國(見圖三),穩定了金融緩衝使日本在必要時能夠堅決捍衛日圓的地位。
表一: 2024日本央行干預貨幣市場時間表
|
干預時間 |
干預金額 |
日圓低位 |
日圓高位 |
|
4月26日至 5月29日 |
9.8兆日圓 |
158 |
153 |
|
6月27日至7月29日 |
5.5兆日圓 |
162 |
154 |
|
資料來源: 日本財政部及奕豐金融編纂 日期截至2024年10月31日 |
|||
圖三: 各國外匯儲備 (兆美元)
目前當地面臨的風險過於重大,我們預料未來日本政府將繼續進一步干預。其中一個主要擔憂是進口成本上漲風險。隨著日圓貶值將推高進口價格,損弱本地家庭的購買力,亦抵消日本的實際工資增長。儘管以往日本面臨通縮情況,但由貨幣貶值驅動的成本推動型通脹並不是日本央行(BOJ)所針對的通脹類型。中央銀行的目標是由內需驅動的可持續通脹,這可以支持一個正增長循環,使工資增長穩定超過通脹。
因此,如果日圓進一步貶值,當局可能會採取果斷行動來捍衛貨幣。隨著日本朝著更正常化的貨幣政策邁進,而其他主要央行已經開始放鬆政策,我們認為當前的任何干預可能會比以往更具明顯影響。
日本經濟支持日圓反彈
儘管首相石破茂最初揚言日本不適合加息,但最近經濟預測令石破茂立場軟化。雖然日本央行在10月31日的會議上維持現有利率,但令人欣慰的是,央行已經發出信號,表明可以再次加息。會議中提到的幾個關鍵點包括,圍繞美國經濟的外部風險有所減弱,以及日本的工資和物價預計在未來幾年將與日本央行的預測相符(見表二)。截至2024年10月,日本的核心通脹率已經持續在或高於日本央行2%的目標水平超過兩年,突顯當地通脹已正常化。
石破茂最近的言論表明了一種更務實的態度,與日本央行行長植田和男的看法一致,表明在進一步加息方面需要謹慎行事,而不是完全排除這種可能性。另一方面,我們相信日本央行將在制定貨幣政策方面保持自主性,確保無論日本政府如何變更,都能保持連續性。
表二: 日本預測實際GDP及核心CPI
|
財政年度 |
實際GDP |
核心CPI |
|
2024 |
0.6% |
2.5% |
|
2025 |
1.0% |
1.9% |
|
2026 |
1.0% |
1.9% |
|
資料來源: 彭博及奕豐金融編纂 日期截至2024年10月31日 |
||
與此同時,日本最大的工會團體Rengo宣布,將在2025年要求至少5%的加薪,這與今年5.1%的大幅增幅相似。Rengo表示,將重點確保小型企業的薪資增長,設定至少6%的目標,以幫助縮小與大型企業員工的收入差距。這一展望為日本央行在經濟持續適度復甦的背景下繼續提高借貸成本,並且可能比市場目前的預期更快。
目前,市場預期到2025年3月僅會有一次額外的加息,儘管日本央行表示經濟條件正在穩步對進一步緊縮進行調整,市場仍對加息次數保持謹慎預期。因此,如果加息速度更快,日元可能會進一步上漲。
儘管政治發展帶來了一些波動,但日圓升值的基本驅動因素依然存在。日本經濟預料逐步復甦,通脹似乎保持堅挺,日本央行已發出信號,可能進一步加息。隨著許多其他主要央行進入降息週期,政策差異有望縮小日本央行與外國中央銀行之間的收益差異,在長期內促進日圓的逐步升值(見圖四)。
圖四: 日本及其他國家10年期國債息差

投資啟示
總體而言,我們預料儘管圓元走強,日本的企業盈利預計仍保持韌性,主要受惠於當地領先人工智能公司,例如愛德萬測試 ( Advantest Corporation ) 及 東京威力科創 (Tokyo Electron)。我們早前和大家分析過看好日本的原因在於日本的結構性轉變,預料未來繼續專注於提高資本效率的改革不斷推進,這進一步加強了我們對日本股市的樂觀展望,亦成支持日圓走強因素之一。
與此同時,日圓的價值過於便宜,無法忽視。日本的實際有效匯率(REER),衡量日圓相對於同類平均水平並調整消費者價格,仍然處於自1970年數據開始以來的最低水平之一。隨著日本經濟基本面的改善支持加息的理由並縮小收益差距,我們預計日圓在2025年將會強勁回升,對未有貨幣對沖的日股基金或能捕捉最大利益。
相關投資產品:
|
市場 |
基金 |
|
日本 |