Instagram




回顧2024年,在強勁的盈利推動下,日本金融業表現跑贏所有行業,推動日經 225 指數穩步上揚。由於日本央行加息令淨息差擴大,加上當地借貸需求旺盛,當地三大銀行的盈利創下新高。
另外,日本其他頂尖企業亦相繼發布強勁的業績,其中,Uniqlo母公司迅銷集團(Fast Retailing)透過全球性的業務擴張,使其業績創下歷史新高,而愛德萬測試(半導體測試設備供應商)則在人工智能相關的強勁需求帶動下,上調了盈利展望。
踏入2025,我們認為日股在環球股市中仍能獨當一面,其中三大原因如下:
1. 基本面改善和經濟正常化
2. 企業改革提升股東價值
3. 晶片復興
基本面改善和經濟正常化
由於日本大型銀行的盈利創下歷史新高,標誌著當地「失落的十年」已經結束。過去多年以來,日本央行實行的負利率政策和通縮抑制了經濟增長,導致外資對日股的信心持續低迷。然而,隨著日本基本面的改善及經濟正常化,日股重新成為長期投資機會的焦點,為投資者的組合帶來潛在增值機會和風險分散。
從圖一可見,日本正經歷由通縮轉爲通脹,而核心消費者物價指數(CPI) 已持續兩年超過日本央行的2%目標水平。最新數據顯示,當地11 月通脹率按年升 2.9%,與美國和歐元區等主要經濟體相當。
圖一:日本通脹與美國及歐元區的比較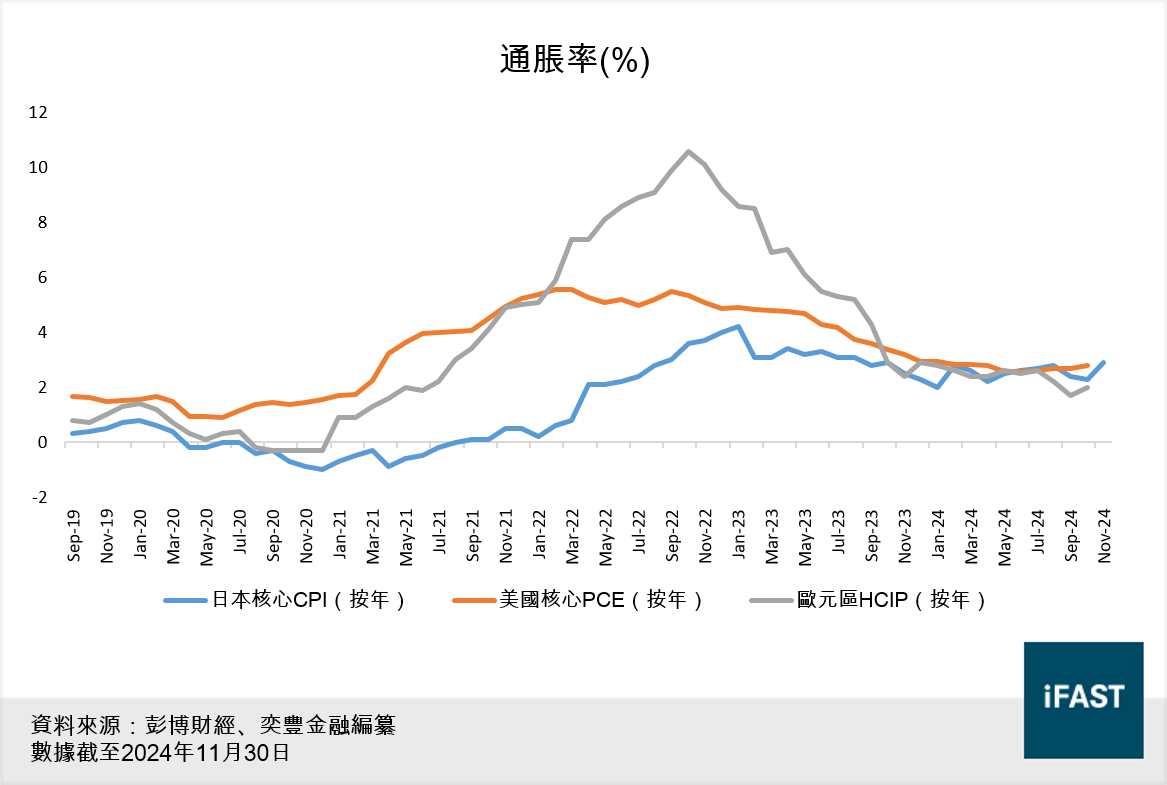
隨著通脹的趨勢持續,日本企業正在解決當地長期以來工資增速緩慢的問題。當地最大工會組織Rengo繼去年大幅加薪後,計劃在 2025 年將工資增速進一步推至最少 5%(圖二)。對於聘請當地大部分勞動力的小型公司而言,Rengo 的目標工資增速為 6%,旨在縮窄與大型公司的收入差距。同樣地,另一個主要工會組織UA Zensen 也將目標工資增速上調為 6%。
圖二:強勁的工資增長勢頭將持續至 2025 年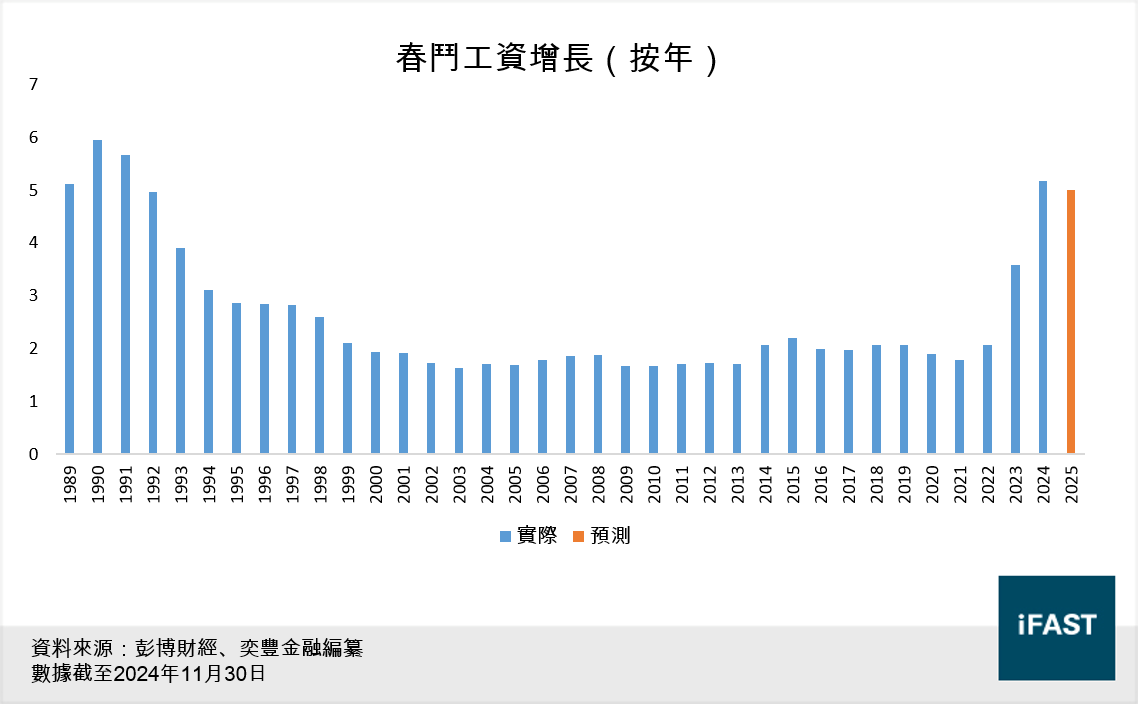
我們相信日本勞動力市場的緊絀和人口老化等結構性因素將帶動工資增長,從而加強當地購買力,形成工資和物價上漲的正循環。這些趨勢預計將支持當地經濟的復甦力度,以及企業的盈利增長。
在政策方面,儘管自民黨在去年10月的國會眾議院選舉中失利,事實上,日本經濟的正常化進程仍在持續改善。值得注意的是,當地廣泛的政治共識均傾向支持經濟增長的政策,而由於反對黨正爭取減稅以增加家庭收入並推動經濟擴張,因此更多擴張性的財政政策或於未來推出。
企業改革提升股東價值
過去多年來,日本企業普遍因其保守的財務管理方式(如囤積現金和派發低股息)而備受批評。這些策略被認為是企業將穩定性凌駕於增長性,往往犧牲了股東的利益。
有見及此,自東京證券交易所(TSE)在2023年呼籲日本企業提高資本效率以來,陸續有更多日本企業開始更有效地運用資源,並透過再投資、股票回購或提高股息派發等增加股東價值。截至2024 年 11 月 30 日,約89% 在東證所Prime市場上市的公司均響應了提高資本效率的要求,反映出這些號召的成效。
例如,從圖三可見,整體日股的每股派息呈穩步增長的趨勢,預計派息率為40%。在股票回購方面,由去年 4 月至 9 月期間,日本上市公司總共撥出約 10.65 兆日圓進行股票回購,比起前年同期的 5.5 兆日圓高出接近一倍。從圖四可見,豐田汽車 (Toyota)、Recruit Holdings 及三菱日聯金融集團 (Mitsubishi UFJ Financial Group) 等企業均於去年進行了重大的股票回購。
由於日本企業持續以資本效率作為優先考量,我們預計它們在股票回購和股息增長的相互動能將進一步加速,以鞏固日本作爲股東回報持續向上的市場地位。
圖三: 日本企業派發更高股息
圖四: 2024年日本十大股票回購事件
另一個值得注意的趨勢是日本企業減少交叉持股—日本企業之間通過持有各自的股份以防止惡意收購,是日本較爲獨特的做法。我們留意到這些企業正逐漸減少交叉持股,以提升公司治理和資本效率。例如,日本三大銀行在過去一段時間透過出售交叉持股,總共賺取了數兆日圓(圖五)。除此之外,這些銀行近期的盈利亦屢創新高,在現金充裕的情況下,它們陸續加大股份回購和股息派發,並將資本投入至擴張海外市場,以實現更高的盈利增速。
圖五:2024年日本大型銀行進一步放寬交叉持股的力度
晶片復興
自日本在20世紀80年代主宰全球生產後,該國一度被台灣和南韓等競爭對手取代。時至今日,日本的半導體行業正在處於復興階段。
事實上,日本首相石破茂最近承諾再投入10兆日圓以支持半導體和人工智能相關行業,這是自2021年以來再度加注,充分表明了日本重奪全球晶片領導地位的決心。由於這項投資佔日本GDP約1%(遠超其他已發展國家),當中相關的補貼吸引了晶片製造巨頭如台積電及美光等在日本設廠。尤其是台積電,據報日本正在爭取該公司在熊本建設第三座工廠,以專注3納米晶片的先進製程。
另一例子為Rapidus,這公司為一家日本晶片製造商,由當地政府、主要企業和IBM共同成立,目標是在2027年製造AI相關的2納米晶片。日本政府已承諾在今年4月開始的財年,向Rapidus再額外投入2,000億日圓,再次表明了該國重奪半導體領導地位的抱負。
我們相信,日本半導體行業的復甦不僅將對經濟產生正面影響,對股市亦同樣如此。除了半導體設備巨頭如愛德萬測試、東京電子和迪思科等將受惠復甦(它們的發展已趨成熟),當地晶片製造商Kioxia也在去年12月成功在東京證券交易所上市,其首次公開發行(IPO)的規模更是去年日本最大之一。這説明通過提振半導體行業,相關公司的規模有機會擴充,使其發展至足以在資本市場上籌集資金,以促進產能並增加盈利能力,從而推動日股向上。
2025年日股仍然向好
總括而言,基於日本基本面改善和經濟正常化、企業改革提升股東價值、以及晶片復興等三大結構性因素,我們認爲日股在2025年的前景仍然亮麗。
雖然我們預計日圓將在今年走強(日圓將在2025年走強?),但我們認爲日本以出口爲主的企業的盈利將受它們的全球競爭力和數字化趨勢支持。尤其是日經225指數當中權重最大的板塊(資訊科技),預計東京電子及愛德萬測試等公司將繼續受惠於AI的巨大趨勢,推動該板塊強勁的盈利增速,進一步帶領日股向上。
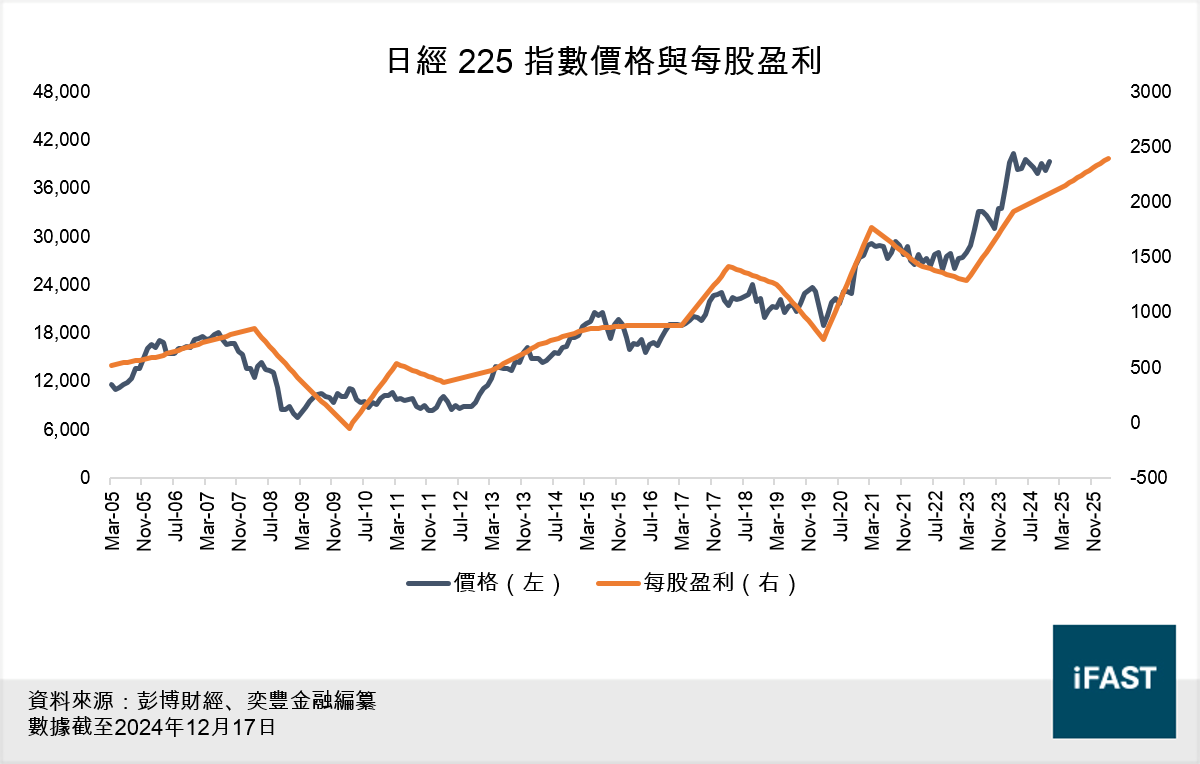
以20倍的合理市盈率計算,截至2024年12月17日,我們預計到2026年底,維持日經225指數的目標價格至48,000點,潛在升幅為22%。考慮到日股的結構性故事增長延續,投資者不妨考慮增加對日股的長期配置。
表一:日經 225 指數預測
| 日經 225 指數 | FY2023 | FY2024E | FY2025E | FY2026E |
| 每股盈利 | 1287 | 1914 | 2135 | 2400 |
| 盈利按年增長 | -11.60% | 48.70% | 11.50% | 12.40% |
| 市盈率(倍) | 21.8 | 21.1 | 18.4 | 16.4 |
| 潛在升幅 (基於20倍合理市盈率) | 22% | |||
| 資料來源: 彭博及奕豐金融編纂。數據截至2024年12月17日 | ||||
| 基金 | ETF |
| 富達基金 - 日本價值型基金 A股 - 日元 | iShares MSCI日本ETF(NYSE:EWJ) |