Instagram

近月,人民幣點心債經常出現於新債市場上,吸引了不少投資者。在此熱潮下,我們不妨了解一下這類債券的特色和發行量持續上升的原因。
簡單而言,與功夫債(中資企業發行的境外美元債)、熊貓債(外資企業發行的境內人民幣債)及玉蘭債(中國境內企業發行的境外債券)不同,點心債是境外人民幣債券的統稱(見表一)。
表一:債券種類
| 點心債 | 功夫債 | 熊貓債 | 玉蘭債 | |
| 貨幣 | 人民幣 | 美元 | 人民幣 | 不限 |
| 債券類別 | 境外 | 境外 | 境內 | 境外 |
| 發行主體 | 不限 | 中資企業 | 外資企業 | 中國境內企業 |
| 資料來源:FSMOne | ||||
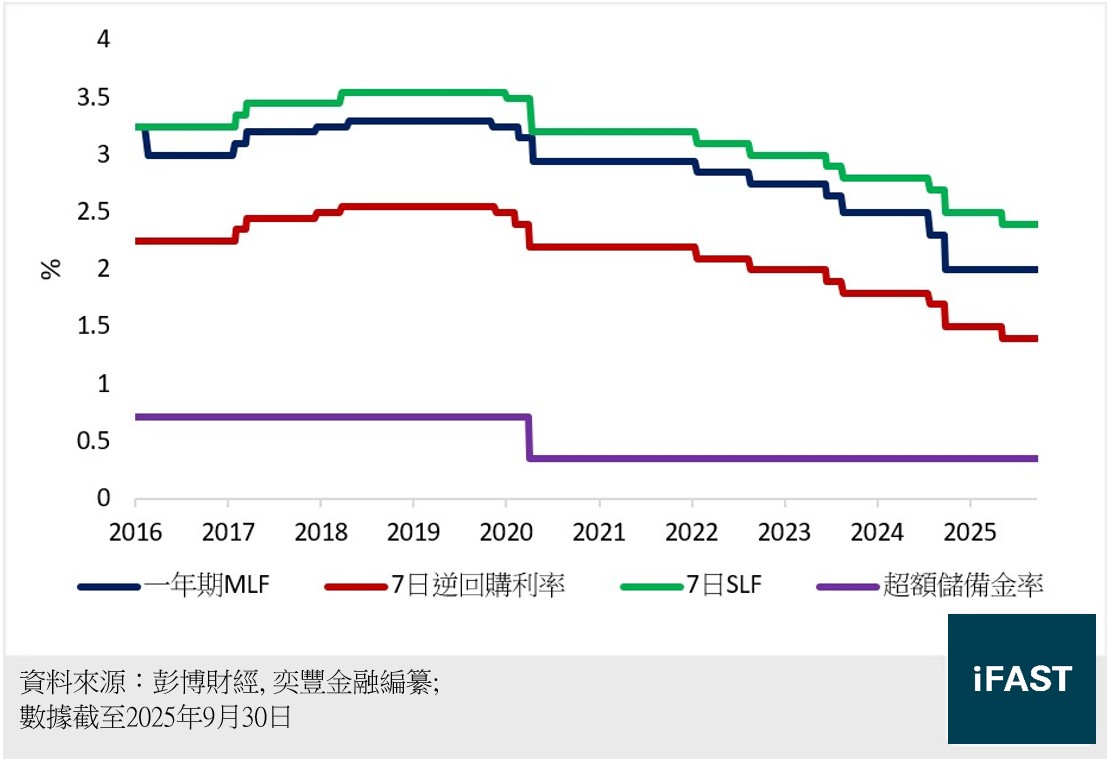
過去幾年,人民幣點心債市場發展迅速,每年的發行量不斷上升,規模在五年間增加超過200%,反映出市場對人民幣資產的需求持續增加。而踏入2025年,隨着內地經濟有所回穩,加上內地主要利率如一年期MLF及七日逆回購利率繼續下行(見圖一),發債成本亦顯著下降,令不少發行人能受惠其中。
圖一:中國利率走廊
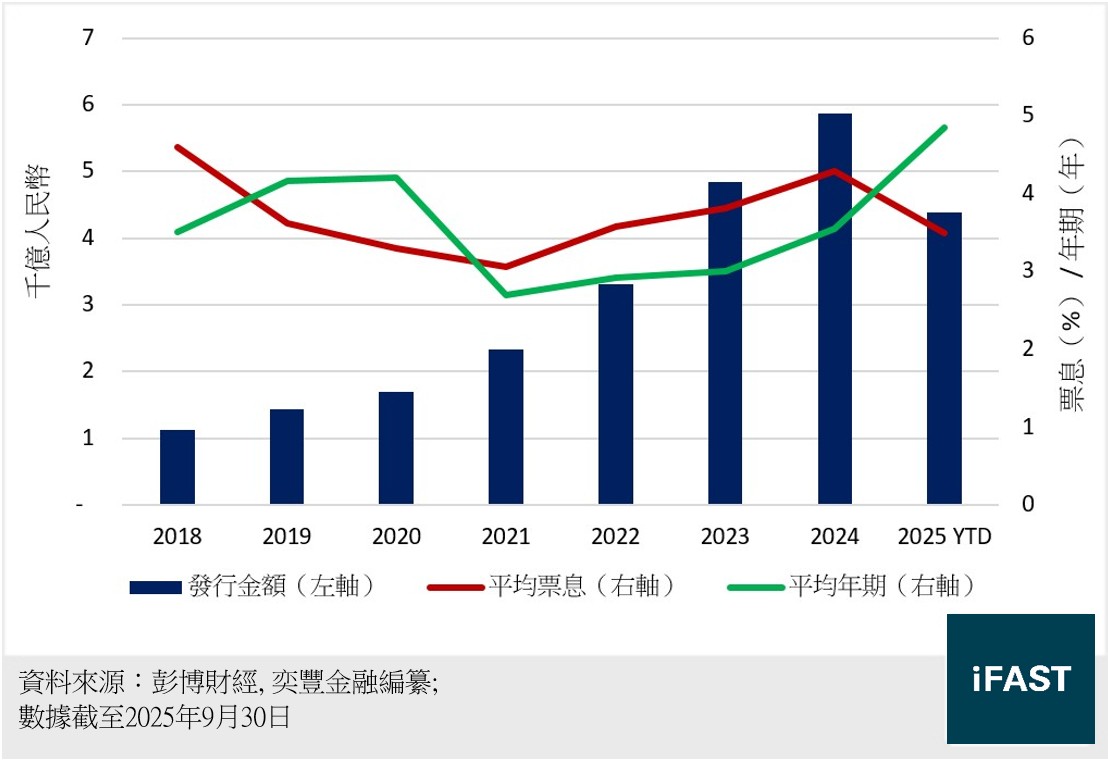
我們留意到,2025年發行的點心債平均票息回落至2022年的水平,而且平均年期更達到4.8年,遠高於過往幾年的數字(見圖二),代表在企業能在發行更長年期債券的同時,還能享受更低的發債成本。
圖二:一年期以上非零息固定年期點心債的發行規模、票息及年期
點心債的發行主體主要包括政府、國企及大型私企,例如騰訊今年首次發行三張點心債,合共規模高達90億元人民幣,當中十年期債券更成為今年發行金額最高的點心債之一(見表二)。
表二:2025年發行金額最高的五張點心債(年期為3年或以上)
| 發行人 | 發行日 | 年期 | 票息率 | 金額(人民幣) |
| 中國政府 | 21/2/2025 | 3年 | 1.8% | 140億元 |
| 中國政府 | 21/2/2025 | 5年 | 1.88% | 130億元 |
| 百度 | 12/3/2025 | 5年 | 2.7% | 75億元 |
| 國家電網 | 17/9/2025 | 3年 | 1.88% | 60億元 |
| 騰訊 | 23/9/2025 | 10年 | 2.5% | 60億元 |
| 資料來源:彭博數據 數據截至2025年9月30日 |
||||
展望未來,內地及香港監管機構早已明言要積極發展點心債市場,考慮到不少發達經濟體包括美國、歐元區、英國、加拿大、澳洲、日本及韓國都已經有國債期貨,因此人行最近亦多次指出要加快推進人民幣國債期貨在香港落地。在正式實行後,境外點心債的流動性有望提高,並將進一步推動需求上升,所以我們可以預期未來會有愈來愈多點心債的發行。
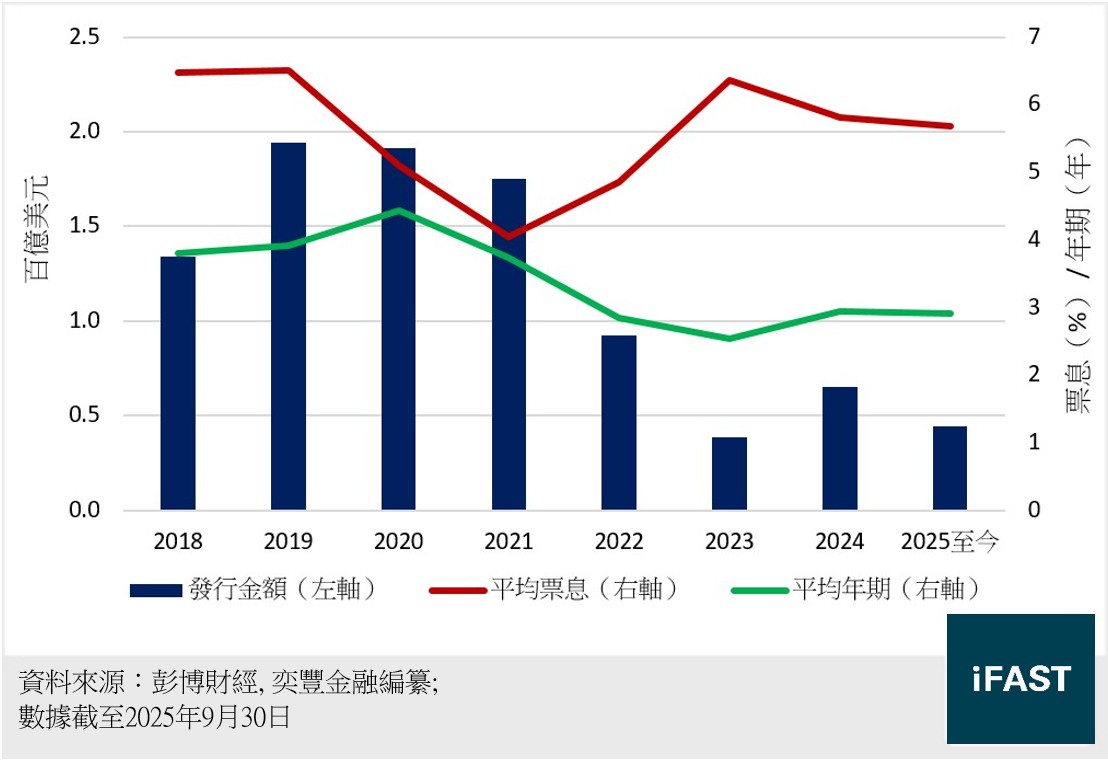
相對之下,功夫債市場逐漸萎縮,發行量較2019-21年高位回落,除了因為內房發展商逐漸淡出之外,美國利率環境的變化導致融資成本提升,同時平均發行年期亦更短,因此中資企業對發行美元債的意欲有所下降(見圖三)。
圖三:一年期以上非零息固定年期功夫債的發行規模、票息及年期
自2020年的內房危機爆發後,人行一直採取偏鬆的貨幣政策,幾年來多次進行減息降準,並配合大量刺激房地產市場的措施,試圖穩定經濟。相較於將錢投放到陷入債務風波的企業,其實政府更希望做到「寬信貸」,如降低房貸利率、消費貸款貼息等政策,都是以刺激個人消費為目標,從需求側帶動經濟復甦。
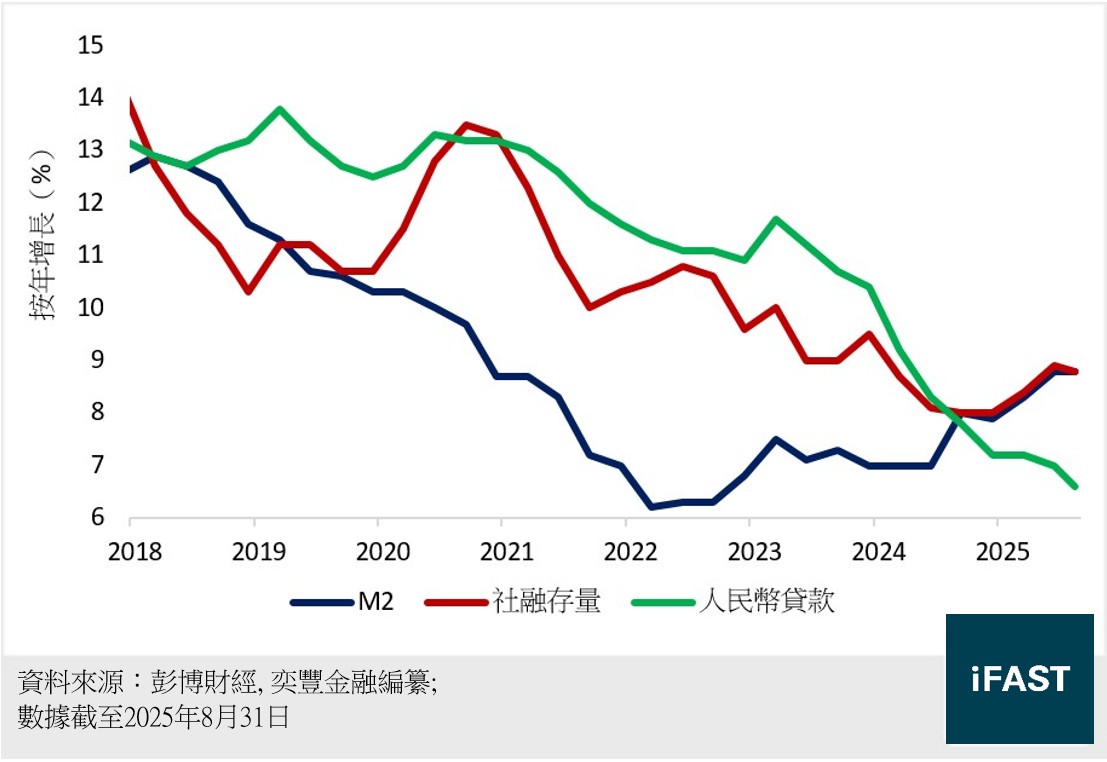
不過,我們雖然看到從2022年開始M2增速的確有所回升,而社融增速在2024年亦開始反彈,但實際上更多仍是企業債券及股權融資所帶動。相對之下,更能反應消費市場的人民幣貸款增速仍在下降(見圖四),反映寬鬆貨幣政策下釋放的流動性更多停留在金融系統內,銀行面對一般消費者借貸需求疲軟的情況下,只能將錢投放於企業融資或進行自營投資。
圖四:M2、社融及人民幣貸款增速
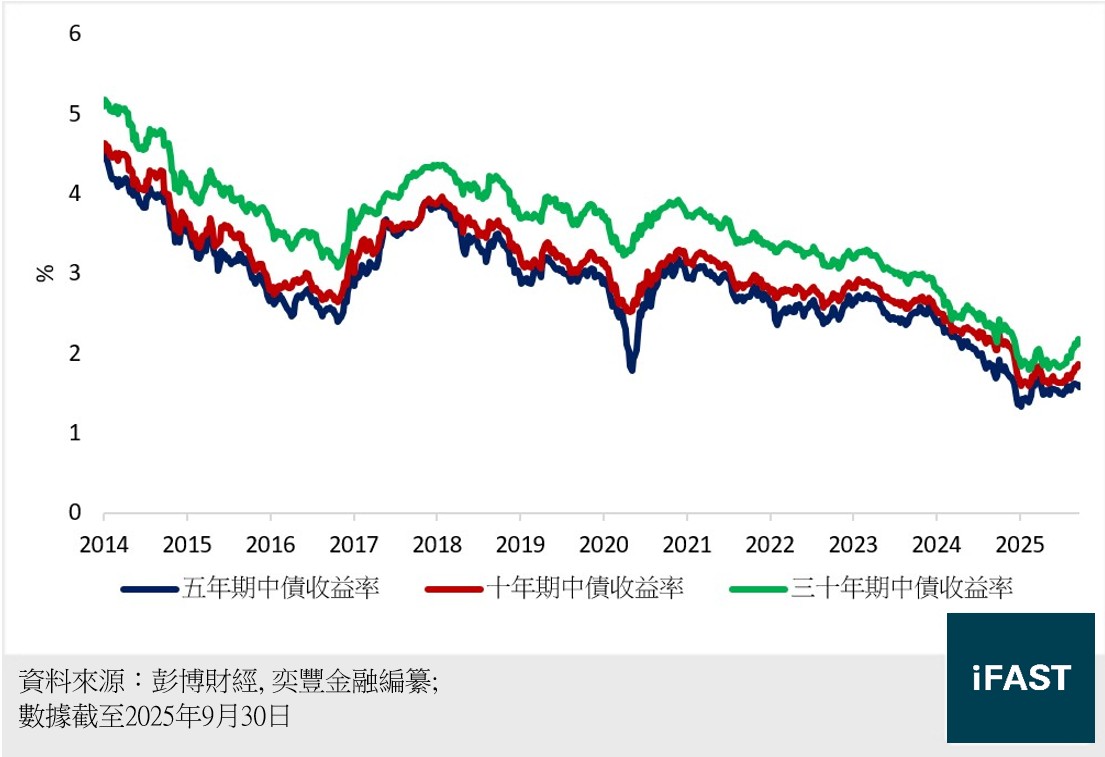
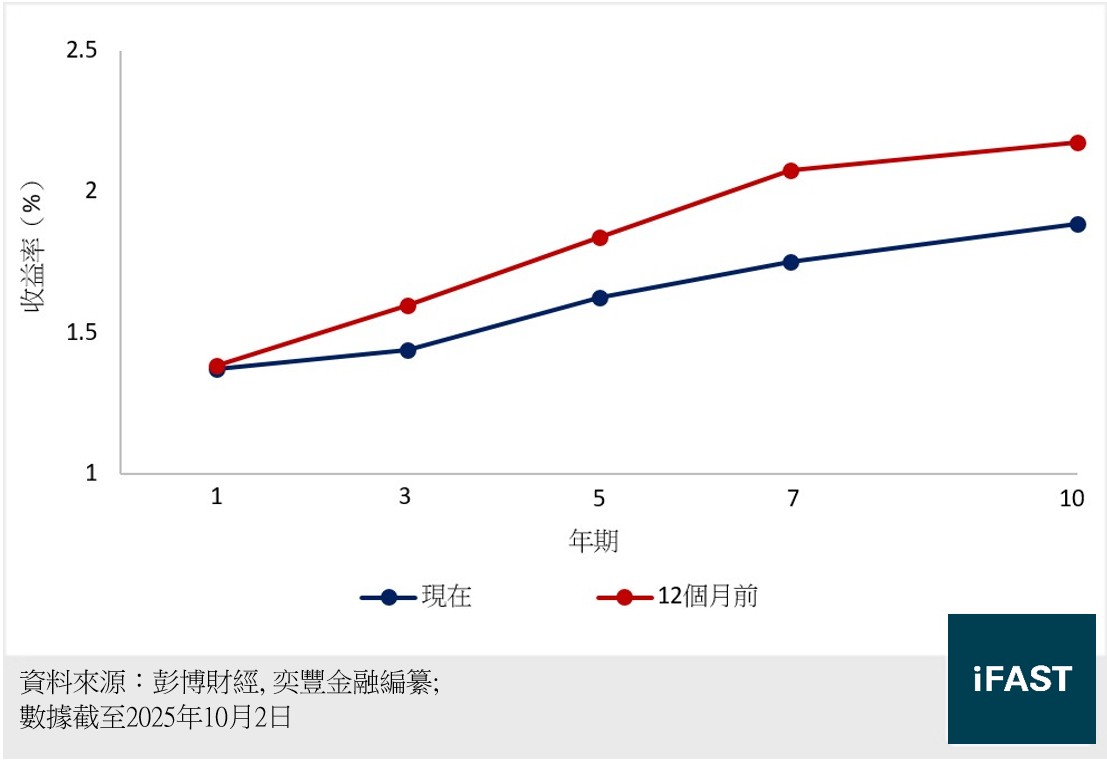
這亦解釋了因流動性氾濫而造成的「資產荒」,以中國國債為首的優質資產成為銀行資金流入的首選工具,收益率亦不斷下行,當中十年期債息更一度跌至1.6%(見圖五),與短期政策利率的七日逆回購利率(1.4%)差距不大,整體孳息曲線亦較一年前變得更加平坦(見圖六)。
圖五:二年、五年及十年期中國國債收益率
圖六:中國國債孳息曲線
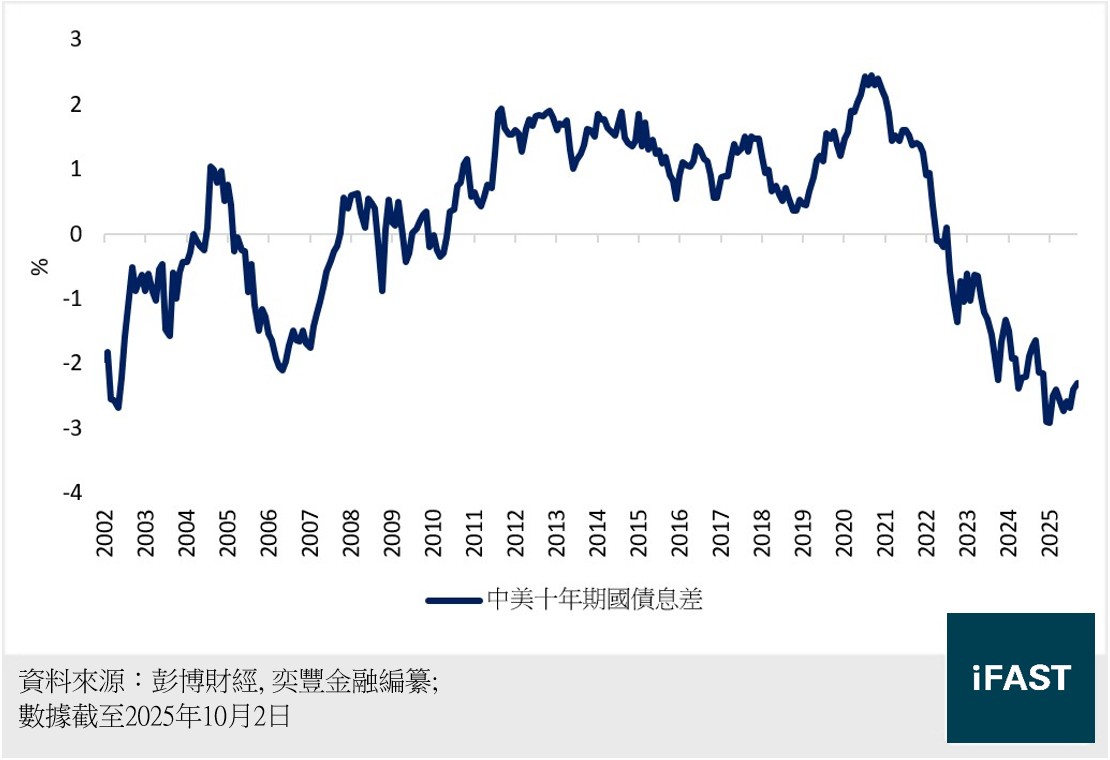
目前,中美息差大幅逆轉,十年期中債收益率遠低於同年期美債(見圖七),相對之下投資吸引力看似有限。不過,我們留意到部分投資者仍對人民幣債券有興趣,背後的邏輯是什麼呢?
圖七:十年期中美債券息差
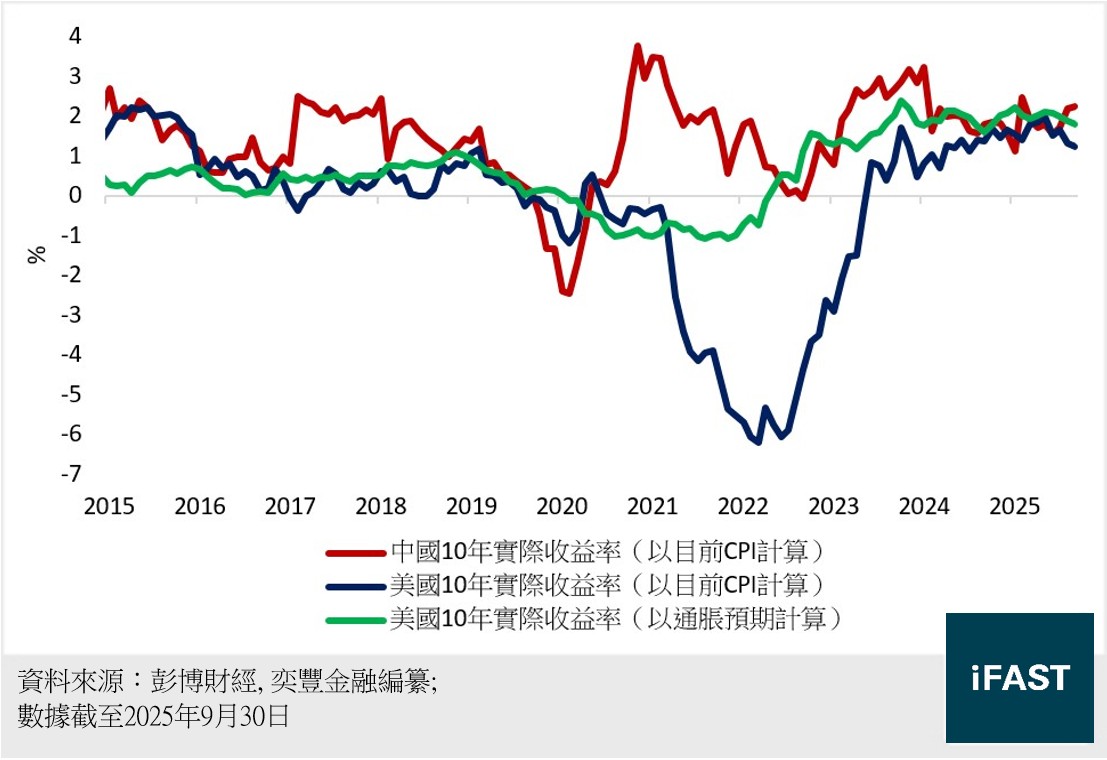
首先,有別於其他主流發達經濟體面對的高通脹格局,中國目前陷入輕度通縮的情況,因此從實際收益率的角度上看,不論是以目前CPI計算或以通脹預期計算,十年期人民幣債券的實際收益率均高於美元債券(見圖八)。
圖八:中美十年期債券實際收益率
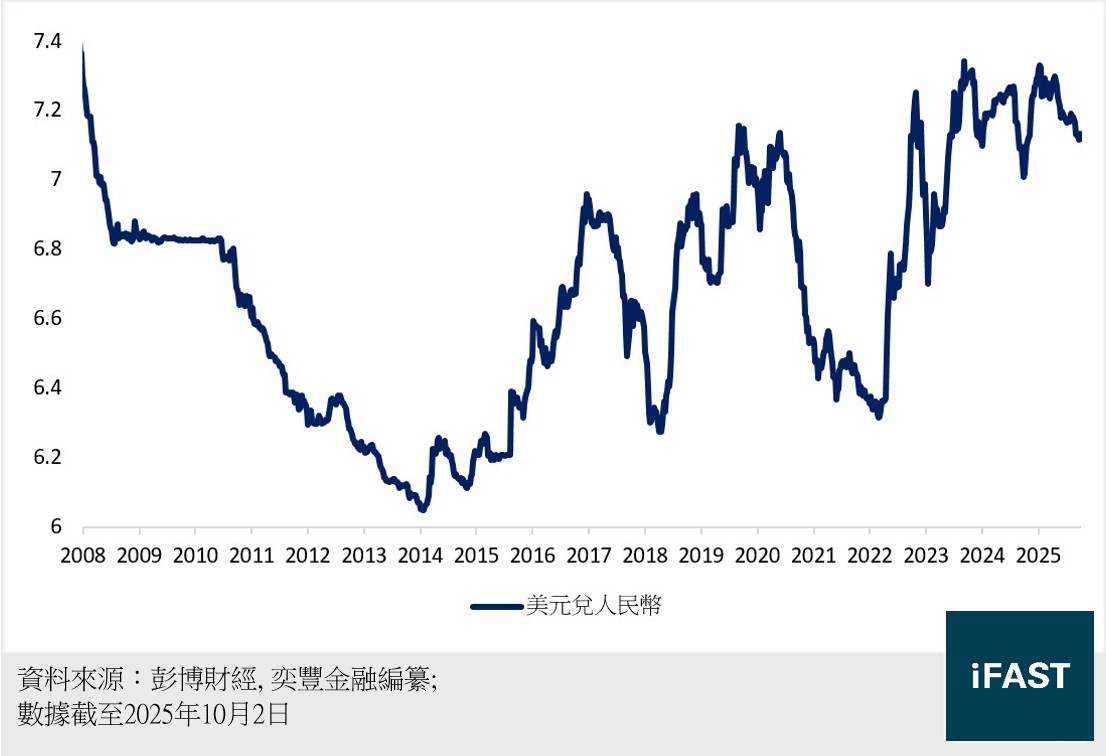
其次,雖然目前中國的利率水平低於美國,但美國政府激進的財政政策部分抵銷了高利率帶來的匯率優勢,加上中國通脹率較低,因此美元兌人民幣的匯率近年漸趨穩定(見圖九)。如投資者預期美元將進一步走弱,人民幣債券將會提供額外的匯率收益。
圖九:美元兌人民幣匯率
確實,目前人民幣債息可能已經接近跌無可跌的地步,一方面中港股市表現強勢令部分資金從債市流出,另一方面政府及人行亦有透過控制供應量及暫停購入國債等操作控制債息下行的現象。但考慮到人行的利率方針仍會是平穩向下,而且人民幣仍面對外匯管制,境內資金投資標的有限,「資產荒」情況尚未解決之下,債息急升的概率亦不大。因此,如對人民幣債券有興趣的投資者,可以善用我們平台上的債券篩選器及新債發行頁面,以瀏覽不同的點心債。
風險披露聲明
投資債券的主要風險
|
投資高收益債券的主要風險
|
| 具有某些特點的債券 某些債券可能別具特點及風險,投資時須格外注意。這些債券包括:
|
附註
|