Instagram


- 德意志銀行信貸市場份額增長不少,加上客戶活躍度有所提升,推動投資銀行和資產管理業務增長。因此即使傳統企業銀行業務因利率波動面臨盈利壓縮,集團最終純利仍然翻倍。
- 德意志銀行重大訴訟案解決後,非經營性支出大幅下調,增強財務實力,令集團得以維持遠高於監理要求的低槓桿率。
- 德意志銀行的債券收益率優於大多數評級相近的同儕債券。2031年到期的債券收益率達5.1%,為債券持有人提供穩定的收益。
德意志銀行(下稱「德銀」)是德國最大的銀行集團,業務多元化,涵蓋企業銀行、投資銀行、私人銀行和資產管理等領域。德銀近期公佈了2025財年(截至2025年12月31日)的亮眼業績,純利翻倍,創歷史新高。本文將回顧德銀最新的財務表現,並挑選值得留意的債券。
德意志銀行業務增長穩定
德意志銀行2025財年收入增長穩健,按年增7%至321億歐元(下同)。增長主要由市場和收費型業務帶動,尤其是投資銀行和資產管理業務(見圖一)。傳統銀行業務受盈利波動的影響較大,但基本面仍保持韌性。
圖一:德銀全年分部收入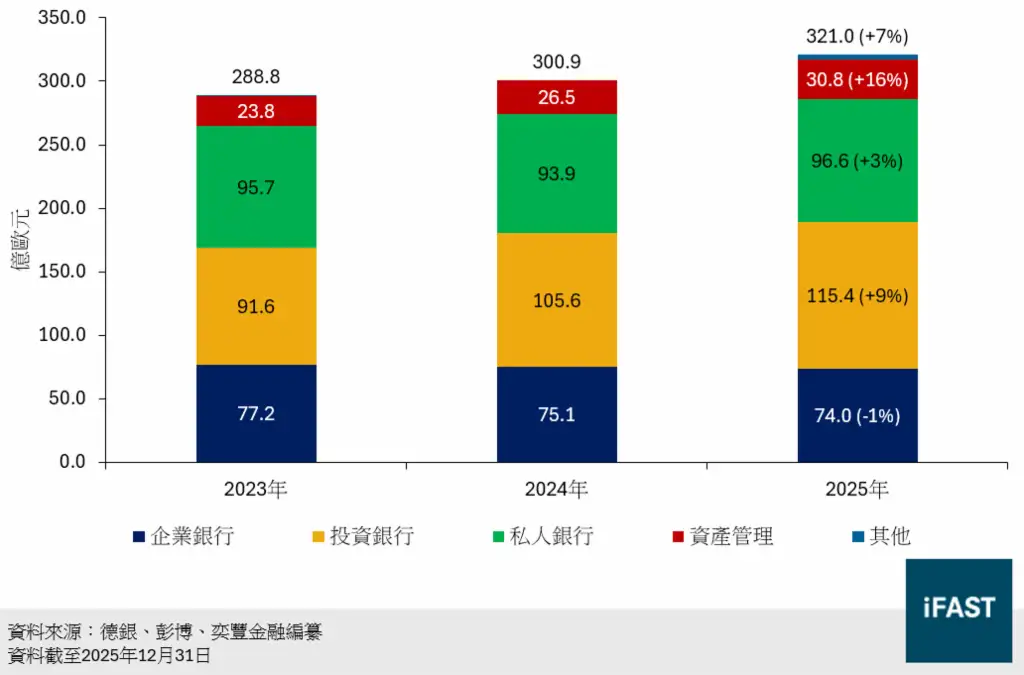
企業銀行業務收入整體靠穩,較去年輕微下跌1%至74億元(見表一)。淨利息收入按年下降9%至46億元,反映出盈利持續受壓。受資產重新估值影響,2025年淨息差進一步降至3.5%(2023財年:4.2%;2024財年:4.0%)。不過,存款額的強勁增長有助緩解盈利壓力,而手續費收入的增長(按年增5%)也提供額外支撐。
表一:德意志企業銀行業務分部收入(億歐元)
|
2023年 |
2024年 |
2025年 |
2025年按年變化 |
|
|
淨利息收入 |
52.4 |
49.9 |
45.7 |
-8% |
|
- 存款 |
2,895 |
3,126 |
3,295 |
+5% |
|
- 淨息差(%) |
4.2% |
4.0% |
3.5% |
-0.5 百分點 |
|
淨佣金和手續費收入 |
24.6 |
25.8 |
27.0 |
+5% |
|
其他收入 |
0.2 |
-0.6 |
1.3 |
- |
|
總收入 |
77.2 |
75.1 |
74.0 |
-1% |
|
資料來源:德意志銀行、彭博、奕豐金融編纂 數據截至 2025 年 12 月 31 日 |
||||
投資銀行業務收入年增9%(見圖二),主要得益於信貸及外匯業務的持續強勁增長(按年增13%),管理層強調該板塊市佔率的提升和客戶日益增強的活躍度是主要驅動因素。相較之下,企業融資收入按年輕微下降6%,這主要是由於2024財年異常強勁的增長(按年增61%)導致較高基數影響。
圖二:德意志投資銀行業務分部收入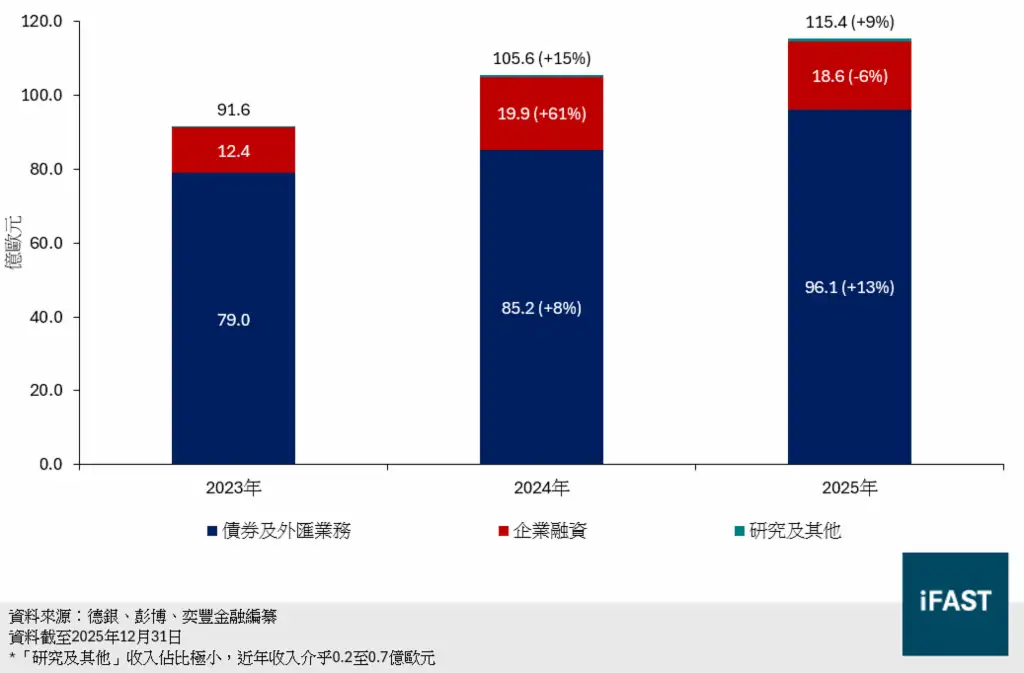
私人銀行業務收入按年增3%,其中淨利息收入按年增7%。因業務異於企業銀行,更明顯地受惠於結構性對沖組合的展期,同時存款和抵押貸款得以重新定價,私人銀行利息收入得以提升。
在四大業務板塊中,資產管理錄得最強勁增長,收入按年增16%。由於資產管理規模(AUM)穩健增長(2025年突破1萬億元,見圖三),使部門有持續的淨資金流入和良好的市場表現,此外集團投資於另類領域,亦為該業務作出相應貢獻。
圖三:德意志銀行資產管理規模變化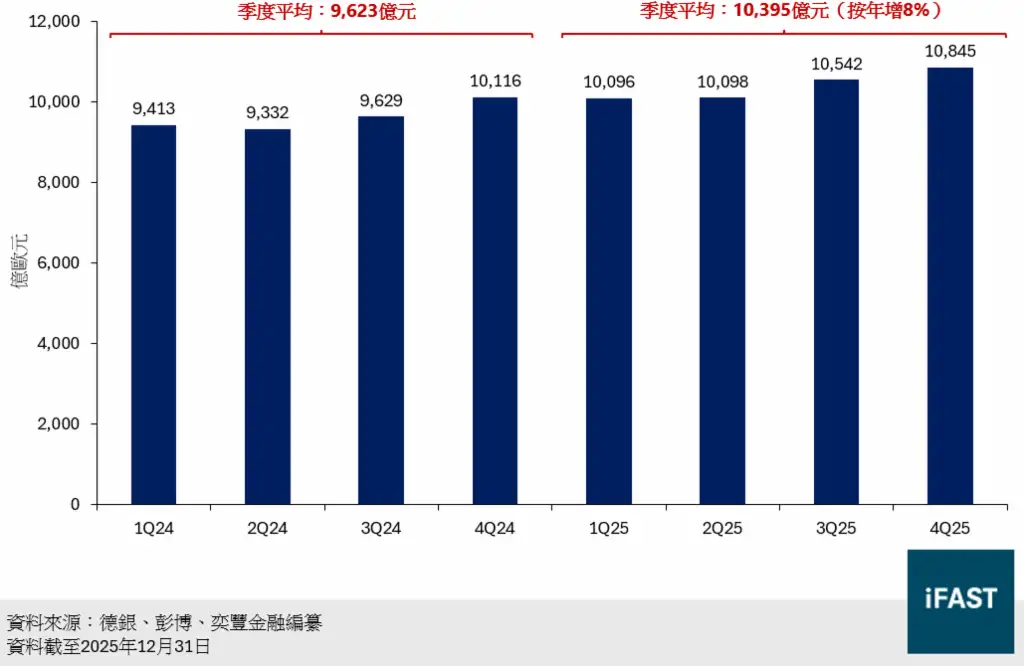
總而言之,儘管歐洲央行減息,但德銀仍展現出強勁的客戶和業務活動量,當中投資銀行和資產管理部門尤為突出。
德意志銀行擺脫訴訟陰影,前景可期
德銀獲利能力創歷史新高,稅前利潤按年飆升84%至97億元;純利增長超過一倍(激增104%)至71億元,我們認為這項顯著改善主要是由於2024年解決了長久的郵政銀行訴訟案後,非經營性支出大幅減少。
德銀非經營性支出從2024年的26億元大幅下降至2025年的3.6億元,主要因為上一年度錄得一次性的巨額訴訟費用。調整後的經營性支出(反映實際成本)因IT和基礎設施成本節約抵消了員工薪資增幅而按年小幅下降1%至203億元。這令德銀的成本收入比率顯著改善,經調整後從2024年的71%(含訴訟費用為76%)降至64%,符合管理層設定低於65%的目標,2025 年對於德意志銀行而言可謂強勁的一年。
展望未來,管理層預計2026年所有四大業務板塊溫和增長,與先前設定的2026年收入目標330億元和2028年收入目標370億元(分別對應3%和5%的年化增長率)相符。
他們亦預計2026年成本收入比率將維持在65%左右,而於2028年則降至約60%。這意味着成本年增長率約為2%以上(假設收入增長率如上所述為5%),這與管理層希望節省20億元開支相符。
同時,我們預計2026年信貸成本及撥備將維持整體穩定。儘管宏觀經濟狀況和行業風險敞口(例如商業房地產)可能導致一定程度的波動,但我們認為並不會全面急劇惡化。整體而言,德意志銀行的盈利能力將隨着收入增長而逐步提升。
德意志銀行信貸狀況穩定,資產品質可控
德意志銀行資本狀況穩健,截至2025年一級資本充足率(CET1)為14.2%,遠高於11.22%的監理要求(見圖四)。儘管CET1較上一季略有下降,管理層認為主要是由於一次性會計因素所致,整體緩衝資本仍高於往年。
圖四:德銀CET1比率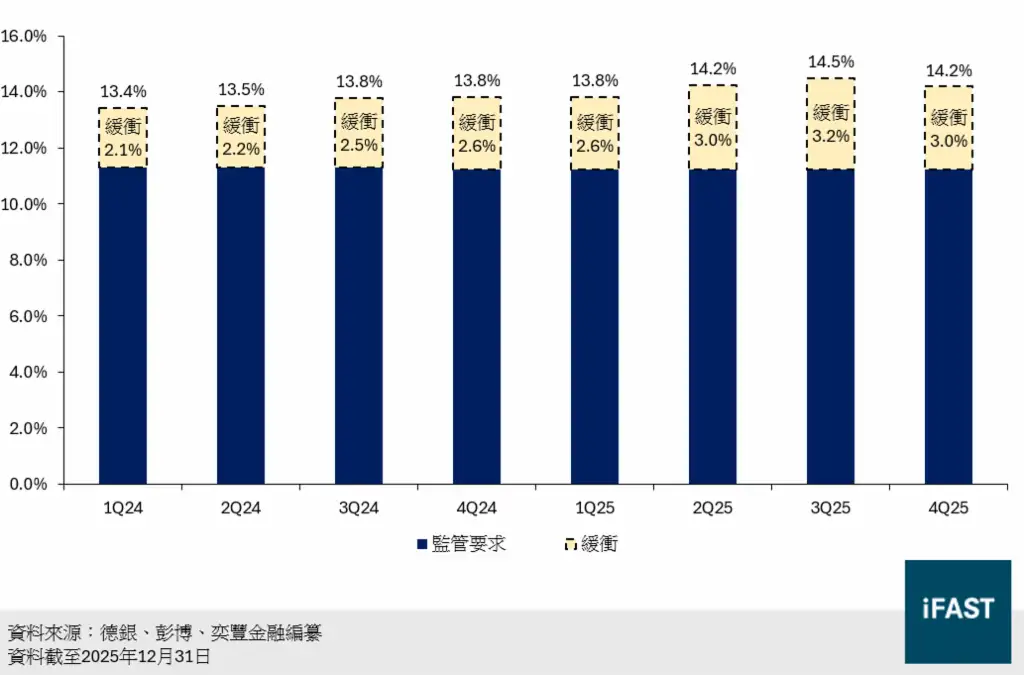
其他資本比率(例如槓桿率和總資本比率)也遠高於監管要求。作為歐洲全球系統重要性銀行(G-SIB),德意志銀行遵守多種資本工具(例如一級及二級資本和高順位非優先資本工具)的多項要求。這些要求合計為德意志銀行提供了約100億元的資本緩衝,保障穩妥。
截至2025年第四季度,德意志銀行的不良貸款(第三階段)比率逐步攀升至3.3%(見圖五),撥備也相應增加,佔貸款總額的30%左右。管理層一再強調,不良貸款的惡化集中在特定領域如商業房地產,而非整體疲軟。我們認為,在目前充足的撥備下,資產品質仍不俗,但將繼續密切關注未來的發展。
圖五:德意志銀行貸款分布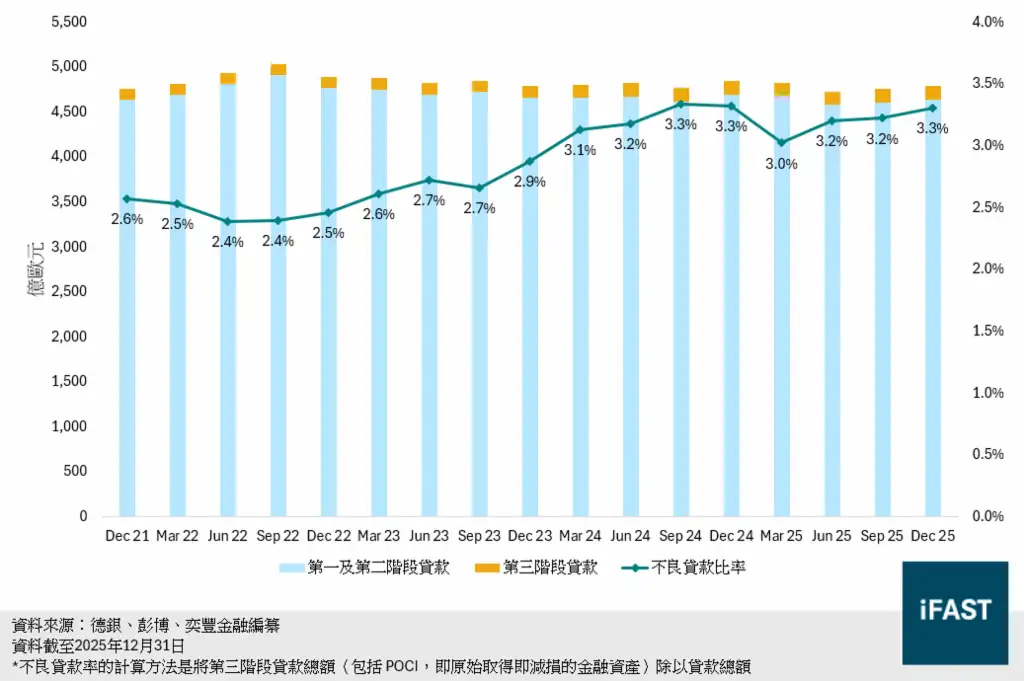
(註:雖然不良貸款佔貸款總額的比例為3.2%,但佔總資產的比例在2025年第四季相當穩定,為1.96% [2024年第四季:2.09% / 2025年第三季:1.97%]。)
德銀的資金和流動性狀況依然穩健,這有賴於其較強的國內業務。存款佔資金來源60%(見圖六),存款當中三分之二來自德國國內。資金來源在各個業務部門亦保持多元化,尤其是在私人銀行和企業銀行部門。同時,憑藉德銀投資級信用評級,德意志銀行在必要時擁有相當大的融資彈性。流動性覆蓋率(144%)和淨穩定資金比率(119%)均遠高於監管要求,並在近幾季保持穩定。
圖六:德意志銀行資金來源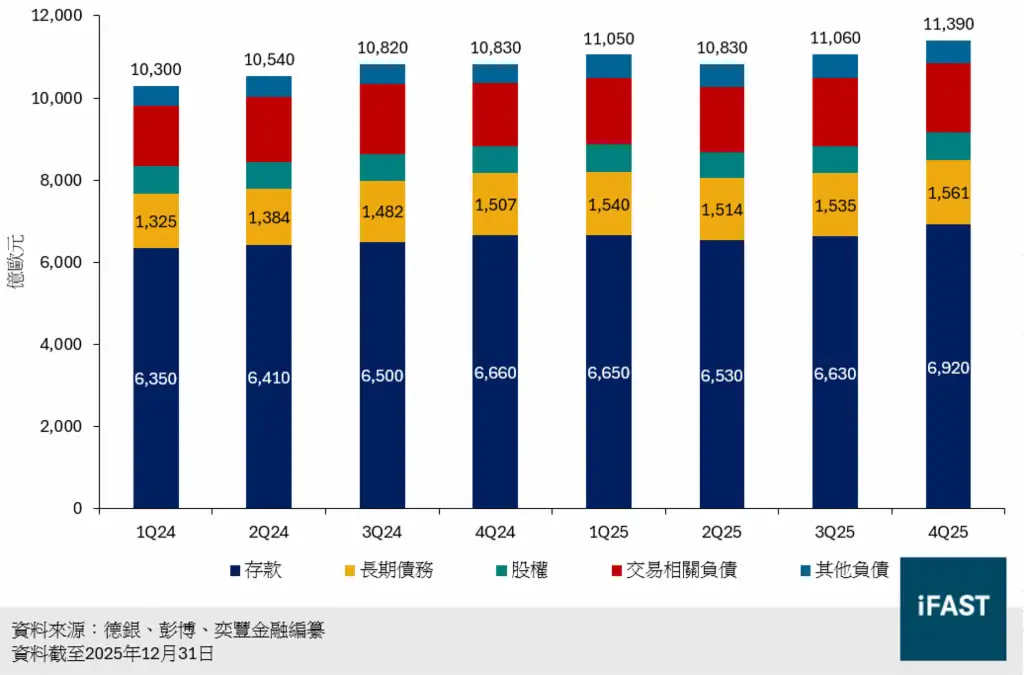
總體而言,德意志銀行充足的資本基礎和多元化的盈利結構使其在未來幾季處於有利地位。儘管其業績和信貸狀況仍對市場狀況較為敏感,但我們認為其違約機率仍然可控。
德意志銀行債券投資須注意甚麼?
德意志銀行2025財年業績穩健,並有望在未來保持穩定增長,其資本充足率遠超過監理要求,故標準普爾將其評為A,展望為正面。我們平台亦上架了三張分別不同年期的英鎊或美元債券供投資者參考,收益率優於絕大部分評級相若同儕債券(見表二)。不過須要留意,這些債券均包含發行人贖回條款。若要捕捉集團業務增長帶來的穩定收益,我們認為投資者可留意「DB 5.882% 08Jul2031 Corp (USD)」,同時須注意該債券為二級資本債券,雖然優先權高於同樣由德銀發行的額外一級資本債券,但仍屬於次級債券的一種,有一定的優先權風險,並設有相應的彌補虧損機制。
|
債券 |
貨幣 |
債券信貸評級 |
順位 |
年期 |
淨到期收益率/ 淨賣出收益率 |
|
美元 |
BBB-/BBB |
二級債券(次級) |
5.3/4.0 |
5.1%/5.1% |
|
|
美元 |
BBB/A- |
高級非優先債券 |
2.8/1.8 |
4.9%/4.8% |
|
|
英鎊 |
BBB/A- |
高級非優先債券 |
2.7/1.7 |
3.7%/3.6% |
|
|
資料來源:FSMOne、彭博 數據截至 2026年4月9日 |
|||||
投資德意志銀行債券有何相關風險?
德意志銀行的淨利息收入持續承壓,尤其是在企業銀行業務板塊,由於歐洲央行減息和資產重定價,該板塊2025財年的淨息差有所下降。
儘管目前資產品質尚可控制,但德意志銀行仍需關注不良貸款(第三階段)比率,尤其不良貸款的惡化主要集中在商業房地產領域。
德意志銀行的業績和信用狀況仍然對整體市場狀況較為敏感,如果宏觀經濟環境發生意外變化,信貸撥備和收入目標可能會出現波動。
總結:德意志銀行債券值得投資?
德意志銀行信貸市場份額增長不少,加上客戶活躍度有所提升,推動投資銀行和資產管理業務增長。因此即使傳統企業銀行業務因利率波動面臨盈利壓縮,德銀最終純利仍然翻倍。
德銀重大訴訟案解決後,非經營性支出大幅下調,增強其財務實力,令集團得以維持遠高於監理要求的低槓桿率。
德意志銀行的債券收益率優於大多數評級相近的同儕債券。2031年到期的債券收益率達5.1%,為債券持有人提供穩定的收益。
風險披露聲明
投資債券的主要風險
|
投資高收益債券的主要風險
|
| 具有某些特點的債券 某些債券可能別具特點及風險,投資時須格外注意。這些債券包括:
|
附註
|