Instagram




- 南韓能源結構對中東地區的依賴度較高。若霍爾木茲海峽持續受阻,或會進一步推升當地通脹壓力。
- 儘管面臨逆風,我們認為記憶體超級週期核心驅動因素依然穩固。
- 我們預計首爾綜合指數2028年底將達到6900點,潛在升幅為37%(截至2026年3月31日),並維持南韓股市星號評級3.5星「吸引」。
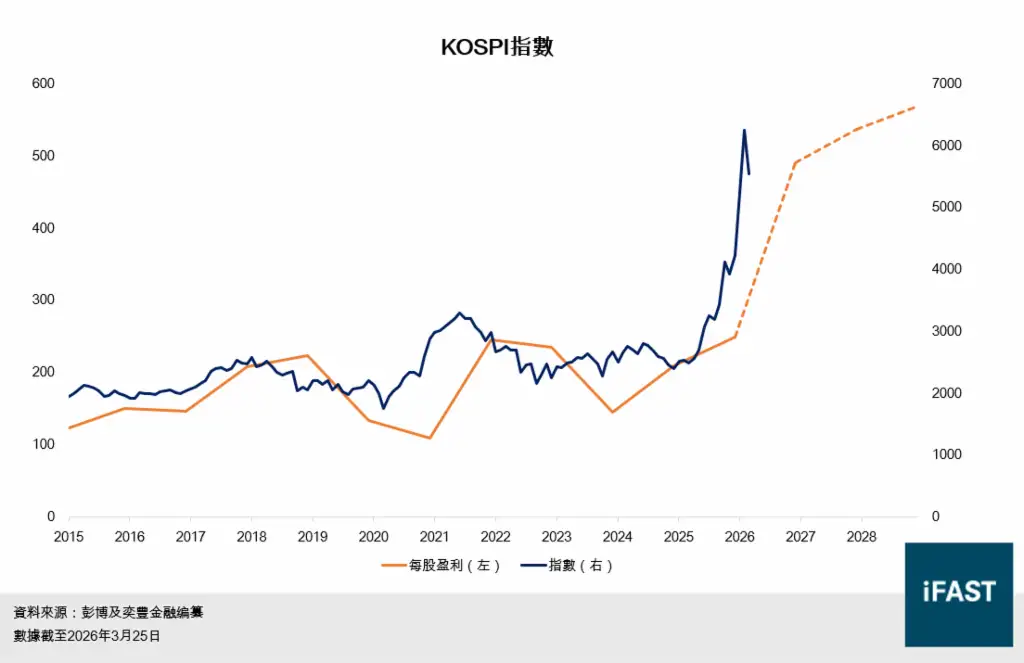
在〈2026南韓投資展望〉 中(參考文章),我們認為記憶體超級週期將會延續,而首爾綜合指數(KOSPI)仍具上升潛力。事實上,今年年初韓股延續去年強勁升勢,並於2月底達到我們設定的目標價。然而,最近中東緊張局勢急劇升溫,霍爾木茲海峽運輸受阻,環球股市波動顯著加劇。當前關鍵問題在於,南韓股市能否抵禦中東能源衝擊?
中東局勢|南韓對中東能源進口依賴度較高
南韓作為主要能源進口國,當地逾七成石油供應需要經過霍爾木兹海峽運輸。有見及此,當地能源結構對中東地區的依賴度較高。若霍爾木茲海峽持續受阻,或會進一步推升當地通脹壓力。
表一:霍爾木兹海峽運輸狀況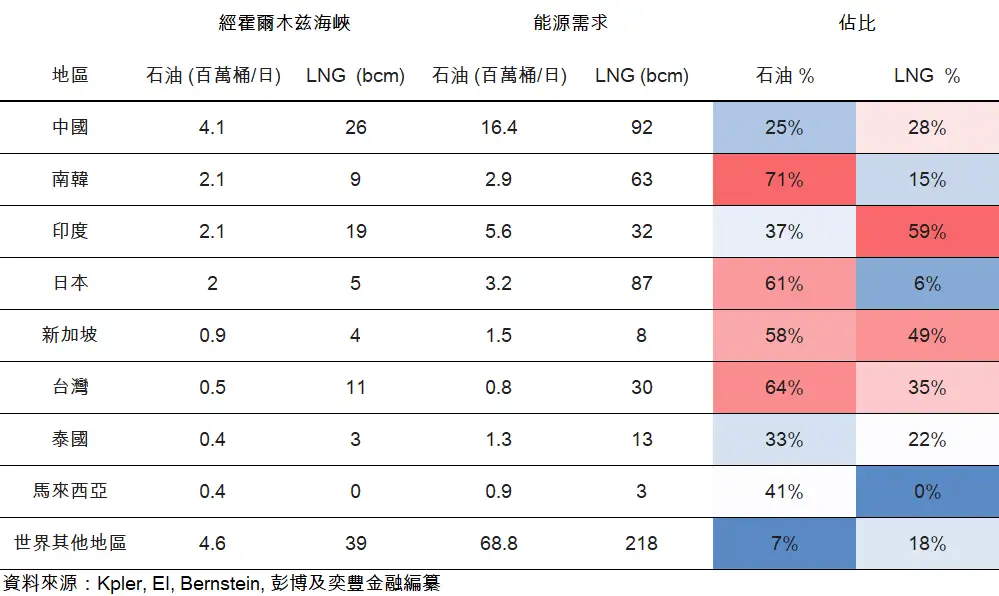
中東局勢|南韓能源儲備充足,短期衝擊可控
產業通商資源部表示,南韓擁有約 208 天原油需求和 52 天液化天然氣(LNG)需求的戰略儲備,原油現貨總量達1.57億桶(其中政府儲備7,648萬桶、私人企業持有7,383萬桶)。同時,三個月內可額外調度3500萬桶原油供應。整體上,若霍爾木兹海峽能於短期内恢復正常航運,能源斷供對南韓工業生產的直接衝擊或相對有限。然而,若能源價格持續高企,通脹壓力將會對消費需求及企業盈利構成拖累。
受中東局勢影響,政府迅速推出政策應對措施
受中東局勢緊張及國際油價大幅波動影響,南韓政府自1997年以來首次實施油價上限制度。總統李在明在緊急內閣會議上表示,政府將對國內燃油價格設定上限,以緩解全球原油價格上漲對當地居民及企業的衝擊。
此外,南韓政府追加26.2 萬億韓元的政府預算,為受中東戰爭影響的消費者和企業提供針對性補貼。同時,政府將撥款 4.8 萬億韓元,以消費券形式向全國前30%收入以外的居民發放補貼。
中東局勢對記憶體產業有什麼潛在影響?
氦氣供應風險
氦氣為半導體製造過程中無可替代的關鍵材料,主要用於晶圓冷卻及蝕刻。然而,全球氦氣供應鏈高度集中,卡塔爾約佔全球氦氣產量的三分之一。在中東局勢惡化前,韓國進口的氦氣中有三分之二依賴卡塔爾供應。美國最大包裝氣體經銷商AirGas於3月17日宣布,因不可抗力事件,部分客戶的氦氣月供應量將削減一半,並收取附加費,反映氦氣價格上升壓力持續。
電力成本上升壓力
中東衝突引發LNG價格飆升及供應緊張,將直接導致電費上升。鑑於半導體生產屬於高度耗能產業,三星電子與 SK 海力士的合計工業用電佔南韓工業用電量高達 10%,電力成本持續上漲,或將會拖累企業盈利增長預期,並對晶圓良率穩定構成潛在壓力。
中東局勢影響下,記憶體超級週期能否延續?
儘管面臨逆風,我們認為記憶體超級週期核心驅動因素依然穩固。在記憶體行業最新展望中(參考文章),我們認為隨着高頻寬記憶體(HBM)需求急速攀升,記憶體產業正面臨「雙重供應緊張」局面。新一代平台(Rubin、MI400、TPU)對記憶體需求持續提升,每一代產品都要求寬帶更高,容量更大的記憶體。全球主要記憶體廠商為迎合AI擴張需求,將大量產能轉向HBM生產,HBM產能擴張已成為優先資源配置。然而,HBM擴產減少了傳統DRAM的產能分配,形成傳統DRAM與HBM「雙雙供不應求」的結構性短缺,有望帶動記憶體超級週期進一步延續。
在應對氦氣短缺方面,三星已部署自研「氦氣循環再利用系統」(HeRS),預計每年可減少約4.7噸氦氣消耗,並減少19%的氦氣年使用量。此外,儘管記憶體相關股價已累積較大升幅,但以三星電子為例,受惠於強勁的盈利表現,其前瞻市盈率仍然處於相對低位,強勁的基本面或能夠在股價回調時提供支撐。
圖一:三星電子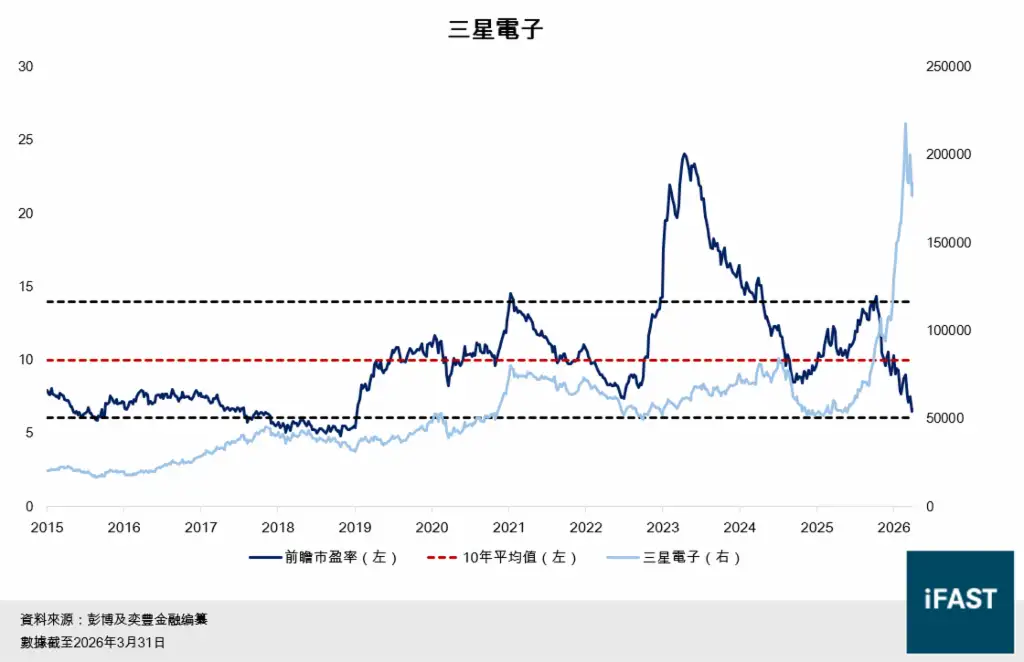
中東局勢不穩對記憶體產業的潛在風險
儘管記憶體產業正受惠於AI帶動的結構性增長,但南韓作為全球記憶體供應重鎮,該出口導向型經濟特質亦不容忽視。在能源衝擊增加全球經濟成長放緩風險下,南韓半導體出口或面臨更大程度的外部需求波動風險。儘管當前AI記憶體需求仍然強勁,若中東局勢持續惡化,仍可能對整體記憶體需求構成潛在衝擊。整體上,我們認為以下兩大關鍵因素將決定南韓及此輪記憶體超級週期的持續性:
首先,AI算力投資的延續性是支撐本輪記憶體超級週期的核心支柱。當前美國大型科技股的AI資本開支指引普遍維持高位,尚未出現明顯退坡信號。然而,若中東地緣政治衝突進一步升級,能源價格高企將會對短期擴張意願構成負面影響,進而拖累上游記憶體需求。
其次,除需求端變數外,供應鏈上游關鍵材料的穩定性同樣至關重要。HBM及先進DRAM製程對氦氣等特殊氣體依賴度較高,任何原材料或電力供應中斷均可能影響生產良率與產能利用率。若供應鏈中斷時間超出庫存覆蓋範圍,將對記憶體產能構成負面影響。
投資啟示
考慮到上述因素,我們預計首爾綜合指數2028年底將達到6900點,潛在升幅為37%(截至2026年3月31日),並維持南韓股市星號評級3.5星「吸引」。
表二:首爾綜合指數
| KOSPI Index | 2025A | 2026E | 2027E | 2028E |
| 每股盈利 | 249 | 490 | 563 | 577 |
| 盈利按年增長 (%) | 19.5% | 96.9% | 14.8% | 2.6% |
| 市盈率(倍) | 20.3 | 10.3 | 9.0 | 8.8 |
| 目標價(基於合理市盈率12倍) | 6,900 | |||
| 2028年底潛在升幅(%) | 37% |
表三:相關投資產品
| 基金 | |
| 南韓 | 摩根南韓(美元)(累計) |
圖二:KOSPI指數及每股盈利