Instagram




主要特點:
-
富衛集團在2025年交出亮麗的財務成績單,各項核心業務指標均錄得雙位數增長,純利更成功扭虧為盈。此高增長主要由港澳地區的多元渠道分銷策略與高淨值客戶強勁需求所帶動。
富衛於2025年7月在港交所主板成功上市(1828.HK)後,其信貸與資本結構得到顯著改善, 資本負債比率大幅回落,逐漸接近管理層設定的15%至20%的長期目標 。
我們平台提供多張由富衛發行的債券,當中永續債收益率高達6.5%,明顯地高於其他債券,具有一定投資吸引力。
富衛業績|業務維持雙位數增長,利潤率穩步上揚
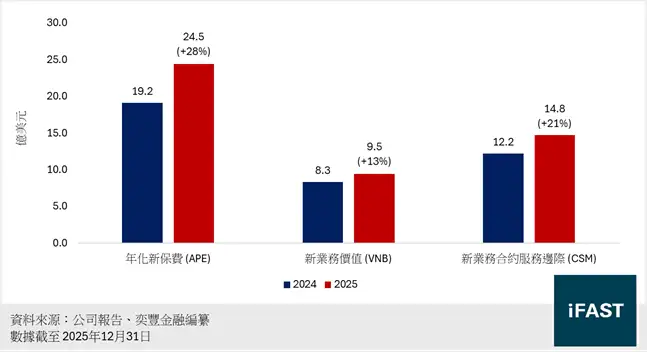
富衛在2025年延續了強勁的業務擴張步伐,*年化新保費(APE)按年上升25% 至24.5億美元(下同),*新業務價值(VNB)增長11% 至9.45億元,而新業務*合約服務邊際(CSM)亦按年增長18%至14.8億元 (見圖一)。
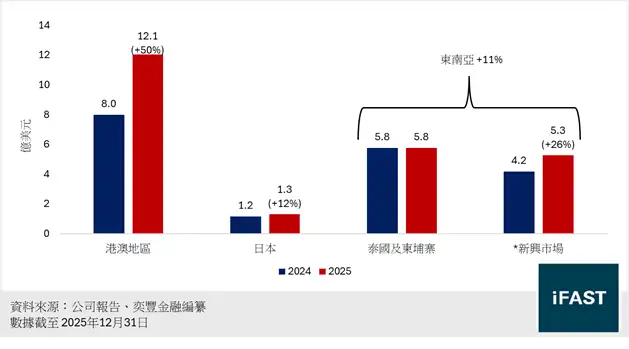
業務強勁增長主要由港澳地區帶動(APE及VNB分別錄得按年51%及44%的升幅),原因是多渠道分銷策略的成效顯著。此外,針對高淨值客戶的FWD Private貢獻了25% 的 APE增長,鞏固了港澳地區的高增長。其他地區表現同樣不俗,日本及東南亞的APE均錄得11%增長 ,惟東南亞內部表現分化,新興市場(包括菲律賓、印尼、新加坡、越南及馬來西亞)的增長強勁 ,但因泰國及柬埔寨增長停滯而互相抵消。
*年化新保費(APE):新銷售保單的年化保費規模,即 100% 年化首年保費及 10% 整付保費,用來衡量新業務規模的重要指標。
*新業務價值(VNB):公司新銷售保單在銷售當下,預期未來所有現金流(保費收入扣除理賠、費用、資本成本等)折現後的稅後利潤現值。
*合約服務邊際(CSM): 在IFRS 17會計準則下,新保單預期未來利潤的遞延部分(視為一種負債),會隨着公司提供保險服務(時間經過、風險釋出)逐期攤銷到損益表,轉為保險服務利潤。
圖一:富衛集團的收入指標
圖二:富衛集團按地區計年化新保費
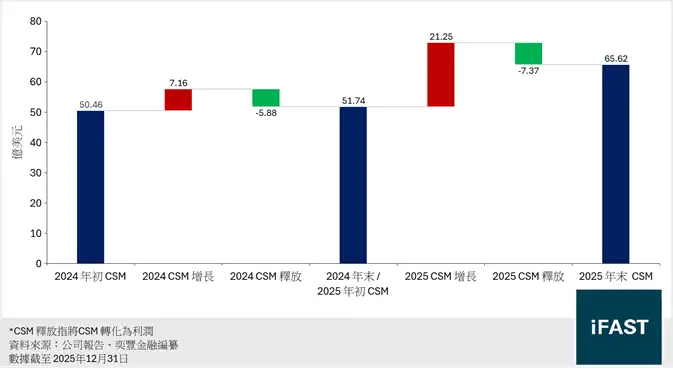
盈利能力方面,富衛的淨保險及投資收入按年上升13%至10.3億美元,其中保險服務業績按年大增25%至8.4億元,抵消較弱的投資業績 。當中,保險服務業績主要由CSM顯著擴大所驅動,CSM按年增長27%至65.6億元,釋放更多保險收益。
圖三:富衛集團的業務合約服務邊際(CSM)變化
富衛成本管理表現亮眼,一般及其他支出按年下降12%至4.9億元,反映行政管理及非業務相關開支控制良好。管理層於電話會議強調,除新興市場外,多數市場支出均低於預算。儘管營運支出因業務擴張按年上升8%至11.1億美元,但增速明顯低於整體業務成長,帶動整體費用率按年改善1個百分點至14.3%,有助提升營運槓桿,對償付能力有正面影響。
表一:富衛集團的支出
|
(億美元) |
2024年 |
2025年 |
|
一般及其他支出 |
5.5 |
4.9 |
|
營運支出 |
10.2 |
11.1 |
|
總加權保費收入 |
66.3 |
77.8 |
|
*整體費用率 |
15.3% |
14.3% |
|
*整體費用率=營運支出/總加權保費收入 資料來源:公司年報、奕豐金融編纂 |
||
整體而言,稅後營運利潤由2023年的3.7億美元增至2025年的5.0億美元 。純利更由2023年虧損7.2億美元,躍升至2025年的1.6億元,反映核心業務的改善已全面傳導至利潤 。
富衛業績|2026年展望維持正面,聚焦利潤與質量
富衛管理層對集團前景維持正面看法,並重申未來數年的營運利潤會維持在15%左右的增長。這主要受惠於過去幾年所累積的龐大CSM餘額,將支持未來的利潤釋放;同時,*淨基本自由盈餘生成預期將隨盈利同步增長 。
*淨基本自由盈餘指扣除了所有監管機構要求的「最低所需資本」後,真正可以由管理層自由支配的超額現金或高流動性資產 。
各地區可能出現分化,香港預期因高基數而增長放緩至正常水平,但利潤率依然維持良好質素,日本及新興市場則表現穩定。2026年首季泰國及柬埔寨銷售額錄得按年6% 的跌幅,數據率先反映出泰國市場減息引發的利潤率擔憂。不過,我們相信富衛能透過與泰國銀行的合作關係和產品優化,達成管理層2026年後期的增長指引,且集團其他地區的整體增長仍然強勁,足以彌補單一市場的波動 。
富衛管理層對利潤率穩定性的關注明顯上升,多數市場(除新興市場外)的費用已低於預算,我們預期AI客戶服務中心等效率優化措施將持續降低經常性成本 。儘管因高基數效應令富衛難以複製2025年的爆發性收入增長,但透過收入增長與嚴格成本控制的結合,集團利潤增長依然在軌道上 。
2026年第一季延續強勁動能
富衛於2026年4月30日公布2026年第一季度新業務更新,延續2025年全年強勁動能。新業務APE達7.2億元,按年增長4%;新業務CSM則增長18% 至5.6億元,顯示新業務質量維持高水平。日本及東南亞擴張市場為主要增長貢獻,香港市場雖面對2025年高基數仍錄得穩健表現,惟泰國及柬埔寨分部收入因減息環境影響按年下跌6%。富衛管理層強調集團多元化泛亞業務版圖及多渠道分銷模式具備韌性,並對亞洲中產階級長期趨勢維持信心。此更新進一步印證CSM持續穩健擴張將支持未來利潤釋放及盈餘生成,對集團信貸質素有正面影響。
資本累積穩健,資產質素優良
富衛持續展現穩健的資本生成能力,支持其未來現金流潛力。淨基本自由盈餘生成按年大幅躍升21%至8.6億美元,推動年底自由盈餘餘額至13.7 億元 ,相信主要得益於強勁的業務表現(如實際與預期表現的營運差異改善)及管理層實施的再保險交易行動 。
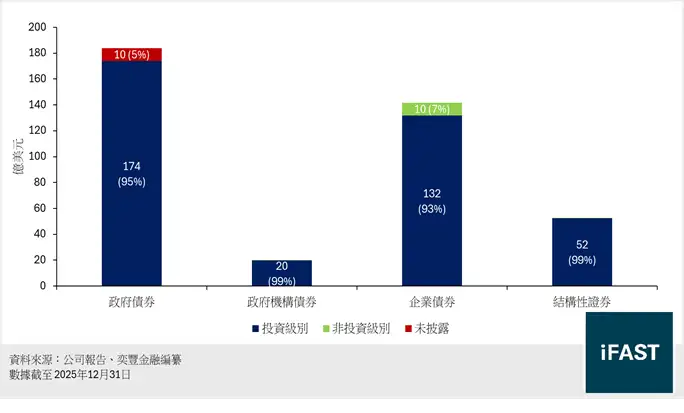
市場近期對富衛的信貸基本面存有疑慮,首當其衝的是憂慮亞洲宏觀經濟波動會否拖累其資產質素。若仔細審視富衛的投資組合會發現,固定收益投資的組合佔比達81%,當中96%為投資級別 ,而且逾半數為政府債券(如具投資級別的泰國國債),對中國房地產的暴險甚微,亦未有投資於地方融資平台(LGFV)。私募信貸配置亦相對保守,以抵押貸款憑證(CLO)及按揭證券為主,避免直接借貸,因此相信投資組合的防禦力足以抵禦宏觀經濟衝擊。
圖四:富衛集團的投資組合
IPO後槓桿狀況大幅改善
富衛在上年7月首次公開募股(IPO)後的信貸狀況迎來顯著改善。資本負債比率由2024年底的25.5%大幅回落至2025年底的21.3% ,主要因為集團利用IPO資金為現有永續債進行再融資,提升了股東權益水平 。展望未來,富衛管理層維持15%至20%的資本負債比率目標,我們認為富衛只要能夠在未來數年維持盈利及自由盈餘生成能力,此目標可達性頗高 。
市場近期關注日本採用更嚴格的償付能力比率規則(要求採用「市值計價」取代歷史成本評估保單負債價值),將拖累集團的資本充足比率由265%降至210%。然而,這純屬監管計算方法的變更,而非實質資產負債表惡化,其資本水平在方法變更後仍遠高於監管要求 ,償付能力穩定。
富衛業績|富衛集團債券值得投資嗎?
總括而言,富衛已邁入更健康的增長階段,業務擴張正轉化為純利及更強的信貸狀況,管理層同時進一步降低槓桿的目標,此亦對債券持有人有利 。相較於同業,富衛債券提供不俗的收益率,足以補償信貸評級略低這點 。
目前FSMOne平台上有四張由富衛發行的美元債券,提供5.0% 至 6.5% 的收益率(見表二)。目前富衛的發行人評級為BBB+( 惠譽)。與銀行相似,富衛作為保險公司需要符合最低資本要求,故發行不同優先權的債券工具,以確保資本充足率。
表二:富衛的債券資料
| 債券名稱 | 貨幣 | 債券信貸評級 | 年期 | 投資者買入價 | 淨到期收益率 | 優先權 |
| FWDGHD 5.252% 22Sep2030 Corp (USD) | 美元 | BBB- | 4.36 | 99.95 | 5.02 | 二級資本債券 |
| FWDGHD 7.635% 02Jul2031Corp (USD) | 美元 | BBB- | 5.14 | 109.85 | 5.19 | 二級資本債券 |
| FWDGHD 7.784% 06Dec2033 Corp (USD) | 美元 | BBB | 7.57 | 114.38 | 5.25 | 優先無擔保債券 |
| FWDGHD 6.675% Perpetual Corp (USD) | 美元 | BBB- | 永續債券 | 100.44 | 6.52 | 有限制一級資本 |
|
資料來源: FSMOne 數據截至2026年5月13日 |
||||||
不同類型投資的投資策略:
保守型投資者:適合「FWDGHD 7.784% 06Dec2033 Corp (USD)」,對於不願承擔次級風險的投資者而言,此債券是一個高票息的選擇,且收益率不俗。
穩健型投資者:適合「FWDGHD 5.252% 22Sep2030 Corp (USD)」 及 「FWDGHD 7.635% 02Jul2031Corp (USD)」 ,這兩張二級資本債券到期收益率分別為5.0%及5.2% 。在避免承擔過長存續期風險的前提下,此債券為投資者鎖定5%以上的回報 ,但償還順序低於優先無擔保債券。
進取型投資者:適合風險相對較高的「FWDGHD 6.675% Perpetual Corp (USD)」 ,這張債券甚至提供6.5% 的淨到期收益率,償還順序亦是以上債券中最低,適合尋找穩定現金流且有一定風險承受力的投資者。
相對優先無擔保債券,二級資本債券和有限制一級資本債券有更多條款需要投資者留意(見表三)。
表三:富衛集團債券條款
|
債券名稱 |
可贖回 |
自主延遲條款 |
到期日延遲 |
股息制動機制 |
票息性質 |
|
X |
累積 |
√ |
√ |
固定票息 |
|
|
X |
累積 |
√ |
√ |
固定票息 |
|
|
自2023年2月1日後每年2月1日及8月1日 |
非累積 |
無固定到期日 |
√ |
設有票息重置條款 |
|
|
資料來源: FSMOne |
|||||
相關風險
富衛雖擁有泛亞業務版圖,但各市場的增長並不均衡。港澳地區與新興市場(如菲律賓、印尼、越南等)增長動能強勁,但泰國及柬埔寨市場卻出現增長停滯甚至下滑。如果單一核心市場的波動無法被其他地區完全彌補,將對整體收入造成拖累。
保險業對宏觀經濟和利率極為敏感。例如,泰國市場近期因減息環境引發了市場對保險利潤率的擔憂,直接導致銷售額下跌。此外,亞洲宏觀經濟如果出現劇烈波動,仍可能對其固定收益資產的質量或客戶的保單購買意願帶來潛在衝擊。
各國的保險監管法規仍在持續演進。以日本為例,當地採用了更嚴格的償付能力比率規則,要求以「市值計價」取代傳統的歷史成本來評估保單負債價值。雖然這純屬監管計算方法的變更、而非實質資產惡化,但該政策直接導致富衛在當地的資本充足比率急降,增加了跨國監管合規與資本管理的複雜度。
總結
富衛在2025財年交出了一份亮麗的成績表,核心盈利能力的兌現和純利的穩步擴張,加上強勁的自由現金,印證了富衛業務的韌性 。加上財務槓桿的大幅下降與嚴謹保守的資產配置,為資產負債表築起了堅固的防線 。我們認為富衛債券目前的定價尚未完全反映其顯著改善的信貸基本面,但相對同業的收益率溢價確實值得注意 。綜合考量,富衛的中短年期債券適合有一定風險承受力、尋求穩健利息收入的投資者作核心配置。
風險披露聲明
投資債券的主要風險
|
投資高收益債券的主要風險
|
| 具有某些特點的債券 某些債券可能別具特點及風險,投資時須格外注意。這些債券包括:
|
附註
|