Instagram

主要特點:
- 受惠於AI數據中心對高容量SSD的龐大需求,Kioxia在2025財年的總收入按年增長37% 至23,376億日元,營運利潤近乎翻倍,管理層預期NAND供應短缺將持續至2027至2028年,為公司的定價能力提供有力支撐。
- 截至2026財年第一季,Kioxia的現金和現金等價物大幅提升至7,910億元,淨負債率由2025財年的41% 大幅改善至淨現金狀態,反映Kioxia健康的債務水平。
- 目前平台上有兩張由Kioxia發行的美元債券,淨到期收益率分別達5.25% 及5.75%,與同級發行人相比,Kioxia的債券收益率有一定的吸引力。
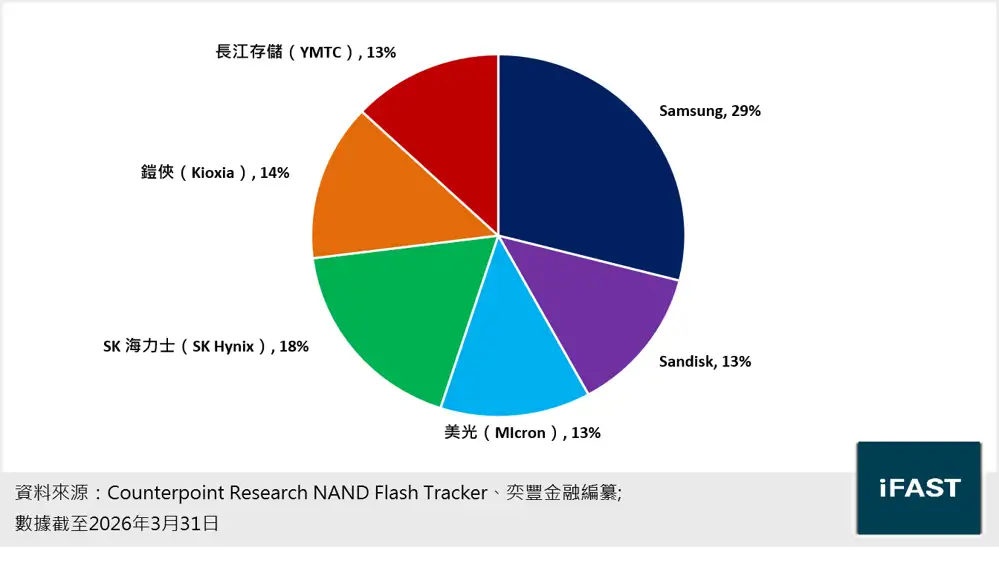
Kioxia Holdings Corporation(下稱「Kioxia」)前身為東芝記憶體,於2019年更名,是全球NAND快閃記憶體的發明者及主要製造商之一,市場佔有率約為16%(見圖一)。Kioxia於2024年12月在東京證券交易所上市(股票代號:285A),市值約為21萬億日元(下同)。Kioxia的業務涵蓋兩大產品線:SSD及儲存裝置(SSD & Storage)和智能裝置(Smart Devices),廣泛應用於AI數據中心、個人電腦及智能手機等範疇。
圖一:NAND快閃記憶體的市場佔有率
 2025年7月,Kioxia成功完成首次美元債券發行,合共籌資約22億美元,代表公司正式進入國際資本市場。時隔不足一年,標準普爾及惠譽於2026年5月同步將Kioxia信貸評級升至BBB-,達到投資級別門檻,成為市場關注的重要里程碑。面對資本支出持續擴張的背景,今次評級升級是否代表Kioxia的信用基礎已足夠穩固?本文將深入分析Kioxia業務表現與信用狀況,並逐一拆解。
AI浪潮帶動 總收入按年增長37% 營運利潤率亦大幅改善至37.5%
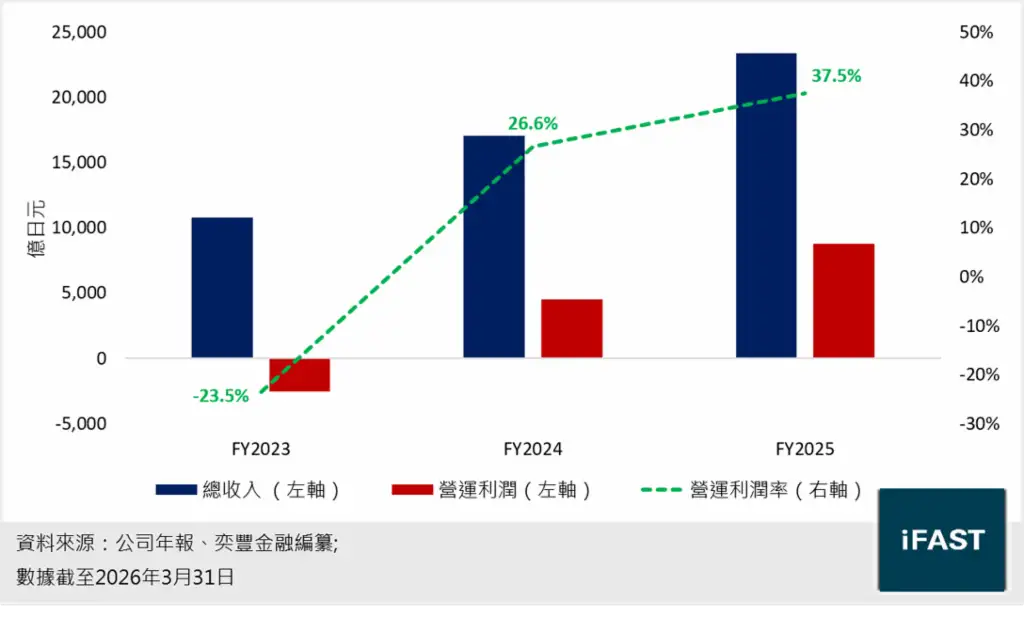
Kioxia在2025財年錄得強勁業績,總收入按年增長37% 至 23,376億日元(下同),毛利亦達11,032億元,營運利潤率大幅改善至37.5%,而營運利潤則幾近從2024財年翻倍至 8,762億元(見圖二)。業績改善的核心動力來自AI數據中心客戶對企業級SSD的需求急升,帶動平均銷售單價(ASP)顯著上升,單在2025財年第四季的ASP更增長100%。
圖二:Kioxia的總收入及營運利潤
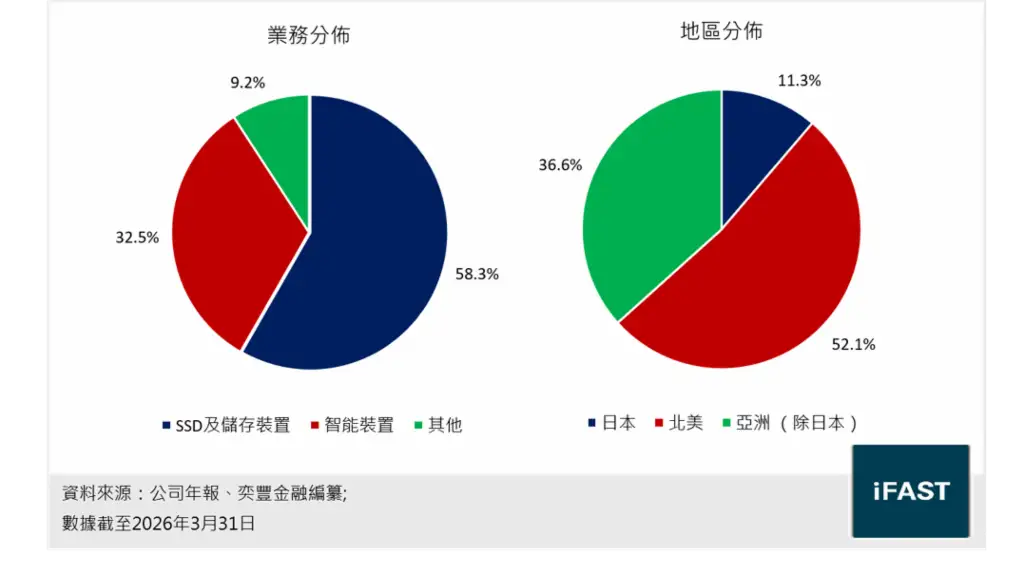
 按業務劃分,SSD及儲存裝置收入按年增長3,715億元至13,626億元,佔全年收入約58%,為最大收入分部(見圖三);智能裝置收入亦按年增長2,588億元至7,600億元,主要受惠於智能手機廠商為應對記憶體短缺而積極備貨。從地區分布劃分,美國為最大收入來源,約佔全年收入47%,按年增長逾四成,中國及台灣則分別約佔16%及13%,當中大型客戶包括Apple(21%)、Dell(9%)等,反映收入結構正向高信貸質素的客戶傾斜,對現金流的穩定性有利。
圖三:Kioxia的業務收入分布
NAND供應短缺下,第一季業績印證了Kioxia強勢的定價能力
根據IDC的數據,2026年全球NAND供應增長預計僅約17%,相比20% 至22% 的需求增長,造成了4% 至5% 的供應缺口。Kioxia管理層表示,公司2026年全年NAND產能已售罄,並預期供應短缺將持續至2027至2028年,Kioxia將保持強勢的定價能力。
Kioxia的定價優勢正反映於最新業績,2026財年第一季總收入按年大增416% 至17,671億元,營運利潤更按年增約2,700% 至12,700億元,營運利潤率高達72% (見表一)。值得留意的是,公司正逐步將企業級SSD由現貨定價轉向與數據中心客戶簽訂多年期長期供貨協議(LTA),目標於2028年前覆蓋約五成銷售額,有助提升收入能見度的同時,減低記憶體週期的波動。
表一:2026 財年第一季業績
| 2026 財年第一季 | 2025 財年第一季 | 增長 | |
| 智能裝置收入 | 5,257 | 790 | 565% |
| SSD及儲存裝置收入 | 11,747 | 2,174 | 440% |
| 其他收入 | 667 | 463 | 44% |
| 總收入 | 17,671 | 3,428 | 415% |
| 經營利潤 | 12,700 | 449 | 2729% |
| 經營利潤率 | 71.9% | 13.1% | |
資料來源:公司年報、奕豐金融編纂; 數據截至2026年6月30日 |
|||
與Sandisk合作協議延長,鞏固收入能見度
在業務發展方面,Kioxia與Sandisk正共同投資及營運位於日本四日市(Yokkaichi)及北上(Kitakami)的晶片廠,一同分擔龐大的建廠成本,並按比例分配NAND晶片產出,然後各自銷售。這種合作模式已維持超過25年,Kioxia在2026年1月宣布將合資協議延長至2034年,意味着Sandisk將繼續分擔未來數年的資本開支,有助減輕Kioxia的資金壓力。
此外,由於Kioxia是晶片廠的實際營運方,Sandisk將於2026至2029年間分期向Kioxia額外支付11.7億美元的製造服務費。同時,雙方亦將過往的收費安排改為「製造服務補償」模式,預計每年為Kioxia額外貢獻約200億元的營運利潤,為期約九年,為公司提供穩定的現金流。
管理層嚴守投資紀律,自由現金流創歷史新高
為滿足AI記憶體需求,資本支出在2025財年大幅增加,但Kioxia的自由現金流仍達到3,328億元的歷史新高,按年增長56%,反映公司在持續擴張的同時,現金生成能力顯著強化(見圖四)。
圖四:Kioxia的自由現金流變化
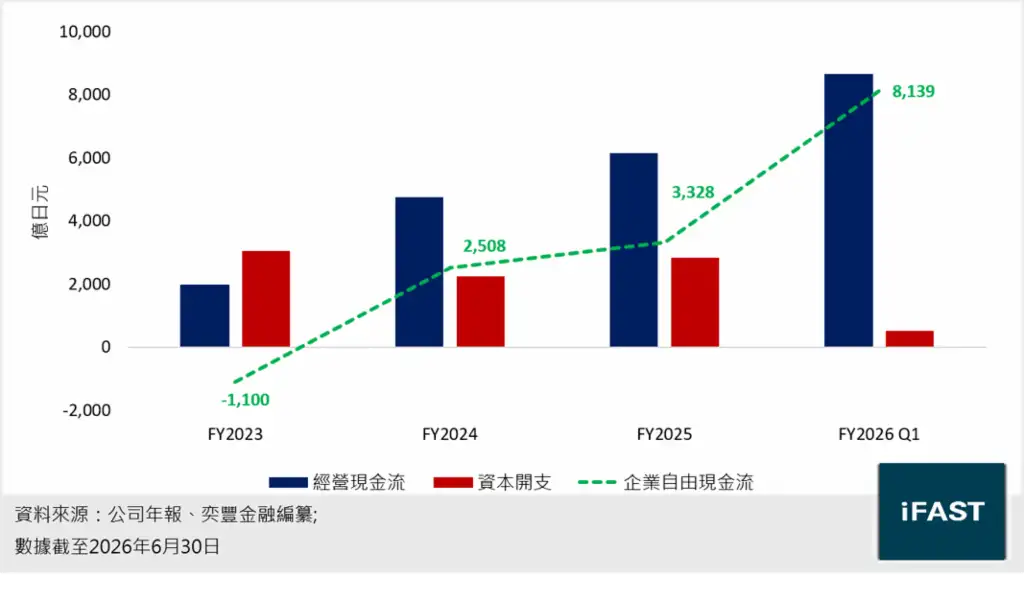
Kioxia計劃在2026財年至2028財年間平均每年投入約 4,700億元資本支出(2026財年預期為4,500億元),較2025財年大幅增加約66%,主要用於提升第10代BiCS FLASH量產及北上晶片廠的擴建。管理層亦承諾,即使在未來大規模投資期間,仍會確保自由現金流維持正數,為債務償還提供充裕的緩衝。
管理層在2026財年第一季展現投資紀律,資本支出僅524億元,佔全年預期的12%,配合強勁的經營現金流,Kioxia錄得歷史新高8,139億元的自由現金流,已高於2025財年全年,為Kioxia提供了充足的償債能力。
Kioxia債務水平顯著改善,評級升至投資級
截至2026財年第一季,Kioxia的現金和現金等價物在業績帶動下,大幅提升至7,910億元(見圖五)。更在此季使用現金提前償還了4,075億元的長期債務,總債務因此下跌至6,346億元,淨負債率由2025財年的41% 大幅改善至淨現金狀態,反映Kioxia管理層現金使用的紀律性,並未因資本開支和股東回報,忽略債務的緩衝。
圖五:Kioxia的債務水平變
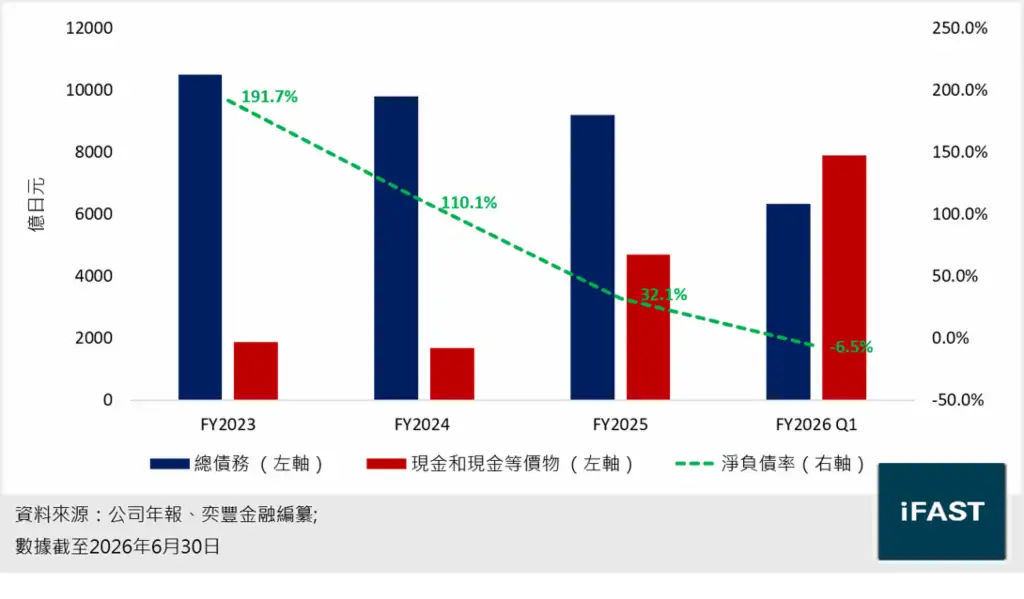 於2026年5月,標準普爾及惠譽同步將Kioxia信貸評級由BB+升至BBB-,正式跨越投資級門檻。不僅在於降低公司的融資成本,更令只能持有投資級債券的機構投資者可以投資,擴闊潛在投資者的基礎,相信日後Kioxia有對外融資的需要時,融資難度將大幅下降。
Kioxia債券值得投資嗎?
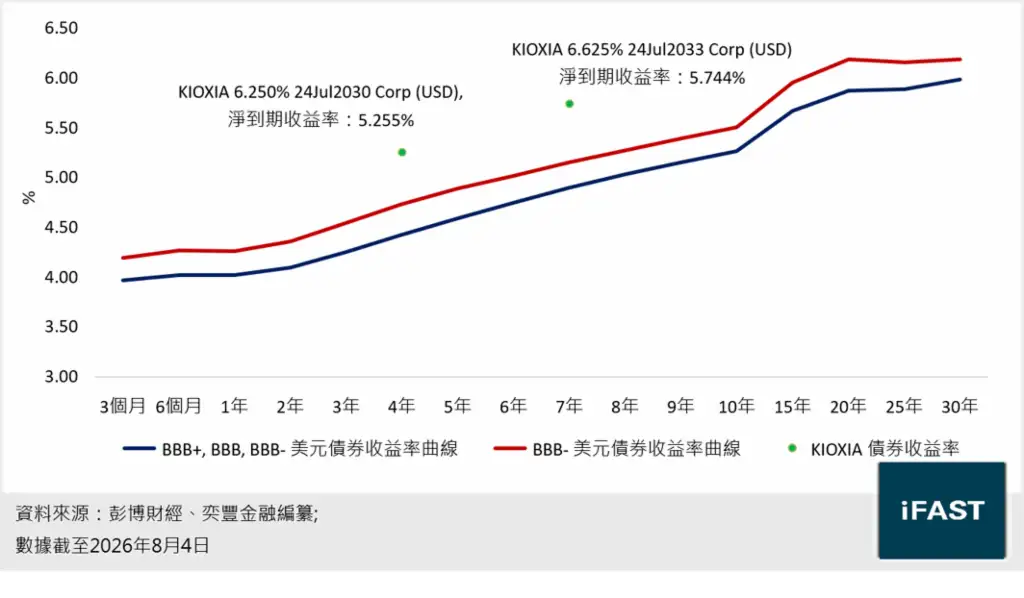
整體而言,Kioxia憑藉AI數據中心的龐大NAND記憶體需求、以及強勁的現金流,為Kioxia提供了不俗的償債基礎。目前平台上有兩張由Kioxia發行的美元債券,發行人與債券信貸評級同為BBB- / BBB-(標準普爾/惠譽),同屬投資級別(見表二)。與相同評級發行人相比,Kioxia的債券到期收益率有一定的吸引力(見圖六)。債券適合追求穩定現金流,且有意增加AI行業相關曝險的投資者。
值得留意的是,兩張美元債券均附發行人可贖回條款。KIOXIA 6.250% 24Jul2030自2027年7月24日起可按面值 103.125% 贖回,2028年7月24日起降至101.563%,2029年7月24日起則以面值100%贖回;KIOXIA 6.625% 24Jul2033自2028年7月24日起可按103.313%贖回,2029年7月24日起降至101.656%,2030年7月24日起以面值贖回。發行人一旦選擇提前贖回,投資者的實際持有期將被縮短,並面臨再投資風險。
圖六:Kioxia 債券收益率與相同評級發行人比較
表二:Kioxia 債券詳情
| 債券名稱 | 年期 | 投資者買入價 | 最低收益率 | 債券信貸評級 (標準普爾/惠譽) | 可贖回 |
| KIOXIA 6.250% 24Jul2030 Corp (USD) | 4 | 102.5 | 5.28% | BBB- / BBB- | 2027@103.125% 2028@101.563% 2029或以後 @ 100% |
| KIOXIA 6.625% 24Jul2033 Corp (USD) | 7 | 103.5 | 5.62% | BBB- / BBB- | 2028@103.313% 2029@101.656% 2030或以後 @ 100% |
資料來源:FSM Global 數據截至2026年8月4日 |
|||||
投資Kioxia需留意的相關企業風險
儘管Kioxia的業務前景明顯改善,投資者仍須留意以下主要風險。
首先是NAND行業的週期性風險。NAND快閃記憶體行業向來高度週期性,歷史上曾多次因供過於求而令平均售價急跌、廠商陷入虧損。公司現時的強勁業績,很大程度上建基於售價上升;倘AI基建投資放緩,或三星、SK Hynix等競爭對手大規模擴產,供需格局可能迅速逆轉,對Kioxia的收入及企業自由現金流構成顯著衝擊。
其次是資本開支壓力。Kioxia計劃於2026至2028財年間每年平均投入約4,700億日元資本開支,較過去大幅增加;一旦NAND價格週期逆轉,企業自由現金流有機會迅速由正轉負,加重財務壓力。值得留意的是,BBB-屬投資級別中的最低一級,緩衝空間有限,倘若盈利能力轉弱,不排除評級再度被下調至高收益級別的可能。
再者是地緣政治及政策風險。在中美科技脫鉤的背景下,日本的半導體出口管制政策及潛在的供應鏈限制,或會影響Kioxia的製造成本及市場准入。此外,公司的晶片廠高度集中於日本,自然災害或能源供應中斷亦可能對產能造成影響。
最後是存續期風險。Kioxia兩批美元債券的年期分別約為4.1年及7.1年,對利率變動具一定敏感度;若美國國債收益率上升,債券價格將面臨下行壓力,投資者須留意利率風險對持倉估值的潛在影響。
Kioxia美元債收益率分別達5.25%及5.75% 有一定吸引力
受惠於AI數據中心對高容量SSD的龐大需求,Kioxia在2025財年的總收入按年增長37%至23,376億日元,營運利潤近乎翻倍,管理層預期NAND供應短缺將持續至2027至2028年,為公司的定價能力提供有力支撐。
截至2026財年第一季,Kioxia的現金和現金等價物大幅提升至7,910億元,淨負債率由2025財年的41%大幅改善至淨現金狀態,反映Kioxia健康的債務水平。
目前平台上有兩張由Kioxia發行的美元債券,淨到期收益率分別達5.25%及5.75%,與同級發行人相比,Kioxia的債券收益率有一定的吸引力。
風險披露聲明
投資債券的主要風險
|
投資高收益債券的主要風險
|
| 具有某些特點的債券 某些債券可能別具特點及風險,投資時須格外注意。這些債券包括:
|
附註
|