Instagram


恒基兆業地產(下稱「恒基地產」)為香港大型地產發展商之一,主要由已故前主席李兆基先生創立的家族信託基金持有,佔股比例約72.8%,現時由兩名兒子李家誠及李家傑擔任聯席董事局主席。恒基地產業務非常多元化,當中包括物業發展及租賃、酒店、零售等業務。我們亦曾發文對恒基地產債券投資作分析。早前,恒基地產公布了2026年上半年業績,本文將對恒基業績表現進行分析。
延伸閱讀:〈每週債券熱點:恒基地產—大型項目相繼落成,其4.7%收益率債券值得投資?〉
恒基地產2026年上半年債券分析摘要
業績表現:受政府收回新界農地帶動,2026年上半年收入按年上升64.4%至172億港元,純利按年大幅上升41%至40.9億元
資產與流動性:恒基地產淨債務按年降3.0%至584.3億元,淨債務率下降至17.9%,利息覆蓋率提升至3.2倍
債券投資:恒基 2.5 年期美元債(HENLND 3.875% 01Mar2029)淨到期收益率約 5.2%;6.7 年期港元債(HENLND 3.950% 04Jun2033)約 4.5%,信貸風險可控,適合希望鎖定中長線收益的投資者。
恒基地產收入及盈利均表現出色,受惠政府收地按年大升64.4%
恒基地產2026年上半年收入表現強勁,按年大增64.4%至172億港元(下同)。受政府收回新界農地帶動,恒基物業發展部分錄得128.9億元,按年升逾一倍。權益合約銷售額合計184.6億元,按年升145%,內地部分雖僅3.4億元(港元計按年跌73%),但本港部分錄得181.2億元(按年升188%),成為增長動力。而盈利方面,集團稅前收益激增逾一倍至54.1億元;純利亦按年大幅上升41%至40.9億元,即使純利率下跌,我們認為是基於集團賣地造成的高基數效應所導致。恒基地產經歷疫情挑戰後,正透過將其土地資源化為實際收入,令集團復甦速度加快。
圖一:恒基地產收入表現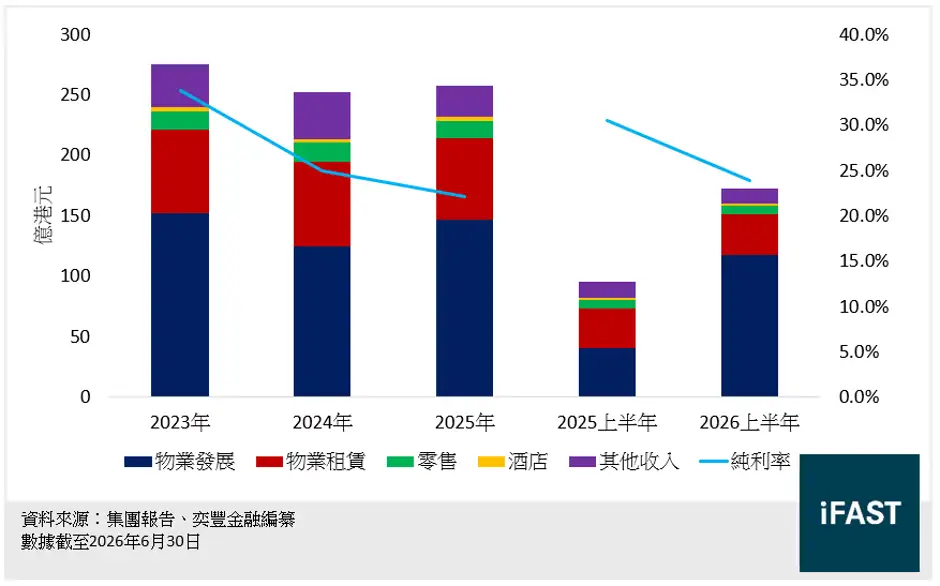
恒基土地儲備及物業租賃分析:Central Yards落成及北部都會區收地持續帶來收入
恒基地產未售單位權益實用面積128萬平方呎,比2025年底跌15.2%;下半年擬推8個新盤,連同存貨約3,400個權益住宅單位。縱觀可出租樓面,恒基地產供應仍然充足。位於中環海濱「地王」項目Central Yards總樓面約161萬平方呎,第一期約75萬平方呎料今年第四季落成,Jane Street已承租逾22.3萬平方呎,佔第一期寫字樓及配套樓面約70%;第二期約86萬平方呎,目標2032年。第一期落成後,本港物業租賃面積料擴至約1,150萬平方呎。
截至2026年第二季,恒基地產新界農地儲備約3,840萬平方呎,較2025年末稍為回落5.2%,約90%位於北部都會區,帳面約95億元、平均成本約246元/平方呎;上半年新田再有約215萬平方呎被收回,收款約22.3億元。我們認為,農地的價值在於「補充土儲」與「政府收地現金」兩條路徑,而非即時可售樓面。而隨着政府繼續大力推進「北部都會區」計劃,我們相信未來恒基地產將有更多土地被收回,因而衍生更多收入。
恒基地產信貸保持穩健,淨債務率下降17.9%至584.3億元
截至2026年6月,恒基地產淨債務約584.3億元,較2025年末跌3.0%(見表一),短期債務約69.6億元,現金儲備雖稍跌至214.8億元,但仍足以覆蓋;且加權平均債務年期約3.8年,不算過度集中。已簽約權益資本承擔約82.4億元,銀行額度足夠應付。
表一:恒基地產信貸指標
|
億港元 |
2025年底 |
2026年6月底 |
|
現金儲備 |
222.0 |
214.8 |
|
淨債務* |
602.2 |
584.3 |
|
淨債務率*(%) |
18.4 |
17.9(上半年) |
|
利息覆蓋率(倍) |
3.0 |
3.2(上半年) |
|
*註:淨債務及淨債務率均已剔除李兆基家族信託基金對集團借款 資料來源:公司報告、奕豐金融編纂。 資料截至2026年6月30日 |
||
我們上回提及,恒基地產有高達806.2億元的款項是結欠予大股東李氏家族信託基金,用於收購Central Yards相關地皮。截至2026年上半年,有關欠款已下降4.5%至769.6億元。可見恒基地產仍對減債作出相應努力,沒有過度依賴李氏家族。
延伸閱讀:〈每週債券熱點:恒基地產—大型項目相繼落成,其4.7%收益率債券值得投資?〉
債券投資
恒基並無標準普爾或惠譽的公開發行人評級,因此資產質素與現金流至關重要。我們認為,對追求穩定收益的投資者而言,兩張分別為美元及港元的債券之淨到期收益率於同儕之中具備競爭力,值得繼續留意。最近一個月兩張債券收期率上升了10至20基點,投資者可以借助集團盈利及信貸再度強化的機會鎖定收益。
表二:恒基地產債券
|
債券 |
年期 |
淨到期收益率 |
|
2.5 |
5.2% |
|
|
6.7 |
4.5% |
|
|
資料來源:FSM Global 數據截至2026年9月14日 |
||
相關風險
物業銷售確認進度受本港樓價及成交量左右。已簽約未入帳的69.19億元須在下半年順利完成及交樓方可入帳,若去化慢於預期,核心利潤基數將回落。
內地寫字樓空置與租金仍是壓力來源。北京環球金融中心寫字樓出租率僅約60%餘,內地物業發展業務2026年上半年營運利潤率為負42%,內地發展土地儲備亦按年收縮。
利率路徑反覆會令再融資成本回升。雖同系附屬公司借款無固定還款期,但屬有息債務,利息支出仍會侵蝕現金流;Central Yards第二期要到2032年才落成,租金增長並非線性。