Instagram

投資收益及銀保渠道正在發力
表一:中國人壽上半年業績表現總結
|
人民幣億元,除特別注明外 |
預測值 |
實際值 |
預測增長(%) |
實際增長(%) |
|
收入 |
3,270.1 |
4,345.6 |
36.5% |
81.5% |
|
淨利潤 |
1,316.3 |
1,344.9 |
221.6% |
228.6% |
|
新業務價值1 |
- |
381.7 |
- |
33.7% |
|
資料來源:彭博財經、奕豐金融編纂 注1:新業務價值指保險公司在既定時間内,所售出保單的經濟利潤的現值。 |
||||
中國人壽於7月中旬便發布了盈利預增公告,因此市場已大致消化利潤增長超200%的消息。而收入則為本次中期業績帶來新的亮點,逾80%的按年升幅明顯高於市場預期,再次證明中國人壽作為中國内地保險龍頭的穩健性。
正如我們在⟨中國人壽首季度業績2026 | 盈利受壓 為何股價反而逆勢上漲?⟩提到,儘管投資收益會放大中國人壽收入和利潤的不確定性,但由於中國的低利率環境尚未逆轉,普通存款產品和投資回報之間的利息差距仍然存在。加上中國人壽持續加大對人工智能和半導體等重點科技產業的投資,使其投資收益能更大程度受惠於股市復甦。因此,中國人壽上半年權益類淨投資收益按年上升了32%,總投資收益率也從去年同期的3.29%改善至5.58%。較高的投資收益亦使中國人壽更易推銷其浮動收益型產品,從而帶動新業務增長。
另一方面,來自銀保渠道的收入亦在延續去年的升勢。今年上半年來自銀保渠道的總保費收入按年升12.4%至人民幣416.6億元,其中首年期保費收入更創49.3%升幅,顯示更多新業務收入正從銀保渠道流入。更重要的是,銀保渠道收入的增長正是來源於居民將傳統儲蓄重新分配至浮動收益型產品的需求,與上文所述的投資收益上升形成正向輪動,共同推動中國人壽收入增長。
保險龍頭地位穩固 盈利能力維持穩健
圖一:中國人壽保費收入及内含價值增長率
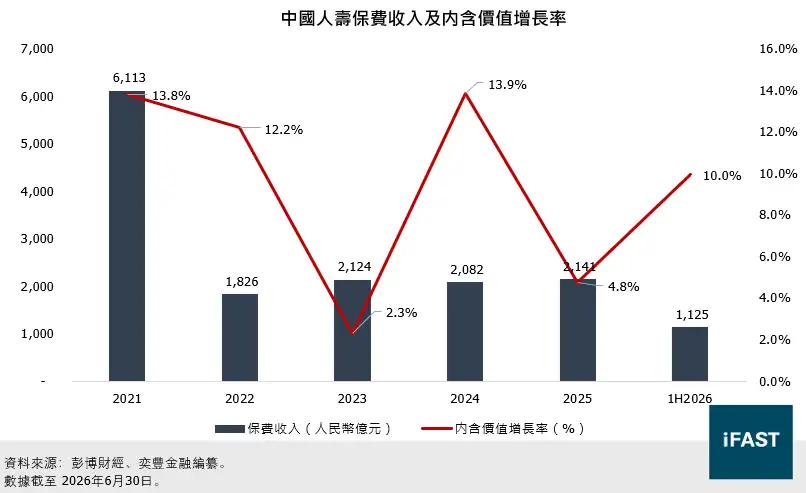
注:2022年保費收入的大幅下降源自於會計準則對保費收入確認方法的改變,而非業務出現重大改變。
除了浮動收益型產品外,佔新保單42.5%的年金保險產品也值得被關注。作為中國有一定知名度的保險公司,中國人壽的年金產品更容易在潛在客戶群體間推廣。加上中國老齡人口佔比開始上升,以及居民儲蓄意願普遍較高,具備穩定現金流的保險產品需求會隨之提高。此外,中國人壽擁有較多銀行銷售渠道以及針對養老的康養項目,產品得以觸達更多有相關需求的客戶,由此帶動中國人壽保單新業務價值增長。
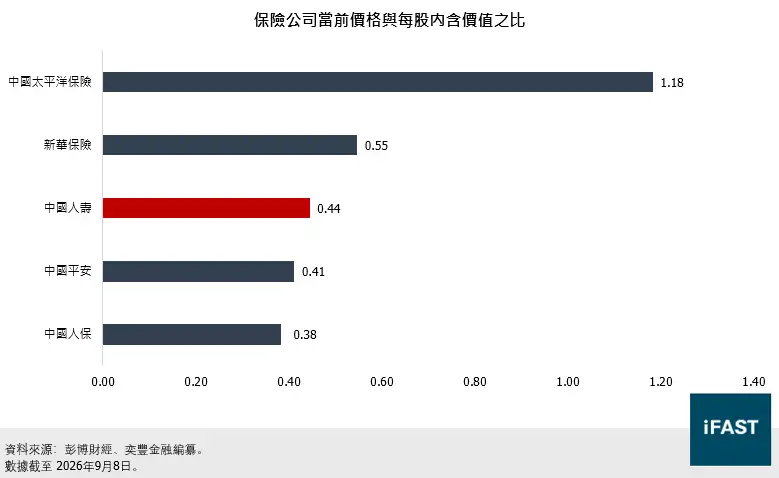
圖二:保險公司當前價格與每股内含價值之比
優於預期的投資回報,以及由新保單數量帶動的新業務價值增長,均有助推動中國人壽的内含價值(由調整後淨資產和新業務於未來所產生的現金流的現值組成)在上半年錄得10%的升幅。
如與同業保險公司作比較,截至2026年9月8日,中國人壽的價格與每股内含價值之比(Price-to-Embedded Value Per Share,以下簡稱為「P/EV」)為0.44倍,僅位於同業公司的中位水平,且明顯低於1倍。以絕對值而言,中國人壽的内含價值更高於圖二所示的其他公司,反映中國人壽作為保險龍頭,其保費收入和保單規模均優於同業。因此在保單擴張規模仍在加速,以及投資回報率有望繼續高於預期的情況下,較低的P/EV值反映中國人壽股價仍有一定上行空間。
圖三:中國人壽2021至2026上半年新業務價值率
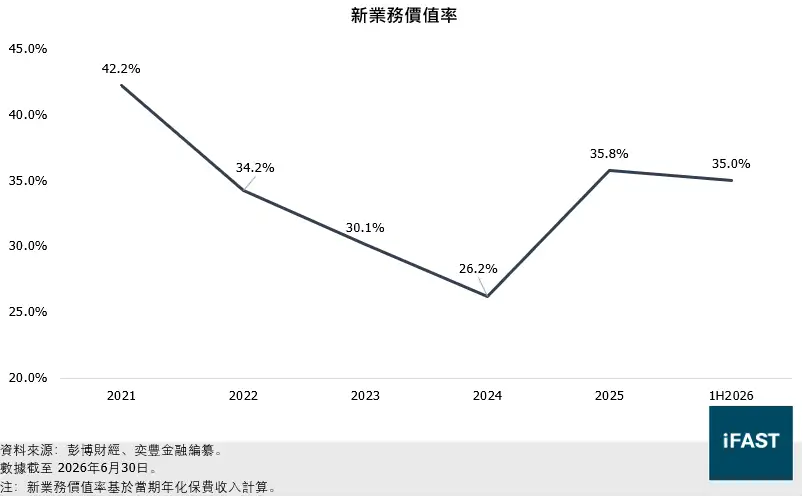
從利潤角度而言,我們可以新業務價值率(New Business Value Margin)來衡量中國人壽的盈利表現,該指標主要反映每單位新單年化保費所創造的内含價值。受「報行合一」推動,去年中國人壽在銀保渠道的手續費實際支付率有所下降,推高新業務價值率回升至近五年的高位,而今年上半年的新業務價值率也能維持在35%,反映中國人壽在新業務中獲取價值的能力相對穩定。
股價增長仍有支撐
在此輪中期業績披露中,「五大險企」(即中國人保、中國平安、中國人壽、新華保險及中國太平洋保險)首次集體進行中期分紅。其中中國人壽的中期派息比率為7.5%,雖然略低於上年同期的16.4%,但這舉動也意味着中國人壽成功實現連續三年進行中期派息。由於中國内地資本市場正在推動上市公司提高分紅頻率,預計保險公司的分紅政策將會趨於穩定。再者,中國人壽作為「内險股」,穩定的分紅政策和增長前景或能吸引部分追求穩健性的投資者進場,從而支撐股價。
圖四:中國人壽股價及12個月前瞻市盈率
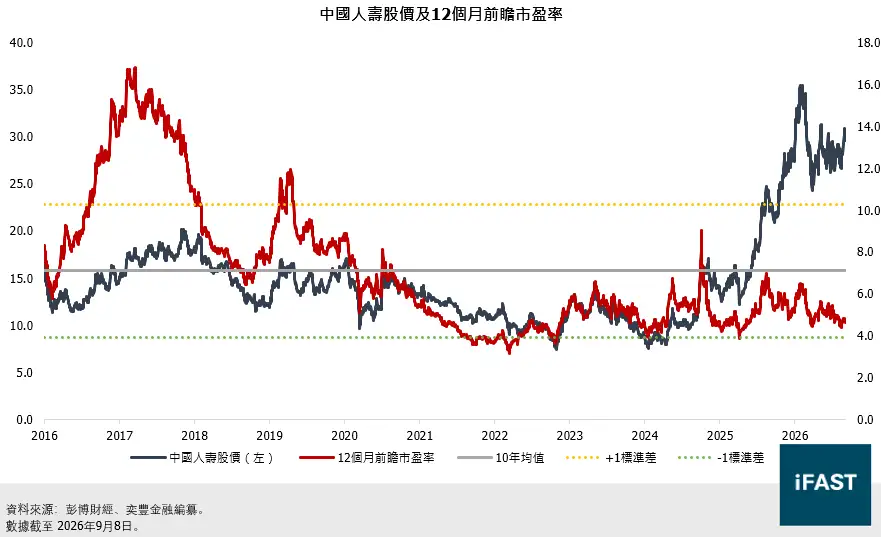
目前中國人壽的12個月前瞻市盈率為4.7倍,顯著低於7.1倍的十年均值。基於其中期業績的亮眼升幅,加上新業務增長動能維持強勁,我們因此上調了中國人壽的盈利預測。但與此同時,中國人壽的利潤與投資回報的相關性較高,加上中國人壽大部分投資資產仍以債券工具為主,寬鬆的利率環境或對其再投資收益形成壓力。有見及此,我們將中國人壽的合理市盈率下調至5倍,從而以更保守的市盈率來配合經上調的盈利預測。而目標價則升至39.1港元,截至2026年9月8日的潛在升幅為32.1%。
表二:中國人壽的預測盈利及潛在升幅
|
|
2025A |
2026E |
2027E |
2028E |
|
每股盈利(港元) |
5.9 |
6.6 |
7.3 |
7.8 |
|
每股盈利年增長率 |
44.3% |
12.2% |
9.8% |
7.4% |
|
市盈率(倍) |
5.0 |
4.5 |
4.1 |
3.8 |
|
股息率 |
3.1% |
3.5% |
3.9% |
4.1% |
|
截至2028年底的目標價(基於5倍合理市盈率) |
39.1 |
|||
|
潛在升幅 |
32.1% |
|||
|
資料來源:彭博財經、奕豐金融編纂 |
||||