Instagram

核心摘要
- 智譜營收大幅上升:2026上半年收入為人民幣9.5億元,按年升399.7%,主要受惠於雲端收入,更創下2735.7%按年升幅。
- 模型表現不俗:GLM 5.3效能表現出色,目前在Artificial Analysis上的評分為45分,在一眾全球模型中位列第七,較月之暗面的Kimi 3模型領先兩名,目前智譜的註冊使用者已超過740萬人。
- 利潤挑戰:即使智譜收入在雲端部署業務拉動下得以快速提升,且API平均定價也同步提高101%,但仍遠高於收入增長的成本升幅(636.2%)卻拉低整體毛利率至26.4%。
- 市場競爭力:根據OpenRouter,智譜在開發者API調用請求量上的市場份額為9%,落後於DeepSeek、谷歌和OpenAI,未有較明顯的領先性。
- 智譜前景及估值:儘管智譜快速擴張的收入規模,但研發成本及算力投資將持續為現金流帶來壓力。2028年底目標價為968港元,截至2026年9月10日的潛在升幅為18.1%。
智譜上半年收入分析:模型進化與雲端業務的雙向輪動 收入升接近400%
圖一:智譜2022年至2026上半年收入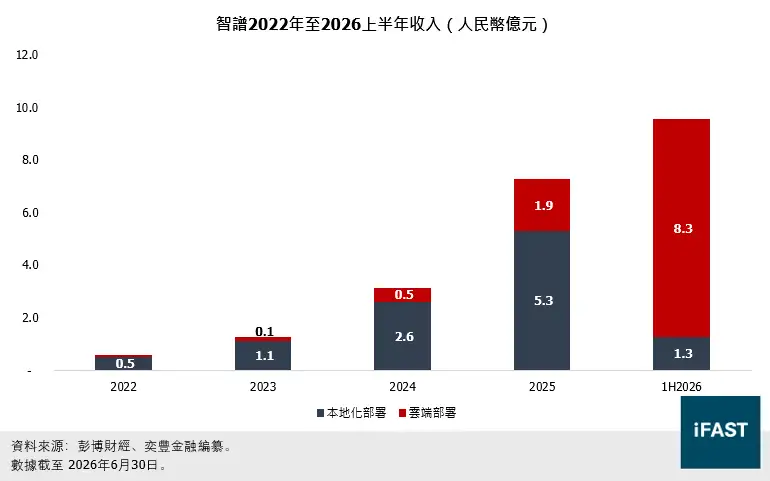
我們在前文中提到,雲端部署將會是加速智譜商業化的下一步,而本次中期業績的表現則顯示收入結構轉變比想像中更快。
智譜截至今年上半年的收入為人民幣9.5億元,按年升399.7%。其中雲端部署的收入達人民幣8.3億元,不但創下2,735.7%的按年升幅,更在收入佔比上一舉反超智譜以往視為核心的本地化部署業務,反映公司的商業模式已在短期内發生明顯的變化。
得益於持續的模型迭代和改進,智譜GLM 5.3模型在正式上線前以高性能匿名模型「Ox Alpha」吸引了廣泛關注。不但提前為新模型積攢用戶,更再一次證明智譜模型的優越性。目前該模型在Artificial Analysis上的評分為45分,在一眾全球模型中位列第七,較月之暗面的Kimi 3模型領先兩名。實際上自GLM 5.2開始,智譜的模型便陸續得到開發者和專業編程用戶的認證,出色的模型效能和明顯較低的API調用成本有助智譜快速累積用戶群體及增加用戶黏性。據智譜在業績發布會上透露,目前智譜的註冊使用者已超過740萬人,較年初躍升144%。反映在模型能力提升的驅動下,智譜開始逐步鎖定高頻訂閲場景,使相關商業價值得以釋放,並推動雲端部署業務規模化增長。
延伸閱讀:〈智譜股價飆升的背後 全球大模型第一股的神話能否延續?〉
圖二:雲端和本地化部署業務毛利率
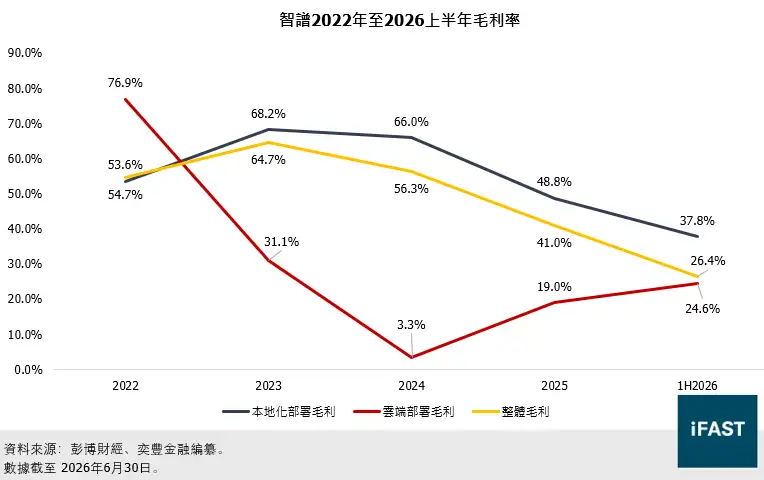
由於部分算力成本可轉嫁予客戶,本地化部署的毛利率自2023年起便一直高於雲端部署業務。特別是在項目制收費下,龐大的項目收入和受控的成本一度使智譜整體毛利率突破60%以上。然而,如我們之前所述,因智譜沒有自建雲,公司需要依賴第三方雲設施服務商提供雲端部署服務,這部分算力成本與API調用量變動成正比,並攤薄收入增幅。儘管智譜在日前建成1GW級別的數據中心,算力成本内部化的成效尚未顯現,急速上升的模型調用需求使智譜的痛點越加明顯。
加上越來越多國產AI模型公司開始推出訂閲產品以佔領企業客戶市場,原始投資成本較高的本地化部署對企業的吸引力或有所下降,驅使企業客戶轉向訂閲私有雲或較低成本的AI服務。因此,即使智譜收入在雲端部署業務拉動下得以快速提升,且API平均定價也同步提高101%,但遠高於收入增長的成本升幅(636.2%)卻拉低整體毛利率至26.4%。
中國AI大模型市場競爭分析:GLM 5.3迎戰 Kimi、千問及DeepSeek
在收入結構徹底改變前,本地化部署曾為智譜在企業客戶端建立優勢。智譜加入雲端部署戰場的舉動,或意味智譜需要面對更為激烈的本地模型戰爭。
圖三:各AI公司在OpenRouter的市場份額
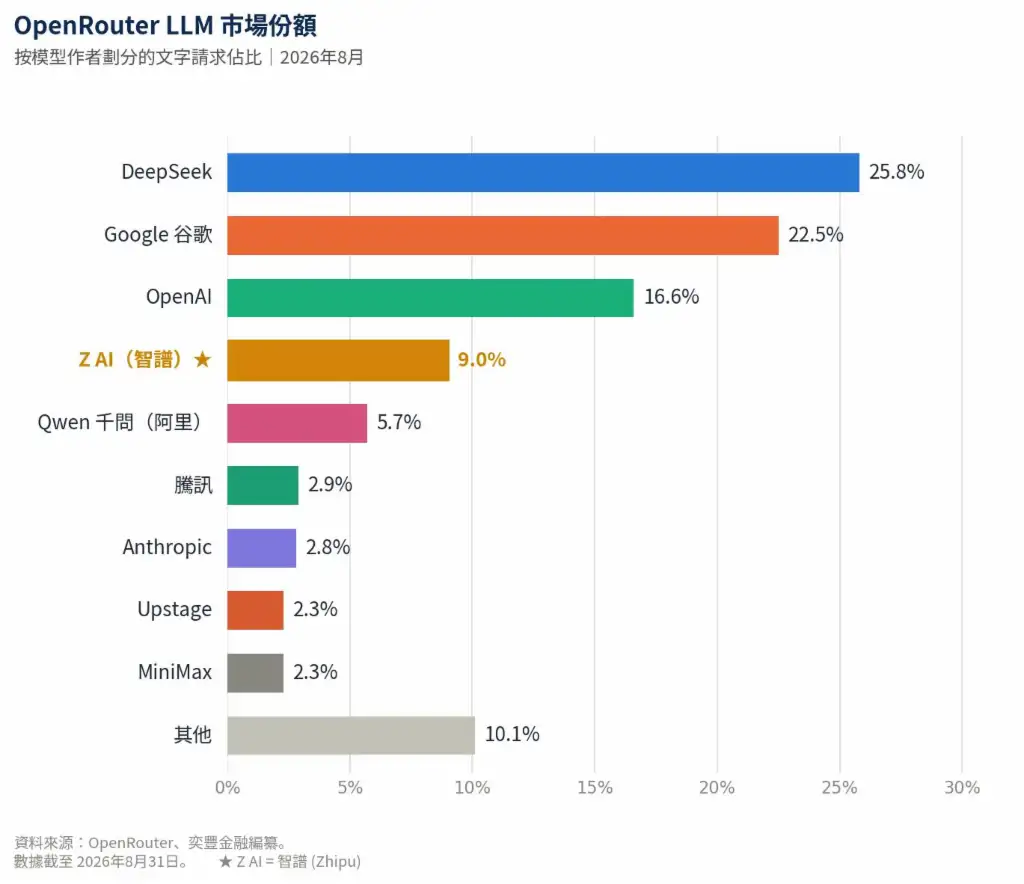
根據OpenRouter的數據,智譜在開發者API調用請求量上的市場份額為9%,落後於DeepSeek、谷歌和OpenAI,反映即使智譜的模型開始在開發者社區中獲得關注和認可,但從市場份額而言,公司未展示出較為明顯的「領先性」。
圖四:中國主流AI旗艦模型對比
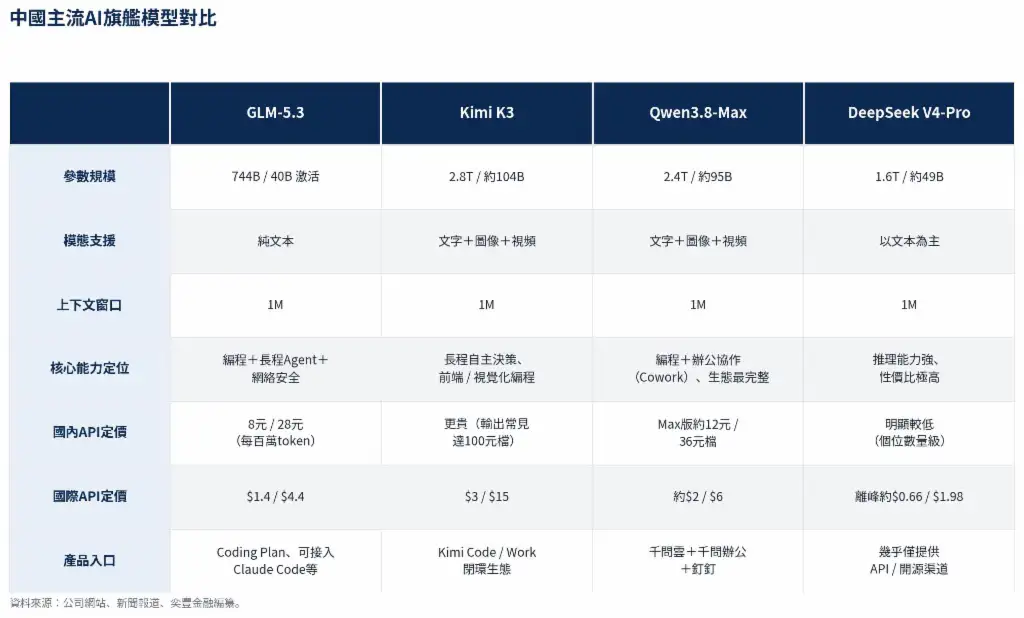
若單就國内市場而言,月之暗面、阿里巴巴、DeepSeek和Minimax等公司之間的模型競爭從未停止。以智譜最新的旗艦模型GLM 5.3作對比,在模態和產品定位上,智譜均與部分主流模型重曡。當各家模型的功能定位趨同,客戶更容易在不同平台間切換,降低了客戶的轉換成本和黏性,令智譜難以快速搶佔和穩固其市場份額。另外從定價可見,智譜的API定價低於Kimi和千問(Qwen)模型,在算力成本痛點未得到解決的情況下,即使GLM系列的模型優化已帶動單位推理成本有所下降,此定價策略仍難以支持其盈利修復。
此外,智譜將企業級智能體(Enterprise-level Agent)定位成其中一個核心產品線,該產品是以 GLM 模型為基座,協助企業自動化處理業務的智能體,並在軟件設計和網絡安全上表現出眾。然而,該產品或更適合具專業科技知識背景和研發需求較大的企業,對工作流程較為固定或對科技研發需求較低的企業而言,與現有辦公生態適配的AI工具或更符合企業營運需求。
其中一個主要競爭者是阿里巴巴推出的千問模型,由於阿里巴巴旗下的釘釘平台早已成為國内主流的智能辦公和企業管理平台,千問模型得以更容易融入至客戶現有的工作流程中,企業的訓練成本也因此較低。完整的產品生態不但為千問模型提供更多樣化的測試場景,更能降低後續在目標客戶間的推銷成本,加速了模型的滲透速度。正因如此,即使智譜模型的表現獲得一定認可,但從產品落地和推廣層面而言,模型性能未必能為智譜的競爭力提供充分保證。
研發投資及算力成本壓力上升:研發佔比達223%
圖五:智譜研發開支佔收入比重
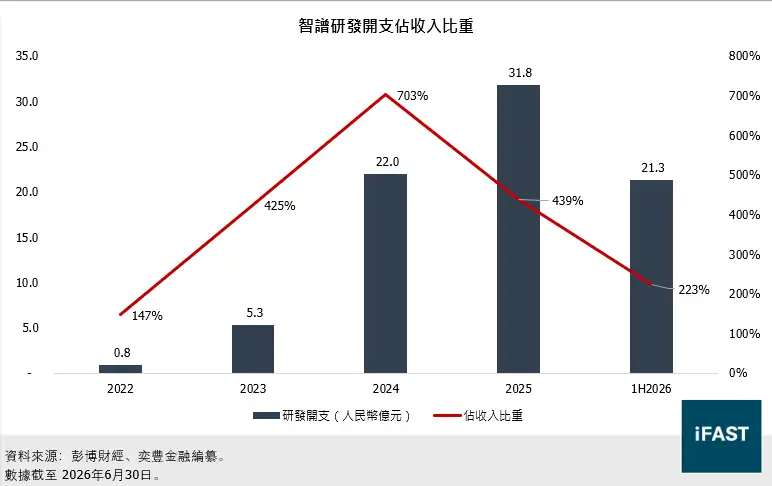
截至今年上半年,受惠於智譜收入的快速上升,其研發開支佔收入的比例降至223%,淨虧損率亦從去年的648.6%改善至217.1%。據智譜所述,公司將「Fully Self-Training」(完全自訓練)定為目標,實現模型的自我優化。若此技術願景成功落地,或將有助降低未來的訓練成本。另外,智譜在上半年完成對中科加禾60%股權的收購,通過利用中科加禾在異構算力上的技術,此交易或得以協助智譜更大程度地應用國產芯片,從而降低推理成本。
儘管如此,智譜的技術改進方案會在中短期内持續推高研發開支,技術成果對財務表現的影響也需要較長時間才能得到驗證,加上對其他公司股權和數據中心的投資會在短期内進一步為智譜的現金流帶來壓力。我們認為就現階段而言,智譜的財務彈性仍然受限,因此不能完全排除未來再次進行外部融資的可能性,以及忽視對現有股東潛在的攤薄風險。
前方陰霾未散 維持2028年底目標價968港元
圖六:智譜價格及12個月前瞻市銷率
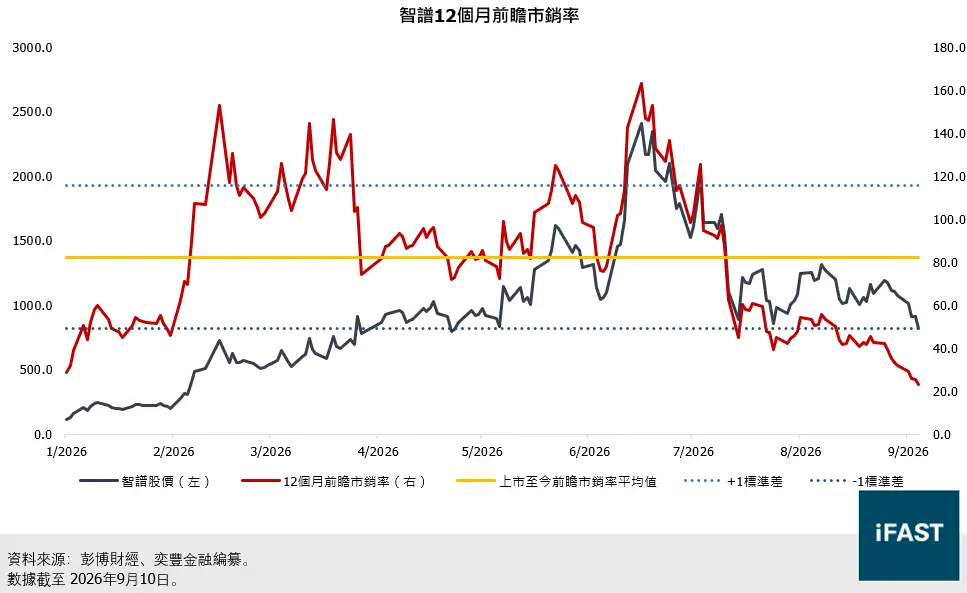
總括而言,智譜上半年接近400%的收入升幅及16億美元的年化收入(ARR),的確為中期業績增添亮點。然而,快速擴張的收入規模仍難以掩蓋在營運和財務上面對的隱憂。隨着智譜將經營重心轉向競爭更為激烈的雲端與API業務戰場,智譜需要不斷推出效能顯著優於同業的模型,才能鞏固市場地位及技術領先性。然而,維持領先市場地位意味着研發及資本開支規模難以在短期內收縮,加上算力自主的成效尚未顯現,現金流將持續承壓,使智譜陷入「證明技術實力需要加大研發投入,研發開支上升會加重財務壓力」的困局。
有見及此,我們維持對智譜合理市銷率及盈利增長預測的判斷。在高基數效應、國內大模型競爭持續加劇,以及智譜API定價低於同業的多重因素下,預計收入增長率或會從2027年起開始放緩。加上流動性和稀缺性溢價消失的風險仍然存在,我們認為現階段智譜的估值較高,使上升空間受限。
綜上所述,基於原有預測框架下的2028年底目標價為968港元,截至2026年9月10日的潛在升幅為18.1%。儘管智譜股價於近日連續經歷下挫後,已跌至800港元附近水平。但如我們之前所述,智譜股價的變動相當大,因此即使智譜的股價較高峰時期和目標價有所回撤,投資者也應採取謹慎的態度來衡量目前情況以及公司日後發展。
表二:智譜的預測收入及潛在升幅
|
2025A |
2026E |
2027E |
2028E |
|
|
每股收入(港元) |
1.7 |
8.4 |
21.7 |
48.4 |
|
每股收入年增長率 |
131.9% |
397.1% |
158.1% |
123.4% |
|
市銷率(倍) |
485.1 |
97.6 |
37.8 |
16.9 |
|
截至2028年底的目標價(基於20倍合理市銷率) |
968 |
|||
|
潛在升幅 |
18.1% |
|||
|
資料來源:彭博財經、奕豐金融編纂 |
||||