Instagram


- 本基金有效存續期僅0.10年、平均息率重設日數60日,聯儲局每加一次息,組合票息便在約兩個月內向上重設,加息將逐步推高組合的票息收入。
- 平均票息達6.36%,以8月底資產淨值及最新月派息推算,年化派息率約7.2%,屬市場上少有兼具高現金流與低利率敏感度的選擇。
- 基金最大風險來自資產信貸質素:平均信貸質素僅B+,B級及以下合共64.7%;過去一年回報2.94%,落後基準1.85個百分點,反映單一違約事件的殺傷力不容小覷。
聯儲局主席沃什(Kevin Warsh)8月底在Jackson Hole會議重申通脹是首要任務後,市場對加息的預期急轉直上。8月消費物價指數按年升3.4%,生產物價指數更高見5.4%,汽油價格按年急漲逾兩成七;核心通脹雖回落至2.4%,仍不足以說服當局。而在9月16日舉行的FOMC會議後,沃什更宣布將加息25基點,把利率區間由3.50%–3.75%上調至3.75%–4.00%,繼2023年後再次加息。事實上,市場預料今年內聯儲局將再加息多一次,可見減息週期已經完全被劃上句號。
面對利率向上,投資者除了縮短存續期,亦可直接持有浮息資產避開利率風險。本文介紹的富蘭克林浮動息率基金(美元)A(每月派息)(下稱「基金」),正是把利率變動由風險轉化為潛在收益的工具。
基本資料
本基金於2000年成立,由Franklin Advisers管理。母基金主要投資具浮動息率的優先有抵押公司貸款,即在企業資本結構中排最前、並有特定抵押品擔保的一層債務。截至2026年8月底基金規模約3.7億美元,持有296項投資,每月派息,每個香港營業日可交易,基準為晨星LSTA美國槓桿貸款指數。
投資授權方面,母基金須將不少於80%資產投資於浮息貸款及證券,其中不少於75%須評為B-或以上,餘下最多25%可低於B-;另可最多20%配置於第二留置權、後償或無抵押債務,以及固定息率債項。
基金極短存續期提供了利率風險防禦
基金的加權平均年期為4.23年,有效存續期卻只有0.10年,兩者的落差正是浮息貸款的精髓。貸款票息掛鈎擔保隔夜融資利率(SOFR),利率上升時票息同步上調,價格受利率變動的影響因而較小。組合平均息率重設日數為60日,意味今次加息25基點,約需兩個月內便反映在票息上。
基金主要曝露於信貸風險
浮息雖對利率波動作出防禦,信貸質素風險反而值得留意。組合平均信貸質素為B+,B級佔59.5%、CCC及以下合共5.2%,投資級別(BBB)僅2.2%(見表一);根據Franklin Advisers披露,基金83.5%資產屬非投資級或未評級。行業方面,除歸類為「銀行貸款」的20.5%外,科技/資訊系統以13.4%排第二,金融及服務分別佔9.9%及8.9%(見圖一)。持倉相當分散,最大單一發行人UKG(軟體行業)僅佔1.6%,首十大合共約13.5%,可見基金選擇分散投資,有助減低單一發行人風險,惟整體信貸週期風險仍然存在。
表一:基金的信貸評級分布
|
評級 |
佔組合比重 |
|
BBB |
2.2% |
|
BB |
22.6% |
|
B |
59.5% |
|
CCC |
4.9% |
|
CC |
0.3% |
|
未評級 |
1.5% |
|
不適用 |
2.4% |
|
現金及現金等值 |
6.8% |
|
資料來源:基金報告、奕豐金融編纂 數據截至2026年8月31日 |
|
圖一:基金行業配置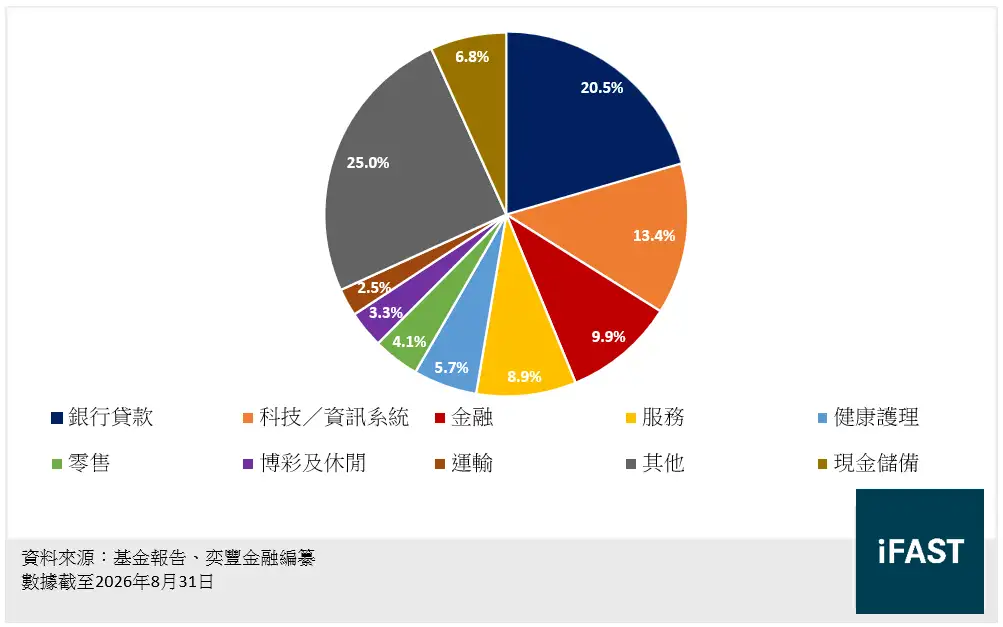
基金表現雖落後基準,但勝在抗跌力強
截至8月底,基金過去一年回報2.9%,基準為4.8%;三年及五年年率化回報分別為6.1%及5.6%,同樣稍遜基準的7.3%及6.3%(見表二)。值得留意的是,過去一年回報低於6.36%的平均票息,差距全數來自價格損失。基金相比基準確實跑輸,但箇中原因實屬有跡可尋。
表二:基金與基準的回報比較(%)
|
|
過去一年 |
三年年率化 |
五年年率化 |
2025年 |
2024年 |
2023年 |
|
本基金A(派息)美元 |
2.9 |
6.1 |
5.6 |
4.3 |
7.2 |
15.0 |
|
晨星LSTA槓桿貸款指數 |
4.8 |
7.3 |
6.3 |
5.9 |
9.0 |
13.1 |
|
資料來源:基金報告、奕豐金融編纂 數據截至2026年8月31日 |
||||||
我們認為,主因是汽車零部件商First Brands。該公司去年9月29日申請破產保護,其後醜聞被揭發,基金持有的五筆貸款本金合共約807萬美元,於1月底僅估值24萬美元,佔面值約3%。單這一項已相當於母基金淨值約1.9%,與過去一年落後基準的幅度相若。這正好說明:在平均高收益的組合中,我們認為First Brand並非唯一該評級出現違約的個別例子,投資者反而應更小心個別信貸事故而非利率波動的影響。
對比我們平台上的美元債券基金同儕,這基金在過往債市跌浪中展現了防守力。除了2020年疫情爆發導致信貸危機令資產價值急跌外,富蘭克林基金在過往數年的加息週期不但沒有如同儕般下跌,甚至錄得正回報(見圖二)。隨着新聯儲局主席Kevin Warsh宣布加息並保留及後再加息可能性,基金可以以超短存續期及浮動息率為投資者提供利率風險保障。
圖二:基金與同儕抗跌力比較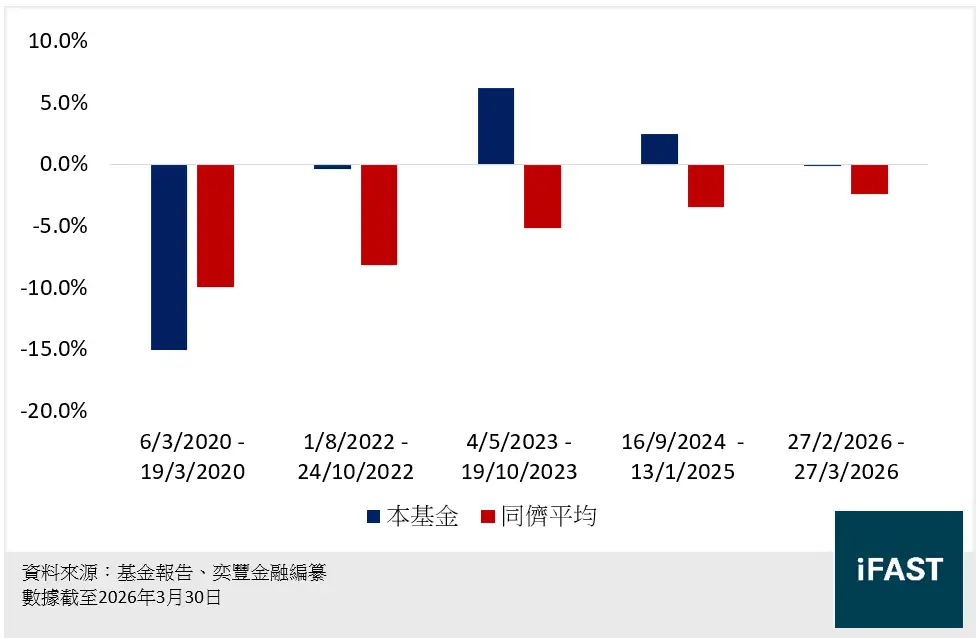
富蘭克林基金費用為1.1%,於同儕中算合理水平
費用方面,基金管理費為 1.1%、全年經常性開支約 1.05%,雖然不及個別超低費率的同儕,但已低於同類基金約 1.13% 的平均水平。再者,Franklin Advisers為全球最大的資產管理機構,其龐大的債券研究團隊與交易網絡,有助基金在證券化等較複雜的資產類別中發掘價值,以此收費而言屬合理且具競爭力。
相關風險
第一,信貸風險是核心。市場整體違約率雖低(7月按金額計為1.11%),但若計入負債管理交易,按發行人計的「雙軌」違約率達4.56%,實際壓力高於表面數字。
第二,科技/軟件板塊佔比不低,而今年槓桿貸款市場正因人工智能顛覆商業模式的憂慮而持續分化,相關貸款價格受壓,基金經理亦表明正重新審視有關持倉。
第三,流動性。貸款交收期長,持續贖回或迫使基金在弱市沽貨,母基金亦有2.56%屬難以估值的第三層資產。
第四,基金可由資本中支取股息,會即時拉低每股資產淨值;對沖類別的派息金額更受兩地利率差異影響。
總結
在市場高度預期聯儲局再次加息的時點,本基金的定位相當清晰:以接近零的利率存續期,換取充裕的現金流,把加息由逆風變成順風。投資者要清楚,買的並非「利率產品」,而是一籃子B級企業的信貸風險,過去一年的落後可見一斑。對已持有足夠投資級別資產、願意以信貸風險交換高息與低利率敏感度的投資者而言,富蘭克林基金的確是一個可以用於搭配的選擇,唯投資者必須十分小心資產的信貸風險
風險披露聲明
投資債券的主要風險
|
投資高收益債券的主要風險
|
| 具有某些特點的債券 某些債券可能別具特點及風險,投資時須格外注意。這些債券包括:
|
附注
|