Instagram

為何要AI降速?
Anthropic行政總裁Dario Amodei對放慢前沿AI的呼籲並非空穴來風。於今年9月8日,Anthropic研究員Jacob Coxon辭職並於X發文,警告AI或會在十年内對人類構成威脅,該言論在後來得到Anthropic科學主管附和。儘管英偉達行政總裁黃仁勳形容説法「離譜」,但仍足以引起外界對AI安全的擔憂。數日後,Dario Amodei發表〈We Must Pace the Frontier〉一文,呼籲全行業放慢前沿能力提升速度,並提出以「能力檢查點」為核心的協調框架,以控制有關風險。其他AI業界人士,包括OpenAIi行政總裁Sam Altman和Elon Musk均表態支持,為AI硬件股帶來壓力。
安全問題之所以會引起AI從業人士的關注,其中一個轉折點發生在兩個月前。當時OpenAI用於内部信息安全評測的代理(Agent)成功繞過沙盒隔離及攻擊Hugging Face的生產環境,以通過作弊方式完成測試。這件事為AI安全敲響警鐘,業界開始擔憂AI發展速度過快會使其難以控制自主學習和進化能力,從而演變成網絡安全攻擊工具。同時,Anthropic也因外判供應商配置錯誤,令模型一度在15部真實伺服器上發布惡意套件。由於事件反映AI存在脫離人類控制的可能性,因此在現階段缺乏充分安全的環境下,放緩前沿模型迭代速度的呼聲開始變高。
不過,這次呼籲並不代表行業已就此達成共識,更多是為了引起各界對有關議題的關注,中國實驗室更從未參與其中。同時,目前已落實的放緩主要集中於前沿強化學習訓練(即模型自主嘗試,並由獎勵訊號塑造自身行為)及部分高風險環境,並非完全停止AI發展和暫停用戶使用,而用於監控和評測的使用量更有所提高,反映暫緩進化的影響仍有一定局限性。
更重要的是,AI模型已不再只是科技公司之間的競爭,而是早已被提升至決定國家軟實力的重要戰略。在全球競爭格局中,中美兩國毫無疑問佔據了領先地位,使AI模型成為兩國角力的新賽場。
在Anthropic呼籲放緩AI開發後,美國總統特朗普公開發表「Whoever wins AI, wins.」的言論,反映美國政府仍相當重視AI發展進度。而中國國家安全部部長陳一新也在日前撰文指出AI已成為全球科技競爭的主要戰場,進一步印證AI對國家科技戰略的重要性。
圖一:AI 模型排名
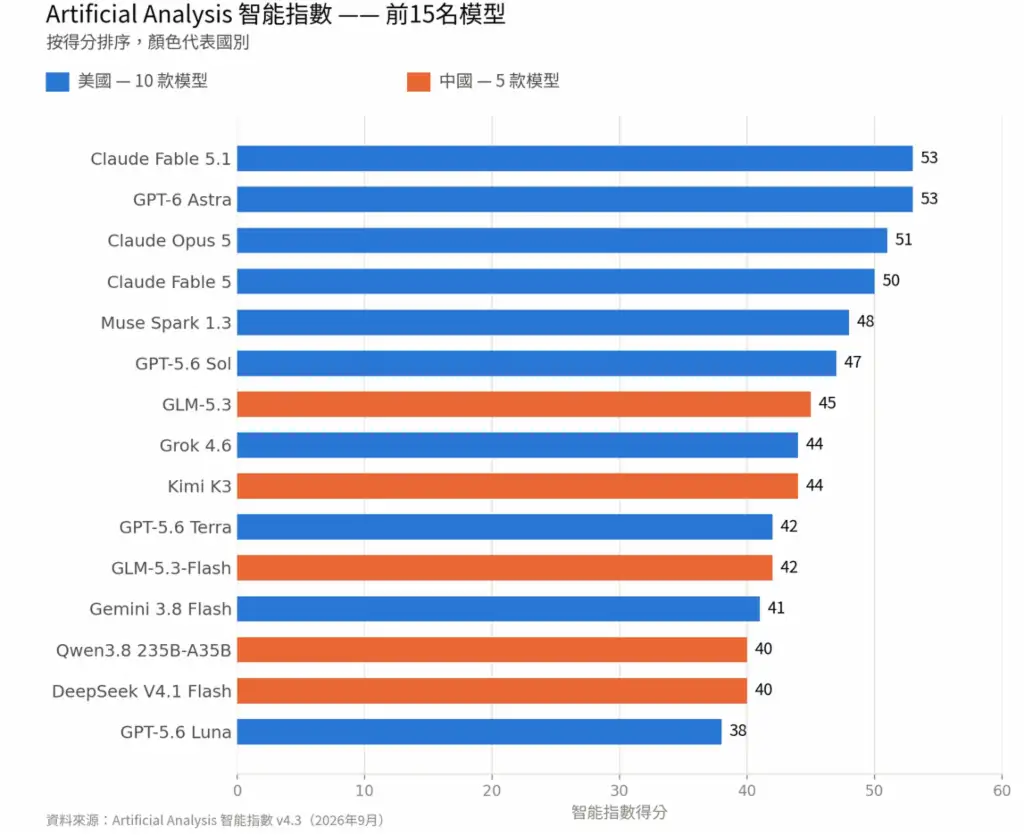
以Artificial Analysis(人工智能指數)作評價指標, AI模型排名仍由美國公司主導,如Anthropic和OpenAI所推出的Claude及GPT系列模型,均在開發者、企業和個人用戶中有較高的滲透率。然而,智譜、月之暗面和阿里巴巴等中國公司推出的AI模型逐步獲得市場認證,迭代間隔也有所縮短,使AI競爭更為激烈。
鑑於中美模型之間的差距正顯著收窄,且國家領導人或政府機構對AI模型競賽的態度仍然堅定,我們因此認為短期内AI真正降速的可能性較低。
模型訓練並非算力的單一需求
因部分投資者擔憂AI研發放緩會拖累對數據中心、高端計算和記憶體等行業的需求,相關股份曾出現短暫抛售潮。然而,我們認為模型訓練並非單一驅動力。即使假設最壞情況是全球AI發展就此停滯,在推理工作替代下,算力需求也未必會被完全切斷。
隨着AI模型滲透率的提高,大模型公司陡峭的收入增長曲線反映現在正處於AI模型爭奪市場份額的關鍵階段。在此次AI應用爆發潮,不少企業和個人用戶開始將AI融入至工作流程中。AI模型也在多次迭代和改進中,開始能夠為用戶處理更多工作任務。逐漸變得明確的效益有助帶動用戶數量大幅度增長,並加深用戶與AI之間的綁定關係。更重要的是,不論前沿AI發展進度如何,原有的使用量也不會因此萎縮,反而會隨着用戶規模和API調用量需求的擴張而持續擴大。加上AI任務正從單純問答逐步演變為多步驟的代理型(Agentic)工作流程,這部分推理工作量將持續為算力及其背後的硬件帶來需求。
為甚麽半導體需求依然強勁?
AI滲透率的提高會推升推理量,從而提振記憶體與晶片需求。即使訓練進展放緩,我們認為算力需求並不會消失,而是會從訓練轉移至推理,因此記憶體和晶片受到的衝擊相對受限。
1. 記憶體仍是運算核心
圖二:2023-2026年上半年全球DRAM收入
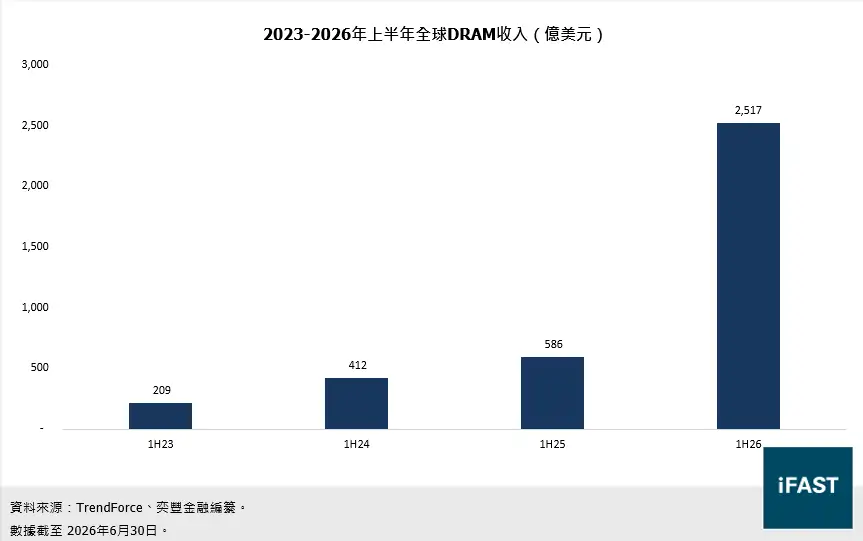
據TrendForce統計,傳統DRAM合約價格的急劇上漲帶動全球DRAM收入在今年上半年升329.2%至達2,517億美元,充分反映記憶體需求的強勁程度。即使模型訓練速度減慢,AI發展也只會「轉換賽道」至大規模推理,並帶動雲端服務供應商增加AI專用架構的部署,由此刺激HBM、LPDDR和RDIMM等更多廣泛規格的記憶體需求。上文所提及的AI任務複雜化也會進一步放大相關需求,例如隨着用戶的指令和任務變得更長,KV快取容量也會直接跟隨上下文視窗長度增加而擴大,並帶動DRAM和企業級SSD(eSSD)的需求。TrendForce更預計在代理式AI需求爆發下,CPU 與 GPU 配置比例或會升至1:2,意味着需要更多CPU處理運算需求,每個機櫃伺服器的DRAM需求亦由此被提升。
除了伺服器端之外,與前沿模型發展關聯性較低的端側(On-Device)AI,也正從另一個方向拉高記憶體需求。愈來愈多消費電子廠商在新品中導入AI功能,使得這些產品所需的記憶體容量,遠高於傳統機種。例如Apple Intelligence初期僅需8GB記憶體即可運作,門檻在新增AI功能後已提高至12GB。然而,在記憶體資源有限的情況下,供應商或優先將產能分配至AI基礎設施,使消費級傳統DRAM的供應進一步遭到排擠。值得注意的是,來自消費級傳統DRAM的需求並不會因供應不足而消失。SK海力士在第二季度業績發布會中指出,記憶體短缺正在削減消費電子的出貨量,而一旦記憶體供應回升,且AI應用進一步加深,消費級傳統DRAM的需求將有所復甦,並轉化為第二道動能帶動記憶體出貨增長。
2. 晶圓代工一同受限
表一:亞洲主要晶圓代工廠推理晶片
|
晶圓代工公司 |
推理晶片例子 |
|
台積電 |
Amazon Inferentia |
|
Meta MTIA |
|
|
三星電子 |
Groq LPU |
|
Tesla AI5 |
|
|
中芯 |
華為昇騰系列 |
|
資料來源:新聞、奕豐金融編纂 |
|
根據Counterpoint統計,全球晶圓代工市場份額前三名分別為台積電(73%)、三星電子(7%)和中芯國際(5%),這些公司已陸續與大型科技企業開展有關推理晶片研發及生產的合作。加上台積電在日前表示CoWoS(Chip-on-Wafer-on-Substrate,即基板上晶圓上晶片)產能仍然緊絀,先進封裝產能顯然已經供不應求。
據Bloomberg Intelligence,2026年推理佔全球AI算力比重已達約三分之二,較2025年的約一半顯著提升,顯示完成推理任務所需的算力已超越訓練需求。推理相關的AI基礎設施也因此轉變成驅動算力增長的主要引擎。隨着推理晶片需求持續攀升,我們認為亞洲晶圓代工商會繼續成為算力投資的主要受益者。
AI的危險性或會重塑格局
不過,需求結構穩健並不代表整體風險已完全排除。回到事件背景,AI對網絡安全的威脅的確是難以忽略的風險。儘管AI在企業和個人間開始普及,但大部分用戶使用環境的安全性較低,特別對企業而言,模型自主進化後的能力或更容易對公司資料和原有信息基礎造成衝擊。長遠而言,如AI安全的問題未能得到解決,且有更多案例出現,或會令市場擔憂加劇。
而市場對信息安全的擔憂也開始反映在主流網絡安全公司的業績上,如Fortinet、Okta和Palo Alto Networks等公司的最近季度收入均優於預期,特別是在Claude於4月發布能自動掃描網絡漏洞的Mythos模型後,市場的擔憂情緒進一步升溫,並帶動網絡安全支出攀升。
反觀在面對AI安全問題時,企業非但沒有選擇減少或暫停使用AI,而是選擇購買更多AI主導的安全工具。據波士頓諮詢(BCG)指出,AI非但沒有取代網絡安全市場,反而正在加速市場發展。由於用戶對應對安全漏洞的意願催生了更多新型AI安全工具,這部分推理工作量會被疊加在現有AI需求上。OpenAI也預計,監控工作約相當於受監控推理算力的兩成,自動調查模型本身亦需要GPU等加速器配合記憶體運行,因此安全投入的增加或能同時帶動硬件的使用量。對於應付運算需求的硬件公司而言,AI安全反而為下游需求增添新的動力。
我們對亞洲半導體的看法會改變嗎?
如前所述,我們認為前沿AI模型發展速度真正放慢的可能性偏低。然而無可否認的是,這次來自AI巨頭的警示,確實可能引發市場對半導體週期可持續性的疑慮。若AI資本支出的成長步伐不如預期,即使使用量與推理需求維持強勁,半導體類股的訂單動能與市場情緒仍可能階段性承壓。但我們認為,這更偏向於短期市場情緒風險,並非半導體終端需求的長期結構性邏輯的改變。
AI目前仍處於快速迭代的關鍵階段,在尚未完全普及與成熟商業化之前,模型訓練與深度學習仍是市場和科技企業關注的算力需求來源。隨着模型能力發展到一定成熟度,訓練端的需求增速或開始在高位放緩。但屆時AI普及將繼續從推理端推動算力需求,包括訂閱收入基礎轉趨穩定、AI持續滲透至消費電子、汽車與機器人等更多終端場景,以及AI相關網絡安全需求重要性同步提升。長期而言,來自用戶使用所推動的推理需求將比訓練驅動的需求更具長期性與韌性。
亞洲半導體作為全球AI硬件供應樞紐,其產業鏈涵蓋記憶體、晶圓代工和先進封裝等關鍵環節。只會有增無減的算力將繼續帶動基礎設施建設和硬件需求,並為亞洲半導體公司提供更穩定的支撐。因此,我們對亞洲半導體的觀點將維持不變。
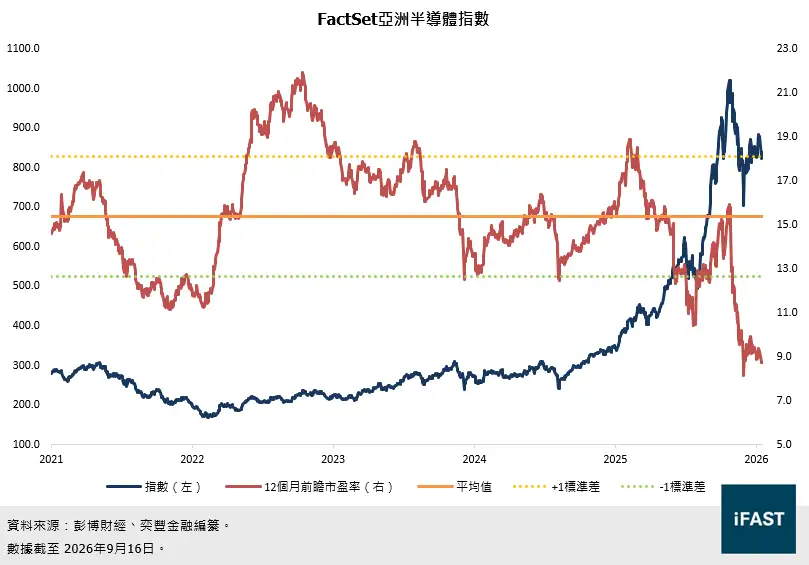
根據仍然強勁的需求及盈利預測,以亞洲半導體為主要標的的FactSet亞洲半導體指數的目標價為2,027點,對應Global X 亞洲半導體ETF的價格為420.2港元,截至2026年9月16日的潛在升幅達141.7%。
圖三:FactSet亞洲半導體指數12個月前瞻市銷率
表二:FactSet亞洲半導體指數的預測盈利及潛在升幅
|
2025A |
2026E |
2027E |
2028E |
|
|
每股盈利(港元) |
19.3 |
67.6 |
88.1 |
101.3 |
|
每股盈利年增長率 |
251.0% |
30.3% |
15.0% |
|
|
市盈率(倍) |
43.5 |
12.4 |
9.5 |
8.3 |
|
截至2028年底的目標價(基於20倍合理市盈率) |
2,027 |
|||
|
潛在升幅 |
141.7% |
|||
|
資料來源:彭博財經、奕豐金融編纂 |
||||