Instagram

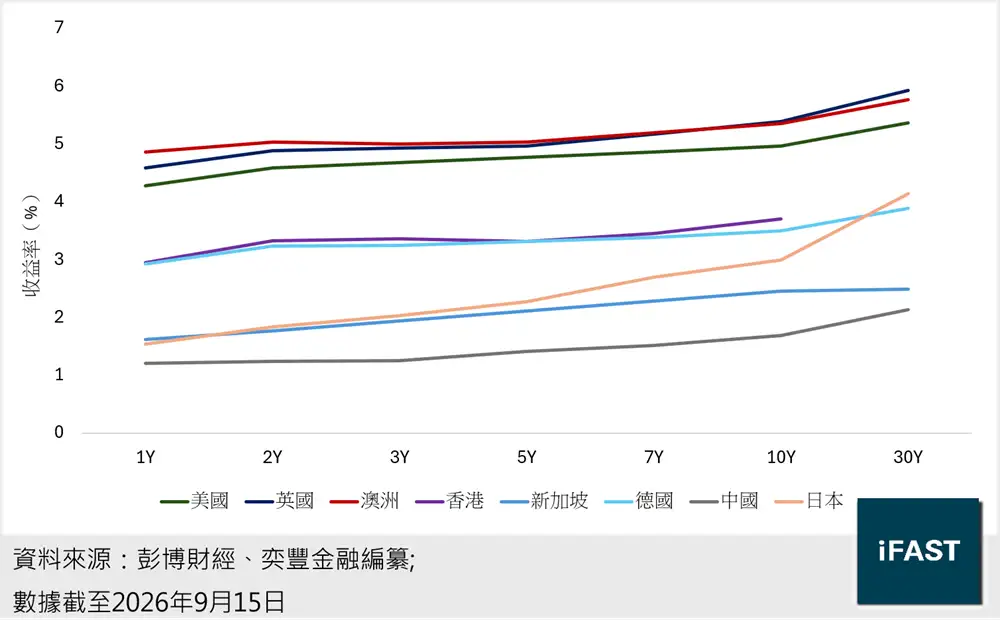
英國30年期國債於本月初的收益率升至5.89%,是1998年3月以來未見過的水平。同月,美國10年期債息升穿5%,為2007年以來首次;澳洲整條孳息曲線亦升至2011年以來最高。美、英、澳國債現時已發展市場中收益率最高的三個地區,而三個數字有同一個源頭:中東局勢升級推高能源價格,令原本正在回落的通脹重新抬頭,迫使各地央行在半年之間,由準備減息轉為實際加息(見圖一)。
圖一:環球國債收益率
美國國債:就業人數與通脹數據強勁,聯儲局重啟加息
美國最新就業數據出爐,8月非農就業新增人數16.2萬人,遠超預期的5.3萬人,亦高於過去12個月平均的3.1萬人,6月及7月數字合共上調5.5萬人,失業率維持於4.1%,反映就業水平並未如市場早前憂慮般轉弱。
同月CPI按年增長3.4%,按月升0.4%;核心CPI按年增長2.4%,為2021年3月以來最低,惟按月0.3% 的升幅高於預期,整體通脹仍明顯高於聯儲局2%的目標。
9月16日,聯儲局一致通過加息25基點,聯邦基金利率目標區間由3.5% 至3.75%上調至3.75% 至4%,為2023年7月以來首次加息。沃什(Kevin Warsh)在記者會上明言,他難以形容當前的整體金融狀況為緊縮,此看法在委員會內獲廣泛認同,今次只屬「移除了一劑寬鬆」,即聯儲局認為原有利率仍低於中性水平,這次加息並非收緊,而只是把政策校正回中性。最新公布的點陣圖同樣偏鷹,18名提交預測的委員之中有16名預期年內仍有一次加息,中位數預示年底政策利率將達4.125%。
在加息落實及進一步收緊的預期下,2 年期收益率回升至 2024 年 7 月以來最高的 4.63% 。長年期債息亦已在相當程度上反映結構性通脹與期限溢價,10年期9月中一度升穿5%,為2007年以來首次;30年期進一步升至5.36%,為近20年高位。
澳洲國債:通脹壓力未退,央行仍具進一步加息空間
澳洲央行今年以來已累計加息75基點,現時現金利率為4.35%,並於8月11日的議息會議選擇按兵不動。行長Michele Bullock明言通脹仍然偏高,若上行風險再現,不排除再度加息。市場現時預計9月29日加息25基點至4.6% 的概率接近八成。
通脹方面,截至7月的CPI按年增長3.5%,較6月的3.8%回落,惟澳洲央行最關注的截尾平均通脹率維持於3.6%,兩者均高於2%至3% 的目標區間。經濟增長未見明顯轉弱,第二季實際GDP按季增長0.4%、按年增長2.1%,仍略高於央行估算的約2%;7月失業率由4.4%微升至4.5%,就業市場僅溫和放緩。
在澳洲央行加息後,通脹壓力仍未完全消退,市場預期政策有進一步收緊的空間,這正推高澳洲國債收益率。整條孳息曲線已升至2011年5月以來的最高水平:2年期約5.00%,5年期5.03%,10年期5.35%至5.40%。10年期澳債收益率較同年期美債高出約40基點,而澳洲政府信貸評級為AAA,高於美國的AA+。
英國國債:能源衝擊與財政預算壓力推高長年期債息差
英倫銀行自2025年12月減息至3.75%後便一直按兵不動,今年7月的議息會議以6票對3票維持利率不變,三名委員主張加息25基點至4%。市場預期方向亦已由減息轉為加息:SONIA利率期貨反映政策利率或於2027年下半年升至約4.6%,意味未來一年半將累計加息三至四次。
通脹方面,截至7月的CPI按年增長2.9%,較6月的2.6%回升;核心CPI為2.6%,服務業通脹則由6月的3.6%進一步回落至3.4%,較年初1月的4.4%有明顯改善。換言之,英國內部的通脹壓力正在緩解,今次通脹回升主要源自能源衝擊。英倫銀行7月的預測顯示CPI或於第四季見頂於約3.2%,並明言通脹風險偏向上行。英國高度依賴進口能源,令當地在今次中東供應衝擊下的受損程度較其他主要經濟體為大。
惟英國市場真正的變數在財政政策。新任財相John Healey將於10月28日公布首份財政預算案,而他由前任財相Rachel Reeves手上接過約236億英鎊財政緩衝,已因近月債息急升而被侵蝕至約130億英鎊,市場普遍預期預算案將以加稅為主。與此同時,英倫銀行的量化緊縮持續推進,資產持倉規模已由高峰的8,950億英鎊降至9月9日的4,890億英鎊,長債供應壓力並未減輕。
在貨幣與財政雙重壓力下,英國國債已成為今次環球債市調整中受壓最深的一環。30年期債息於9月初升至5.89%,為1998年3月以來最高;10年期債息已升穿5.3%,為2008年以來的高位。值得留意的是,30年期與10年期的息差接近60基點,遠闊於美國,反映市場對英國長債要求的補償,不只是針對通脹,更包括明顯的財政風險溢價。
2026年高債息環境下:國債投資配置策略
總括而言,中東局勢引發的能源價格衝擊推高整體通脹,令三地央行的政策方向一致由寬鬆轉向收緊,並將政府債券收益率同步推上多年高位。對債券投資者而言,三地的政府債券信貸評級介乎AAA至AA-,可在承擔低信貸風險的前提下取得4.4% 至 5.8% 的收益率,屬過去十多年來少見的債券配置窗口。
表一:實時債券平台上的美英澳主權債
|
債券名稱 |
發行人 |
貨幣 |
發行人信貸評級 |
剩餘年期 |
投資者買入價 |
到期收益率 |
|
美國政府債券 |
美元 |
AA+ / AA+ |
1.04 |
99.67 |
4.41% |
|
|
美國政府債券 |
美元 |
AA+ / AA+ |
2.17 |
96.75 |
4.69% |
|
|
美國政府債券 |
美元 |
AA+ / AA+ |
5.17 |
84.11 |
4.87% |
|
|
美國政府債券 |
美元 |
AA+ / AA+ |
10.67 |
100.05 |
4.96% |
|
|
美國政府債券 |
美元 |
AA+ / AA+ |
29.44 |
90.29 |
5.39% |
|
|
英國政府債券 |
英鎊 |
AA / AA- |
1.48 |
99.38 |
4.77% |
|
|
英國政府債券 |
英鎊 |
AA / AA- |
4.88 |
79.9 |
4.90% |
|
|
英國政府債券 |
英鎊 |
AA / AA- |
8.48 |
94.43 |
5.28% |
|
|
澳洲政府債券 |
澳元 |
AAA / AAA |
2.2 |
95.35 |
4.95% |
|
|
澳洲政府債券 |
澳元 |
AAA / AAA |
6.6 |
96.25 |
5.15% |
|
|
澳洲政府債券 |
澳元 |
AAA / AAA |
27.78 |
85.65 |
5.76% |
|
|
資料來源:FSM
Global |
||||||
風險披露聲明
投資債券的主要風險
|
投資高收益債券的主要風險
|
| 具有某些特點的債券 某些債券可能別具特點及風險,投資時須格外注意。這些債券包括:
|
附註
|