Instagram


- 聯發科獲巨頭入股:英偉達與谷歌合共認購合共39億美元可換股債券,展視巨頭企業對聯發科AI晶片研發實力的肯定。
- 技術優勢:聯發科憑手機業務累積的2nm及3nm先進設計經驗,以及與台積電的長期合作關係,聯發科在晶片設計及爭取先進製程產能上具備優勢,正好配合谷歌降低成本、擴大供應的需求。
- 谷歌TPU合作:聯發科打破博通(Broadcom)長期獨家壟斷,取得谷歌第 8 代(3nm/CoWoS)與第 9 代(2nm/EMIB-T)TPU 訓練晶片項目。
- 封裝技術演變:聯發科已取得第九代TPU項目,預計於2028年初投產,採用2nm運算晶粒及英特爾EMIB-T封裝。兩代項目在手,為擴大ASIC業務奠定基礎。
9月初,英偉達及谷歌宣布認購聯發科合共39億美元可換股債券,帶動聯發科股價當日急升10%。聯發科作為以手機晶片為主業的公司,為何同時獲得兩家AI巨頭的青睞?
我們曾撰文提出,台灣的優勢在於生態,聯發科正是本土晶片設計實力的代表。累積多年的技術,如何成為英偉達擴張AI版圖、谷歌推進自研晶片的關鍵?本文將一一拆解。
延伸閱讀:〈台灣2026年下半年展望|無可替代的AI供應鏈,估值重評尚未結束〉
聯發科的AI轉型契機:從手機龍頭到AI,為何獲得英偉達及谷歌的青睞?
聯發科以CD及DVD播放器晶片起家,其後憑藉整合晶片與軟件的方案拓展手機業務,自2020年起成為全球出貨量最大的智能手機處理器供應商。20多年來,手機業務讓公司累積先進製程、功耗控制及系統整合的能力,龐大出貨量亦令聯發科可掌握供應鏈。另一項關鍵技術,則來自腹死胎中的交換器晶片業務,留下了高速資料傳輸技術SerDes,日後成為谷歌看中的核心能力。這項技術與手機業務多年累積的實力結合,終於為聯發科叩開客製化AI加速器(ASIC)*的大門。
*客製化AI加速器(ASIC):專為單一客戶或特定工作負載設計的晶片,有別於英偉達可賣給多家客戶的通用GPU。
表一:聯發科十年間的技術積累:從手機晶片到AI ASIC的優勢
|
技術累積 |
技術來源 |
往績 |
為何對ASIC業務十分重要 |
|
先進製程經驗 |
手機業務 |
全球首款4nm手機晶片、安卓首款3nm;2025年9月首批完成2nm流片 |
愈來愈多AI晶片將依賴先進製程晶片,聯發科在先進製程的流片非常重要 |
|
功耗 |
手機晶片的競爭核心是功耗 |
數據中心晶片同樣受電力上限約束 |
|
|
系統整合 |
把CPU、GPU、AI引擎和數據機放進同一顆晶片 |
承接客戶運算核心以外的整套設計 |
|
|
採購 |
每年逾20億部裝置的晶片出貨 |
向台積電和記憶體廠爭取產能 |
|
|
高速SerDes |
光碟機部門出身的交換器晶片團隊 |
2015年起研發交換器晶片,交換器未成,SerDes十年間由10G做到224G |
若失去此技術,則令上述四樣派不上用場;為博通以外唯一的供應商 |
|
資料來源:聯發科、TrendForce及奕豐金融編纂 |
|||
聯發科正逐步擴大手機以外的業務。AI硬件需求持續擴張,推高記憶體成本,壓低智能手機(尤其是中低階)的需求。2026年第二季,聯發科手機業務收入按年下跌20%,佔集團收入的比例亦由2025年第四季的59%降至41%。
同期,智慧裝置平台收入按年上升26%,佔集團收入53%,已成為最大收入來源。值得留意的是,數據中心ASIC要到第四季才開始量產,第二季收入貢獻仍接近零。管理層預期,2026年全年數據中心收入將超過20億美元,規模仍小於智慧裝置平台目前的單季收入;隨着2027年數據中心業務大幅增長,智慧裝置平台有望進一步鞏固其作為集團最大收入來源的地位。
表二:聯發科業務組合
|
業務 |
2026年第二季收入佔比 |
產品 |
|
手機 |
41% |
天璣智能手機處理器。2nm旗艦產品於2026年第三季推出。 |
|
智慧裝置平台 |
53% |
涵蓋連接技術、電視、平板、Chromebook、汽車、運算及AI晶片。首款AI ASIC預計於2026年第四季投產。 |
|
電源管理晶片 |
6% |
第二季收入按年升6%,在運算及數據中心市場的份額增加。 |
|
資料來源:聯發科及奕豐金融編纂; 數據截至2026年7月31日 |
||
表三:聯發科主要財務數據
|
億新台幣 |
2024年 |
2025年 |
2026年上半年 |
|
收入 |
5,306 |
5,960 |
3,014 |
|
收入按年增長 |
22.0% |
12.3% |
-0.8% |
|
毛利率 |
49.6% |
47.5% |
46.3% |
|
經營利潤率 |
19.3% |
17.4% |
15.2% |
|
淨利潤 |
1,072 |
1,061 |
490 |
|
資料來源:聯發科及奕豐金融編纂 數據截至2026年7月31日 |
|||
打破博通十年獨家:谷歌為何引入聯發科?
博通自第一代TPU起便與谷歌合作。谷歌負責設計運算核心,博通則憑藉領先業界的高速傳輸技術(SerDes),承接三項關鍵工作:
1. 設計介面電路及I/O晶粒,讓運算核心與外部元件高速交換數據;
2. 晶片內部的電路與連線布局,並交予台積電製造樣板(流片);
3. 設計封裝方案,將運算晶粒與高頻寬記憶體(HBM)整合在同一封裝內並互相連接。
長期獨家合作讓博通掌握定價主導權,連代購HBM亦可收取溢價作為博通額外的收入來源。
聯發科則早已瞄準博通的市場。早在AI熱潮之前,公司便嘗試進軍交換器業務,並積極研發SerDes技術,相關積累如今成為谷歌TPU業務的基礎。加上手機業務累積的2nm設計經驗,以及與台積電的長期合作關係,聯發科在晶片設計及爭取先進製程產能上具備優勢,正好配合谷歌降低成本、擴大供應的需求。
雙方合作亦並非沿用原本博通的谷歌的合作方式:谷歌保留運算架構設計,並直接向SK海力士採購HBM;聯發科則提供介面技術及I/O晶粒,負責封裝設計,並協助將晶片設計落實為可生產的版圖。透過引入第二家供應商及自行採購HBM,省下經博通代購HBM的溢價。
表四:博通VS. 聯發科兩種供應模式的分工對比
|
職能 |
博通模式 |
聯發科模式 |
|
運算架構及前端設計 |
谷歌 |
谷歌 |
|
運算晶粒後端支援 |
谷歌主導,博通支援 |
谷歌主導,聯發科支援 |
|
SerDes |
博通自有IP |
聯發科自有IP |
|
I/O晶粒 |
博通設計 |
聯發科設計 |
|
封裝設計 |
博通;CoWoS-L及3.5D平台 |
聯發科;先用CoWoS,2028年項目改用英特爾EMIB-T |
|
台積電流片 |
博通管理實作流程 |
聯發科提供設計庫及實作支援 |
|
HBM採購 |
博通採購後轉售,Counterpoint估計轉售價較採購價高15%至20% |
谷歌直接向SK海力士採購 |
|
資料來源:Counterpoint、HSBC、博通及聯發科業績會及奕豐金融編纂 |
||
英偉達同樣看中聯發科的技術,而且雙方早有合作。2025年,雙方共同打造GB10超級晶片,其中聯發科負責CPU、記憶體子系統及高速介面的設計,英偉達則提供GPU技術。英偉達在今年投資聯發科35億美元,可能預示合作將由個人電腦延伸至數據中心,亦呼應英偉達擴張生態的策略。
我們在〈英偉達|從賣晶片到完整生態:英偉達下一輪增長引擎曝光〉中指出,面對谷歌TPU、亞馬遜Trainium等自研晶片,英偉達選擇「擁抱」:透過NVLink Fusion,讓這些晶片接入機櫃,將雲端企業的自研需求納入自己的生態。3月投資Marvell約20億美元,如今再投資聯發科,均可視為強化這套生態的部署;而我們也在〈亞馬遜AWS如何透過自研晶片打造雲端最強盈利機器?〉中提到的下一代Trainium4,亦將支援NV Link Fusion。聯發科替谷歌開發TPU的經驗,有望協助更多雲端企業把自研晶片接入英偉達的系統,並藉此開拓更多客戶。
谷歌TPU版圖中的聯發科分工對比
由第八代起,谷歌將TPU拆分為訓練與推理兩款晶片,分別交由不同夥伴供應:
- 博通負責推理晶片,面向外部客戶:博通亦據報於4月與谷歌簽訂5年協議,涵蓋直至第十一代TPU的持續增購安排。
- 聯發科負責訓練晶片,主要供谷歌內部使用: 首個項目屬於第八代TPU,預計於2026年第四季投產。
聯發科亦已取得第九代TPU項目,預計於2028年初投產,採用2nm運算晶粒及英特爾EMIB-T封裝。兩代項目在手,為聯發科擴大ASIC業務奠定基礎;不過,谷歌在兩家供應商之間的出貨分配仍未確定,2028年的收入增長幅度,仍取決於聯發科實際取得的訂單及出貨規模。
表五:聯發科TPU項目時間表與先進封裝對比
|
谷歌TPU系列 |
投產時間及技術 |
用途及進度 |
|
第八代 |
2026年第四季;台積電3nm及CoWoS |
以谷歌內部訓練為主。管理層預期2026年ASIC收入超過20億美元。 |
|
第九代 |
2028年初;台積電2nm運算晶粒及英特爾EMIB-T |
已取得項目,與博通產品並存,出貨分配未定。 |
|
後續系列 |
報價階段,尚未定案 |
聯發科的第二供應商席位正接受競標,分工及商業條款未定。 |
|
資料來源:聯發科業績會、SemiAnalysis、媒體報道及奕豐金融編纂; |
||
英特爾的EMIB-T是挑戰還是機遇?
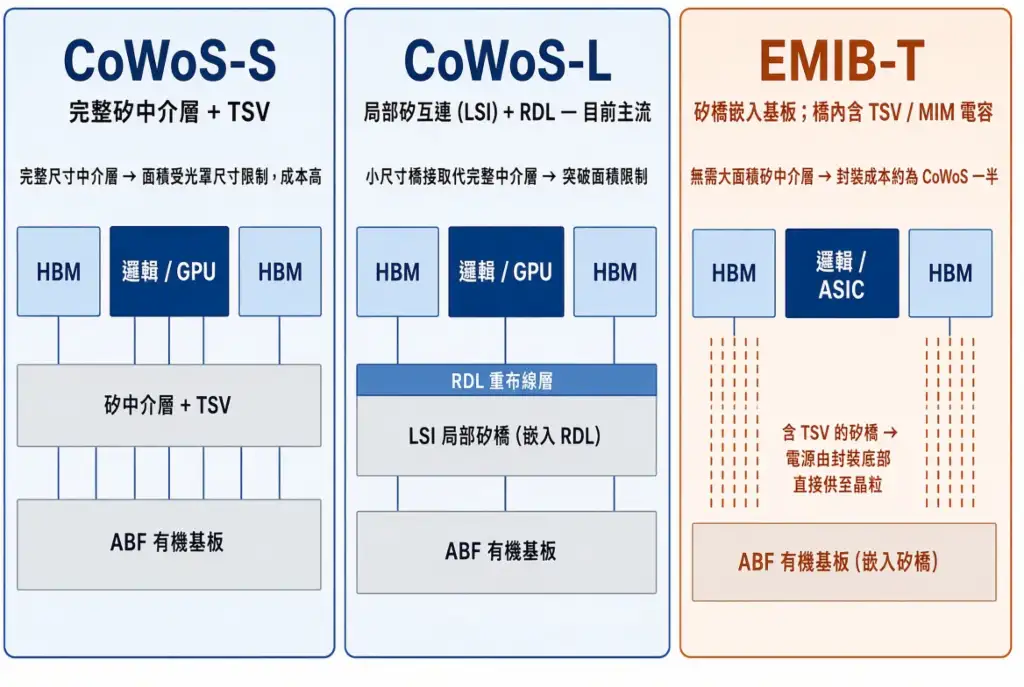
我們曾在〈台積電第二季業績再度超預期!為何我們如此看好亞洲半導體?〉中指出,英特爾的EMIB-T封裝平台將成為台積電CoWoS的有力挑戰者。CoWoS截至2027年底的產能據報已被英偉達等客戶訂滿,谷歌若要在2028年初擴大TPU出貨,便需要尋找替代方案。除了產能外,EMIB-T亦具備成本優勢,透過嵌入式矽橋取代整片矽中介層,為更大封裝提供較低成本的選擇。
不過,EMIB-T的成熟度仍不及CoWoS。聯發科第二個項目的基板良率據報介乎45%至60%,低於英偉達Rubin項目的80%至85%。2028年產能是否能符合預期,仍是未知之數。
圖一:三大封裝平台的分別
谷歌重劃分工,英偉達帶來新機遇
聯發科已取得谷歌第8代及第9代TPU項目,但後續合作仍有變數。谷歌據報已就聯發科目前持有的第二供應商席位啟動報價邀請(RFQ)。
在後續世代,谷歌可能將運算晶粒的後端設計交予創意電子(GUC)或世芯(Alchip)等設計服務商,讓聯發科保留SerDes、I/O晶粒、封裝設計及項目管理。意味着聯發科的供應範圍可能收窄,但若保留部分的技術含量及價值提高,單顆收入未必較上一個項目下降。
不過,英偉達的35億美元投資,可能為聯發科打開另一條業務拓展路徑。目前公司的數據中心ASIC業務仍主要依賴谷歌,但透過英偉達的機櫃生態,聯發科有望接觸更多雲端客戶,開拓谷歌以外的訂單。
投資啟示:股價已大升,AI轉型是否仍被低估?
聯發科股價今年以來上升約240%,大幅跑贏台灣加權指數。聯發科的2026預期市盈率已達66倍。我們認為,股價已在一定程度上反映未來兩個TPU項目的增長預期,下一步要看相關收入及盈利能否如期兌現,以及後續項目能否延續增長。
英偉達的投資為聯發科提供了拓展客戶的新機會,但NVLink Fusion合作至今尚未公布訂單,第二個ASIC客戶的洽談亦已持續約1年,仍未確認取得項目,現階段ASIC業務展望仍主要依賴谷歌。手機業務亦未脫離壓力:管理層預期2026年全球智能手機出貨量下降約15%,若手機需求持續疲弱,可能抵消部分初期ASIC貢獻。
雖然聯發科估值較高,但我們對台灣市場及亞洲半導體的正面看法維持不變。聯發科透過谷歌TPU項目逐步切入AI晶片供應鏈,為區內半導體產業增添晶片設計環節的增長動力,與台積電的晶圓代工、三星電子及SK海力士的記憶體業務形成互補。
投資者目前尚未能透過FSM平台直接購買聯發科股票,但可透過基金及ETF參與相關投資機會。例如,Global X亞洲半導體ETF(HKEX:3119)將6.7%的資產配置於聯發科,為第五大持倉,並涵蓋晶圓代工及記憶體等供應鏈環節,讓投資者同時把握台灣半導體產業的機遇。若希望集中布局台灣市場,亦可考慮宏利環球基金 - 台灣股票基金 (美元) AA,或富時台灣RIC權重上限指數ETF(NYSE:FLTW),參與台灣半導體生態及相關企業的長期增長。
相關投資產品:
|
市場/行業 |
基金 |
ETF |
|
台灣 |
||
|
亞洲半導體 |