Instagram



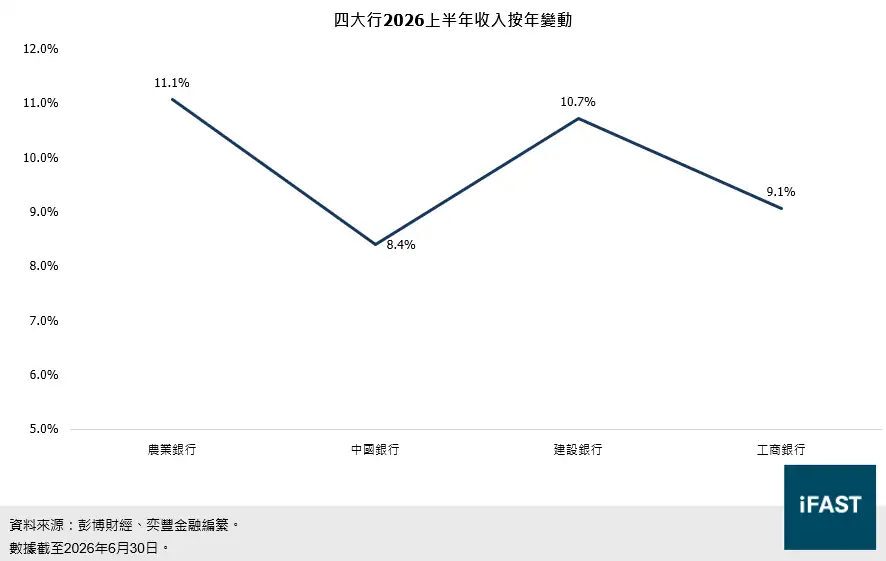
- 四大國有銀行(農業銀行、中國銀行、建設銀行、工商銀行)於2026年上半年交出亮眼業績,推動股價逼近歷史高位。
- 在存款利率自律機制下,利息支出顯著減少,成功支撐淨息差表現。對公業務及消費貸款成為資產擴張的主要引擎,惟個人房屋貸款需求依然疲弱。
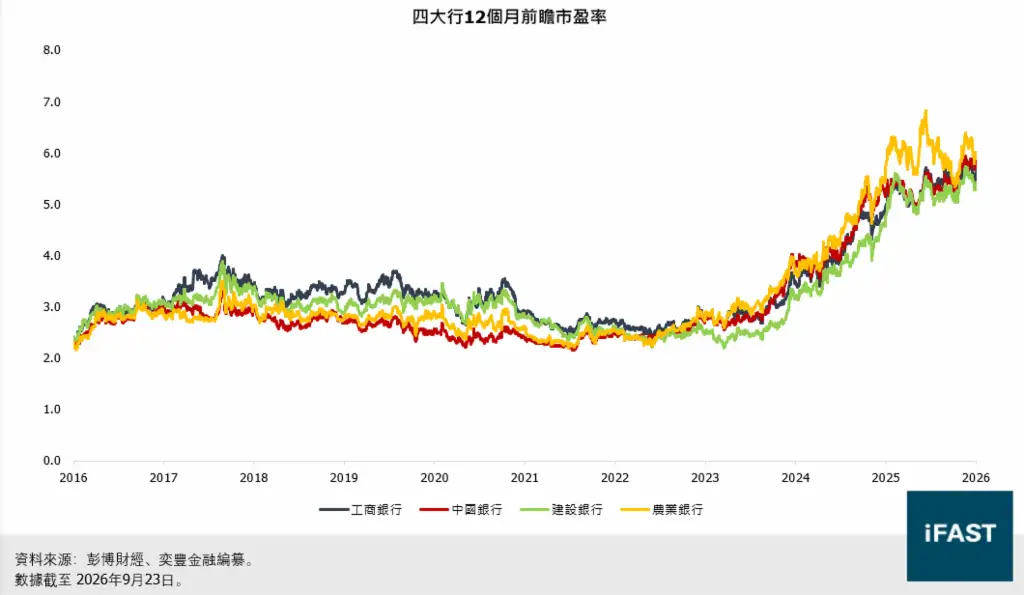
- 目前四大內銀前瞻市盈率約為6.3倍,儘管高於之前所設定的合理市盈率水平,但鑑於其穩定的派息政策和市場領導地位,四大行仍適合在波動市況中發揮「壓艙石」的防守作用。
核心財務表現:規模效應帶動淨利息收入增長
圖一:四大內銀2026上半年收入按年變動
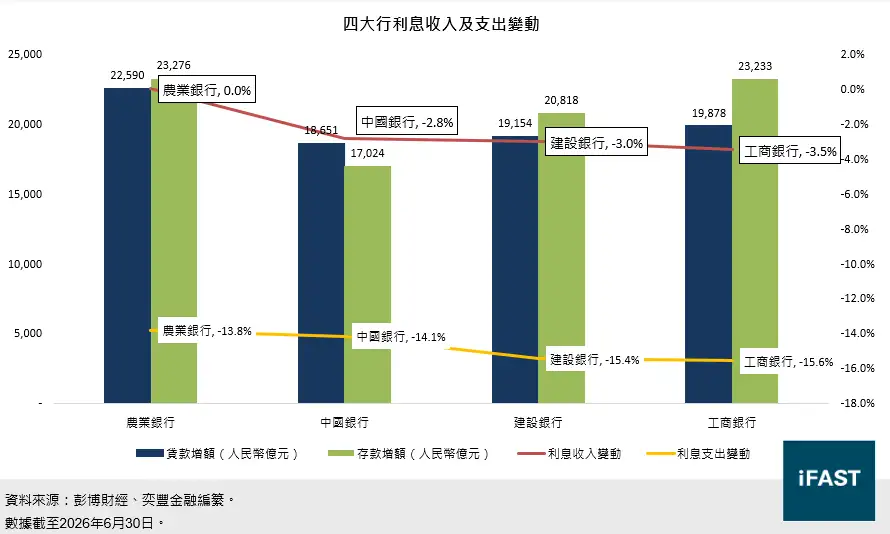
圖二:四大內銀利息收入及支出變動
四大內銀股業績拆解:淨息差靠降本支撐 對公業務及消費貸款成資產擴張引擎
雖然四間大型內銀的收入升幅看似亮眼,但就最核心的業務(即決定利息收入和支出的貸款和存款業務)而言,營運表現未必如此理想。從圖二可見,四間內銀的利息收入和支出均錄得下跌,儘管淨息差跌幅相比去年底有所收窄,但更多是由利息成本減少推動,而非利息收入的上升。
如我們之前所述,在存款利率自律機制領導下,銀行業開始對存款利率作出管控,以降低負債成本。因此,即使存款總額較去年同期上升,利息支出也有所下滑。另一方面,在對公貸款拉動下,上半年貸款總額的規模也錄得了擴張。以工商銀行為例,增速最快的是投向製造業的貸款,其中主要投向航天和新一代信息技術的高端製造業項目,符合金融「五篇大文章」(科技金融、綠色金融、普惠金融、養老金融和數字金融)的主線。在加大對重點領域信貸投放的政策導向下,對公業務成為貸款資產擴張的主要引擎。
此外,四間內銀的個人消費貸款規模也錄得介乎10%至25%的雙位數增長。由於中國經濟發展重心轉向提振内需,銀行也相應推動更多消費貸款項目落地,包括對電子設備和汽車消費的消費補貼。
延伸閲讀:〈四大國有銀行首季度業績|息差跌幅收窄 銀行如何從中取勝?〉
表一:規模及利率因素對四大內銀2026上半年淨利息收入的影響
|
人民幣億元 |
規模因素 |
利率因素 |
對淨利息收入的影響 |
|
農業銀行 |
306.2 |
-305.4 |
0.8 |
|
中國銀行 |
283.9 |
-379.6 |
-95.7 |
|
建設銀行 |
269.2 |
-386.9 |
-117.7 |
|
工商銀行 |
260.7 |
-408.9 |
-148.2 |
|
資料來源:公司報告、奕豐金融編纂 |
|||
然而貸款規模的擴張似乎未能刺激利息收入上升,根據銀行在中期業績報告中提供的分析,在低利率政策環境影響下,貸款資產的收益率面對較大的下行壓力。加上銀行需要吸引來自重點領域的客戶進行借貸,使利息收入增長動能疲弱。惟存款成本的跌幅更為顯著,才使淨息差繼續呈現跌幅收窄的態勢。
反觀投資業務,低利率對配置債券資產的銀行相對有利,公允價值變動和投資處置收益推高了銀行的投資收益,帶動整體收入上升。不過,投資收益偏向為一次性收益,在評估收入長期可持續性時,仍應以貸款業務為主要考量。
潛在挑戰:四大內銀貸款增速有所放緩 以量補價未必長遠
表二:四大行貸款增速變化
|
|
2025年上半年增速 |
2026年上半年增速 |
增速變化 |
|
農業銀行 |
7.32% |
6.22% |
-1.10個百分點 |
|
中國銀行 |
6.79% |
5.49% |
-1.30個百分點 |
|
建設銀行 |
6.21% |
5.65% |
-0.56個百分點 |
|
工商銀行 |
6.39% |
4.87% |
-1.52個百分點 |
|
資料來源:公司報告、奕豐金融編纂 |
|||
四大內銀貸款增速對比上年同期有所放緩,我們認為以量補價雖然會在短期内繼續推動四大行貸款業務擴張,但若要延續此增長動能,或需確保貸款增速在較高水平維持,並為銀行的資本儲備增加壓力。另一方面,在目前形勢下,貸款規模擴張亦存在挑戰。
1. 個人貸款需求仍然疲弱
圖三:四大行個人房屋貸款餘額
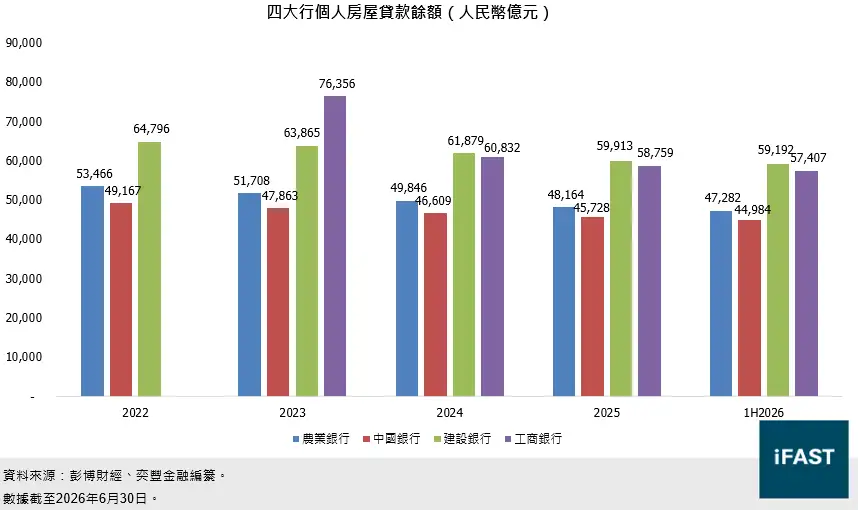
住房貸款目前仍是個人貸款的主要構成,然而中國房地產行業的低迷在一定程度上會抑制個人貸款增長。儘管中國内地相繼出台樓市鬆綁措施,但樓價仍未得到有效提振。尚未好轉的樓市氣氛持續影響居民購房欲望,並降低借貸意願。自2023年起,四間銀行的個人房屋貸款餘額一直錄得跌勢,持續收縮的貸款規模也為銀行的貸款業務增加壓力。
與連年下滑的房屋貸款不同,消費貸款近年呈現上升趨勢,農業銀行今年上半年消費貸款餘額更比去年底高8.9%,表現勝於另外三間銀行。特別是提振内需已成為中國政府主要經濟方針,且中國人口基數龐大,多種消費場景為貸款設計和推廣創造廣闊空間。
不過,因中國互聯網仍存在其他借貸平台,如螞蟻花唄和滴滴金融,相對便利的借款環境會與銀行構成競爭。加上失業率較高和房價導致的資產「縮水」正拖累居民消費意願,因此銀行在推廣個人消費貸款上仍存在難度。
2. 低利率環境預計維持
根據表一,利率因素抵消了貸款規模增長,導致淨利息收入下跌,顯示低利率環境對銀行的挑戰仍然顯著。中國人民銀行在數月前完善了《人民幣存貸款利率管理規定》,再次強調不能進行高息攬儲和其他非理性價格戰,長遠而言或有助繼續改善銀行的負債結構,同時為銀行降低貸款利率提供支持。然而,即使銀行在利率市場化下能夠根據借款主體的風險索要溢價,但因為要同時滿足對特定領域投放貸款的政策導向要求,整體貸款定價仍然寬鬆,或會抑制銀行改善淨利息收入的空間。
業務整體穩健 壓艙石地位顯著
表三:四大行核心一級資本充足率及不良貸款率
|
|
核心一級資本充足率 (2025) |
核心一級資本充足率 (1H2026) |
不良貸款率 (2025) |
不良貸款率 (1H2026) |
|
農業銀行 |
11.1% |
10.8% |
1.3% |
1.3% |
|
中國銀行 |
12.5% |
12.0% |
1.2% |
1.2% |
|
建設銀行 |
14.6% |
14.2% |
1.3% |
1.3% |
|
工商銀行 |
13.6% |
13.2% |
1.3% |
1.3% |
|
資料來源:公司報告、奕豐金融編纂 |
||||
根據公司披露,房地產行業仍是四大行不良貸款的主要構成,其不良貸款率普遍介乎4%至7%之間。由於房地產行業仍是經濟的重要支柱,因此四大行仍需承擔一定的信貸支持責任。不過,當局開始對房地產項目的融資模式進行調整。國家金融監督管理總局在日前發布《商品住房開發貸款管理辦法》,通過落實主辦銀行模式,使銀行能夠在項目週期間嚴格管理貸款人(地產開發商)的資產和資金,在盡可能控制風險之餘,也能對優質項目發放貸款,以支持房地產行業的復甦。因此,即使四大行仍需向房地產發放貸款,但風險已逐漸受控。此外,其他行業的不良貸款率維持在1%左右的較低水平。整體而言,與去年底對比,四大行的不良貸款率表現依然穩定。
另一方面,四大行的核心一級資本充足率在上半年輕微下滑,顯示貸款規模的擴張也對銀行資本造成消耗。不過,其資本充足率仍明顯高於監管要求的5%。同時,中國財政部在日前宣布將通過發行特別國債的形式籌集資金,以補充主要金融機構的核心一級資本。在相關財政支持,以及大型國有銀行頭銜背書下,預計未來貸款擴張將不會為四大行資本構成重大壓力。
圖四:四大行12個月前瞻市盈率
2026內銀股投資策略:四大內銀仍能發揮「壓艙石」作用
有見及此,我們預計内地銀行業的經營環境將在存款利率控制措施推動下繼續修復,但傳統貸款業務的擴張仍面臨挑戰,因此增長步伐或不會明顯加速。加上大部分利好因素在現階段已陸續反映在股價上,我們將維持此前所預計的目標價水平不變。惟四大行股價在業績公布後已攀升至歷史高位,潛在升幅亦由此降至單位數水平。
另一方面,四大內銀目前的12個月前瞻市盈率約為6.3倍,稍高於於我們此前設定的6倍合理水平。鑑於港股市場波動持續,經營穩健、派息穩定的銀行股與大市波動的關聯度相對較低,即使未來升值空間有限,仍可發揮「壓艙石」作用,為投資組合提供相對穩定的回報。
表四:工商銀行的預測盈利及潛在升幅
|
|
2025A |
2026E |
2027E |
2028E |
|
每股盈利(港元) |
1.1 |
1.2 |
1.3 |
1.4 |
|
每股盈利年增長率 |
2.2% |
10.6% |
7.9% |
4.2% |
|
市盈率(倍) |
6.9 |
6.3 |
5.8 |
5.6 |
|
股息率 |
4.5% |
4.9% |
5.3% |
5.6% |
|
每股淨資產(港元) |
12.1 |
12.9 |
13.8 |
14.8 |
|
市淨率(倍) |
0.6 |
0.6 |
0.5 |
0.5 |
|
截至2028年底的目標價(基於6倍合理市盈率) |
8.1 |
|||
|
潛在升幅 |
7.4% |
|||
|
資料來源:彭博財經、奕豐金融編纂 |
||||
表五:中國銀行的預測盈利及潛在升幅
|
|
2025A |
2026E |
2027E |
2028E |
|
每股盈利(港元) |
0.8 |
0.9 |
1.0 |
1.1 |
|
每股盈利年增長率 |
-1.2% |
9.8% |
10.9% |
8.0% |
|
市盈率(倍) |
7.5 |
6.8 |
6.1 |
5.7 |
|
股息率 |
4.1% |
4.5% |
5.0% |
5.4% |
|
每股淨資產(港元) |
9.3 |
9.9 |
10.6 |
11.3 |
|
市淨率(倍) |
0.6 |
0.6 |
0.6 |
0.5 |
|
截至2028年底的目標價(基於6倍合理市盈率) |
6.3 |
|||
|
潛在升幅 |
5.6% |
|||
|
資料來源:彭博財經、奕豐金融編纂 |
||||
表六:建設銀行的預測盈利及潛在升幅
|
|
2025A |
2026E |
2027E |
2028E |
|
每股盈利(港元) |
1.4 |
1.5 |
1.6 |
1.7 |
|
每股盈利年增長率 |
-0.6% |
8.9% |
8.7% |
4.6% |
|
市盈率(倍) |
7.0 |
6.4 |
5.9 |
5.6 |
|
股息率 |
4.4% |
4.8% |
5.2% |
5.4% |
|
每股淨資產(港元) |
0.7 |
0.6 |
0.6 |
0.5 |
|
市淨率(倍) |
0.4 |
0.5 |
0.5 |
0.5 |
|
截至2028年底的目標價(基於6倍合理市盈率) |
10.3 |
|||
|
潛在升幅 |
6.8% |
|||
|
資料來源:彭博財經、奕豐金融編纂 |
||||
表七:農業銀行的預測盈利及潛在升幅
|
|
2025A |
2026E |
2027E |
2028E |
|
每股盈利(港元) |
0.8 |
0.9 |
1.0 |
1.1 |
|
每股盈利年增長率 |
4.1% |
11.4% |
10.2% |
7.7% |
|
市盈率(倍) |
7.7 |
6.9 |
6.3 |
5.8 |
|
股息率 |
4.2% |
4.6% |
5.1% |
5.5% |
|
每股淨資產(港元) |
8.8 |
9.4 |
10.1 |
10.9 |
|
市淨率(倍) |
0.7 |
0.7 |
0.6 |
0.6 |
|
截至2028年底的目標價(基於6倍合理市盈率) |
6.7 |
|||
|
潛在升幅 |
3.3% |
|||
|
資料來源:彭博財經、奕豐金融編纂 |
||||