Instagram



- 聯想 2026 財年總收入按年增長 20% 至 830.8 億美元,AI 相關收入佔比已逾三分之一;2027 財年首季收入更按年大增 43%,三大業務同步錄得首季新高。
- 憑藉提早囤積約 8 個月的記憶體庫存,聯想在 DRAM 價格飆升的環境下仍守住 7.1% 的 PC 業務營運利潤率,惟緩衝預計於下半財年耗盡,屆時盈利將面對毛利與銷量的雙重考驗。
- 聯想淨債務僅約 1.8 億美元、淨負債率低至 2%,財務緩衝較同級同儕充裕;目前平台上 3 張美元債券提供 4.87% 至 5.77% 的淨到期收益率。
2026 年的 PC 行業正經歷一場成本風暴。AI 數據中心吸走記憶體產能,DRAM 合約價三季內飆升約 250%,全球 PC 出貨量應聲下跌。就在同業的利潤被蠶食之際,聯想卻交出歷來最強的一季——收入按年大增 43%,PC 業務營運利潤率仍穩守 7.1%。
這份從容並非偶然:聯想早在漲價前已囤下約 8 個月的記憶體庫存,約為同業的三倍。惟存貨終有用完的一天,管理層亦已預警,零件供需失衡將對 PC 及手機業務的利潤率構成短期壓力。對債券投資者而言,真正的問題不是聯想能否維持增長,而是盈利的不確定性會否動搖其信用基礎。本文將由業務動能、成本壓力與債務結構逐一拆解。
AI 全面滲透三大業務,2026 財年收入創歷史新高
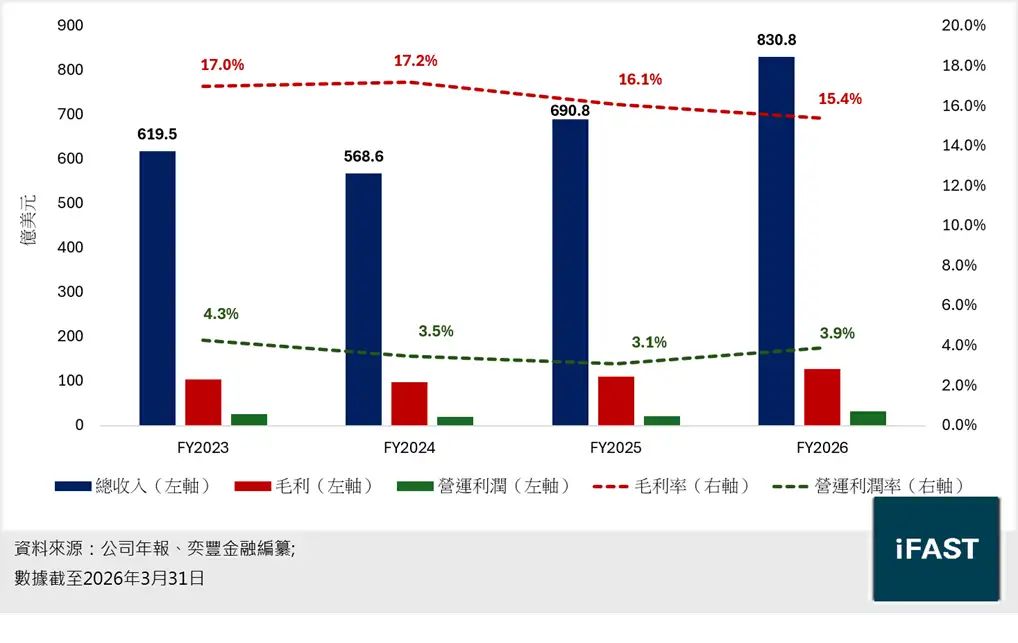
聯想於 2026 財年(2025年4月至2026年3月)的總收入按年增長 20% 至 830.8 億美元(下同),首次突破 800 億元(見圖一)。毛利率雖因收入增長向較低毛利的ISG業務傾斜而微跌 0.7 個百分點,但仍維持在15.4% 的不俗水平。憑藉收入增長攤薄固定成本,營運利潤和股東應佔純利更按年大幅上升 51% 和 38%,至 32.6 和19.1 億元。不過,作為硬件組裝商,具價值的硬件均由上游供應商掌握,因此聯想的營運利潤率維持3% 至4% 的低水平。
圖一:聯想的營運表現
 2026 財年在AI助推下,三大業務同時驅動總收入增長。智能設備業務(IDG)收入按年增長
17% 至 589 億元,營運利潤率維持在
7.2% 的健康水平;增長主要由微軟於
2025 年底終止對
Windows 10 的支援後的換機潮推動,AI
PC 等高性能電腦銷售佔比提升亦同時帶領均價的上升(見圖二)。
圖二:聯想2026財年的業務表現
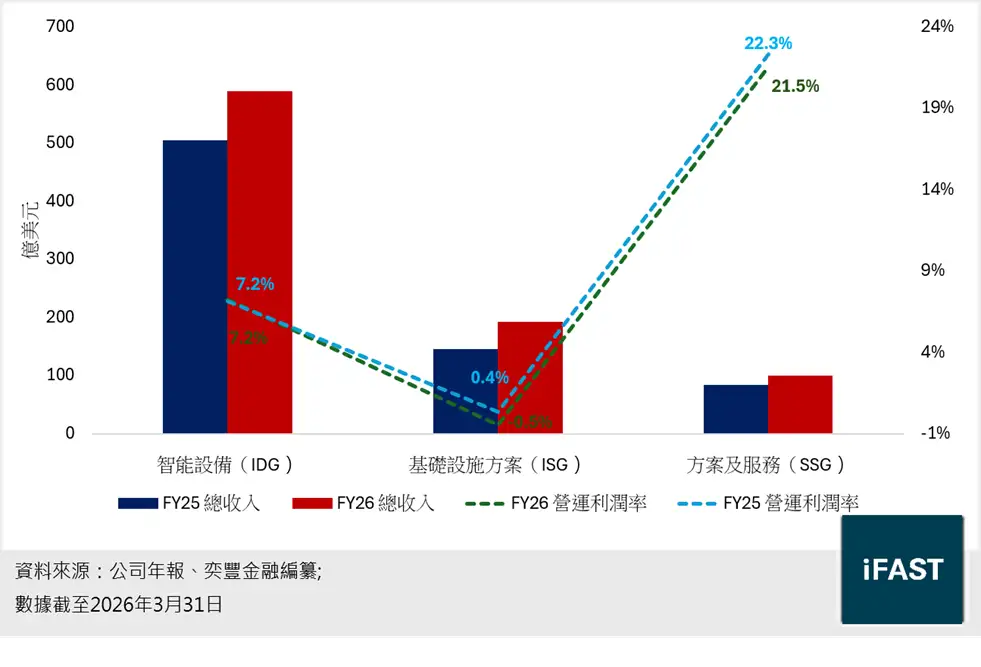 基礎設施方案(ISG)收入按年增長
32% 至 192 億元,是 AI 浪潮下受益最直接的業務。AI
算力需求爆發,推動
GPU 伺服器出貨量上升,截至
2026 財年底,其 AI 伺服器潛在訂單已達
210 億元。
方案及服務(SSG)收入首破 100 億元(按年增長 19%)。硬件銷售往往帶動客戶進一步採用相關服務,因此增長主要隨硬件的出貨量遞增。而SSG 業務已連續 20 個季度錄得兩位數增長,是相比起硬件業務更具黏性的經常性收入,是聯想穩定的現金流來源。
2027 財年首季動能加速,AI 持續發力
踏入 2027 財年首季(2026年4月至2026年6月),聯想的總收入按年大增 43% 至 269 億元,創歷史單季新高(見表一)。三大業務同步錄得首季收入新高:IDG 收入按年增長 27% 至 171 億元,全球 PC 市佔進一步升至 24.2%;ISG 收入更近乎翻倍至 85 億元,營運利潤率創 9.1% 的新高,公司於 x86 伺服器收入排名亦升至全球第二;SSG 的營運利潤率則升至 24.2% 的紀錄水平。期內 AI 相關收入按年增長 60% 至 93 億元,佔總收入 35%,反映 AI 正實質轉化為收入。
表一:聯想首季的營運表現
|
(億美元) |
2027財年首季 |
2026財年首季 |
按年變化(%) |
|
智能設備業務(IDG) |
171.1 |
134.6 |
27% |
|
基礎設施方案(ISG) |
85.1 |
42.9 |
98% |
|
方案及服務(SSG) |
28.8 |
22.6 |
27% |
|
總收入 |
269.4 |
188.3 |
43% |
|
毛利 |
44.5 |
27.7 |
61% |
|
毛利率(%) |
16.5% |
14.7% |
|
|
營運利潤 |
0.19 |
7.8 |
-98% |
|
股東應佔淨利潤 |
-6.09 |
5.05 |
不適用 |
|
資料來源:公司年報、奕豐金融編纂; |
|||
低價庫存撐起首季利潤率,惟緩衝有明確到期日
據 TrendForce 統計,受 AI 數據中心強勁需求影響,傳統 DRAM 合約價於 2026 年前三季累計上升約 250%。IDG(PC)是聯想收入佔比最高的業務,記憶體作為PC的重要部件,市場因而關注集團的盈利能力會否受壓。
聯想早在 2025 年底已將記憶體庫存提高五成至約 8 個月水平,高於同業普遍的 2 至 3 個月庫存,並與主要供應商簽訂長期供貨協議。行政總裁楊元慶亦形容,龐大的採購規模令聯想的議價力不遜於雲端服務商,供應鏈能力正成為此輪成本週期中的主要競爭優勢。這亦解釋了為何 IDG 於 2027 財年首季的營運利潤率仍能穩守 7.1%。
然而,低價庫存的緩衝屬「延後」而非「消除」。隨着庫存於年中逐步耗盡,成本壓力預期將於 2027 財年下半年更明顯地反映。管理層亦已預警,零件供需失衡將對 PC 及手機業務的利潤率構成短期壓力。
同一場記憶體漲價,PC 與 ISG 的需求彈性不同
ISG 業務中的伺服器同樣使用記憶體,漲價會同時影響兩邊的成本。不過,它們的差別在於需求彈性。IDC 全球追蹤報告顯示,全球PC 出貨量已因價格上行於 2026 年第二季按年下跌 4.9%,結束連續九個季度的增長。另一方面,在AI算力的強大需求下,2026年第二季全球的普通伺服器均價按年上升33.5%,出貨量卻不跌反升16.7%,正反映市場對伺服器的價格升幅有更高容忍度。因此,聯想盈利能否維持,關鍵在於ISG及 SSG業務的擴張能否彌補 PC 端的利潤缺口。
首季非 PC 利潤佔比持續上升,緩解DRAM成本壓力
首季 ISG 及 SSG(非 PC 業務)的分部利潤合共達 14.8 億元,首度超越 IDG 的 12.1 億元,非 PC 業務佔分部利潤的比重由 2026 財年的 35% 躍升至 55%。當中 ISG 的貢獻最為關鍵——其營運利潤率因高毛利的企業客戶收入接近翻倍,由2026 財年的 0.4% 急升至 9.1%。
惟我們認為,非 PC 業務的擴張未必足以完全抵銷 PC 端的壓力。一方面,ISG 的 9.1% 利潤率屬首次錄得,該業務在過去三個財年中有兩年仍處於虧損,其可持續性仍需更長時間驗證,且高度依賴 540 億元的 AI 伺服器潛在訂單能否兌現;另一方面,SSG 雖有 24.2% 的穩定利潤率,但收入佔比僅約 11%,影響力仍然偏低。不過,隨着非 PC 業務已貢獻逾半分部利潤,集團整體盈利對 PC 週期的敏感度已明顯降低,相信能為成本衝擊提供一定緩衝。
自由現金流創新高
對債券持有人而言,更關鍵的是聯想的償債能力。2026 財年的營運活動現金流大幅增長 266% 至 40.2 億元,主要原因是上一財年公司為應對記憶體漲價而大舉囤貨,令基數偏低;踏入 2026 財年,隨着備貨動作完成及應收帳款回籠,營運資金的消耗明顯放緩。即使資本支出因 AI 伺服器產能擴張至 18.6 億元,自由現金流仍錄得 22 億元的淨流入(見圖三)。
圖三:聯想的自由現金流
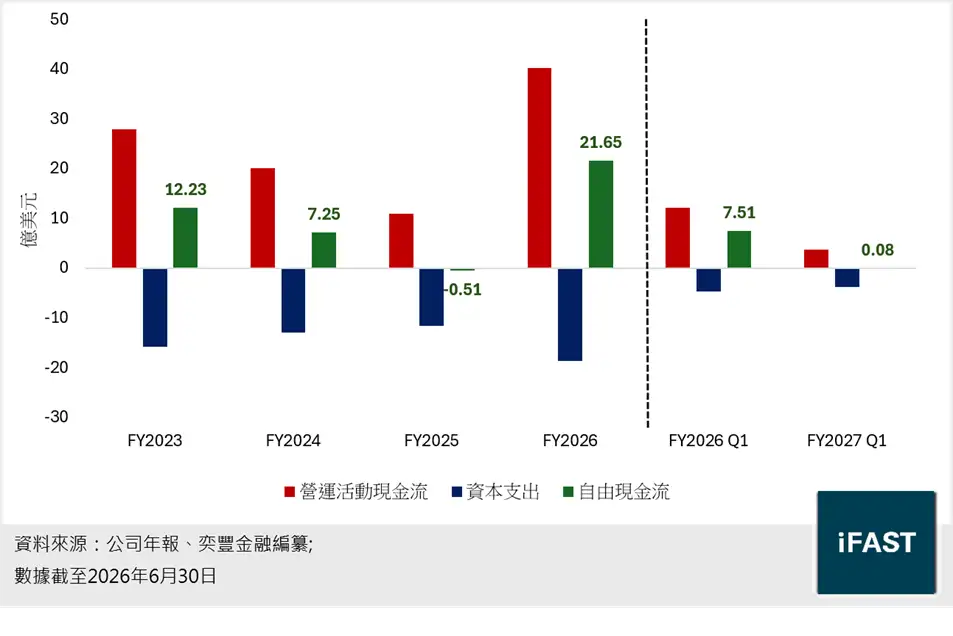 2027 財年首季的營運現金流雖回落至 3.82 億元(2026財年首季:12.2億元),但自由現金流仍維持800萬的正數。事實上,聯想季度現金流的波幅一向較大,過去六個季度介乎負 10.2
億至正 15.4 億元不等,主要源於營運資金隨備貨及收款週期而變動。我們認為單季數字的參考價值有限,宜以全年角度評估其現金生成能力。
債務雖增,惟淨負債率僅 2%
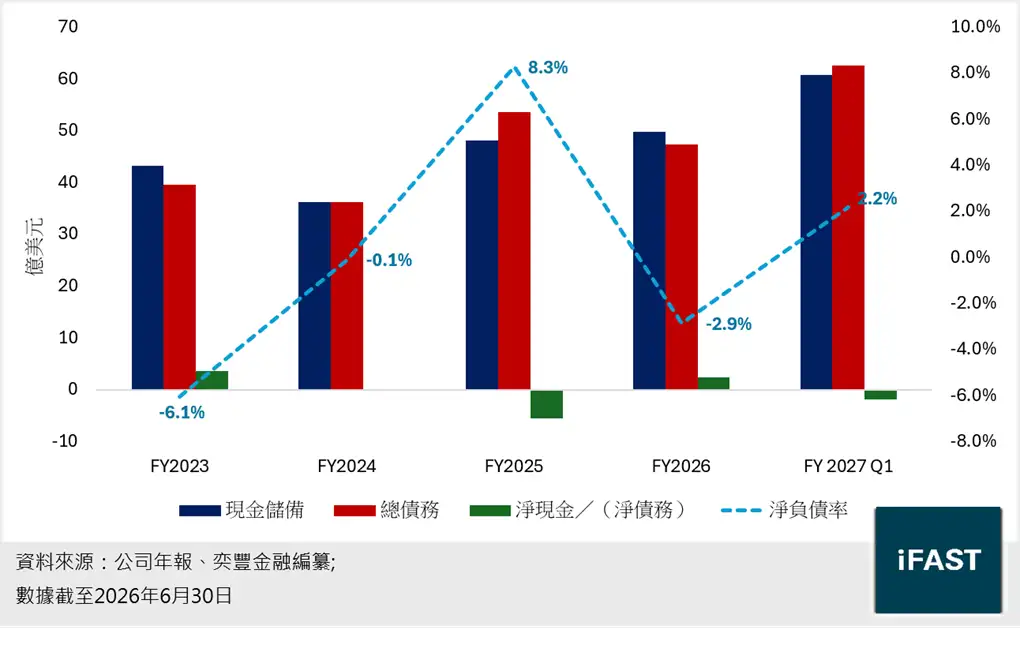
截至 2026 年 6 月底,聯想的現金儲備按年上升 22% 至 60.8 億元,總債務則按年上升 32% 至 62.6 億元(見圖四)。債務增幅主要來自 6 月發行的 20 億元可換股債券 —— 該筆債券為零息且年期長達七年,在推高帳面債務的同時,實際利息負擔輕微,反而令集團流動性更為充裕。扣除現金後,聯想的淨債務僅約 1.8 億元,淨負債率低至 2%,整體債務水平偏低。
圖四:聯想的債務水平
 評級受業務風險所限
雖然聯想的債務水平偏低,但發行人評級仍停留在 BBB,原因在於其業務風險偏高,而非償債能力不足。評級機構明確指出,聯想的評級受制於偏低的盈利能力,聯想僅約 2% 至 3% 淨利率遠低於A評級的大型科技企業,反映 PC 業務薄利的本質,盈利對成本波動的敏感度較高。加上 PC 行業週期性強,以及聯想利潤集中於 PC 業務的風險,構成評級上的限制。
不過,此並非聯想獨有的折讓,同業的戴爾及惠普的評級同樣處於 BBB 區間,反映 BBB 大致是 PC 硬件行業的評級天花板。事實上,就債務水平比較,聯想明顯較同業保守:截至最近期,惠普及戴爾的淨債務分別約 52 億及 196 億美元,遠高於聯想的 1.8 億元。換言之,在同一評級級別之下,聯想的財務緩衝相對充裕。
債券投資
整體而言,聯想憑藉 AI 業務帶動的收入增長、不俗的自由現金流,以及偏低的債務水平,為償債能力奠定了紮實基礎。雖然記憶體成本上升為未來一年的盈利帶來壓力,但 ISG 的高速擴張正提供有效對沖,我們相信其信用狀況將維持穩健。
目前平台上有 3 張由聯想發行的美元債券,提供 4.87% 至 5.77% 的淨到期收益率(見表二)。目前聯想的發行人評級為 BBB / BBB(標準普爾/惠譽),債券信貸評級同為 BBB / BBB,屬投資級別。三張債券均為優先無抵押債券,年期由約 1.3年至 5.8 年不等。
表二:FSM Global 平台上的聯想債券
|
債券名稱 |
投資者買入價 |
年期 |
淨到期收益率(%) |
|
102.43 |
5.8 |
5.77 |
|
|
91.6 |
4.1 |
5.45 |
|
|
100.54 |
1.3 |
4.87 |
|
|
資料來源:FSM
Global |
|||
作為對沖的 ISG 亦非全無隱憂。其 9.1% 的營運利潤率屬首次錄得,該業務過去三個財年中有兩年仍錄得虧損,可持續性尚待驗證;增長更高度依賴 540 億元的 AI 伺服器潛在訂單,而此屬潛在商機而非已簽約訂單,交付時間表容易延誤。
此外,中美科技脫鈎下的關稅及出口管制變動,仍可能影響其製造成本與市場准入。投資者亦須留意,2025 年發行的認股權證須按公允價值重新計量,此項非現金波動將持續至 2028 財年底,股價上升反會令帳面虧損擴大,容易令人誤判實際經營狀況。
總結
聯想 2026 財年總收入按年增長 20% 至 830.8 億美元,AI 相關收入佔比已逾三分之一;2027 財年首季收入更按年大增 43%,三大業務同步錄得首季新高。
憑藉提早囤積約 8 個月的記憶體庫存,聯想在 DRAM 價格飆升的環境下仍守住 7.1% 的 PC 業務營運利潤率,惟緩衝預計於下半財年耗盡,屆時盈利將面對毛利與銷量的雙重考驗。
聯想淨債務僅約 1.8 億美元、淨負債率低至 2%,財務緩衝較同級同儕充裕;目前平台上 3 張美元債券提供 4.87% 至 5.77% 的淨到期收益率,屬投資級別。
風險披露聲明
投資債券的主要風險
|
投資高收益債券的主要風險
|
| 具有某些特點的債券 某些債券可能別具特點及風險,投資時須格外注意。這些債券包括:
|
附注
|