Instagram



台灣出口與外銷訂單持續強勁
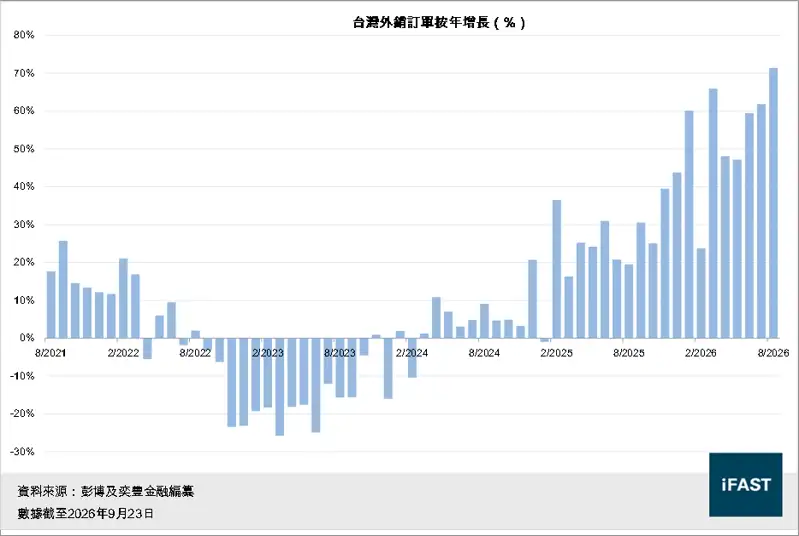
台灣8月出口達824億美元,按年增長41%,再創新高;作為領先指標的外銷訂單8月首次突破單月1,000億美元,按年增長71.4%,已連續十九個月錄得增長,反映即使比較基數提高,增長動力仍然強勁。
圖1:台灣外銷訂單已連續十九個月增長
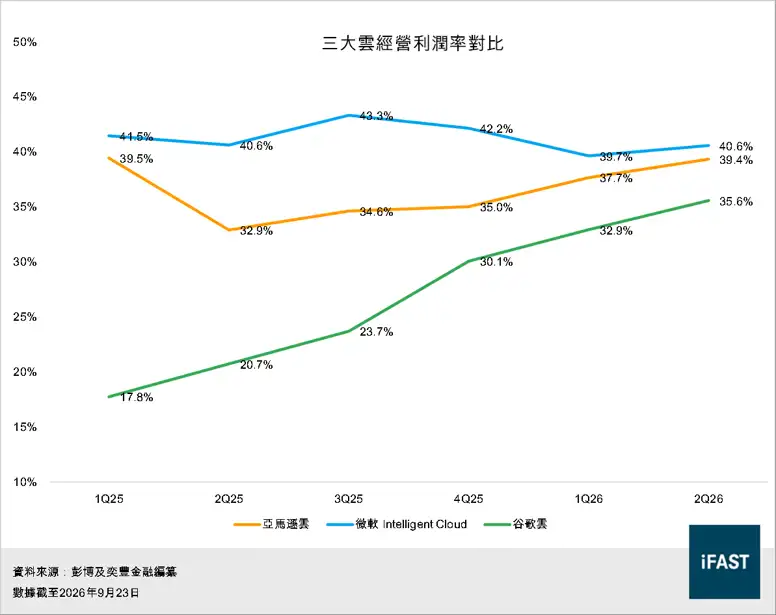
數月前,市場仍質疑大型雲端企業的巨額資本開支能否帶來合理回報。然而,三大雲端供應商第二季的收入增速均加快,經營利潤率亦維持高水平,其中谷歌雲的利潤率更在六個季度內翻倍,逐步紓緩市場對投資回報的疑慮。
圖2:三大雲端供應商Google AWS Azure第二季收入增速比較
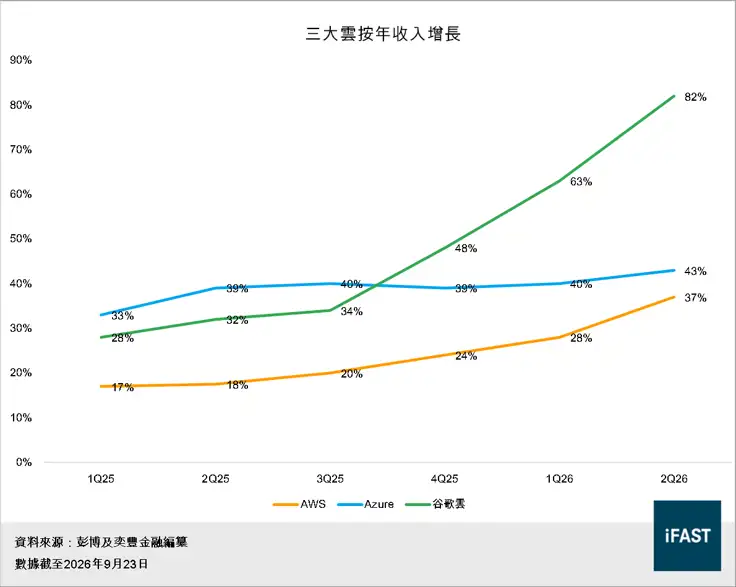
圖3:三大雲端供應商經營利潤率維持高位走勢
雲端企業AI資本開支回報提升,投資意願增強
谷歌雲行政總裁Thomas Kurian今年9月的訪問,亦讓我們一窺AI投資的回報。他表示:「我們AI伺服器的整體回本期不足兩年,而自研晶片的回本期更只有一半。」反映在目前需求十分強勁的情況下,雲端企業能在較短時間內收回硬件成本,顯示AI基建已展現清晰的商業回報,為持續擴大投資提供動機。
除了三大雲端供應商,新興雲端供應商的增長同樣強勁,反映AI算力供應仍然緊張。Nebius行政總裁今年8月表示,公司現在就可以售出2027年的全部產能;首次算力拍賣的成交價格亦較此前最高水平高出15%,而大部分新增合約均附帶預付款,顯示客戶正透過更高價格及提前鎖定資金,爭奪有限的AI算力供應。
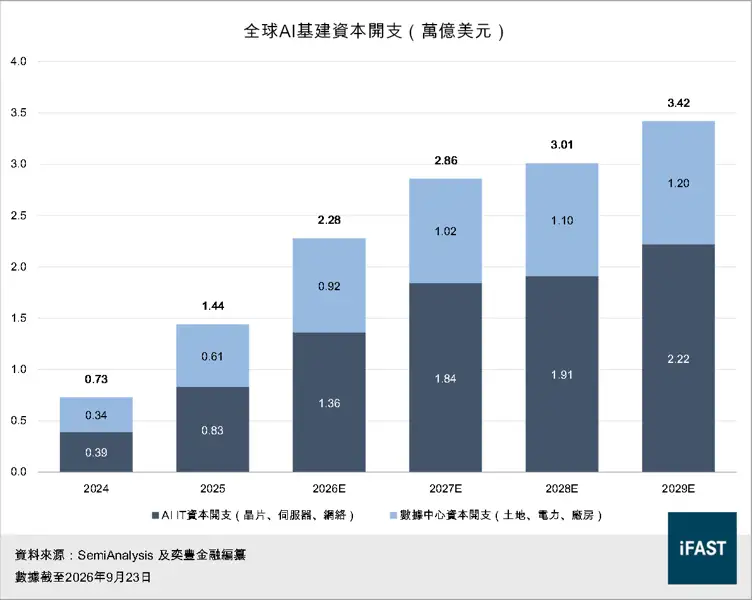
持續強勁的需求,正推動雲端企業擴大投資。亞馬遜和谷歌在第二季業績後上調2026年資本開支指引,四大科技巨企的指引合計達7,200億至7,450億美元,較去年增加約80%;五大雲端巨企2027年的開支預期更達1.3萬億美元。若涵蓋晶片、伺服器、網絡、土地、電力及建築,2024至2029年間全球相關基建投資預計將累計超過10萬億美元。
圖4:全球AI基建投資2024至2029年累計預測超過10萬億美元
強勁的AI硬件需求正不斷向供應鏈上游蔓延。英偉達8月首次提出的全年展望,已隱含約70%的增長,但行政總裁黃仁勳表示,需求增幅遠高於70%,公司有信心實現的增長取決於可交付的供應量;財務總監亦形容為「受供應限制的展望」(a supply-constrained outlook)。換言之,目前制約AI硬件出貨的主要因素仍是供應,而非需求不足。
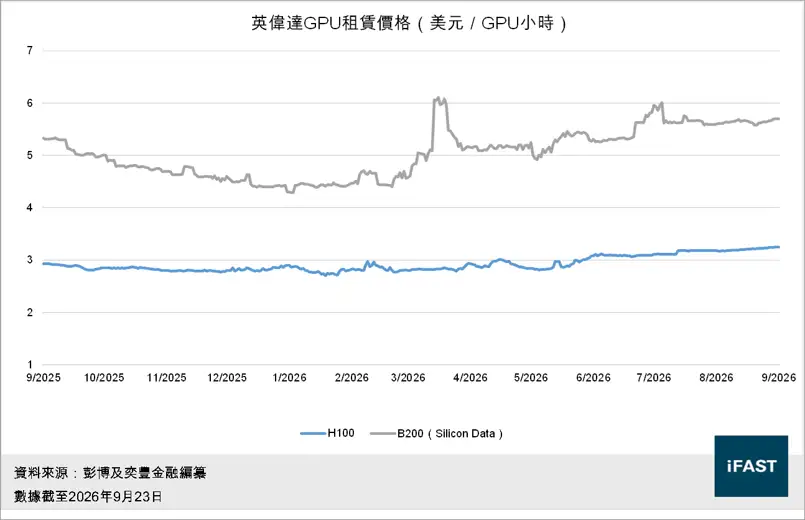
GPU租賃市場也顯示同樣的趨勢。英偉達最新及上一代GPU的租金保持堅挺:H100及B200租金分別較1月低位上升20%及33%;CoreWeave更表示,於2020年推出的A100 GPU,目前仍能以不大幅折讓的價格,簽訂延至2029年的長期合約;英偉達財務總監亦表示,這批A100目前仍處於滿載運作。即使GPU不斷迭代,市場仍在大量使用五、六年前的舊款硬件,可看出硬件需求之強勁。
圖5:英偉達GPU租金保持堅挺
客戶追單,台積電加快擴產
台積電作為台灣加權指數權重最大的成分股,台積電8月收入首次突破160億美元,按美元計按年增長44%。7月及8月合計收入已相當於去年整個第三季的92%,按目前水平推算,第三季收入再次超出公司指引的機會相當高。
我們曾在〈2026下半年投資展望|不可複製的AI供應鏈,為何台股重估仍未完?〉中指出,隨着先進製程在AI時代創造的經濟價值持續提升,台積電有條件逐步加價。據報,台積電已於7月通知主要客戶,2027年起先進製程價格將普遍上調5%至10%;若計及高效能運算相關附加費,部分訂單的總加幅更可能超過10%。
台積電即使加價,客戶需求也有增無減。據報,蘋果、英偉達、AMD、高通及聯發科近期追加2納米產能預訂,促使台積電加快擴產,今年底月產能有望達12萬片,提早達到市場原本預期2027年才實現的水平。早前,我們在〈台積電第二季業績再度超預期!為何我們如此看好亞洲半導體?〉中已詳述,公司計劃未來數年在台灣興建13座晶圓及先進封裝設施。截至年中,設備訂單規模更已接近去年12月原定計劃的兩倍,反映管理層正大幅增加投資,提前部署產能。近期客戶持續追加訂單,意味即使擴產力度已顯著提升,台積電仍可能需要進一步加快投資,以應對新增需求。
記憶體HBM帶來新增邏輯晶片需求
我們在〈記憶體超級週期|技術變革,正在重寫供需邏輯〉中指出,隨着HBM頻寬及功耗要求持續提高,基底晶片正逐步由傳統記憶體製程轉向先進邏輯製程,以改善訊號傳輸、能源效率及整體系統效能。其中,SK海力士的HBM4基底晶片採用台積電N12製程,美光亦把HBM4E基底晶片交由台積電製造,台積電更以N3P支援客製化HBM4E設計。代表HBM正成為GPU、ASIC及先進封裝以外,另一項新的AI代工需求;而隨着製程由N12進一步升級至N3P,單顆基底晶片的代工價值亦有望同步提高。
與此同時,HBM正成為AI加速器擴產的主要瓶頸,供應緊張甚至開始影響GPU的產品設計。以英偉達為例,為提高下一代Rubin Ultra的可出貨數量,公司把每顆GPU的HBM容量由288GB下調至192GB。即使供應鏈掌控力強如英偉達,也不得不因記憶體供應受限而調整硬件配置,反映記憶體短缺之嚴重。
對台積電而言,降低單顆GPU的HBM配置,有助於以相同的記憶體供應支援更多GPU出貨,從而增加先進製程晶圓及CoWoS封裝需求。
封裝替代方案擴展台灣供應鏈商機
CoWoS產能持續緊絀,交貨期據報約78週;隨着客戶採用更多封裝技術,台灣其他供應商亦持續參與其中。據報,谷歌下一代TPU的部分產品將轉用英特爾的EMIB-T,而AMD亦與日月光開發矽橋方案。報道所指的EMIB-T供應鏈包括力積電的矽電容、聯電的矽橋,以及欣興的載板;台積電亦正與景碩開發矽橋封裝。相關加速器晶片仍然依賴台積電的先進製程。替代封裝可能降低台積電在該製造環節的份額,同時為其他台灣供應商創造業務。
台灣的參與範圍亦涵蓋晶片設計及系統組裝。聯發科參與谷歌TPU計劃,提供另一個切入客製化AI晶片的渠道;其首款TPU ASIC預計於第四季開始量產,英偉達亦已同意認購其35億美元可換股債券。鴻海預計今年AI機櫃出貨量將翻倍,全球市佔率約40%,並表示以AI伺服器為主的雲端及網絡業務已佔其收入51%,超過iPhone相關收入。行政總裁指出,晶片供應將限制2027年新一代機櫃的出貨。
盈利上修速度高於股市升幅,估值吸引力提升
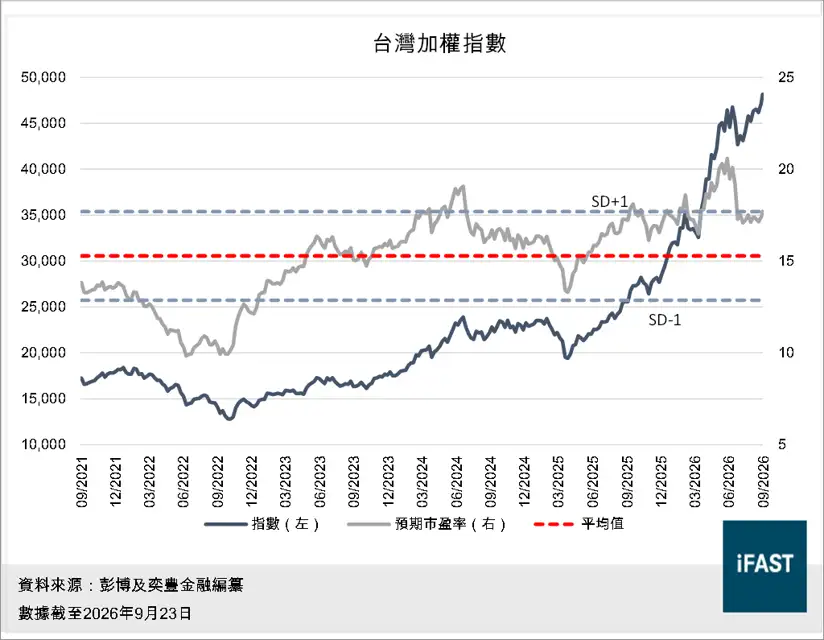
自我們6月上調評級以來,台灣加權指數僅上升約4%,但市場共識盈利預測已上調20%,令預測市盈率由20.6倍回落至17.7倍,處於五年平均值加一個標準差附近。台股的盈利基礎較三個月前明顯改善,但估值倍數反而收縮,基本面改善尚未完全反映在股價之中。
圖6:盈利升幅遠超指數 令預測市盈率回落至平均值加一個標準差附近
我們亦承認,全球半導體板塊短期仍可能維持較高波動。第三季期間,台灣加權指數便先後錄得歷來最大的單日點數跌幅及升幅。不過,我們認為這類波動更多為噪音,未必足以改變AI基建的長期投資方向。
我們認為目前的風險主要在於短期情緒與估值波動,而非AI需求方向本身出現逆轉。因此,我們維持台灣4星「非常吸引」評級。以20倍合理市盈率計算,台灣市場仍有約55%的潛在升幅,風險回報較我們6月上調評級時更具吸引力。
表1:台灣加權指數預測及潛在升幅
|
台灣加權指數 |
2025A |
2026E |
2027E |
2028E |
|
每股盈利 (新台幣) |
1,494.5 |
2,308.9 |
3,058.7 |
3,732.0 |
|
盈利按年增長 (%) |
54.5% |
32.5% |
22.0% |
|
|
市盈率(倍) |
20.9 |
15.7 |
12.9 |
|
|
目標價(基於合理市盈率20倍) |
74,640 |
|||
|
2028年底潛在升幅(%) |
55% |
|||
|
資料來源:彭博及奕豐金融編纂 數據截至2026年9月23日 |
||||
相關產品:
|
市場/行業 |
基金 |
ETF |
|
台灣 |
||
|
亞洲半導體 |