Instagram


表一:FSM全股票基金指數(香港)表現回顧
|
日期 |
指數水準 |
按月變化 |
曆年回報 |
|
2008年12月31日 |
1000 |
- |
- |
|
2009年12月31日 |
1522.8 |
- |
49.2% |
|
2010年12月31日 |
1802.1 |
- |
18.3% |
|
2011年12月31日 |
1534.8 |
- |
-15.9% |
|
2012年12月31日 |
1821.3 |
- |
18.7% |
|
2013年12月31日 |
2015.4 |
- |
10.7% |
|
2014年12月31日 |
2066.5 |
- |
2.5% |
|
2015年12月31日 |
1957.7 |
- |
-5.3% |
|
2016年12月30日 |
2026 |
- |
3.5% |
|
2017年12月31日 |
2636.3 |
2.80% |
30.2% |
|
2018年12月31日 |
2281.4 |
-4.30% |
-13.5% |
|
2019年12月31日 |
2745.4 |
4.40% |
20.3% |
|
2020年12月31日 |
3280.6 |
5.30% |
19.5% |
|
2021年12月31日 |
3517.6 |
1.40% |
7.2% |
|
2022年12月31日 |
2759.6 |
-2.60% |
-21.5% |
|
2023年12月31日 |
3068.2 |
4.20% |
11.2% |
|
2024年12月31日 |
3338.93 |
-2% |
8.8% |
|
2025年12月31日 |
4145.48 |
0.93% |
24.2% |
|
年初至今 |
|||
|
2026年1月31日 |
4429.39 |
6.86% |
6.86% |
|
2026年2月28日 |
4579.58 |
3.39% |
10.48% |
|
2026年3月31日 |
4090.18 |
-10.69% |
-1.33% |
|
2026年4月30日 |
4551.25 |
11.27% |
9.8% |
|
2026年5月31日 |
4802.77 |
5.53% |
15.87% |
|
2026年6月30日 |
4767.61 |
-0.86% |
15.02% |
|
2026年7月31日 |
4643.22 |
-2.61% |
12.02% |
|
2026年8月31日 |
4826.07 |
3.48% |
16.43% |
|
資料來源:奕豐金融編纂,回報截至2026年8月31日(以港元計算),所有回報以資產淨值計算,並將股息於派息日再投資。 |
|||
圖一:FSM全股票基金指數(香港)表現
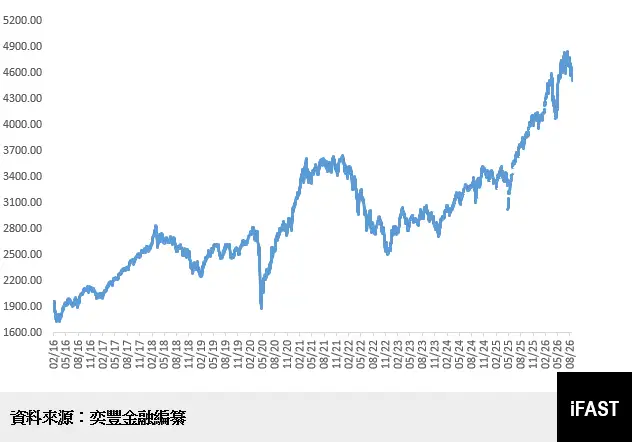
8月環球股市整體維持上揚態勢,雖然月中一度因聯儲局放鷹疑慮及科技股高位回調出現震盪,但多國主要股指仍創下或逼近歷史新高。美國科技巨頭第二季財報強勁,帶動股市強勢上揚,納斯達克指數上漲4%,標普 500 指數上漲 2.6%,道瓊斯指數均在月初創下歷史新高。
中港股市窄幅震盪,板塊分化。上證指數漲4%,滬深300指數漲0.8%,科創50指數在7月暴跌近三成後,8月溫和回彈約3%。港股則在經歷7月上漲後有所回調,恒生指數微跌 1.2%,恒生科技指數挫4.3%,恒生國企指數跌 1.2%。
日韓股市方面,整體呈「前高後低、科技領跌」的走勢。日經 225 指數月中曾升至高點,但受科技股估值修正影響,高位獲利回吐壓力較大。韓國KOSPI 指數 8 月中旬遭遇顯著受壓,三星電子及SK海力士等半導體巨頭因美股晶片股急跌而大幅回調,一度觸發熔斷機制。
歐洲股市則穩健高位,受到企業盈利支撐。歐洲斯托克 600 指數月初創下歷史新高,全月維持高位整理,主要受到大型企業第二季盈利表現亮眼,半導體供應鏈、金融及國防能源板塊表現穩健,有效抵禦了聯儲局貨幣政策不確定性帶來的外溢影響。
於8月,MSCI AC世界指數按月上漲2.56%,MSCI亞洲(日本除外)指數轉升3.11%, MSCI新興市場指數(俄羅斯股票已被剔除)亦止跌回升,上漲3.16%(以港元計算,截至2026年8月31日)。FSM全股票基金指數(香港)於8月轉升3.48%(以港元計算,截至2026年8月31日)。
投資者風險胃納轉強,反映市場恐慌情緒的芝加哥期權交易所波動指數(VIX)月內下跌0.94點,報14.92點。美國十年期國債收益率漲1.53個基點至4.75%(以美元計算,截至2026年8月31日),德國十年期國債收益率亦上漲11.8個基點至約3.32%(以歐元計算,截至2026年8月31日)。
表三:2026年8月表現最佳股票基金(如欲查閱基金於過往各年的表現及風險披露聲明,請點擊基金名稱)
|
市場/行業 |
8月份回報 |
年初至今回報 |
|
|
環球/黃金及貴金屬 |
33.45% |
16.71% |
|
|
環球/黃金及貴金屬 |
32.27% |
13.60% |
|
|
環球/黃金及貴金屬 |
29.94% |
16.16% |
|
|
環球/黃金及貴金屬 |
29.43% |
14.85% |
|
|
環球/黃金及貴金屬 |
17.37% |
24.47% |
|
|
資料來源:奕豐金融編纂,回報截至2026年8月31日(以港元計算) |
|||
貴金屬逆襲 強勢反彈
8月,經歷了前期夏季盤整的貴金屬板塊迎來了顯著的強勢反彈行情。黃金價格從月初約每盎司 4,000 美元的高位區間強勁拉升,月中一舉突破 每盎司4,600 美元關口,單月漲幅超過 13%,創下1月以來的最強勁單月表現。白銀同步展開強勁反彈,在黃金領漲帶動以及工業需求的支撐下,價格站上每盎司71 美元的高位。黃金與白銀現貨價格的大幅上揚,帶動全球主要貴金屬採掘企業的盈利預期修復,金銀礦業 ETF 及龍頭股股價也同步反彈。 在此背景下,貴金屬相關股票基金擺脫7月跌勢,8月迎來大幅回升,漲幅介乎17.4%至33.5%,年初至今上漲約13.6%至24.5%。
表四:2026年8月表現最差股票基金(如欲查閱基金於過往各年的表現及風險披露聲明,請點擊基金名稱)
|
基金名稱 |
市場/行業 |
8月份回報 |
年初至今回報 |
|
歐洲 (包括英國)/房地產 |
-4.38% |
-0.33% |
|
|
美國/中小企 |
-4.24% |
21.00% |
|
|
美國/金融 |
-3.70% |
16.07% |
|
|
中國/一般 |
-3.35% |
-5.79% |
|
|
環球/消費者 |
-3.27% |
-2.44% |
|
|
資料來源:奕豐金融編纂,回報截至2026年8月31日(以港元計算) |
|||
歐洲房地產、美國中小企與金融板塊下跌
歐洲房地產股票在8月維持疲弱,在歐洲大盤以及金融、國防板塊領漲的背景下,成為表現相對落後的板塊之一,於歐美債券收益率反彈,壓制REITs估值。相關股票基金亦按月下跌4.38%,年初至今微跌0.33%。
同時,美國中小企與金融板塊月內先升後跌,與大型科技股走勢分化,主要由於長端美債收益率大幅飆升,而中小型企業高度依賴浮動利率貸款與短期債務融資,引發市場對資產負債表健康的疑慮。此外,隨着科技巨頭第二季財報強勁及 AI 題材回溫,資金重新集中於現金流充沛、抗風險能力強的科技巨頭,使中小企及金融板塊基金遭遇持續的被動與主動拋售。相關股票基金按月下跌3.7%至4.2%,年初至今仍上漲16%至21%。
另外,中國板塊亦有所回調,主要由於經濟數據顯示,內需消費及房地產投資端修復動能轉弱。美國 10 年期國債收益率大幅反彈,中美利差擴大,對全球資金偏好中概股及港股流動性造成短期壓制。相關股票基金按月下跌3%,年初至今漲逾5%。
美國加息影響後續市場部署
踏入9月,美伊雙方再度開火,使局勢趨向不明朗,美國聯儲局加息預期持續升溫,加劇市場波動,許多金融資產已經提前反映加息的影響。美國國債孳息率持續上行,短期至中期美國國債孳息率上升速度亦見加快。AI科技板塊震盪下挫,航運、虛擬資產、能源等板塊則走強。目前,環球資本市場再度走到了美國加息的十字路口,市場普遍預計預計今年聯儲局可能加息一至兩次,投資者需要留意對後續市場走向的影響,把握部署時機。
FSM Global HK平台上有各類資產、市場的股票基金,亦有不少企業債券可供投資,為投資者帶來穩健的資本增長。對於有興趣捕捉環球股債市場增長潛力的投資者,不妨考慮FSM管理組合。FSM管理組合能協助投資者因應市場的瞬息萬變而就投資策略作出改動。我們相信環球股市中長線發展和基本因素的關係密不可分,這些因素包括估值、企業盈利及地區經濟發展等。