Instagram



南韓正逐步走出2024年12月底時前總統尹錫悅所帶來的政治陰影,整體經濟也趨於穩定。KOSPI在AI帶動下強力反彈,即便經歷回調,但整體升勢仍然穩固。雖然投資者對韓股的第一印象是半導體,但我們認為,市場忽略了其餘的故事。人工智能的景氣已經不止於晶片,並透過預計創紀錄的稅收和上升中的居民收入向外擴散,治理改革則正在收窄南韓折扣。這使我們相信,市場其他部分將同步受惠。
宏觀故事確認南韓上升週期已經開始
圖一:南韓季度GDP按年升幅
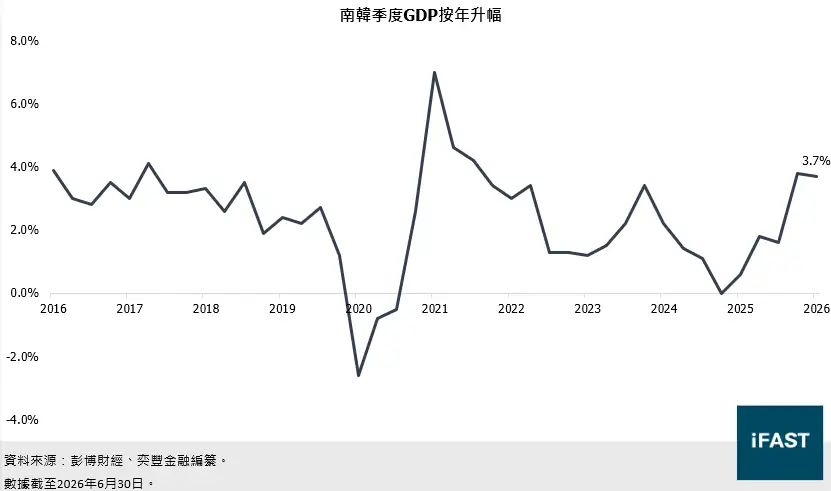
南韓今年第二季度的GDP按年增長達3.7%,雖然略低於上一季3.8%的升幅,但仍明顯高於去年四個季度1%的均值。市場所關注的記憶體成為今年拉動南韓經濟增長的主要動力,從出口角度而言,半導體截至今年9月的出口量已達到3,403.5億美元,記憶體短缺推高DRAM和NAND價格至歷史新高水平,加上海外科技公司持續擴大資本開支計劃,記憶體出口量因此得以量價齊升,並帶動南韓出口造好。
出口訂單的增長也刺激了生產活動的擴張,南韓標普全球製造業採購經理指數(PMI)在今年以來一直位於榮枯線之上,顯示南韓生產活動維持活躍。實際上,記憶體是南韓先進製造能力面向全球的最佳名片。隨着南韓在AI供應鏈中的地位持續攀升,AI的角色也已從單純的出口產品,轉變成驅動國家投資的引擎。政府和科技巨頭共同推進的三大投資計劃將國家投資版圖延伸至龍仁、光州等首都圈以外的區域。工廠與數據中心的建設週期,將同步拉動當地的建築、生產、消費與房地產發展,使AI紅利穿全面滲透南韓經濟,並在長遠而言有效推動南韓區域之間的均衡發展。
圖二:南韓私人部門實際支出按年升幅
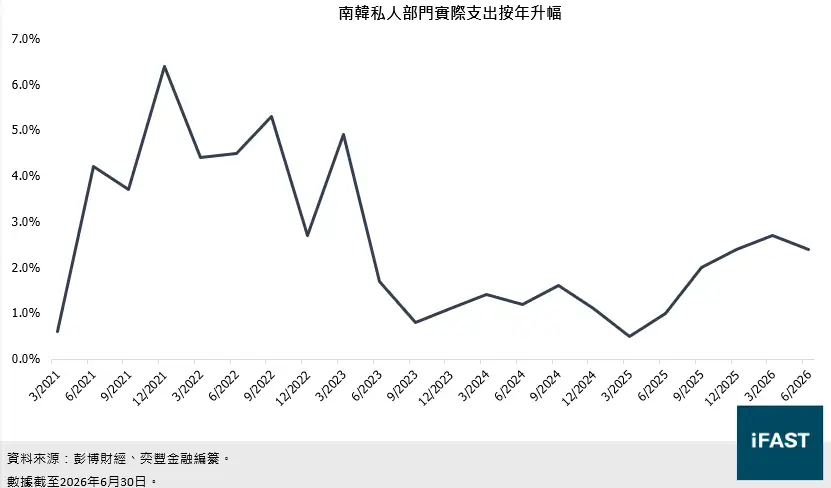
不過,出口並非GDP的唯一拉動力。根據南韓國家數據廳指出,截至今年第二季度,家庭每月平均收入按年升4.5%,實際收入亦有1.5%的升幅,顯示居民收入正在得到改善。因南韓以製造及科技業為主,並在亞洲半導體產業鏈中扮演重要的硬件供應角色。受下游需求爆發拉動,加上製造業和出口數據造好為經濟環境復甦奠定基礎,居民收入得以呈現相對亮眼的增長。特別的是,當局指出五等分位收入差距降至統計以來最低水平,有助提振中低收入群體的邊際消費傾向,從而對内需消費形成利好。再者,南韓股市在今年開始節節上升,資產增值帶來的財富效應也有助提高居民消費。因此自去年9月起,南韓私人部門的實際支出按年升幅維持在2%以上,反映居民消費動能正在修復。
AI正在為政府創造稅收 並反哺投資
南韓政府在9月發布預測,指出在蓬勃的半導體產業帶動下,2026年國稅收入預計將達到478.6兆韓元,創歷史新高。其中SK海力士和三星電子突破歷史新高的利潤將為當局帶來可觀的收入。此外,獎金和特別分紅也會推升個人所得稅收入,並從另一維度貢獻稅收。據當局指出,超收稅款主要會流向「未來應對基金」。按照9月1日企劃預算處的2027年預算案,基金規模有162.3兆韓元,其中45.4兆會用於青年、成長動力、地方和教育人才。同時,也有21.3兆韓元會用作半導體、實體人工智能和人工智能數據中心的支出。由此可見,少數公司的豐厚利潤,會在日後通過稅收和財政流向更多經濟部門。
由此可見,AI投資對南韓經濟的意義遠超過兩間記憶體公司單純的盈利增長,並已經開始傳導至其他經濟活動。目前南韓在出口訂單攀升下,逐漸形成增長的正面循環,即出口繁榮正轉化為企業投資能力與家庭購買力的實際擴張,並經由稅收渠道回流至AI建設和内需支持,顯示南韓經濟故事的說服力正得到有效增強。
價值提升計劃的重估革命正在進行
在我們過往的韓股投資展望中,曾數次提及過困擾南韓股市已久的南韓折扣問題。南韓企業相對於全球同業存在明顯折讓,相對薄弱的管理導致股東回報較低,也令屬同一集團的上市標的相當分散。
不過,該問題正在得到改善。通過對處於不同行業的公司市淨率作排名,若該KOSPI上市公司連續三年(每年進行兩次排名,相等於連續六次上榜)位列於該行業尾端的25%,便會被納入公開名單,為公司施加壓力。若公司不希望上榜,則需要向交易所提交價值提升計劃,以鼓勵它們改善股東回報。截至2026年10月,KOSPI上市公司中約有70%的公司的市淨率少於1,反映價值提升空間相當廣闊。
此外,南韓屬同一集團的子公司分拆上市現象也十分普遍,使企業整體價值受壓。金融委員會於是在今年7月公布指引,禁止再進行重複上市,即已上市的母公司把實質控制的未上市的子公司分拆上市。雖然已經上市的子公司不會受到影響,但長遠而言,制度完善仍有助杜絕日後可能會出現的漏洞,並彰顯監管當局保護少數股東權益的決心,從而改善股市交易環境。
在執行已有價值提升計劃時,龍頭公司也能發揮其標杆作用,引導其他上市公司效仿。以SK海力士為例,公司在8月進行南韓上市企業中規模最大的股份回購及註銷操作(達40兆韓元),該操作與經第三次修正的《商法》相符,即將回購的庫存股全數註銷,以防止少數股東權益被公司通過操控庫存股手段而稀釋。在SK海力士進行回購後,其他上市公司如KT&G和SNT Motiv均進行相同操作。雖然規模遠不及SK海力士,但仍能反映在制度約束與龍頭引領的雙重作用下,股東價值開始得到維護。
金融業正成為宏觀復甦和價值提升的雙重受益者
儘管KOSPI指數仍以科技和製造業公司為主,但在其他主流指數,如MSCI南韓20/35指數中,金融業仍佔10.3%的比重。其中,KB金融、新韓金融和韓亞金融的佔比較大
表一:主要金融公司上半年利潤表現
|
上半年淨利潤 |
按年升幅 |
|
|
KB 金融 |
3.88 兆 |
13.1% |
|
新韓金融 |
3.44 兆 |
13.3% |
|
韓亞金融 |
2.40 兆 |
4.4% |
|
資料來源:彭博財經、奕豐金融編纂 |
||
南韓宏觀指標造好大多由出口和工業生產驅動,在AI週期預計持續和其他產業也開始復甦的背景下,經濟環境將變得更有韌性,為南韓央行加息決策營造利好環境。由於南韓核心CPI自去年9月起便維持在2%以上,因此當局在8月連續第二次進行加息,有助推動銀行淨息差的修復。此外,因應南韓股市的活動變得更為活躍,作為提供交易和借貸服務的金融集團而言,交易頻率的增加將有助帶動資產管理、手續費和托管費等多種非利息收入的增長。因此,三大主要金融公司的利潤在上半年均呈現升幅。
此外,金融業低市淨率的情況十分常見,於KOSPI上市的金融公司中,幾乎所有公司的市淨率均低於1。在改善折扣的政策方向下,主要公司陸續披露其價值提升計劃。以新韓金融為例,如ROE大於10%和CET1(普通股權一級資本比率)大於13%,公司將會進行不少於50%的股東回報。在股東回饋計劃越漸清晰的趨勢下,預計南韓金融業的價值重估步伐將有所加快,並有助帶動指數增長。
被忽視的國防實力
雖然市場目前仍將關注放在AI硬件上,但南韓國防(K-Defense)實際上也值得被重視。截至2026年10月8日,南韓國防相關的公司合計佔KOSPI 3.7%的市值,其中以韓華航空、現代重工和韓華海洋的市值佔比最高,其佔比合共達2.1%。
圖三:三間代表公司2026上半年收入
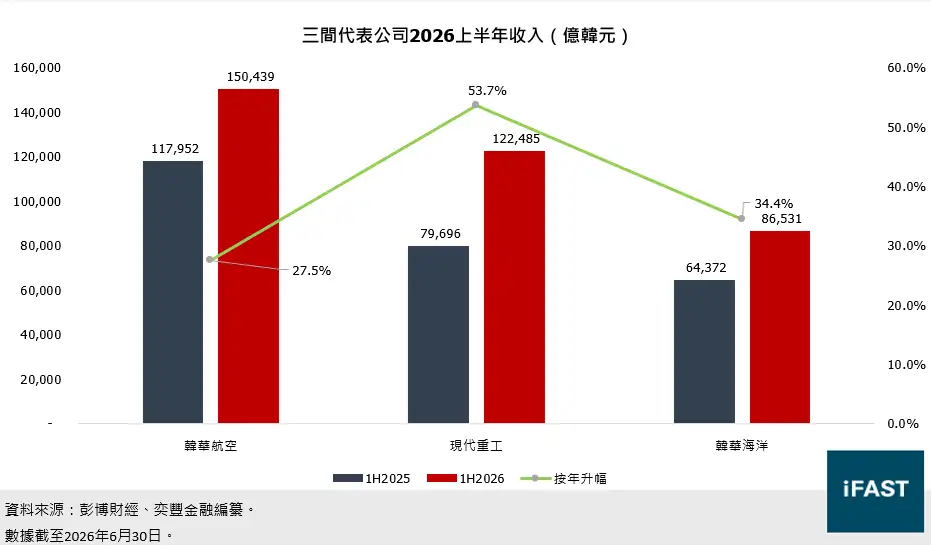
三間主要國防公司在今年上半年的收入升幅均超過20%,其中以現代重工的升幅最為顯眼,達53.7%。三間公司收入的增長主要來源於國防設備,如武器和軍艦的交付量有所上升,顯示南韓國防需求的上升正在反映在主要公司的財務表現上。同時,訂單數量的上升也有助提高其收入能見度,並從另一維度支持韓股盈利修復。
為加強自主指揮權,李在明政府對南韓軍事的要求有所提高。因此南韓計劃於明年將國防預算提高8.2%至73.3兆韓元,並創歷年最大升幅。除應對本土的國防需求外,海外國家對南韓國防產業的需求亦在持續攀升。根據斯德哥爾摩國際和平研究所統計,南韓在2025年首次躍升為全球第四大武器出口國。因應地緣政治局勢持續不穩,價格較低但性能尚可的南韓國防設備正在得到其他國家青睞。
如韓華航空參與生產的天弓-II在中東戰爭創下96%的攔截率,優秀的性能使阿聯酋要求南韓提前交付訂單,反映外國對南韓國防設備存在較大需求。此外,韓華海洋也在9月獲選為泰國皇軍新一代巡防艦的優先合作對象,顯示南韓國防設備實力正陸續獲得認可。雖然出口增長未必如半導體強勁,但這條完全獨立於AI建設的發展主線,將為南韓開闢新的增長引擎。
現在只是重估的序章
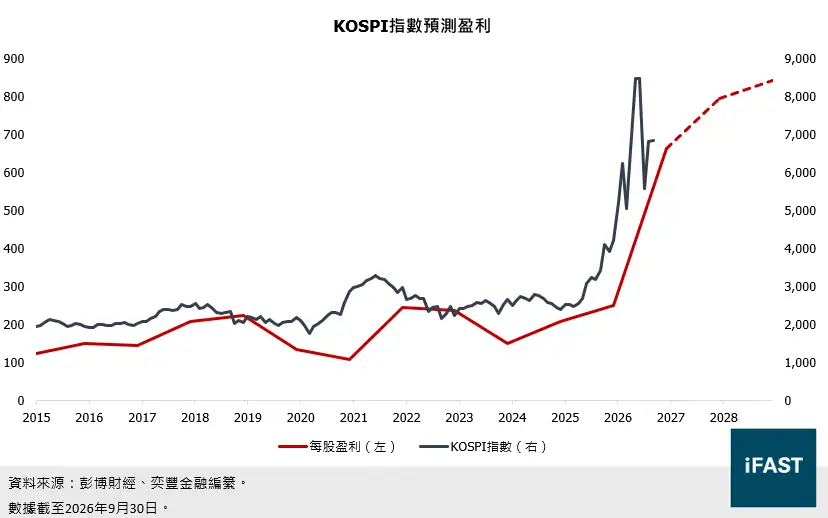
本文對南韓在AI之外的多個投資邏輯進行了梳理,目的是希望投資者認識到當市場目光仍聚焦於半導體與AI基建時,宏觀經濟的顯著復甦、韓國折扣的結構性收斂,以及一系列獨立於科技資本開支周期的新催化劑,正共同構成韓股價值重估的完整拼圖。更值得留意的是,各環節並非孤立,而是彼此強化——經濟增長與稅收擴張為產業投資提供財政背書,價值提升政策持續消解估值折扣,而盈利的改善反過來增強政策的說服力。因此KOSPI的上升動能並不依賴於單一故事,而是盈利來源多元化與股東回報制度性改善的共同結果。
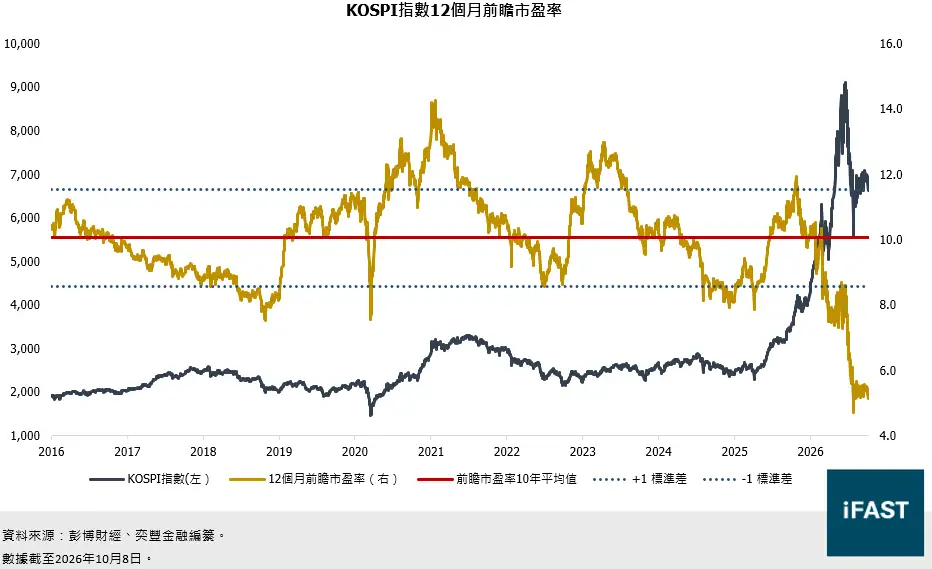
而這一切才剛剛開始。KOSPI前瞻市盈率目前仍低於歷史均值一個標準差以上,意味着在多重利好逐步兌現之際,市場定價尚未充分反映韓股的增長潛力。因此,我們將維持KOSPI目標價不變,截至2026年10月8日的潛在升幅達65.4%。
圖四:KOSPI指數12個月前瞻市盈率
表二:KOSPI指數的預測盈利及潛在升幅
|
|
2025A |
2026E |
2027E |
2028E |
|
每股盈利 |
248.9 |
664.9 |
794.6 |
842.9 |
|
每股盈利年增長率 |
19.4% |
167.2% |
19.5% |
6.1% |
|
市盈率(倍) |
26.6 |
10.0 |
8.3 |
7.9 |
|
股息率 |
1.0% |
2.7% |
3.2% |
3.4% |
|
截至2028年底的目標價格(基於13倍合理市盈率) |
10,958 |
|||
|
潛在升幅 |
65.4% |
|||
|
資料來源:彭博財經、奕豐金融編纂 |
||||
圖五:KOSPI指數預測盈利
表三:相關投資產品
|
市場 |
基金 |
ETF |
|
南韓 |
||