Instagram


內文摘要
- 南韓與香港科技股今年表現分歧:南韓KOSPI指數受惠記憶體超級週期及AI硬件熱潮屢創新高,香港恒生科技指數則因騰訊、阿里巴巴等公司龐大AI資本開支引發的現金流憂慮而顯著落後,港韓科技ETF(3431.HK)正是連結兩地機遇的橋樑。
- ETF透過41.3%配置於富時韓國科技+20指數掉期,並重倉聯想、中芯國際、華虹半導體等港股硬件股,全面捕捉南韓AI自主戰略、中國硬件國產化及AI基礎設施擴張三大主題。
- 估值具吸引力:富時港韓科技指數現時12個月前瞻市盈率為9.9倍,低於13.9倍的歷史均值,在盈利持續上修支持下,指數於2028年底前潛在升幅可達51.7%,對應ETF目標價約15.1港元。
韓股走強 港股承壓 港韓兩地有何不同?
圖一:恒生科技及KOSPI指數年初至今走勢
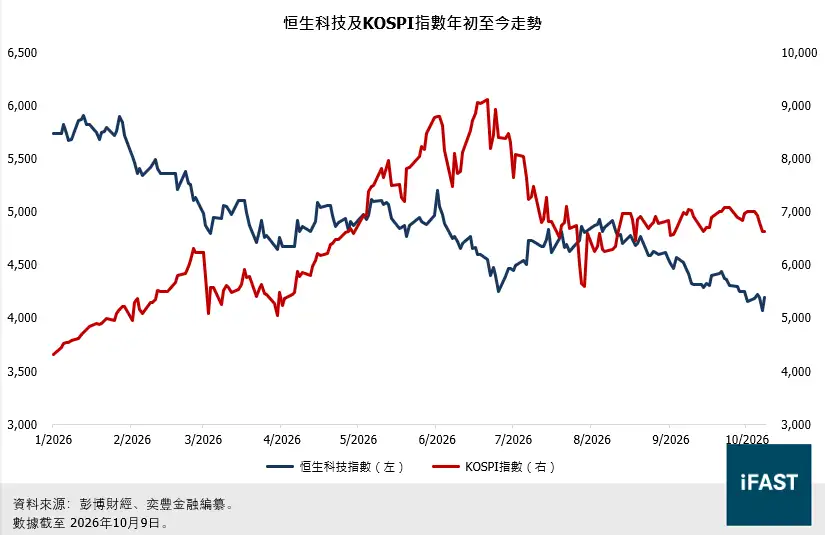
相信投資者在今年已經注意到港韓兩地股市走勢存在明顯分歧,以SK海力士和三星電子為首的南韓KOSPI指數節節走高,雖然7月起有所回落,但年初至今累積升幅仍接近53.7%。反觀以互聯網公司和其他硬件股為主的恒生科技指數表現相對疲弱。
表一:恒生科技及KOSPI指數成分股
|
|
恒生科技指數成分股 |
指數比重(%) |
KOSPI指數成分股 |
指數比重(%) |
|
1 |
網易 |
8.6% |
三星電子 |
28.8% |
|
2 |
騰訊 |
8.4% |
SK海力士 |
23.8% |
|
3 |
小米集團 |
8.3% |
SK Square |
2.8% |
|
4 |
美團 |
8.2% |
三星電機 |
2.1% |
|
5 |
比亞迪股份 |
8.0% |
LG新能源 |
1.5% |
|
6 |
阿里巴巴 |
7.7% |
現代汽車 |
1.3% |
|
7 |
中芯國際 |
7.7% |
三星生物製藥 |
1.2% |
|
8 |
聯想集團 |
5.9% |
KB金融集團 |
1.1% |
|
9 |
京東集團 |
5.1% |
三星生命 |
1.0% |
|
10 |
百度集團 |
4.2% |
三星物產 |
1.0% |
|
資料來源:恒生指數公司、韓國交易所、奕豐金融編纂。 |
||||
若比較兩個指數前十大成分股,不難看出KOSPI指數比恒生科技指數更為集中,且更貼近當下對AI硬件的投資熱潮。除了佔比較高的SK海力士和三星電子外,三星電機、三星人壽和SK Square等公司也在此輪熱潮中通過自身行業定位和投資持股方式受惠,帶動KOSPI指數以亮眼幅度增長。
相關文章:〈上調南韓股市星號評級至4星|記憶體以外的敘事能否成為韓股的新催化劑?〉
恒生指數的成分股多以互聯網服務的公司為主,雖然當中亦包含如聯想、中芯國際和華虹宏力等AI硬件和基礎設施公司,因佔比較低,且市場比較關注於美國、南韓和台灣等上市的硬件公司,恒生科技指數整體走勢仍然疲弱。特別是指數佔比較大及計劃加大資本開支研發AI模型的騰訊與阿里巴巴,其項目的商業價值需要較長時間才能兌現,龐大的投資規模也不禁引起投資者對現金流承受能力的擔憂,股價因此尚未得到提振。
由此可見,此走勢分歧其實反映AI浪潮下的兩種不同成長故事,意味着市場正同時存在兩種發展機遇。對於希望同時受惠於兩個市場的投資者而言,南方港韓科技ETF (HKEX:3431)或是其中一個選擇。
港韓科技ETF如何助您投資港韓市場?
表二:港韓科技ETF基本資料
|
基金管理人 |
南方東英資產管理有限公司 |
|
上市日期 |
2025年9月29日 |
|
追蹤指數 |
富時 ETF 通香港韓國科技+指數(下稱為「富時香港韓國科技指數」 |
|
管理費用(%) |
每年0.99% |
|
全年經常性開支比率 |
約1.2% |
|
成份股數目 |
21 |
|
總資產淨值(港元) |
12.4億元 |
|
每手交易數量 |
100 |
|
資料來源:恒生投資管理有限公司、奕豐金融編纂 數據截至 2026年9月28日 |
|
此港韓科技ETF自去年9月上市以來,截至今年8月的累計成交量已位列港交所主板ETF第十五位,反映市場對同時涵蓋韓股與港股科技主題產品的狂熱需求。同時, 8隻ETF在今年4月下旬被新增至南向ETF通名單,當中包括本文介紹的港韓科技ETF。在名單調整生效當日,此港韓科技ETF盤中一度急升101.21%,成交額更按日暴增近120倍(由227.55萬港元飆升至2.76億港元),進一步印證此ETF在填補投資者南韓資產配置空白上的重要角色。
表三:港韓科技ETF持倉
|
排名 |
資產名稱 |
持倉比重(%) |
公司或資產概述 |
|
1 |
富時韓國科技+20指數掉期 |
41.3% |
該持倉並非個股,而是一項參考「富時韓國科技+20指數」的總回報掉期合約,讓ETF通過掉期合約間接投資多間南韓主要科技股。 |
|
2 |
聯想集團 |
6.7% |
全球出貨量最大的個人電腦生產商,總部設於香港及北京。業務亦擴展至伺服器、智能手機及人工智能基礎設施方案。 |
|
3 |
網易 |
6.0% |
中國主要網絡遊戲開發及發行商,同時經營電商、在線教育及音樂串流等業務。 |
|
4 |
阿里巴巴 |
5.9% |
中國最大電子商務集團,並擁有龐大雲計算、物流及國際電商業務。 |
|
5 |
騰訊控股 |
5.9% |
中國最大遊戲及社交媒體公司,經營微信和QQ,並於金融科技、雲服務及數碼內容領域有所布局。 |
|
6 |
中芯國際 |
5.8% |
中國內地最大及技術最先進的晶圓代工廠,為全球客戶生產邏輯、混合信號及特殊工藝半導體。 |
|
7 |
美團 |
5.6% |
中國領先的生活服務平台,業務涵蓋外賣配送、到店服務、酒店旅遊預訂及即時零售配送。 |
|
8 |
小米集團 |
5.4% |
全球消費電子集團,以智能手機及物聯網/智能家居產品聞名,近年亦大規模生產電動汽車。 |
|
9 |
快手 |
3.3% |
中國第二大短視頻/直播平台,主要收入來自廣告、直播電商及虛擬打賞。 |
|
10 |
華虹公司 |
2.4% |
總部位於上海的特色晶圓代工廠,專注於成熟製程的模擬、功率及嵌入式記憶體晶片,應用於汽車、工業及消費電子領域。 |
|
資料來源:南方東英資產管理公司、奕豐金融編纂。 |
|||
值得注意的是,ETF通過富時韓國科技+20指數掉期投資南韓股票,該指數追蹤多間科技公司,包括三星電機、SK海力士、三星電子、Naver和三星SDS等公司,有助ETF更全面地參與南韓市場,同時做到分散投資。然而,投資者須注意的是掉期資產相比一般股票資產存在較高風險,例如ETF需要面對來自對手方的信用風險和抵押品不足的風險。加上ETF通過掉期完成配置需求,成本或會較直接持有相關股票資產更高。
如表二所示,ETF的經常性開支比率為1.2%。不過,費用雖比單純追蹤KOSPI指數的Global X KOSPI 200 ETF和Xtrackers MSCI 韓國 UCITS ETF要高,但仍比追蹤港韓半導體市場的博時港交所韓交所半導體指數 ETF和華泰盈科港交所韓交所半導體指數 ETF(經常性開支比率均為1.8%)要低。加上ETF的投資主題較為分散,除一般韓股和半導體市場外,也會投資其他主要中國互聯網公司。因此從投資題材而言,港韓科技ETF仍有可取之處。
另一方面,ETF在港股也有所布局。其中投資於聯想和中芯國際的比例較高,更將只佔恒生科技指數2.4%的華虹半導體納入為主要持倉。結合其41.3%的富時韓國科技+20指數掉期配置,可見ETF相對側重於硬件股份,從而在AI基礎設施需求爆發時受惠。
1. 南韓全面的AI故事
我們在之前的文章中強調過SK海力士和三星電子如何受惠於記憶體週期,除了記憶體外,南韓在其他方面的AI故事也值得被關注,並成為政府發展重心。以AI模型為例,雖然南韓AI模型的性能不及中美兩國,但作為南韓AI戰略的重要組成部分,擁有自主AI模型能夠大大提升科技的自主性,使其在實際應用上(特別是涉及政府部門的敏感應用)不用受制於人,從而確保信息安全性和獨立性。此外,南韓先進的製造技術也有助其發展具身智能,例如現代汽車和LG電子均在積極推進AI機器人戰略。同時,主要互聯網和通信公司,如Naver、三星SDS和SK Telecom,也在基礎設施層面支持南韓AI發展。由此可見,通過指數遠期投資南韓科技股的方式將使ETF能夠充分享受南韓AI戰略帶來的紅利,並迎合希望布局南韓發展的投資者需求。
延伸閲讀:〈 南韓AI|記憶體外的AI故事是否吸引? 〉
2. 硬件國產化
中芯國際和華虹半導體合共佔8%的持倉,並構建了一條從上游材料到晶圓代工的中國半導體供應鏈投資鏈。受地緣政治關係影響,中國在數年前便開始推動硬件的自主化,從而擺脫潛在的外部供應限制。儘管目前晶圓代工需求由台積電消化,但因產能有限,加上中國AI發展急速,所衍生的硬件需求將為本土晶圓代工廠貢獻可觀的增長。特別是中芯國際,根據Counterpoint統計,中芯國際佔全球晶圓代工5%的市場份額,僅次於台積電和三星電子,較高的市場地位和逐漸成熟的良率表現也使公司充分受惠於國產算力的爆發期。此外,在ETF持倉中位列第十一名的建滔積層板也值得被關注。公司作為PCB(印刷電路板)材料生產商,雖與國產晶片沒有直接的技術聯動,但作為半導體封裝與電路板製造的上游原材料供應商,仍能為ETF帶來更廣義的半導體敞口,從而完善其在硬件股上的布局。
3. 全面的基礎設施布局
作為ETF第二大持倉,聯想在26/27財政年度第一季度(即截至今年6月30日止三個月)的業績相當亮眼。雖然智能設備仍是聯想的主要業務,但在AI算力需求上升帶動下,基礎設施方案業務的收入按年大升98.4%,佔總收入的比例也從上年同期的21.4%提升至29.9%,顯示聯想的基礎設施業務已逐步成為收入的重要來源。此外,ETF另一重要持倉阿里巴巴也將在持續的AI應用提升中受惠。阿里巴巴除透過出租現有算力設施,讓客戶進行模型訓練外,亦積極研發自主AI模型,與其他業務一同構建更豐富的自有生態系統。儘管前期投資周期較長,及需要龐大的資本開支,但隨着AI商業化收益兌現,長遠或有望帶動阿里巴巴收入增長。
發展脈絡清晰 估值未追上潛力
圖二:富時香港韓國科技指數12個月前瞻市盈率
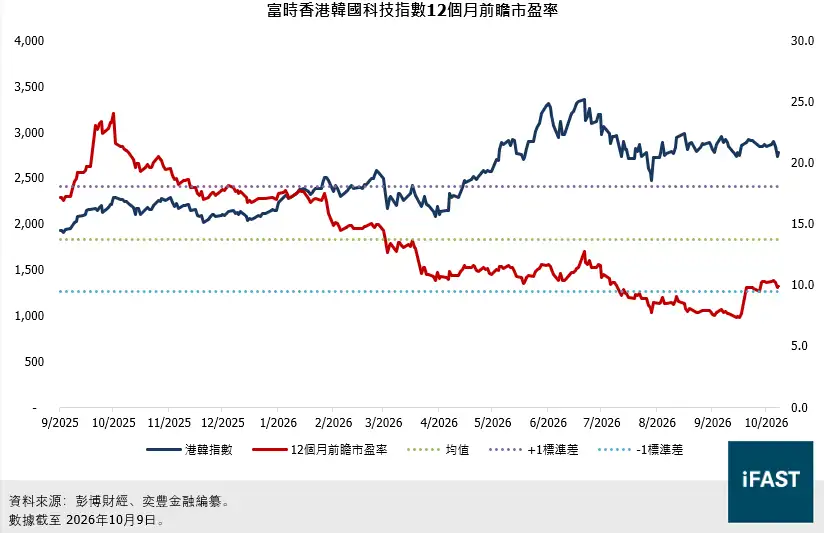
從圖一可見,富時香港韓國科技指數雖在6月有所回落,但整體而言仍保持上升趨勢。反觀指數的12個月前瞻市盈率則一路下滑,並接近-1標準差的水平。從持倉角度而言,ETF較多的配置集中在硬件和基礎設施板塊。特別是南韓記憶體晶片股。自AI開啓新一輪記憶體超級週期起,市場便一直上調有關公司的盈利預測,而公司在季度業績中所展示的亮眼增長也為盈利上修提供支持。此外,聯想集團、中芯國際和華虹半導體等的業績也充分證明公司正在受惠於本輪投資週期,有助強化市場對未來盈利的憧憬。當預估盈利增幅遠高於股價升幅時,市盈率固然會向下發展。同時,現時低於歷史均值的估值也意味着盈利增長或未完全反映在價格上,為日後股價上行打開空間。
目前富時香港韓國科技指數的12個月前瞻市盈率為9.9倍,低於13.9倍的均值。我們認為儘管硬件股盈利會在未來繼續獲得支撐,但其他主要持倉公司的收入和盈利尚處於復甦狀態,或面臨較大不確定性,因此我們將合理市盈率設定為10倍,以採取相對保守的態度平衡增長差異。例如美團利潤在經歷去年外賣大戰後需要一段時間才能有所提振、小米消費電子產品收入在原材料成本上升下仍然受壓,以及阿里巴巴在AI模型和雲端基礎設施上需要較大投入等。
整體而言,港韓科技股的發展方向依然清晰。一方面,聯想集團的AI伺服器儲備訂單持續飆升、中芯國際及華虹半導體所代表的晶片國產替代進程,均反映AI基建的硬件需求料將會持續。另一方面,國產AI大模型的迭代及龐大的應用場景,也將持續為騰訊、阿里巴巴等科網公司開拓新的收入增長動能。南韓公司則會繼續受惠於AI基礎設施建設週期。換言之,即使現時遠期市盈率已跌至歷史均值以下水平,在盈利增長持續勝於股價升幅的格局下,估值仍有重新修復的空間。綜合以上所述,富時香港韓國科技指數於2028年底前的潛在升幅可達51.7%,對應ETF目標價約15.1港元。
表四:富時香港韓國科技指數的預測盈利及潛在升幅
|
|
2025A |
2026E |
2027E |
2028E |
|
每股盈利(港元) |
76.8 |
242.8 |
370.7 |
421.9 |
|
每股盈利年增長率 |
|
216.3% |
52.7% |
13.8% |
|
市盈率(倍) |
36.2 |
11.5 |
7.5 |
6.6 |
|
截至2028年底的目標價(基於10倍合理市盈率) |
4,219 |
|||
|
潛在升幅 |
51.7% |
|||
|
資料來源:彭博財經、奕豐金融編纂 |
||||