Instagram


內文摘要:
- 法國 10 年期國債對德國利差近期擴大至約 140 基點,創 2011-12 年歐債危機以來高位,市場定價已反映較官方預測更差的財政路徑。
- 公共債務升至約 GDP 的119%,赤字連續多年高於 5%,利息支出快速上升,新預算整頓力度有限,難以扭轉債務上升軌跡。
- 風險目前主要集中於法國主權,尚未大規模擴散至其他歐元區主權及企業信貸;銀行體系及政策工具較歐債危機時期明顯改善,但 2027 年大選前不確定性持續。
法國國債收益率為何急升?
歐洲各國主權債各有不同收益率,而一般市場以經濟最強的德國主權債為無風險基準。2024 年初,法國 10 年期對德利差約 50 基點,其後意大利、西班牙利差總體收窄,法國則逆勢走闊,近期升至約 140 基點並一度超過意大利約 34 基點(見圖一)。
圖一:法德、意德、西德九月至今國債息差走勢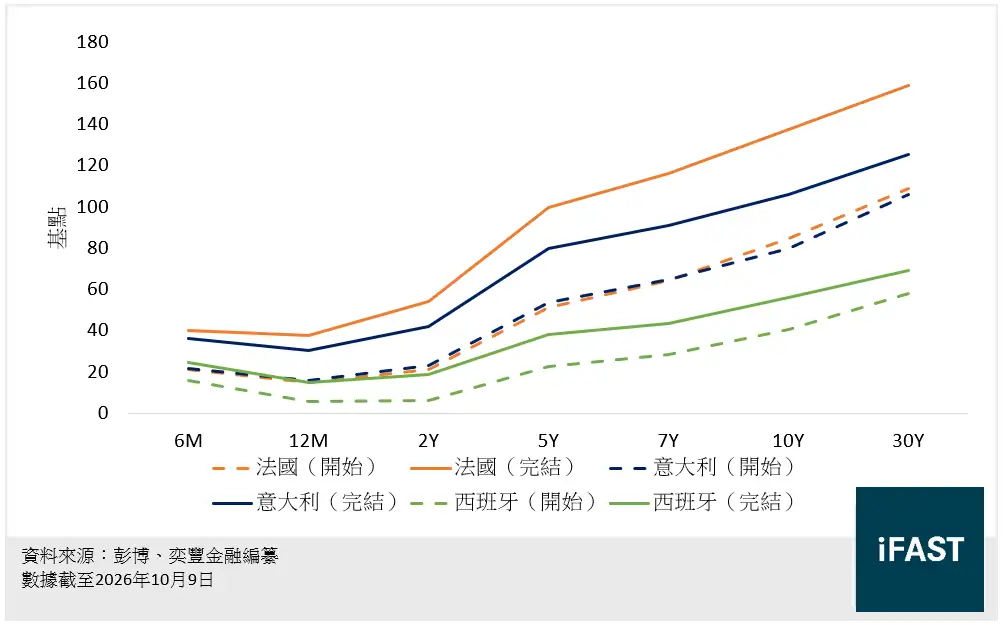
即使扣除約 25 基點的選舉政治不確定性所帶來的風險溢價,利息支出佔GDP 達 3.7%,明顯高於歐盟委員會預測的 120.2%及 2.8%。3.7%的比率在歷史上對應約A-/BBB+評級區間,顯示投資者已定價明顯的信用惡化。法國 5 年期主權信貸違約掉期(CDS)息差曾升穿100基點,亦高於意大利的約 73基點(見圖二)。
圖二:主要歐洲國家五年期主權 CDS比較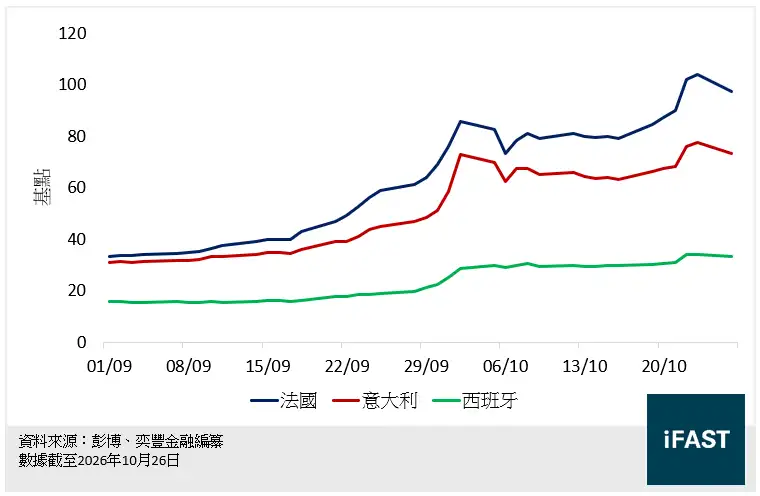
法國財政危機有多嚴重?公共債務及財政赤字分析
根據法國國家統計與經濟研究所(INSEE)數據,2026 年第二季法國公共債務約達 3.6 萬億歐元,相當於GDP的119%,較 2019年約 98%大幅上升。2026 年赤字預期約為 GDP 的5.4%,已連續四年高於 5%,亦遠高於歐盟 3%上限(見圖三)。
圖三:法國負債對GDP比例及赤字率走勢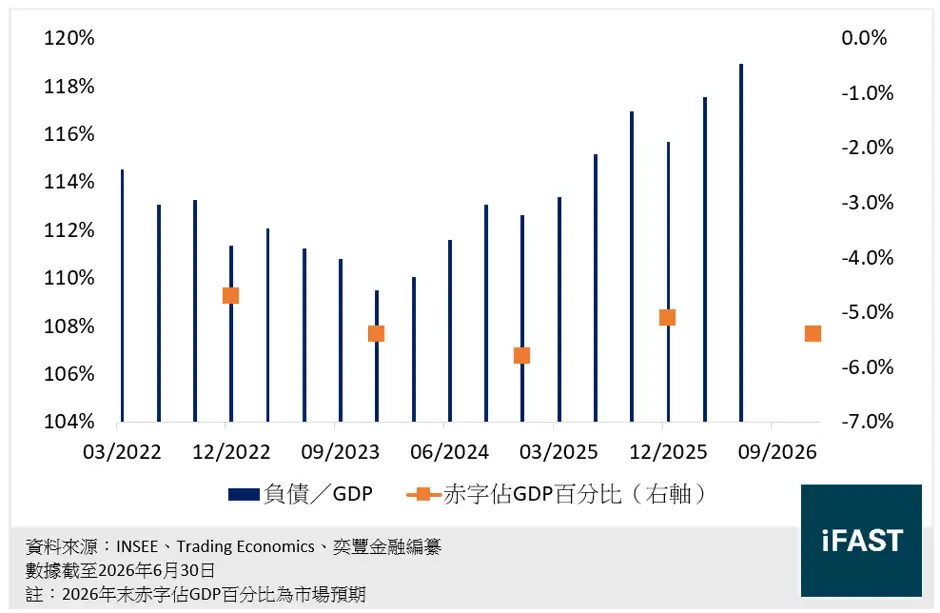
面對赤字,法國政府絕非坐視不理。他們於10月公布2027 年預算案,提出約 540 億歐元財政整頓(新增約 430 億歐元,以支出措施為主),目標將赤字由 5.4%降至 5.0%。但相關措施主要用以抵消支出自然增長,實際改善幅度有限。即使全部落實,赤字仍高於 3%標準;若措施未能落地,赤字更可能回升至約 6.5%。事實上,利息支出已成為政府最大開支項目之一。
國家層面 2027 年債務服務費用預計約 730 億歐元,整體公共部門更高。低息舊債陸續到期再融資,將持續推高利息負擔。情景分析顯示,若經濟增長持續低於預期 1 個百分點、實際融資成本上升 2 個百分點,2030 年相關比例可能由約 121%進一步升至 136%。
法國總統大選如何影響市場不確定性?
值得留意的是,預算案往往需要議會投票通過,若涉及激進政策則更甚。自2024年提前立法選舉後,法國議會缺乏穩定多數,少數派政府推動預算依賴跨黨派妥協(見圖四),過往已多次出現政府倒台。學生及公共部門抗議進一步限制削減開支空間。市場並非不相信政府能提出整頓方案,而是尚未相信政治體系有能力將方案持續落實。
圖四:法國議會分布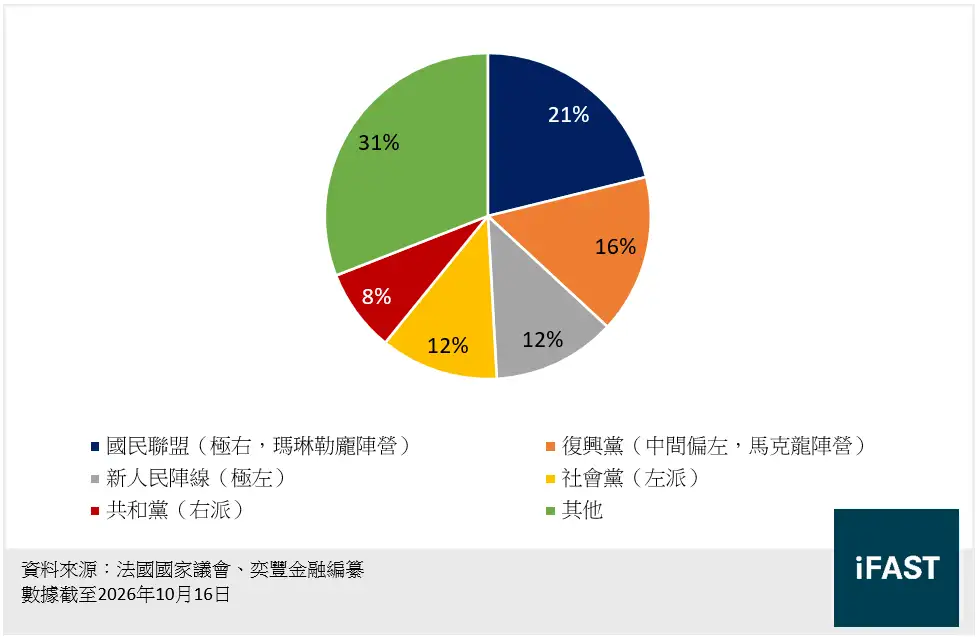
2027年4月總統選舉將進一步放大不確定性。目前民調顯示極右的瑪琳勒龐領先,可能與中間派菲利普或極左候選人梅朗雄進入第二輪。不同候選人財政主張差異明顯:菲利普較強調支出控制及結構改革;極右提出節支目標但同時保留減稅及福利承諾;梅朗雄則主張擴大公共支出及再分配。雖然預算案主張與極右相符,但四分五裂的議會勢將利用反對票阻撓它。這亦正正解釋了為何市場普遍「看衰」這份預算案未能獲得通過,因為以目前如此混亂政局難以對其作支持。
主權信貸風險並未大規模擴散至企業,資金亦回籠至美元資產
相較 2010-12 年歐債危機,目前風險擴散程度明顯較低。意大利、西班牙、葡萄牙對德利差雖有所擴大,但仍遠低於當時高峰水平(超過 400 基點)。歐元區其他國家經常帳戶已轉為順差,赤字大多回落至 3%以下。銀行體系方面,CET1 資本充足率已由約 13.5%升至約 16%,融資結構更依賴穩定存款。法國乃至歐洲大型銀行 CDS 尚未明顯跟隨主權 CDS 大幅走闊。企業信貸市場暫未出現大規模擴散,資金則部分回流至美元資產,對美債形成一定避險需求,同時壓抑歐元。
評級方面,穆迪目前為 Aa3(負面),於 10 月 23 日進行評審;惠譽及標準普爾評級均為 A+(穩定),但已發出進一步壓力警告。若主權再降級,大型法國銀行因多已貼近主權上限,跟進降級的概率將上升。
歐盟銀行在此次事件中並未受太大影響。截至2026年6月30日,歐洲央行(ECB)監管的銀行擁有健康的信貸狀況。平均而言,這些銀行擁有一級資本充足率(CET1)為16.0%,不良貸款(NPL)僅佔總貸款的2.17%,以及股本回報率(ROE)為10.73%。至於銀行持有的法國政府債券。這些債券大多以攤餘成本持有至到期,因此除非出售,否則價格下跌不會影響監理資本。例如,法國興業銀行截至7月底持有73億歐元的OAT(一般資產),其中約95%以攤餘成本持有。該行估計,殖利率變動100個基點只會使其CET1比率變化不到0.01個百分點。
此次拋售潮源於法國的財政政策,而我們預料未來有關債券受這些因素左右:
1)評級。穆迪(Aa3,負面展望)將於10月23日對法國進行評等審查,標普(A+,穩定)將於11月27日進行審查。穆迪曾在2024年12月下調法國評級,並在幾天內下調了七家法國大型銀行的評級。如果這種情況再次發生,法國銀行的利差可能會在一段時間內擴大。
2)傳導效應。由於歐洲央行沒有現成的後援措施,拋售壓力可能會蔓延至義大利或西班牙,而後者將於11月29日舉行提前大選,為事情更添變數。
3)如果息差持續數月擴大,將會推高法國貸款利率,對企業流動性乃至整體信貸質素構成不小挑戰。
歐洲企業美元債券值得關注嗎?
相比之下,美元債券因為其強勢的美匯及較穩定的政治環境比歐元債券風險更為可控。我們整理一系列的精選歐洲企業發行的美元債,投資者可以根據其風險偏好選擇合適的債券(見表一)。
表一:FSM精選歐洲企業美元債券
|
債券 |
發行人 |
評級(標準普爾/惠譽) |
下次贖回/剩餘年期 |
最差收益率 |
|
BNP 7.750% Perpetual Corp (USD) (AT1債券) |
法國巴黎銀行 |
BBB- / BBB |
2.8 / - |
7.6% |
|
法國興業銀行 |
BBB / A- |
1.2 / 2.2 |
5.6% |
|
|
法國農業銀行 |
A- / A+ |
4.8 / 5.8 |
5.9% |
|
|
Coty |
BB+ / BB+ |
4.1 / 4.2 |
6.5% |
|
|
德意志銀行 |
BBB / A- |
1.2 / 2.2 |
5.2% |
|
|
德意志銀行 |
BBB- / BBB |
3.4 / 4.7 |
6.0% |
|
|
雀巢 |
AA- / N.R |
4.6 / 4.9 |
5.1% |
|
|
資料來源:FSM Global 資料截至2026年10月29日 |
||||
常見問題(FAQ)
1. 法國國債危機會否引發新一輪歐債危機?
目前法國國債危機引發全面歐債危機的風險相對有限。雖然法國財政赤字高企、公共債務持續增加,令市場憂慮其主權信用風險,但相關壓力尚未大規模蔓延至其他歐元區國家。
與2010至2012年歐債危機相比,目前意大利、西班牙等國的國債息差仍遠低於當年高峰,而歐洲銀行的資本水平亦較當年穩健。截至2026年6月底,歐洲央行監管銀行的平均普通股權一級資本(CET1)比率約為16%,反映銀行體系具備較強的抗風險能力。不過,若法國財政改革持續受阻或主權評級進一步下調,仍須留意風險向其他市場擴散的可能性。
2. 法國國債收益率為甚麼會上升?三大原因
法國國債收益率上升,主要受到公共債務及財政赤字高企、財政改革成效有限,以及政治不確定性增加三大因素影響。
首先,法國2026年第二季公共債務已達GDP的119%,而2026年財政赤字預期約為GDP的5.4%,加重市場對債務可持續性的憂慮。
其次,政府提出的2027年預算整頓措施,仍不足以在短期內將赤字降至歐盟3%的參考上限。
最後,法國議會缺乏穩定多數,加上2027年總統大選臨近,增加財政政策落實的不確定性,促使投資者要求更高的風險溢價,進一步推高國債收益率。
風險披露聲明
投資債券的主要風險
|
投資高收益債券的主要風險
|
| 具有某些特點的債券 某些債券可能別具特點及風險,投資時須格外注意。這些債券包括:
|
附註
|