Instagram

- 長鑫的技術路線是設備限制下的無奈選擇;實際量產能力與三大廠仍有差距
- 三大廠雖積極擴產,實質產能多從明年中/下半年才開始貢獻。
- AI帶動的記憶體需求強勁,加上手機與PC被壓抑的需求待釋放;即使供給增加,短缺未必快速收斂。長鑫突破不足以改變近期格局。
長鑫存儲總裁在上海的產業會議上表示,公司預計於2026年底推出採用4F²架構的新一代DDR5 RDIMM伺服器記憶體。消息一出,市場反應激烈,加上此前市場對人工智能投資的融資與回報已充滿疑慮,這則消息無疑對市場再添壓力。自6月高位起計,SK海力士與三星電子股價已大幅回落。長鑫的技術突破,是否足以改變近期的供需格局?股價的反應是否過度?還是市場對人工智能投資的疑慮,已開始實質影響企業的業務前景?
從DRAM單元理解密度的限制
要理解長鑫這次的技術進展,我們需要深入探討DRAM的基礎架構。
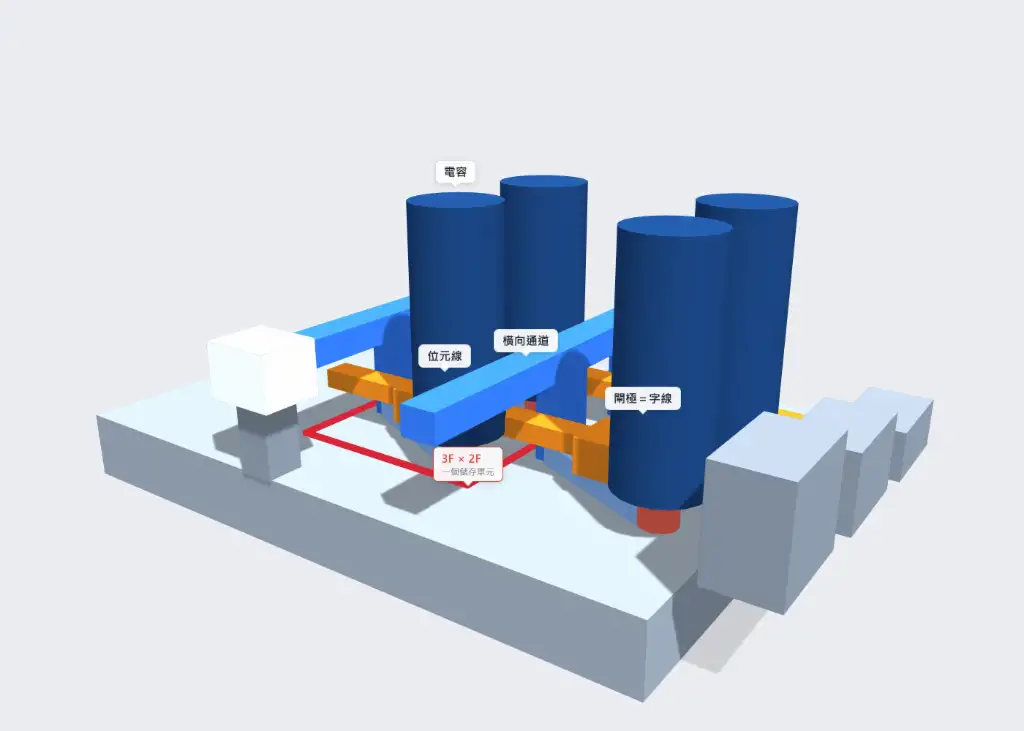
DRAM的每個儲存單元由一個電容和一個晶體管組成:電容保存電荷,以不同的電荷狀態代表0或1。但晶片內有大量儲存單元,電路怎樣找到所需的資料?可以把儲存想像成一張試算表:每個格子都是一個儲存單元,字元線與位元線形成一個個格子,就像X軸和Y軸,讓電路透過兩個方向的地址進行定位。
因此,每個格子不只需要儲存資料,也要負責定位。這些零件的排列決定每個儲存單元佔用多少平面空間。工程師不斷嘗試透過不同的方法,希望在有限的晶圓面積內容納更多位元。
圖1:傳統記憶體設計和架構
當中有兩種技術路徑:
- 縮小零件:沿用既有布局,把元件與連線做得更小,相當於用更細的筆,把同一幅畫得更小。
- 改變布局:在不縮小既有零件的情況下,重新安排不同零件的排列與擺放位置,讓它們佔用的面積更小。長鑫這次技術突破,便屬於這個方向。
設備受限:長鑫為何把晶體管立起來?
第一技術路徑需要把元件與連線做得更細,此舉則需要EUV的幫助。EUV就像更幼細的鉛筆,可以畫出更精細的圖案。長鑫無法取得這類設備,雖然仍可依靠DUV配合多重圖案化繼續微縮,但製造步驟與成本會增加。設備限制迫使它更早從設計入手,採用第二條技術路徑。
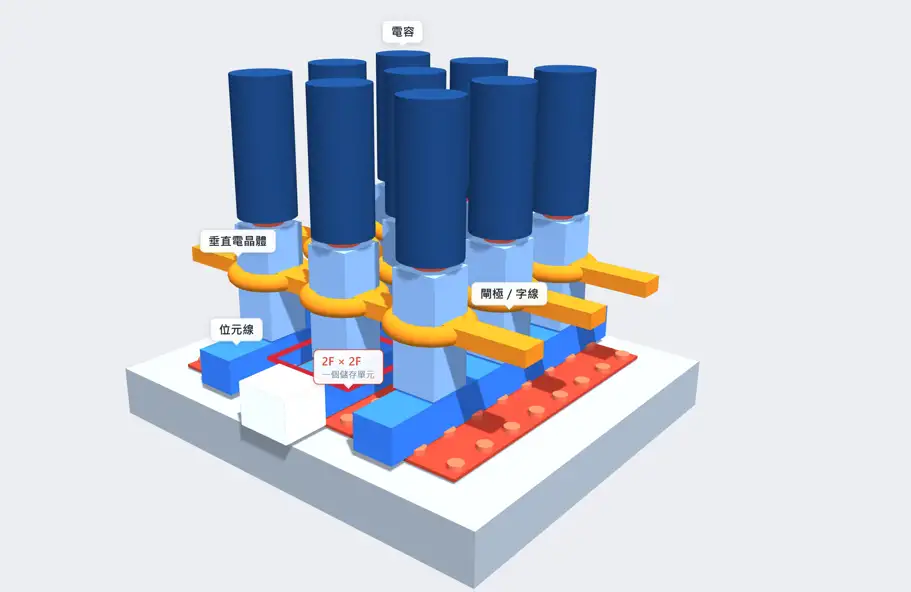
重新排列,怎樣節省空間?沿用前面的試算表比喻,每個格子都要放下電容、晶體管及接點。原本橫向排列的元件,若改為上下安排,便能減少格子佔用的平面面積。長鑫推進的垂直結構,就是把晶體管立起來,讓位元線、晶體管與電容沿垂直方向連接。這樣即使沒有把每個元件做得更小,也能讓整個儲存單元少佔一點位置。
圖2:長鑫存儲的垂直DRAM架構
密度提高,還要跨過量產三關
把晶體垂直設計,雖然節省平面空間,卻仍要面對以下三個挑戰:
- 良率:垂直元件與接點必須精準製造,接合也要可靠。若製造過程中的不良品增加,即使每個儲存單元佔用更少空間,也未必能產出更多合格產品。
- 成本:新增的製造、接合與測試工序,都可能抵銷密度提升帶來的收益。每片晶片能儲存更多資料,不代表每位元成本已經更低。
- 客戶認證:晶片除了能正常讀寫,也要證明長期使用可靠,並能持續穩定交付,客戶才會大量採用。長鑫需要本土客戶願意配合測試及改進,便可能加快新產品導入,但仍要經過驗證。
因此,新架構公告交代了長鑫提高密度的方向,但卻沒有公佈良率、成本與客戶採用進度。當前資料還不能顯示這項技術的實際進展和對行業的影響。
技術路線與供應:四家廠商走的路不同
長鑫這次並沒有發佈革命性技術,但市場仍然對中國的製造能力有所畏懼,認為它很可能把大量廉價DRAM傾銷到全球市場,就此結束這場記憶體熱潮。然而,我們的研究發現,這種說法根本經不起考驗。要檢驗這個說法,我們可以把四家的製程進度、下一代方向、良率證據與產能安排逐一檢驗。
· 三星:
三星自稱是業內首批把1c製程用於HBM4商業生產的企業;新一代HBM4E樣品以1c配合自家4nm邏輯製程製造基底晶片。
下一代單元結構上,三星的產品發展方向與長鑫相同,希望採用新的單元架構,但仍屬研究階段的成果。
在供需方面,管理層的看法似乎十分樂觀,與近日市場的擔憂背道而馳,其記憶體業務執行副總裁金在俊在第二季業績會上預測,全球記憶體的供應限制在2027年將會更嚴重,且預期短缺會延續至2028年。
產能上,其新增產能幾乎全數來自平澤PT4與PT5,兩條線由2026年底合計15.3萬片升至2028年底33萬片;其餘產線在2027年略為下降,2028年回升,兩年合計只增約3%。
表一:三星主要DRAM廠房與月投片能力
|
廠房 |
2026年底 |
2027年底 |
2028年底 |
|
華城15 |
153 |
134 |
155 |
|
華城16 |
67 |
54 |
65 |
|
華城17 |
86 |
75 |
90 |
|
平澤PT1 |
91 |
80 |
95 |
|
平澤PT2 |
96 |
84 |
100 |
|
平澤PT3 |
96 |
84 |
100 |
|
平澤PT4 |
134 |
176 |
210 |
|
平澤PT5 |
0 |
30 |
90 |
|
合計 |
723 |
717 |
905 |
|
資料來源:公司資料、市場研究及奕豐金融編纂。單位為千片晶圓/月。 數據截至2026年10月14日 |
|||
· SK海力士:轉進1c,良率的代價講得最清楚
SK海力士也積極佈局1c製程。但隨着製程縮小,SK海力士似乎面對良率下降的問題。下一代單元結構上,它同樣指向新的單元架構,與三星、長鑫的方向相同,但仍屬研究階段。
產能安排上,增量主要來自清州M15X與龍仁Y1,兩廠合計由2026年底6.5萬片升至2028年底17萬片;其餘四座廠房同期只增13%。全公司由59萬片升至77萬片。
表二:SK海力士主要DRAM廠房與月投片能力
|
廠房 |
2026年底 |
2027年底 |
2028年底 |
|
無錫一廠 |
102 |
107 |
122 |
|
無錫二廠 |
93 |
97 |
105 |
|
清州M14 |
162 |
155 |
177 |
|
清州M16 |
172 |
170 |
194 |
|
清州M15X |
19 |
83 |
94 |
|
龍仁Y1 |
5 |
50 |
80 |
|
合計 |
553 |
662 |
772 |
|
資料來源:公司資料、市場研究機構及奕豐金融編纂。單位為千片晶圓/月。 數據截至2026年10月14日 |
|||
· 美光:已有生產規模,增長來自製程轉進
美光以1γ製程為主力,每片晶圓的位元產出較上一代1β多三成以上。產能方面,增量來自愛達荷ID1與台灣銅鑼,預計2027年中首次產出晶圓;現有廠房到2028年亦有溫和增長。
表三:美光主要DRAM廠房與月投片能力
|
廠房 |
2026年底 |
2027年底 |
2028年底 |
|
Fab 4(Manassas) |
16 |
17 |
22 |
|
Fab 15(廣島一廠) |
57 |
63 |
78 |
|
Fab 16(力晶) |
63 |
70 |
87 |
|
Fab 11(華亞) |
57 |
63 |
78 |
|
Fab 1+2(台灣) |
57 |
63 |
78 |
|
愛達荷ID1 |
0 |
30 |
90 |
|
銅鑼(力積電P5) |
8 |
40 |
52 |
|
合計 |
258 |
346 |
485 |
|
資料來源:公司資料、市場研究機構及奕豐金融編纂。單位為千片晶圓/月。 數據截至2026年10月14日 |
|||
· 長鑫:設備受限,密度靠改結構
長鑫此前已公布第五代DRAM平台G5及相關LPDDR5X量產。在無法取得EUV的條件下,繼續縮小製程的空間有限,改變儲存單元結構成為提高密度的主要方向。
正如上文所述,新結構的良率、客戶認證與出貨量仍未被確認。更重要的是我們認為長鑫的產出甚至不足以滿足國內大廠的需求,製作成本又比三大廠高約三成,同類伺服器模組的售價並不低於三大廠。認為它的產品能在短時間內以廉價DRAM傾銷全球、就此結束這場熱潮,純屬無稽之談。
表四:四家廠商的技術路線與供應比較
|
項目 |
三星 |
SK海力士 |
美光 |
長鑫 |
|
現行主力製程 |
1c(第六代10納米級) |
1c |
1γ |
G5 |
|
已公開量產 |
1c用於HBM4商業生產 |
1c產品2026年第二季起出貨放量 |
1γ為最大生產節點 |
G5及LPDDR5X已量產 |
|
下一代方向 |
4F²試驗晶片完成讀寫 |
4F²垂直閘極研究 |
下一代節點2027曆年下半年量產 |
2026年底推出4F² DDR5 RDIMM |
|
良率及交付證據 |
公司稱HBM4良率穩定;4F²屬試驗 |
公開工程師交代微縮與良率取捨 |
主力節點已有生產規模 |
新結構仍待爬坡及交付 |
|
資料來源:公司資料、TrendForce及奕豐金融編纂。 數據截至2026年10月14日 |
||||
行業供需:供應增速能否追上需求
三星、SK海力士與美光三家的月投片能力,預計由2026年底約153萬片增至2028年底約216萬片,兩年複合增長約19%。綜合擴產與製程進步,並考慮HBM生產對晶圓產能的佔用,我們估計未來兩年DRAM位元供應每年增長約20%。
需求方面則有三個因素推動:
- 模型參數不斷變大:有報告指出,月之暗面正研發一款五萬億至六萬億參數的模型,規模接近今年7月發表的Kimi K3的兩倍;美國前沿模型的規模也在擴大。
- 上下文越來越長:100萬詞元的長上下文已相當普遍,我們預計隨着更多應用採用,窗口會繼續擴大。
- 企業與個人滲透率上升:OpenAI與Anthropic的收入在高基數上繼續增長,Meta的Muse推出兩週內登上美加應用商店免費榜首,下載量更超越ChatGPT當年同期。可見無論個人還是企業的AI採用都不斷加快。
上述因素支持記憶體需求持續增長。我們假設未來兩年需求每年增加約25%,高於供應每年約20%的基準估計,意味新增供應未必足以消除短缺。這並非我們一家之言,美光也指出,供應緊張已限制客戶增加配置的速度——今天看到的配置增長,本身已經是被壓抑後的結果。手機與個人電腦同樣面對零組件漲價壓力,部分需求被壓住;我們相信這批需求會隨供應放緩而釋放,因此供應增加不等於缺口收窄。
長期採購合約如何改變記憶體周期?
除了現貨價格,廠商與客戶簽訂的長期供貨協議(long-term agreement,LTA),亦是判斷未來供需與盈利的重要一環。過往市場擔心記憶體行業周期性強:價格上升刺激擴產,新增供應其後可能造成過剩,令價格與盈利回落,因此投資者通常不願給予較高估值。如今各大廠正與客戶簽訂長期協議,這種安排可能降低行業的盈利波動。
這些合約主要透過三類條款重新分配供需雙方的風險:
1. 價格下限保護供應商。美光表示,即使價格跌至合約下限,毛利率仍會「遠高於以往任何一個週期的高峰」;三星亦確認,LTA的價格下限設於「足以抵銷未來投資風險」的水平。這類條款降低了價格下跌對盈利及投資回報的衝擊。
2. 最低採購承諾。不少協議採用照付不議(take-or-pay)安排。以美光為例,26份合約涉及的客戶財務承諾達320億美元;公司季內收到現金按金123億美元,季末賬上按金為127億美元。客戶須達到最低採購量,才可在合約後半段取回按金。三星今年上半年的預收款項亦增加七成,至4.47萬億韓圜。這些安排提高了供應商對未來訂單與現金流的可見度。
3. 價格上限保障客戶。美光數份最大型合約將現有產品的價格鎖定於2026年第二季的市價水平;待相關合約全部簽妥後,預計將覆蓋約四成收入。供應商通過LTA放棄部分價格升幅,換取更可預測的訂單、盈利與預付款,以支持其擴產計劃。這有助降低投資風險,但投資者需要留意,LTA不代表記憶體行業的週期性已經消失。
長約的覆蓋範圍仍然有限。長期合約估計只佔2027年三大記憶體廠商DRAM出貨量的兩至三成,LPDDR6及DDR6等新產品亦不在現有長約的涵蓋範圍內。至於手機、個人電腦等價格敏感的消費電子產品,其記憶體大致仍按市價採購。這種安排是雙刃劍:一方面,價格上限並未全面限制供應商的盈利上行空間;另一方面,長約只為部分業務提供保障,大部分出貨在供需逆轉時仍須承受跌價風險。
HBM的合約安排則與一般DRAM不同:合約預先鎖定採購量,價格則每年重新議定。2027年的HBM4價格預期由每Gb約2美元升至4至5美元。這種模式既提高了需求的可見度,也保留供應商因應市場供需及產品升級調整價格的空間。
台積電:業績保持強勁,擴產回應AI需求
上文用了較大篇幅分析記憶體的技術與供需變化,但亞洲半導體的投資機會當然不止於記憶體,還有產業的中流砥柱台積電。公司於10月15日公布第三季業績,收入及盈利延續強勁增長,第四季指引亦預期收入進一步上升。在市場擔心AI投資融資及回報之際,台積電的實際業績與管理層展望,為判斷亞洲半導體的盈利前景提供了另一項重要依據。
第三季收入達1.494萬億新台幣,按年增長50.9%;淨利潤達7,631億新台幣,按年增長68.7%。以美元計算,收入為467.2億美元,超過原先指引上限458億美元。毛利率雖受2納米初期量產成本影響而按季回落,但仍較去年同期高出6.9個百分點,營業利潤亦按年增加75.0%,反映核心業務盈利保持強勁。
表五:台積電第三季重點業績與第四季指引
|
指標 |
2026年第三季實績 |
按年變動 |
2026年第四季指引 |
|
收入(億美元) |
467.2 |
+41.2% |
523–543 |
|
淨利潤(億新台幣) |
7,631 |
+68.7% |
— |
|
每股盈利(新台幣) |
29.43 |
+68.7% |
— |
|
毛利率 |
66.4% |
+6.9個百分點 |
65%–67% |
|
營業利潤率 |
58.7% |
+8.1個百分點 |
56.5%–58.5% |
|
資料來源:台積電及奕豐金融編纂。 數據截至2026年10月15日。 |
|||
更值得留意的是,第四季收入指引中位數達533億美元,較第三季再增約14%。管理層在業績會上表示,AI需求極為強勁,未見放緩跡象;AI代理的採用及開源模型普及,有助降低使用門檻,帶動更多先進製程需求,CPU與網絡晶片的需求亦正在增加。
資本開支方面。台積電維持2026年600億至640億美元的資本開支預算,並預期2026至2028年的資本開支將顯著高於此前三年。持續投入產能,反映管理層正按客戶的多年產品規劃部署,而目前評估的供需缺口仍然較大。
另外台積電確認,產能規劃已將雲端服務商資本開支、融資、電力及其他零組件供應納入考慮,並派團隊核查美國資料中心的建設進度與供電情況。管理層承認,消費性及價格敏感市場仍受零組件漲價與宏觀不確定性影響,因此對2027年規劃保持審慎,但先進製程需求依然極為強勁。
投資啟示:盈利仍強,股價回落後估值更吸引
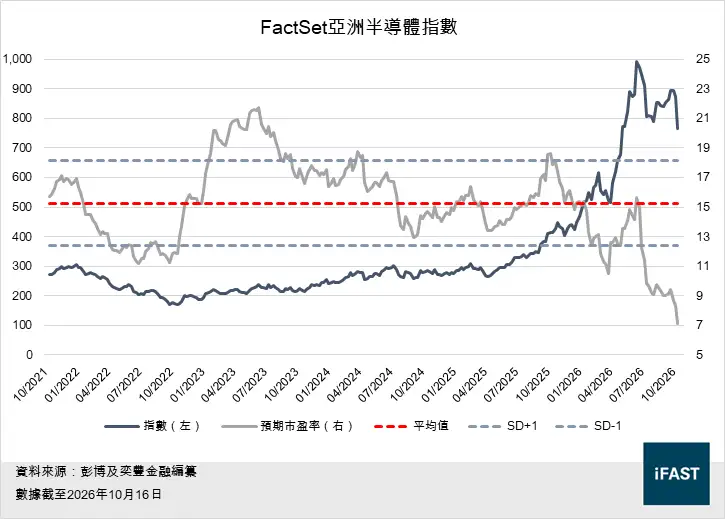
綜合而言,長鑫的技術進展值得關注,但從新架構走到具成本競爭力的大規模交付,仍需跨過良率、成本及客戶認證等門檻,現階段尚不足以改變我們對近期記憶體供需的正面判斷。台積電最新業績及第四季指引亦顯示,先進製程需求依然強勁。記憶體供需、長約提供的盈利保障,以及台積電的增長展望,共同支持亞洲半導體主要企業的盈利前景。隨着盈利增長保持強勁而股價因市場波動回調,FactSet亞洲半導體指數的預期市盈率已大幅低於平均值的一個標準差以下,我們認為現階段亞洲半導體十分具有吸引力。
對希望參與上述機會的投資者,可考慮透過追蹤FactSet亞洲半導體指數的Global X亞洲半導體ETF(3119)進行部署,基於20倍的合理市盈率,潛在升幅為158.6%。惟仍須留意行業集中度及盈利周期帶來的波動。
圖3:FactSet亞洲半導體指數與預期市盈率
表六:FactSet亞洲半導體指數估值
|
FactSet亞洲半導體指數 |
2025A |
2026E |
2027E |
2028E |
|
每股盈利(港元) |
19.26 |
67.60 |
88.09 |
97.37 |
|
盈利增長 |
— |
251.0% |
30.3% |
10.5% |
|
合理估值(20倍市盈率) |
— |
— |
— |
1,947 |
|
潛在升幅 |
— |
— |
— |
158.6% |
|
資料來源:彭博及奕豐金融編纂。 數據截至2026年10月16日。 |
||||