Instagram


CoreWeave債券值得買入嗎?
- 行業利淡消息觸發拋售,CoreWeave債價跌至80美元區間,收益率一度升穿15%,CDS創紀錄,高債務令衝擊被放大。
- 可動用流動性約228億美元,單靠非受限現金已足以應付下半年約44億美元到期債務,短期違約風險偏低,但融資成本明顯上升。
- 短期而言,CoreWeave流動性仍充足,違約風險偏低,但有抵押貸款增加令回收率受壓。
- 現有持有人毋須恐慌性沽售,新資金宜待第三季業績明朗後才考慮;重視穩定收益的投資者可考慮超大規模雲端服務商債券。
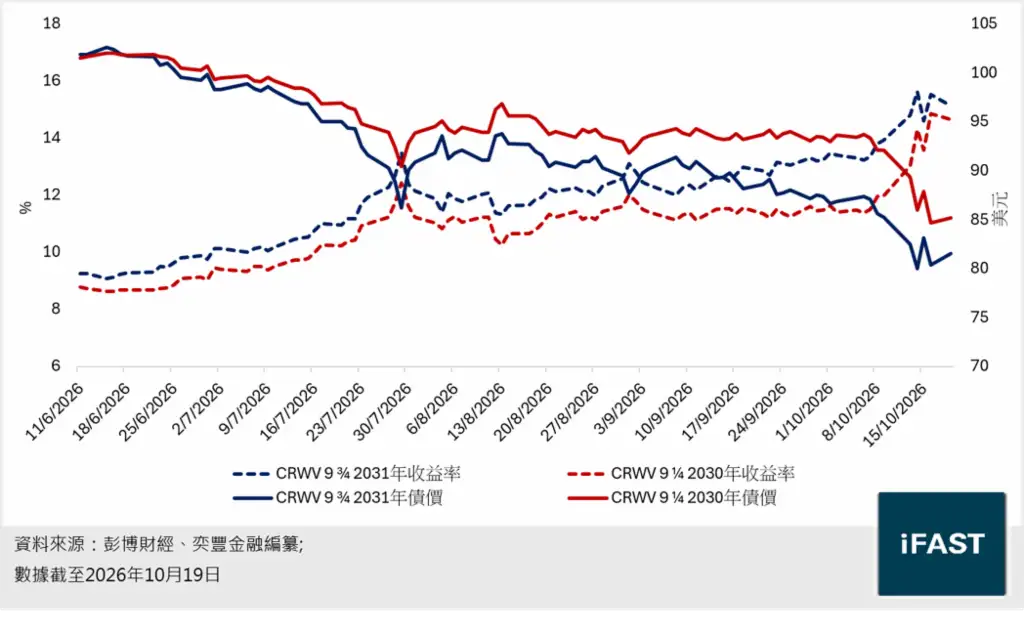
在前文曾指出:「一旦 AI 基建融資的市場情緒逆轉,公司便可能因融資問題陷入停滯。」10月中的拋售正是這個風險的應驗,債券和股價同步下跌。CRWV 9.250% 01Jun2030 Corp (USD) 的價格由高位的103美元下跌至80美元(下同)區間,年期更長的9.75% 2031年債券收益率更一度升穿15%,五年期信貸違約掉期(CDS)於10月15日盤中創1,194.5基點紀錄,市場對其信貸風險的評估明顯轉差(見圖一)。
延伸閱讀:〈CoreWeave債券11%收益率的代價!暴增的資本開支與債務背後隱藏什麼風險?〉
圖一:CoreWeave 債券價格及收益率
為何CoreWeave債價下跌?
高槓桿、負自由現金流及無抵押債券的清償次序在上文中已經提到,市場亦已在是次拋售前定價相關的風險。是次拋售的觸發點在於針對整個行業的利淡消息,而不單止在 CoreWeave 本身。
10月14日,研究機構 Gartner 發表報告,預測逾八成新興雲端服務商(neocloud)將於2030年前無法獨立經營,理由是要收回基建投資和融資成本,2030年前累計需要約8.5萬億元的 AI 收入,但預測實際收入只有約3.6萬億元,遠不足以支撐目前的基建投資規模。CoreWeave 股價在報告發表當日下跌15.5%。在此之前,Nvidia 支持的澳洲數據中心營運商 Firmus,亦因投資者對其債務水平及約300億元的目標估值有所保留,於10月9日撤回約50億元的上市計劃,反映市場氣氛正在變差。
CoreWeave負債有多少?高槓桿如何影響債價?
截至6月底,CoreWeave總債務約356億元,按年急升218%,淨負債率高達570%。而且管理層並未給出自由現金流轉正的時間表,債務可能會持續增加一段時間。值得留意的是,上半年折舊成本達25.4億元,令公司營運利潤錄得虧損。換言之,CoreWeave 的償債能力並非建基於現有盈利,而在於積壓訂單能否如期轉化為現金,以及市場是否願意持續提供資金。
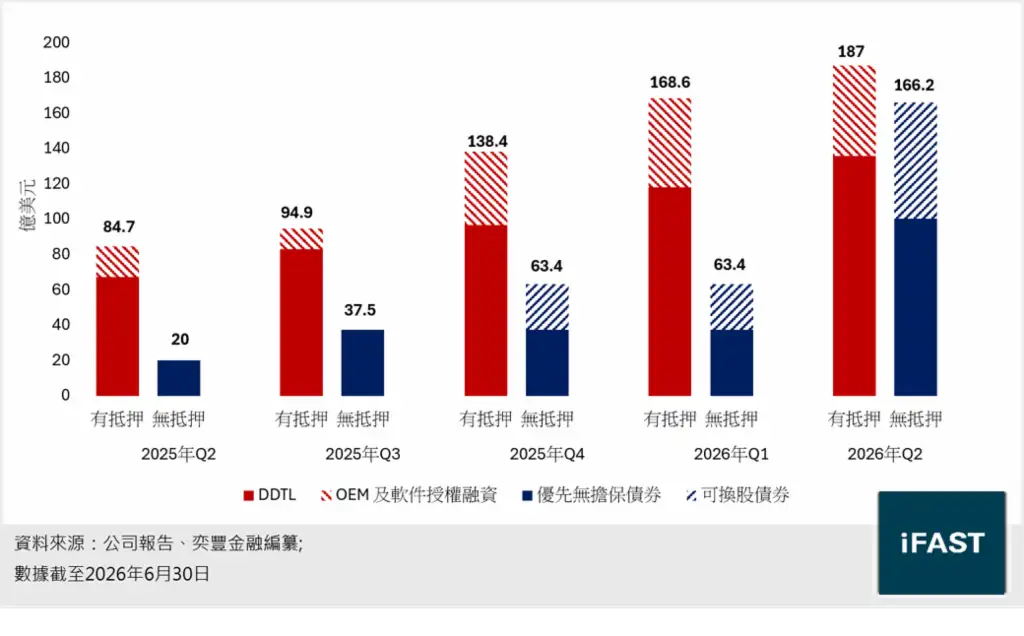
正因如此,一旦出現不利消息,投資者便會要求更高的風險溢價,令融資成本直接上升,衝擊亦在其債券上被放大。CoreWeave 行政總裁Michael Intrator在內部備忘錄中亦承認,同業的上市及債務融資受阻「正滲入」市場對公司的看法;加上10月14日美國通脹數據高於預期,市場押注聯儲局12月加息,進一步收緊 CoreWeave 的融資環境,成為息差擴闊的主因。與此同時,公司的應對方式亦對債券持有人不利:聯合創辦人Brannin McBee表示,公司將爭取更多以客戶合約及 GPU 作抵押的投資級融資。雖有助降低融資成本,卻意味有抵押貸款將持續增加,優先無抵押債券在違約時的回收率隨之下降,令債價跌幅加大(見圖二)。
圖二:CoreWeave 的有抵押及無抵押債務
CoreWeave會違約嗎?228億元流動性分析
CoreWeave 在9月再發行42億元可換股債券,加上6月底公司持有的約55.2億元非受限現金、約100億元已承諾但未提取的延遲提款定期貸款(DDTL)及循環信貸額度,以及下半年的營運活動現金流,可動用資金合共約228億元。若計入按市價發行新股(ATM)計劃以現價約可籌得的21億元,則約249億元。
單靠非受限現金已足以應付下半年約44億元的到期債務。剩餘資金則足以支付約75% 至 90% 的資本開支,公司可透過略為放慢擴張或小規模融資填補餘下的缺口。更重要的是,DDTL屬已承諾額度,提款毋須重新進入市場,即使融資窗口暫時關閉亦不受影響。換言之,即使融資環境轉差,償債壓力亦未會在短期內浮現。
CoreWeave 如何融資?DDTL融資成本分析
可動用資金足夠應對下半年的需求,但市場預期CoreWeave 2027年起每年資本開支約500億元,管理層亦未給出自由現金流轉正的時間,融資仍需持續進行。
現有債券收益率接近15%,新發行成本過高,因此無抵押債券市場對 CoreWeave 實際上已經關閉。公司現時的融資模式主要依賴的是客戶信用,而非 CoreWeave 本身的信用。DDTL以特殊目的公司(SPV)借款,以客戶的take or pay合約及設備作抵押,貸款按合約年期攤還。只要 CoreWeave 能與信貸質素良好的客戶簽約,每份新合約便可帶來一定融資額度。以 Meta 合約作抵押的DDTL 4.0便取得穆迪A3投資級評級,利率僅為SOFR加225基點,遠低於債券接近15%的收益率(見表一)。
表一:CoreWeave 的DDTL 內容
| 貸款 | 簽訂日期 | 規模 (億美元) |
定價 | 背後客戶 | 評級(穆迪/惠譽) |
| DDTL 1.0 | 2023年7月 | 23 | SOFR + 962基點 | 未披露 | 未見公開評級 |
| DDTL 2.0 | 2024年5月 | 76 | SOFR + 600 至 1,300基點 | Microsoft | 未見公開評級 |
| DDTL 2.1 | 2025年9月 | 30 | SOFR + 425基點 | Microsoft、OpenAI | 未見公開評級 |
| DDTL 3.0 | 2025年7月 | 26 | SOFR + 400基點 | OpenAI | 未見公開評級 |
| DDTL 4.0 | 2026年3月 | 85 | 浮息 SOFR + 225基點;定息約5.9% | Meta | A3 |
| DDTL 5.0 | 2026年5月 | 31 | SOFR + 450基點 | 兩個非投資級客戶(未具名) | Ba2/BB+ |
| DDTL 5.5 | 2026年8月 | 26 | SOFR + 550基點 | 據報包括 Anthropic、Jane Street、Hudson River Trading | Ba2/BB+ |
| 資料來源:公司報告、奕豐金融編纂; 數據截至2026年10月21日 |
|||||
現時公司積壓訂單達1,042億元,第三季另獲逾250億元新增承諾;德意志銀行估計約三分之二積壓訂單來自投資級客戶,而且約一半的積壓訂單尚未用作DDTL抵押。換言之,可作抵押的合約儲備仍然充裕。不過,8月完成的26億元DDTL 5.5息率達SOFR加550基點,息差較7月的初步報價高出125基點,反映融資管道並未關閉,但成本明顯有所上升。
CoreWeave 的利息支出預期第三季達8.6至9.4億元,較第二季的6.4億元大增,主要源於DDTL隨產能建成陸續提款,加上新貸款息差擴闊。不過,利息上升未必代表付息能力轉差。DDTL的利息由對應的客戶合約現金流支付,債務增長大致伴隨收入增長。
短期壓力主要來自時間差:貸款提取後即開始計息,算力投產並產生收入卻需時一至兩季,令利息增速暫時快於收入。以2026年上半年營運活動現金流計的利息覆蓋率為3.1倍,仍處於可承受水平。
受壓的不只 CoreWeave—與大型科技公司比較
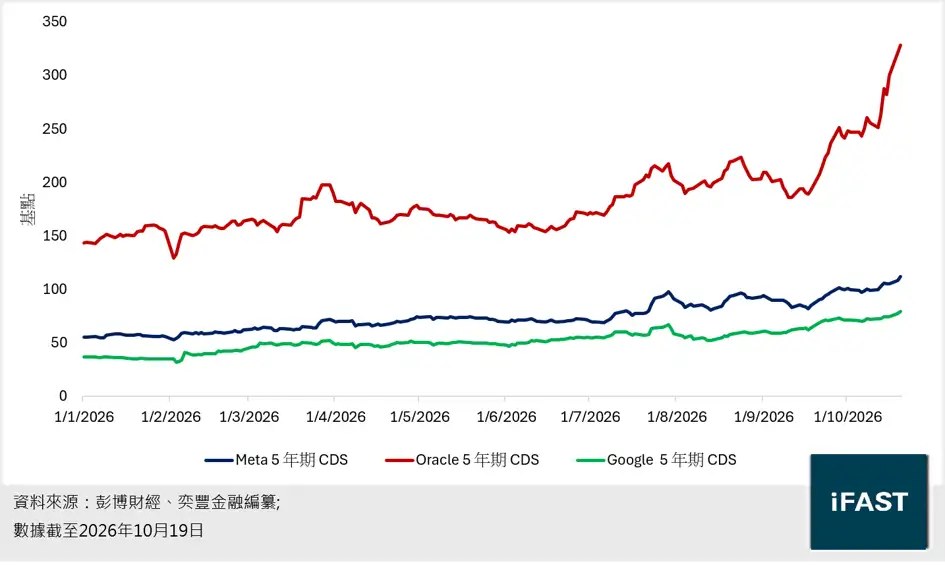
事實上,CoreWeave 並非唯一受壓的公司。10月中,Oracle 五年期CDS升穿300基點,Alphabet 及 Meta 的CDS亦創紀錄高位,反映市場對整個 AI 基建板塊的信貸狀況愈趨敏感,個別負面消息便足以觸發廣泛憂慮(見圖三)。
圖三:超大規模雲端服務商的五年期CDS
 我們認為,這種情緒的根源在於融資鏈的不透明。AI基建的資金經由SPV、長期租約、合營公司及業主項目債流轉,大量債務並未直接反映在相關企業的資產負債表上;而作為最終付款方的OpenAI、Anthropic等AI實驗室,至今仍毋須公開披露財務狀況。市場既看不清整條鏈的債務規模,也難以判斷各環節之間的關聯,自然聯想到2008年金融海嘯前抵押債務憑證(CDO)的複雜結構,並要求更高的風險溢價,直接削弱數據中心債務的再融資能力。
不過,現時情況與2008年亦有明顯分別。算力需求是真實的:CoreWeave新合約以更高價格簽訂,Oracle的GPU使用率接近98%;然而,這些需求目前主要由AI實驗室的外部融資支撐,而非其自身盈利。一旦融資環境轉差,客戶付款能力、數據中心融資或會同時受壓,系統性風險確實存在。對投資者而言,關鍵在於AI實驗室能否逐步走向上市及公開披露,令融資鏈變得透明;在此之前,AI基建相關債券的波動料將持續。
CoreWeave債券值得投資嗎?投資比重策略
除了融資成本及市場情緒外,DDTL規模持續擴大,令無抵押債券在違約時的回收率下降,CoreWeave 債券的吸引力因此下降。不過,以公司現有流動性計算,未來一年足以應付到期債務,現有持有人毋須恐慌性沽售。新資金則宜待第三季業績及融資條款明朗後才考慮。整體而言,CoreWeave 債券只適合看好 AI 數據中心前景、並能承受本金大幅波動的投資者,且投資比重不宜過高(見表二)。
表二:CoreWeave 的債券
| 債券名稱 | 發行人 | 貨幣 | 剩餘年期(年) | 投資者買入價 | 到期收益率 | 債券信貸評級 (標普/惠譽) |
可提前贖回 |
| CoreWeave Inc. | USD | 3.61 | 86.13 | 14.38% | B+/ BB- | 2027年6月或以後@104.625% 2028年6月或以後@102.313% 2029年6月或以後@100.000% |
|
| CRWV 9.000% 01Feb2031 Corp (USD) | CoreWeave Inc. | USD | 4.28 | 83.26 | 14.46% (淨到期收益率) |
B+ /BB- | 2028年6月或以後@104.500% 2029年6月或以後@102.250% 2030年6月或以後@100.000% |
資料來源:FSM
Global、奕豐金融編纂; 數據截至2026年10月22日 |
|||||||
CoreWeave以外有何債券值得留意?三大科技巨頭投資策略
對於希望參與 AI 增長、但更重視穩定收益的投資者,我們認為 Alphabet、Meta 及 Amazon 等超大規模雲端服務商(Hyperscaler)的債券是較佳選擇(見表三)。它們同為 AI 算力的最大買家,處於 AI 產業鏈的上游,業務橫跨廣告、雲端及電子商務,現金流相對充裕,AI 資本開支主要由營運現金流支付。在今次拋售中,Alphabet 及 Meta 的 CDS 雖然創紀錄高位,但升幅遠小於 CoreWeave,顯示市場對它們的信貸仍具信心。
表三:Bondsupermart Live 平台上的Hyperscaler債券
| 債券名稱 | 發行人 | 貨幣 | 剩餘年期(年) | 投資者買入價 | 到期收益率 | 債券信貸評級 (標普/惠譽) |
| GOOGL 2.050% 15Aug2050 Corp (USD) | 谷歌 | USD | 23.83 | 49.40 | 6.1% | AA+/ N.R |
| GOOGL 4.500% 15May2035 Corp (USD) | 谷歌 | USD | 8.57 | 92.62 | 5.6% | AA+/ N.R |
| GOOGL 5.200% 27Aug2029 Corp (AUD) | 谷歌 | AUD | 2.85 | 99.50 | 5.4% | AA+/ N.R |
| GOOGL 5.500% 13Nov2041 Corp (GBP) | 谷歌 | GBP | 15.07 | 91.05 | 6.4% | AA+/ N.R |
| GOOGL 5.500% 27Aug2031 Corp (AUD) | 谷歌 | AUD | 4.85 | 98.60 | 5.8% | AA+/ N.R |
| GOOGL 6.250% 27Aug2036 Corp (AUD) | 谷歌 | AUD | 9.85 | 99.75 | 6.3% | AA+/ N.R |
| GOOGL 6.900% 27Aug2046 Corp (AUD) | 谷歌 | AUD | 19.86 | 98.60 | 7.0% | AA+/ N.R |
| AMZN 2.700% 03Jun2060 Corp (USD) | 亞馬遜 | USD | 33.64 | 49.11 | 6.4% | AA/ AA- |
| AMZN 5.450% 20Nov2055 Corp (USD) | 亞馬遜 | USD | 29.10 | 85.65 | 6.6% | AA/ AA- |
| AMZN 6.650% 14Sep2045 Corp (GBP) | 亞馬遜 | GBP | 18.91 | 100.45 | 6.6% | AA/ AA- |
| META 4.550% 15May2031 Corp (USD) | Meta | USD | 4.56 | 96.14 | 5.5% | AA-/ N.R |
| META 4.600% 15May2028 Corp (USD) | Meta | USD | 1.56 | 99.74 | 4.8% | AA-/ N.R |
| META 5.500% 15Nov2045 Corp (USD) | Meta | USD | 19.08 | 84.44 | 7.0% | AA-/ N.R |
| 資料來源:FSM
Global、奕豐金融編纂; 數據截至2026年10月22日 |
||||||
投資CoreWeave的風險
CoreWeave 債券最核心的風險,在於融資成本持續上升。市場預期2027年起每年資本開支約500億元,而無抵押債券市場實際上已經關閉,融資主要依賴DDTL。DDTL 5.5的息差已較7月擴闊125基點,若市場情緒持續轉差,利息支出增速或長期快於收入,令利息覆蓋率下降。
回收率亦持續受壓。有抵押債務一年內增加逾一倍至約187億元,同級的優先無抵押債務亦增至約208億元(計入9月新發行的可換股債券)。一旦違約,優先無抵押債券持有人既排在有抵押債務之後,亦要與更多同級債權人分享剩餘資產(見圖二)。
利率及行業消息同樣構成風險。DDTL大多以浮息計算,若聯儲局12月加息,利息支出將進一步上升。AI融資鏈欠缺透明度,同業融資受阻或第三季業績遜於預期,都可能觸發新一輪拋售。上文提及的GPU折舊、客戶集中及建設延誤等風險亦仍然存在。
總結
行業利淡消息觸發拋售,CoreWeave債價跌至80美元區間,收益率一度升穿15%,CDS創紀錄,高債務令衝擊被放大。
可動用資金約228億美元,單靠非受限現金已足以應付下半年約44億美元到期債務,短期違約風險偏低,但融資成本明顯上升。
有抵押貸款增加令回收率受壓。現有持有人毋須恐慌性沽售,新資金宜待第三季業績明朗後才考慮;重視穩定收益者可考慮超大規模雲端服務商債券。
風險披露聲明
投資債券的主要風險
|
投資高收益債券的主要風險
|
| 具有某些特點的債券 某些債券可能別具特點及風險,投資時須格外注意。這些債券包括:
|
附註
|