Instagram


- AI需求強勁,手機與高效能運算業務同步增長。AI代理的普及亦帶來額外的CPU及網絡晶片需求,擴大台積電的增長基礎。
- 3納米與2納米同步擴產,客製記憶體增添增長機遇。
- 新製程與海外廠帶來成本壓力,但過往表現支持我們對毛利率維持高位的信心;材料、設備及載板供應能否配合,則是新增晶圓轉化為可交付AI晶片的關鍵。
台積電2026年第三季財報重點
- 收入增長:第三季收入達467.2億美元,按年增長41.2%
- AI需求增加:HPC業務佔收入68%,按季增長22%
- 先進製程: 2納米收入佔比升至8%,3納米達33%。
- 盈利能力: 毛利率達66.4%,第四季指引為65%-67%。
- 預測目標價:2028年預測盈利及26倍市盈率,台積電目標價為713美元,潛在升幅約70%。
台積電業績分析
台積電本季盈利延續強勢。一如我們預期,領先製程需求持續強勁,帶動收入增長,高產能利用率及成本控制亦支持盈利能力。公司進一步上調全年展望,預計美元收入增長約44%,並預期下季繼續受惠於AI帶動的領先製程需求及N2產量快速提升。
表一:台積電2026 年第三季業績、公司指引與第四季展望
指標 | 3Q26 實際 | 3Q26 台積電公司指引 | 按年變動 | 4Q26 指引 |
收入(億美元) | 467.2 | 446–458 | +41.2% | 中位數按季+14% |
毛利率 | 66.4% | 65%–67% | +6.9 個百分點 | 65%–67% |
營業利潤率 | 58.7% | 56%–58% | +8.1 個百分點 | 56.5%–58.5% |
淨利率 | 51.1% | — | +5.4 個百分點 | — |
淨利潤(億美元) | 238.6 | — | +57.8% | — |
每ADR盈利(美元) | 4.60 | — | +57.8% | — |
晶圓出貨量(萬片) | 447.6 | — | +9.6% | — |
資料來源:台積電及奕豐金融編纂。 數據截至2026年10月19日。 | ||||
台積電AI需求動力:手機與HPC並進,代理增加額外矽需求
即使記憶體漲價為手機市場帶來壓力,台積電的智能手機與高效能運算(HPC)業務仍同步增長,令公司擁有多個增長來源。
表二:台積電第三季各平台收入分布及按季變動
平台 | 第三季收入佔比 | 收入按季變動 |
高效能運算(HPC) | 68% | +22% |
智能手機 | 21% | +10% |
物聯網 | 4% | +5% |
汽車 | 4% | +23% |
數碼消費電子 | 1% | −12% |
其他 | 2% | −10% |
資料來源:台積電及奕豐金融編纂。 數據截至2026年10月19日。 | ||
另一方面,AI代理正成為新一輪晶片需求的來源。魏哲家指出,AI應用由聊天機械人走向AI助手,除了加速器,亦帶動CPU及網絡晶片的額外需求。
近期推出的Grok Bot、Meta Muse及OpenAI dots,展示了代理的最新演進方向:記住用戶的需要、保留工作進度,並持續推進任務。Meta Muse配有專用雲端電腦,可運行瀏覽器及使用工具,支援排程及多項任務並行;OpenAI的每個dot亦有自己的雲端電腦。
以Muse協助訂機票為例,代理須考慮用戶的預算、出發時段及直航偏好,再搜尋航班、比較票價與轉機安排。價格或條件改變後,還要重新查詢及調整方案,待用戶確認後預訂。
這些步驟需要反覆運行瀏覽器、調用工具及處理資料,增加CPU工作;理解偏好與重新規劃,亦可能增加模型調用,帶動GPU/加速器的推理工作。多項任務並行會提高記憶體需求,保留偏好與工作進度需要儲存,跨網站查價則增加網絡往來。
我們認為,隨着這類代理的使用量、工作頻率及任務持續時間上升,多類硬件需求亦會增加,並把台積電的代工機會擴展至加速器以外的CPU及網絡晶片。
台積電先進製程佔比續升:N3成主力,N2產量加快提升
台積電的晶圓收入結構進一步向先進製程傾斜,7納米及以下製程的佔比按季升至79%。其中,N3超越N5,成為晶圓收入貢獻最大的製程;持續強勁的客戶需求亦支持公司繼續擴產,延長N3的增長週期。
表三:台積電先進製程的晶圓收入佔比
製程 | 3Q26 | 2Q26 | 3Q25 |
2納米(N2) | 8% | 3% | 0% |
3納米(N3) | 33% | 30% | 23% |
5納米(N5) | 28% | 33% | 37% |
7納米(N7) | 10% | 11% | 14% |
先進製程合計(7納米及以下) | 79% | 77% | 74% |
資料來源:台積電及奕豐金融編纂。 數據截至2026年10月19日。 | |||
我們在前文中已指出,台積電開始為客戶的多年需求擴充N3產能。台積電過往通常不會在某一製程達到目標產能後繼續擴產。管理層本季進一步確認,N3已達原定目標產能,公司仍因應客戶的強勁需求繼續擴產,改變了以往的做法。
N3持續擴張之際,最先進的2納米(N2)製程亦加快貢獻收入。本季N2的晶圓收入佔比按季提升5個百分點,升幅居各製程之首,需求同時來自智能手機及HPC/AI。其中,AMD下一代EPYC伺服器處理器將採用台積電2納米製程,聯發科已完成N2P晶片的設計定案,蘋果的A20 Pro及M6亦採用2納米製程。我們認為,手機與HPC/AI對先進製程的需求將持續增長,配合良率改善,N2將逐步成為台積電下一階段的收入主力。
為配合需求,公司正同步擴充N2及N3產能。管理層預期,N2家族在2027年的年產能將增加一倍以上;N3則透過新增廠房及既有設備轉換補充供應。
延伸閱讀:〈台積電|AI時代的造王者,一文看懂算力霸權下的投資機會〉
表四:台積電N2與N3產能擴充安排
製程 | 地點/項目 | 安排 | 時間及目標 |
N2 | 新竹及高雄 | 分期擴產,並提升生產效率 | 2027年年產能增加一倍以上 |
N3 | 台南新廠 | 新增N3廠房 | 2027年上半年量產 |
N3 | 台南再增一廠 | 追加N3廠房 | 2028年上半年量產 |
N3 | 亞利桑那第二廠 | N3;設備進駐及安裝中 | 2027年第三季量產,較原計劃略早 |
N3 | 熊本第二廠 | 採用N3 | 2028年量產 |
N3 | 台南既有廠房 | 5納米設備轉為支援N3,不計入新增廠房 | 未單獨披露 |
資料來源:台積電及奕豐金融編纂。 數據截至2026年10月19日。 | |||
台積電第三季資本開支雖按季減少11.8%至138.4億美元,全年預算仍維持600億至640億美元,意味第四季須投入約194億至234億美元,較第三季增加約四成至近七成。管理層亦重申,2026至2028年資本開支將顯著高於過去三年,以支持長期需求。
台積電毛利率展望:N2成本影響浮現,第四季料維持高位
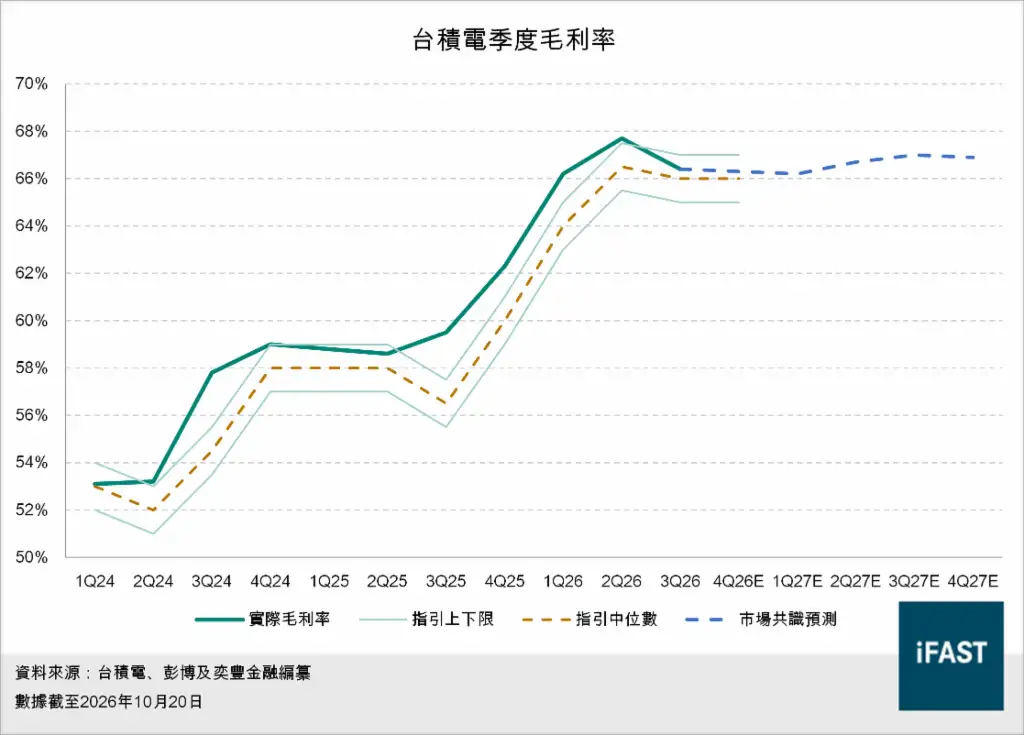
本季毛利率為66.4%,雖按季回落,仍高於公司指引中位數,並處於歷史高位,反映台積電強勁的盈利能力。
財務長黃仁昭指出,毛利率回落主要受N2投產初期的成本影響。隨良率、產能利用率及生產規模提升,N2單位成本有望逐步下降。海外廠、尤其美國廠則帶來較持久的成本壓力。公司預期,2026年海外廠將攤薄毛利率接近2個百分點;隨更多美國廠投入生產,未來數年的攤薄幅度將擴大至3至4個百分點。
N3製程成熟則有望緩和上述壓力。管理層在第一季曾預期,N3毛利率可於2026年下半年高於集團平均水平,為整體毛利率提供支持。
展望第四季,公司毛利率指引為65%至67%,我們認為略偏保守。從圖一可見,過去幾季實際毛利率均高於指引中位數,部分更超出上限。即使新產能帶來成本壓力,我們對第四季毛利率維持高水平仍有信心。
圖一:台積電季度毛利率實際值、指引及市場共識預測
NVHBM是什麼?台積電如何受惠於客製化HBM方案?
我們在〈記憶體超級週期|技術變革,正在重寫供需邏輯〉已介紹過HBM的結構,也提到基底晶片可按客戶的運算需求設計,將部分GPU或其他AI晶片的功能移入。上層DRAM晶粒負責儲存資料,基底晶片則處理訊號與控制。
NVHBM是英偉達的客製HBM方案,將記憶體控制器由運算晶片移至基底晶片,騰出面積容納更多運算電路,同時提升記憶體頻寬、降低HBM功耗。
英偉達以統一的NVHBM設計,讓多家記憶體商按共同要求供貨,減少跨供應商的整合及驗證工作。方案亦將由記憶體夥伴供應予採用NVLink Fusion平台的外部客戶。亞馬遜旗下Annapurna Labs已成為首個合作方,計劃將相關技術用於自研Trainium晶片;NVHBM所用技術亦將用於英偉達未來的GPU。
延伸閱讀:〈亞馬遜AWS如何透過自研晶片打造雲端最強盈利機器?〉
據報,英偉達要求三星、SK海力士及美光以台積電3納米(N3家族)製程生產NVHBM基底晶片,三星已接受相關要求。三星本身擁有晶圓代工廠,台積電N3亦須服務其他客戶,英偉達仍要求採用台積電代工。
我們認為,這反映對台積電製程實現與平台協作能力的重視。對已參與HBM4基底晶片製造的台積電而言,NVHBM有望透過功能增加及製程升級,提高其在HBM堆疊中的代工價值、擴大客戶覆蓋,並帶來額外的先進邏輯製程需求。
AI晶片供應瓶頸:ABF載板與材料限制
台積電正擴充先進製程產能,以回應強勁需求。與此同時,封裝、載板及材料供應亦面臨限制,能否同步增加供應,成為AI晶片交付的另一項考驗。
除了運算晶片與HBM,AI封裝亦依賴有機載板及多種材料:
- 有機載板位於晶片與HBM下方,負責供電、傳輸高速訊號、支撐晶片及連接主機板。
- ABF是味之素開發的絕緣薄膜,用於載板線路層之間;
- T玻璃纖維布則協助控制熱膨脹,減少高溫製程中的翹曲。
GPU廠商在同一封裝整合更多運算晶片及HBM,令載板面積擴大、材料用量增加。同時,封裝對供電及高速訊號傳輸的要求提高,載板需要增加線路層數,並採用更細密的布線,令加工步驟增加、製作時間拉長,亦增加良率控制難度,使高階載板供應更難跟上需求。
客戶已透過長期預訂爭取供應。據報,部分AI晶片客戶及大型雲端服務供應商已預訂至2028年的ABF載板產能,並要求供應商提早安排擴產,以增加2029至2030年的供應。
欣興電子(Unimicron)是台灣的印刷電路板及晶片封裝載板製造商,已將2026年資本開支預算由340億元新台幣上調至537億元以上,新增投資約八成至八成半投向ABF;長交期設備預算亦由141億元增至316億元。
不過,擴產仍受材料供應限制。欣興董事長簡山傑指出,T玻璃纖維布、銅箔基板(CCL)及ABF等材料的供應持續緊張。
設備交期亦影響擴產速度。簡山傑表示,部分關鍵機台交期長達30個月,載板廠還須完成設備交付、安裝及驗證。根據部分載板廠已公布的計劃,新增產能將分期落地,部分預計於2027至2028年投產。
我們認為,載板廠增加投資後,供應改善的速度仍取決於材料、設備及驗證進度。晶圓擴產必須配合封裝及載板供應,才能轉化為完整AI晶片的交付。
台積電目標價2028:先進製程與客戶合作優勢延續,台積電長期增長動力仍強
台積電將繼續受惠於更廣泛的晶片需求。AI代理正把需求由加速器延伸至CPU及網絡晶片;客製化HBM,尤其是NVHBM,亦有望提高基底晶片業務的代工價值。
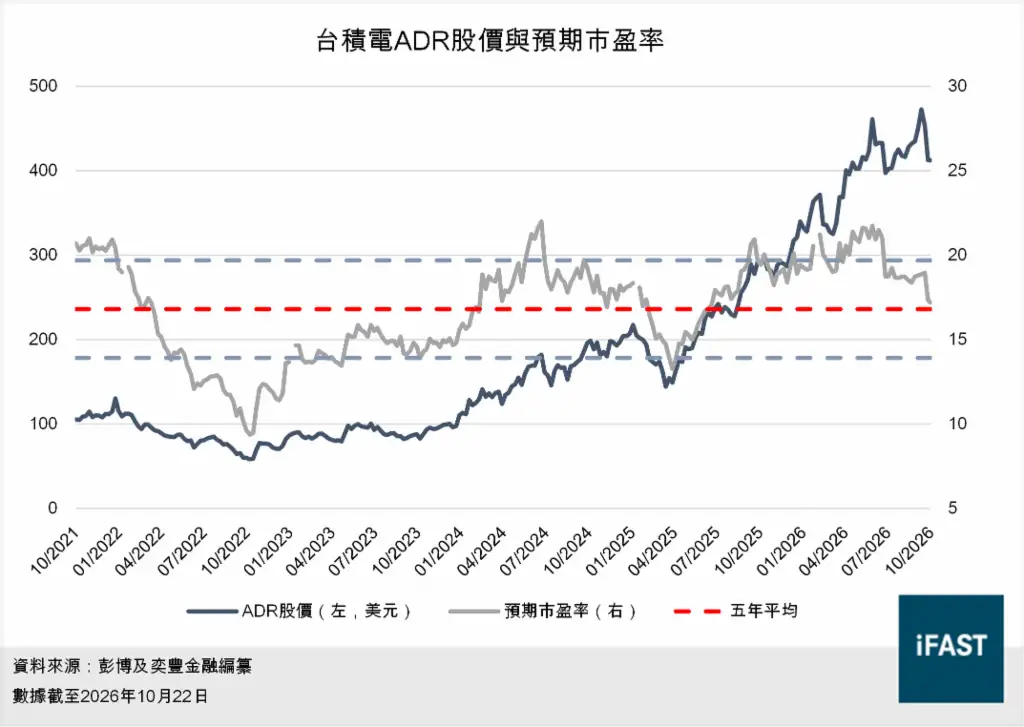
我們認為,憑藉先進製程、先進封裝及深厚的客戶合作,台積電能持續參與客戶的新產品開發,長期投資價值仍然十分吸引。近期股價回調後,台積電的預期市盈率已回落至接近五年平均。基於2028年預測盈利及26倍市盈率,我們的目標價為713美元,潛在升幅約70%。
除了投資個股,投資者亦可考慮透過GX亞洲半導體(HKEX:3119),廣泛布局亞洲半導體行業。
圖二:台積電ADR股價與預期市盈率
表五:台積電盈利預測與潛在升幅
台積電 ADR(美元) | 2025A | 2026E | 2027E | 2028E |
市盈率(倍) | 39.4 | 25.2 | 19.0 | 15.3 |
盈利按年增長(%) | 56.1% | 32.6% | 24.4% | |
每股盈利(美元) | 10.65 | 16.62 | 22.04 | 27.42 |
目標價(基於26倍合理市盈率) | 713 | |||
潛在升幅(%) | 70% | |||
資料來源:彭博及奕豐金融編纂 數據截至2026年10月22日。 | ||||