Instagram


表一:FSM全股票基金指數(香港)表現回顧
|
日期 |
指數水準 |
按月變化 |
曆年回報 |
|
2008年12月31日 |
1000 |
- |
- |
|
2009年12月31日 |
1522.8 |
- |
49.2% |
|
2010年12月31日 |
1802.1 |
- |
18.3% |
|
2011年12月31日 |
1534.8 |
- |
-15.9% |
|
2012年12月31日 |
1821.3 |
- |
18.7% |
|
2013年12月31日 |
2015.4 |
- |
10.7% |
|
2014年12月31日 |
2066.5 |
- |
2.5% |
|
2015年12月31日 |
1957.7 |
- |
-5.3% |
|
2016年12月30日 |
2026 |
- |
3.5% |
|
2017年12月31日 |
2636.3 |
2.80% |
30.2% |
|
2018年12月31日 |
2281.4 |
-4.30% |
-13.5% |
|
2019年12月31日 |
2745.4 |
4.40% |
20.3% |
|
2020年12月31日 |
3280.6 |
5.30% |
19.5% |
|
2021年12月31日 |
3517.6 |
1.40% |
7.2% |
|
2022年12月31日 |
2759.6 |
-2.60% |
-21.5% |
|
2023年12月31日 |
3068.2 |
4.20% |
11.2% |
|
2024年12月31日 |
3338.93 |
-2% |
8.8% |
|
2025年12月31日 |
4145.48 |
0.93% |
24.2% |
|
年初至今 |
|||
|
2026年1月31日 |
4429.39 |
6.86% |
6.86% |
|
2026年2月28日 |
4579.58 |
3.39% |
10.48% |
|
2026年3月31日 |
4090.18 |
-10.69% |
-1.33% |
|
2026年4月30日 |
4551.25 |
11.27% |
9.8% |
|
2026年5月31日 |
4802.77 |
5.53% |
15.87% |
|
2026年6月30日 |
4767.61 |
-0.86% |
15.02% |
|
2026年7月31日 |
4643.22 |
-2.61% |
12.02% |
|
2026年8月31日 |
4826.07 |
3.48% |
16.43% |
|
2026年9月30日 |
4729.71 |
-1.43% |
14.1% |
|
資料來源:奕豐金融編纂,回報截至2026年9月30日(以港元計算),所有回報以資產淨值計算,並將股息於派息日再投資。 |
|||
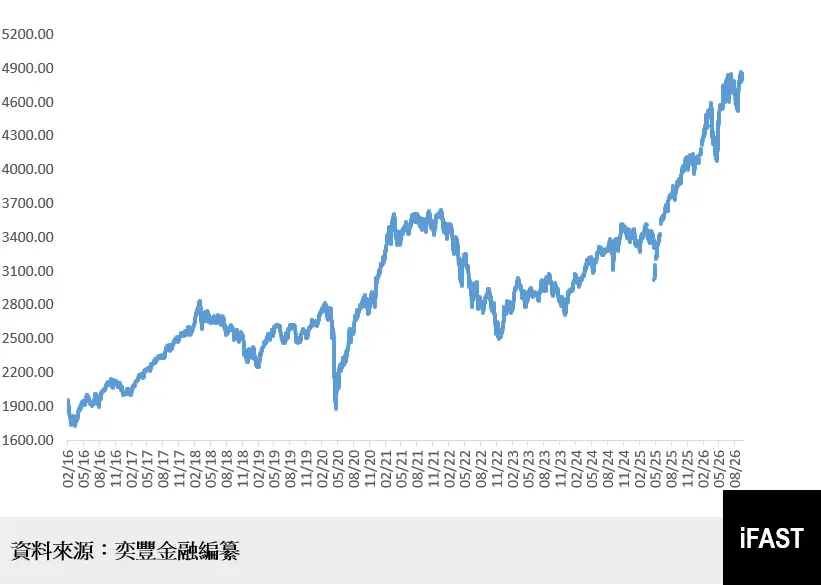
圖一:FSM全股票基金指數(香港)表現
9月,環球股市整體承壓,市場交易主線由上半年的人工智能(AI)及半導體增長預期,逐漸轉向美國利率走勢、能源價格上漲、債券收益率攀升,以及高估值科技股的獲利回吐。隨着美國國債孳息率急升、原油價格上漲亦推高通脹憂慮,市場擔心能源價格令通脹更難回落,限制聯儲局放寬貨幣政策的空間,9月美股僅納斯達克指數上漲1.86%,標普500指數下挫0.45%,道瓊斯指數更大跌4.29%。
中國股市月中曾出現反彈,但月底調整壓力有所增加。上證指數下挫3.62%,滬深300指數跌5.78%,雖然科創50指數在8月溫和回彈,惟9月又大幅下挫9.17%。港股表現偏弱,恒生指數下跌3.73%,恒生科技指數挫7.92%,恒生國企指數跌 3.44%。
日韓股市方面,日股小幅上升,日經 225 指數上升0.67%,但原油價格上升帶動全球利率走高,是限制日股進一步上升的重要因素。韓國KOSPI 指數微升0.26%,外資9月淨賣出韓國主機板股票約21.51萬億韓元,連續五個月淨賣出。台灣加權股價指數升約2.11%,月末收報47,940點,表現優於同期港股和多數歐美主要指數。
歐洲股市9月錄得今年春季以來首次明顯月度回調。STOXX Europe 600指數下跌約2.5%,結束連續五個月的上升行情,主要受到債券收益率上升、能源價格上漲和週期股承壓影響。
於9月,MSCI AC世界指數按月轉跌1.26%,前值上漲2.56%,MSCI亞洲(日本除外)指數亦轉跌0.52%, MSCI新興市場指數(俄羅斯股票已被剔除)則上漲7.88%(以港元計算,截至2026年9月30日)。FSM全股票基金指數(香港)於9月下跌1.43%(以港元計算,截至2026年9月30日)。
投資者風險胃納維持不變,反映市場恐慌情緒的芝加哥期權交易所波動指數(VIX)月內維持不變,報16.34點。美國十年期國債收益率漲53.49個基點至5.28%(以美元計算,截至2026年9月30日),德國十年期國債收益率亦上漲26.2個基點至約3.59%(以歐元計算,截至2026年9月30日)。
表三:2026年9月表現最佳股票基金(如欲查閱基金於過往各年的表現及風險披露聲明,請點擊基金名稱)
|
市場/行業 |
9月份回報 |
年初至今回報 |
|
|
環球/科技 |
13.28% |
82.63% |
|
|
環球/科技 |
8.26% |
21.82% |
|
|
環球/科技 |
8.04% |
30.66% |
|
|
環球/科技 |
7.82% |
41.48% |
|
|
環球/科技 |
7.28% |
35.6% |
|
|
資料來源:奕豐金融編纂,回報截至2026年9月30日(以港元計算) |
|||
環球科技逆市回彈
9月,環球股市整體表現偏弱,但科技板塊逆市回彈,成為市場少數亮點。美國納斯達克綜合指數全月上升約1.9%,標普500資訊科技板塊上升約4.4%,歐洲科技板塊亦錄得升幅。亞洲方面,韓國及台灣股市受惠於半導體需求,表現相對突出。這一輪反彈主要由AI基礎設施及半導體企業帶動,反映市場對AI產業長期增長的信心仍然存在。在此背景下,相關股票基金表現領先,按月回報介乎7.28%至13.28%,年初至今回報高達21.82%至82.63%。
表四:2026年9月表現最差股票基金(如欲查閱基金於過往各年的表現及風險披露聲明,請點擊基金名稱)
|
基金名稱 |
市場/行業 |
9月份回報 |
年初至今回報 |
|
嘉實基金系列 (香港) - 嘉實ESG中國股票基金 (港元) A |
中國/一般 |
-9.00% |
-18.65% |
|
歐洲 (包括英國)/房地產 |
-8.89% |
-9.25% |
|
|
環球/生物科技 |
-8.39% |
13.23% |
|
|
駿利亨德森遠見基金 - 泛歐地產股票基金 (歐元) A2 |
歐洲 (包括英國)/房地產 |
-7.79% |
-9.11% |
|
印尼/一般 |
-7.52% |
-24.07% |
|
|
資料來源:奕豐金融編纂,回報截至2026年9月30日(以港元計算) |
|||
A股、歐洲房地產與生物科技板塊下跌
9月中國A股市場整體呈現震盪下行格局,市場觀望情緒濃厚,成交量明顯萎縮,主要指數全線收跌。其中,上證指數下跌約 3.6%,深成指與科創50等成長型指數跌幅更超過 8% 至 9% 以上。相關股票基金回報按月下挫9%,年初至今回落18.65%。
歐洲房地產股票持續疲弱,由於全球債券收益率上升、歐洲利率前景轉趨緊張,以及房地產企業的融資成本與資產估值壓力。相關股票基金亦按月下跌7.79%至8.89%,年初至今跌逾9%。
同時,美國生物科技板塊股票明顯回調,由於高基數效應,以及債券息率上漲對依賴遠期盈利預期的生技企業造成不利影響,在此背景下,相關股票基金按月下跌8.39%,年初至今回報為13.23%。另外,印尼股市受到MSCI降低評級影響而繼續遭到市場抛售,相關股票基金按月回報跌7.52%,年初至今跌幅高達24%。
下調新興市場債券看法
進入第四季,中東能源供應的問題仍未解決,通脹壓力難以迅速消退,我們因此維持高息延續的判斷,並對高估值、尚未錄得盈利及依賴融資的企業保持審慎。這些變化令本季展望更着重盈利增長與估值的配合。我們維持對亞洲及新興市場股票市場的偏好,且延續對韓台AI供應鏈的正面看法;美股整體仍偏貴,但半導體的盈利前景與估值已有改善。固定收益則繼續偏好較短至中等年期及較高信貸質素的債券,並下調新興市場債券看法。
FSM平台上有各類資產、市場的股票基金,亦有不少企業債券可供投資,為投資者帶來穩健的資本增長。想以美股ETF作長線投資的投資者,可以考慮手續費全免且靈活度高的美股ETF月供計劃,入場門檻僅港幣1,000元。至於有興趣捕捉環球股債市場增長潛力的投資者,則不妨考慮FSM管理組合。FSM管理組合能協助投資者因應市場的瞬息萬變而就投資策略作出改動。我們相信環球股市中長線發展和基本因素的關係密不可分,這些因素包括估值、企業盈利及地區經濟發展等。