Instagram


SpaceX(股票代號:SPCX)於10月公布2026年第三季業績,星鏈與人工智能業務均有明顯進展。我們早前於第二季更新中指出,集團雖持有大量現金,但資本開支及設備融資對債券持有人的影響不容忽視。第三季營運轉盈,令我們對業務前景的看法有所改善;惟隨着新一輪GPU融資承諾及擴張計劃公布,以下我們將對其進行拆解。
SpaceX收入與營運利潤齊升,星鏈仍是盈利支柱
2026年第三季,SpaceX收入按年大增161.4%至145.8億美元(下同),營運利潤由去年同期虧損2.7億元轉為盈利27.9億元,營運利潤率達19.1%。純利亦轉正至44.0億元,不過當中包含對The Boring Company投資的5.6億元未實現收益,以及3.9億元淨稅項利益。我們認為,營運轉盈是實質進步,但評估盈利持續性時,仍須把這些非核心因素分開考慮。
星鏈所屬Connectivity分部收入按年增69.5%至52.5億元,營運利潤增98.9%至23.7億元,貢獻集團約85%的營運利潤。季末星鏈消費者訂閱數升至1,360萬,較上季增加160萬;每月每用戶平均收入(ARPU)亦由66美元回升至69美元,反映用戶組合改善。惟ARPU仍低於去年同期的83美元,管理層亦指出本季毛利率受一次性關稅退款支持,盈利率未宜直接外推。
發射服務方面,Space分部收入按年增6.1%至17.7億元,營運虧損由第二季5.4億元收窄至700萬美元。Starship於季內成功部署26顆V3星鏈衛星,有助提高網絡容量;不過,內部星鏈發射不會確認分部間收入,其信貸價值主要在於支持星鏈擴張及日後降低部署成本,發射業務仍需承擔Starship研發開支。
AI業務開始變現,收入集中與合約條款仍須留神
人工智能業務現改稱Super Intelligence(下稱「AI」),第三季收入達75.6億元,較去年同期8.1億元大幅增加,亦比第二季增近兩倍;營運利潤由上季虧損12.6億元轉為盈利4.3億元。增長主要來自新啟動的雲端算力合約。8月14日完成收購的AI編程平台Cursor,亦為季內貢獻6.1億元收入,但僅佔SI收入約8%,可見增長並非單靠收購帶動。
值得留意的是,AI經調整EBITDA達49.5億元,遠高於營運利潤,主要因加回24.7億元折舊攤銷及20.4億元股份支付費用。股份支付不直接消耗當期現金,但算力設備仍需要更新及維護,因此評估償債能力時,應繼續着眼於扣除資本開支後的現金流。
收入的穩定性亦值得細讀。單一AI客戶已佔集團第三季收入34.5%,而季報披露,雲端服務合約通常為期三年,但雙方一般可提前90日通知終止。集團在手訂單達629.6億元,約67%預計於一年內確認收入,為短期業務提供支持;惟收入確認時間表並不等於已收現金,亦不能忽略個別合約的終止條款。我們認為,算力商業化已見成效,但仍須觀察客戶續約、回款及定價能否維持。
SpaceX現金儲備仍充裕,但自由現金流尚未轉正
集團第三季營運現金流約96.3億元,購置物業、廠房及設備支出則達195.9億元,當中AI佔約84%。以營運現金流減上述支出計算,單季自由現金流仍流出99.6億元,首三季合計流出349.7億元,當中AI相關資本支出更從往年同期42億元飆升近十倍至400億元,用於增設算力設施(見圖一)。營運現金流對資本開支的覆蓋比例,由上半年的約12%升至第三季約49%,改善明顯,但投資缺口仍大。
圖一:SpaceX首三季資本支出分布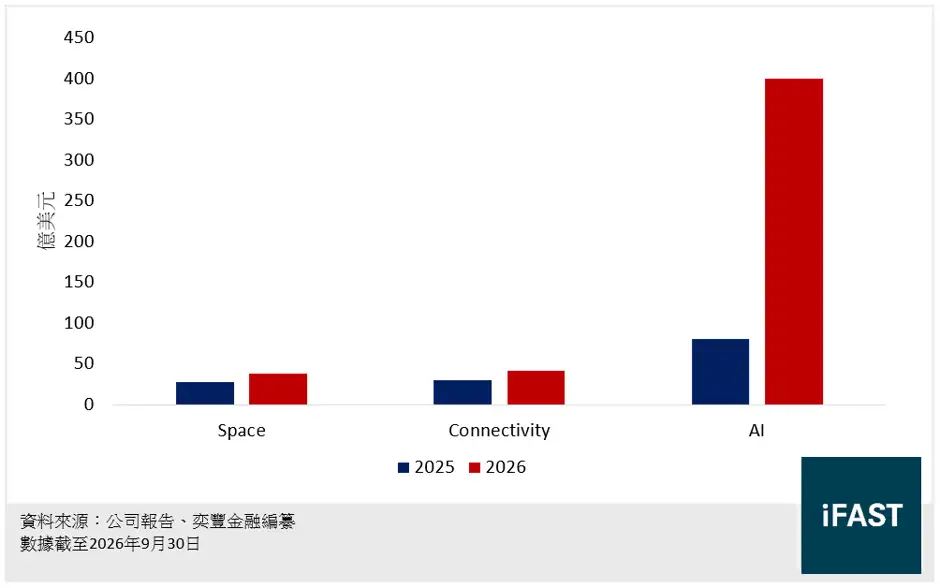
流動性方面,截至9月底,現金、現金等價物及短期有價證券合共898.6億元,較6月底減10.2%。期內部分現金轉投短期有價證券,因此應把兩者合併觀察。集團債務本金連融資租賃為389.9億元,仍處於約508.7億元淨現金狀態,另有50億元未動用循環信貸額度,相對未來一年到期債務及融資租賃27.0億元,短期償付緩衝充足(見表一)。
表一:SpaceX信貸指標
|
億美元 |
2026年第二季 |
2026年第三季 |
|
現金儲備 |
1,000.1 |
898.6 |
|
短期債務 |
25.3 |
27.0 |
|
淨現金 |
605.0 |
508.7 |
|
營運現金流 |
24.2 |
96.3 |
|
EBITDA(首三季) |
51.1(2025年) |
134.7(2026年) |
|
資料來源:公司報告、奕豐金融編纂 資料截至2026年9月30日 |
||
400億美元GPU融資增加彈性,但將成固定現金流出
業績公布後,SpaceX於10月26日宣布,已就約400億元GPU及相關設備融資租賃取得具約束力的承諾,由Apollo管理的實體提供設備,涉及NVIDIA下一代Vera Rubin晶片。安排預計於年底前完成,並於2027年上半年隨設備交付起租,仍須符合交割條件。這筆融資雖有助分散設備購置時的資金壓力,但後續租金會形成固定現金流出。
按已披露條款,每批設備租期約五年至五年三個月,每季預付租金一般包括設備融資成本的二十分之一,以及利息和相關費用。以400億元設備全部起租後粗略推算,每年本金支付約80億元,另加利息及費用;實際付款仍取決於交貨及起租安排。
惠譽其後表示,該安排符合原有評級假設,BBB+評級未受影響。不過,從債權人角度,90日通知期的雲端收入合約,與多年設備付款責任之間的差異,仍需關注。集團現有129.8億元「其他融資」多以特定機器設備作抵押,已包含在上述債務總額內;相關抵押權人對抵押資產享有優先保障,無抵押債券投資者亦應留意此類安排的規模。
債券投資
SpaceX公開發行人評級為穆迪Baa1、標準普爾BBB及惠譽BBB+,均屬投資級別。第三季營運改善與龐大流動資產,為現有美元債提供支持(見表二);惟未來資本開支、設備付款及AI客戶集中度。因此,我們認為投資者應審慎衡量票息回報與上述風險,並按自身年期承受力、評級限制及流動性需要決定投資。
表二:SpaceX美元債券
|
債券 |
年期 |
淨到期收益率 |
|
4.7 |
6.8% |
|
|
6.7 |
7.1% |
|
|
9.7 |
7.3% |
|
|
19.7 |
8.0% |
|
|
29.7 |
7.9% |
|
|
資料來源:FSM Global 資料截至2026年11月3日 |
||
相關風險
AI需求與定價風險:客戶集中及提前終止條款,可能令收入回落速度快於設備付款責任的下降速度;GPU更新亦可能增加持續投資需要。
擴張及執行風險:第四季資本開支指引大幅提高,Starship量產、電力供應及數據中心建設若延誤,或推遲收入變現並加大資金缺口。
企業交易風險:10月22日季報披露,SpaceX與Tesla已各自成立特別委員會評估可能合併,尚未作出決定或達成確定交易。若日後推進,仍須視乎作價、融資及債務安排,重新評估對債券持有人的影響。
風險披露聲明
投資債券的主要風險
|
投資高收益債券的主要風險
|
| 具有某些特點的債券 某些債券可能別具特點及風險,投資時須格外注意。這些債券包括:
|
附注
|