Instagram


主要特點:
- 滙豐收入按年增9%至563.6億美元;法定稅前利潤的26%升幅包含去年法律撥備不再出現的基數效應。
- 滙豐香港商業房地產不良貸款存量下降,但相關預期信貸損失撥備及抵押品貸款價值比上升。核心一級資本比率降至13.9%,略低於集團的中期目標,但流動性及存款基礎仍強。
- 平台上有多張由滙豐發行的債券,包括優先無抵押、二級資本、額外一級資本。現時,額外一級資本的收益率可高達7%,投資者應因應個人偏好及風險承受能力而選擇合適自己的債券,且了解不同債券的特點及條款。
滙豐控股作為全球最大型國際銀行集團之一,業務涵蓋香港、英國、企業與機構銀行,以及國際財富與尊貴理財。集團於2026年1月完成恒生銀行私有化,第三季則繼續精簡非核心業務。本文根據10月27日公布的第三季財報,評估盈利、資產質素、資本與流動性,並比較不同層級的美元債券。
滙豐2026年第三季業績表現如何?首三季收入增加9%、稅前利潤升26%
滙豐首三季收入563.6億美元(下同),按年增加9%(見圖一);法定稅前利潤291.5億元,增加26%。增幅的約37億元來自特殊項目的按年有利變動,主要包括去年交通銀行投資的約21億元稀釋及減值損失、約14億元法律撥備不再出現,以及較低的重組成本,部分被今年業務出售損失抵銷。而觀乎集團的純利,首三季純利為228.9億元,相較表現相對疲弱的2025年大升27.6%,純利亦重回四成水平(41%)。總括而言,滙豐營運再次展現強勁動能。
圖一:滙豐集團首三季營運表現 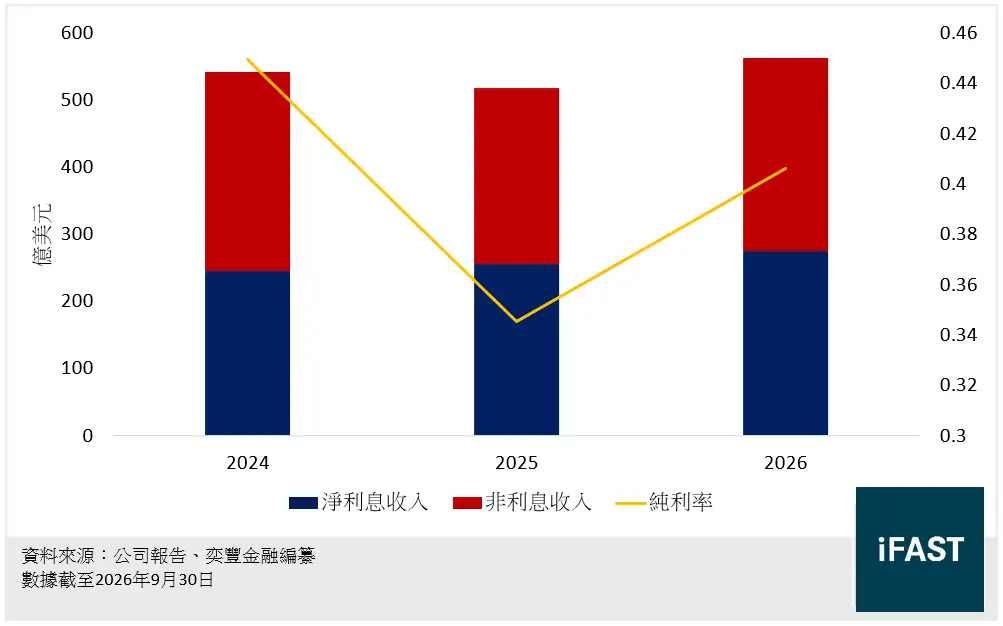
收入改善主要由存款增長及結構性對沖組合在較高收益率下再投資帶動。首三季銀行業務淨利息收入345.5億元,按年增加21.9億元;會計報表淨利息收入為275.4億元,按年增加19.4億元,兩者計算範圍不同,不應混用。首三季平均淨利息差由去年同期1.57%擴闊至1.60%,但第三季單季已降至1.57%,因此全年利差能否保持較去年改善仍要觀察。
非利息業務提供較多增量:財富管理手續費及其他收入增13%至81.5億元,受投資分銷、私人銀行客戶活動和保險業務帶動;交易銀行服務的相關收入增8%至89.2億元,按固定匯率計則增6%。9月底財富管理資產結餘達1.6萬億元,首三季淨新增資金1,050億元,其中950億元來自亞洲。按分部看,首三季企業與機構銀行收入約231.8億元、香港業務122.3億元、國際財富與尊貴理財114.9億元、英國業務99.5億元;香港業務包括恒生銀行。
成本方面,首三季法定營運開支下降3%至262.5億元,主要受惠於去年法律撥備及較高重組開支不再出現。按管理層目標口徑,開支則上升2%至254.7億元,反映科技及財富業務投資、通脹和薪酬支出。管理層已落實約19億元年度化節省,接近2026年底約20億元的行動目標;惟部分節省會重新投放增長業務。撇除特殊項目的首三季年化有形股本回報率為18.8%,較去年同期提升1.1個百分點。
恒生銀行私有化將如何影響匯豐?了解協同效益與房地產信貸風險
滙豐於1月26日完成恒生銀行私有化。集團現預期至2028年底可從香港兩個品牌取得每年5億元稅前收入及成本協同效益,相關重組成本約6億元;另有約4億元年度化潛在機會屬管理層目標,尚非已實現盈利。恒生在私有化前已併入集團財報,故交易並非突然新增整筆商業房地產貸款風險;但買入少數股權佔用滙豐資本,日後恒生盈利與虧損亦由集團股東全數承受。
滙豐第三季預期信貸損失支出8.3億元,按年削約17%(見圖二);以固定匯率比較則增加約5%。香港商業房地產當期淨支出由去年同期約7億元降至3億元,但英國一筆涉及欺詐的次級證券化敞口帶來約5億元支出,加上中東不確定性的撥備,抵銷了相關改善。首三季平均貸款的年化信貸損失率約41個基點,與去年同期相若;管理層對2026全年(包括持作出售貸款)仍預期約45個基點,高於中期30至40個基點的規劃區間。
圖二:滙豐預期信貸損失 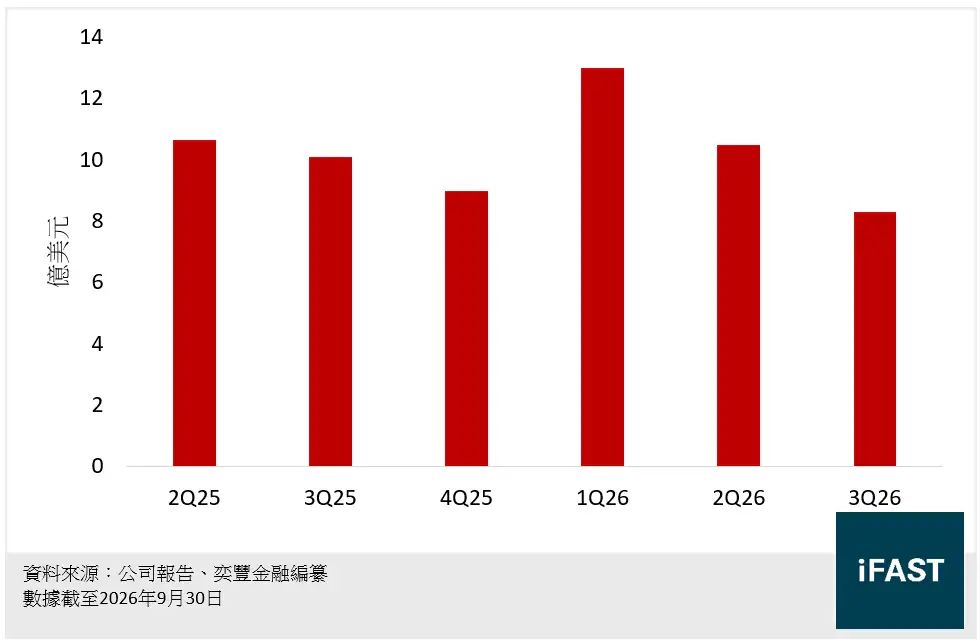
第三階段貸款較去年底減少約7.1億元,惟這個商業房地產組合的預期信貸損失撥備餘額增加約3.3億元;貸款價值比上升,反映抵押品估值壓力。公司稱次標準及信貸減值敞口中95%有抵押,但抵押並不保證全額回收。我們認為首三季香港商業房地產新增支出下降屬好消息,惟存量風險未消退,仍須觀察非核心寫字樓及零售物業的租金、估值和再融資情況。
滙豐資本比率(CET1)為13.9%,資本充足率及流動性是否足夠?
截至9月底,滙豐核心一級資本比率(CET1)為13.9%,較2025年底的14.9%下降1.0個百分點,低於集團14%至14.5%的中期目標下限。恒生私有化於第一季帶來約110個基點的淨資本比率影響;年內盈利部分抵銷交易、派息及貸款增長的資本消耗。9月底風險加權資產為9,224億元,較2025年底8,886億元增加約338億元;總資本比率由20.5%降至19.2%。單是第三季,債券估值下跌及已完成的10億元股份回購亦拖累CET1。
集團在CET1尚低於14%目標時(見表一),仍宣布再回購最多10億元股份。我們認為盈利及流動性足以支持近期償債,但股東回報與貸款增長會放慢資本回升速度,二級及額外一級資本債持有人尤其應留意。管理層預計2027年初巴塞爾3.1實施或帶來約40至50個基點CET1正面影響,惟只屬模型估算,實際數字仍有待公布。
表一:滙豐信貸指標
|
4Q25 |
1Q26 |
2Q26 |
3Q26 |
|
|
淨現金(億美元) |
4,612 |
3,894 |
3,821 |
3,363 |
|
槓桿比率 |
5.3% |
5.0% |
4.9% |
4.9% |
|
CET1比率 |
14.9% |
14.0% |
14.1% |
13.9% |
|
流動性覆蓋率(LCR) |
137% |
135% |
134% |
132% |
|
資料來源:公司報告、奕豐金融編纂 資料截至2026年9月30日 |
||||
9月底客戶存款約1.84萬億元,較去年底約1.79萬億元上升;淨貸款約1.03萬億元,貸存比為56.1%。流動性覆蓋率為132%,較2025年底137%回落,但高質素流動資產約7,194億元,存款與流動資產基礎仍強。我們認為短期償債壓力有限,關鍵是其後盈利能否在持續派息與回購下重建資本緩衝。
債券投資:匯豐債券收益率達7.1%,優先無擔保及次級債券的分別
雖然股價在業績後有所回落數個百分點,但債券市場反應相對平穩,信用利差未見明顯擴闊,截至2026年9月22日,滙豐控股長期/優先債評級為惠譽A+(穩定)及標普A-(正面),反映投資者仍然對滙豐債券充滿信心。
投資者可留意滙豐發行的多張債券(見表二及表三),惟需注意償債優先順序:優先無抵押債券高於二級資本債券,二級資本債券高於額外一級資本債券(AT1 Bond)。要留意的是額外一級資本債券屬應急可轉債(Contingent Convertible Bond),在銀行陷入危機時會較早觸發虧損吸收機制,適合風險承受能力較高的投資者。此外,2030年、2044年及所有次級債券均設有彌補虧損機制,投資者應按個人風險偏好選擇合適債券。
表二:FSM部分滙豐優先無擔保及次級債券
|
債券 |
貨幣 |
年期 |
債券評級(標準普爾/惠譽) |
淨賣出收益率 |
|
美元 |
3.3 |
A- / A+ |
5.1% |
|
|
澳元 |
5.5 |
A- / A+ |
5.7% |
|
|
美元 |
9.8 |
BBB+ / A- |
6.0% |
|
|
英鎊 |
13.4 |
BBB+ / A- |
6.3% |
|
|
美元 |
17.3 |
A- / A+ |
6.0% |
|
|
資料來源:FSM Global 資料截至2026年11月10日 |
||||
表三:FSM部分滙豐AT1債券
|
債券 |
年期 |
下次贖回 |
最低收益率 |
|
永續 |
2033年5月18日 |
6.9% |
|
|
永續 |
2036年3月24日 |
7.1% |
|
|
資料來源:FSM Global 資料截至2026年11月10日 |
|||
相關風險
首先,香港商業房地產的抵押品價值繼續受壓,可能令撥備即使在不良貸款餘額下降時仍上升。
滙豐私有化恒生後,恒生帳目將會併入集團報表,而恒生被指有相當部分貸款借予有流動性風險的企業,若未能妥善處理,將對滙豐財務構成不良影響。
最後,英國個別證券化敞口與中東不確定性顯示批發銀行風險未必只集中於香港房地產;回購與貸款增長亦會消耗資本。
總結:匯豐業績及債券投資總結
滙豐收入按年增9%至563.6億美元;法定稅前利潤的26%升幅包含去年法律撥備不再出現的基數效應。
滙豐香港商業房地產不良貸款存量下降,但相關預期信貸損失撥備及抵押品貸款價值比上升。核心一級資本比率降至13.9%,略低於集團的中期目標,但流動性及存款基礎仍強。
平台上有多張由滙豐發行的債券,包括優先無抵押、二級資本、額外一級資本。現時,額外一級資本的收益率可高達7%,投資者應因應個人偏好及風險承受能力而選擇合適自己的債券,且了解不同債券的特點及條款。
常見問題
Q1. 匯豐2026年第三季盈利增長有多少?
A1. 滙豐2026年第三季單季法定稅前利潤按年增長32%至563.6億美元;2026年首三季法定稅前利潤則按年增長26%至約291.5億美元。
Q2. 恒生私有化會否增加匯豐集團的信貸風險?
A2. 恒生在私有化前已納入滙豐集團綜合報表;私有化並非令既有商業房地產貸款突然加入集團。交易消耗了部分資本,亦令滙豐股東全數承擔恒生相關的股權經濟利益與風險,香港商業房地產資產質素仍值得追蹤。